Ob die Maklerprovision steuerlich absetzbar ist, hängt entscheidend von der Nutzungsart der Immobilie ab. Vermieter können Maklerkosten für die Mietersuche sofort und vollständig als Werbungskosten absetzen. Käufer einer Kapitalanlage berücksichtigen die Provision über die Abschreibung (AfA). Wer eine Immobilie selbst bewohnt oder steuerfrei verkauft, hat in der Regel keine Abzugsmöglichkeit.
Key Takeaways
- Vermieter setzen Maklerprovisionen für die Neuvermietung sofort und vollständig als Werbungskosten in der Anlage V ab.
- Käufer einer vermieteten Immobilie müssen die Provision als Anschaffungsnebenkosten aktivieren und über die AfA abschreiben.
- Bei eigengenutzten Immobilien ist die Maklerprovision grundsätzlich nicht steuerlich absetzbar, weder beim Kauf noch beim steuerfreien Verkauf.
- Gewerblich genutzte Objekte: Maklergebühren sind als Betriebsausgaben abziehbar.
- Seit dem BGH-Urteil vom 6. März 2025 gilt beim Verbraucherkauf zwingend der Halbteilungsgrundsatz, was das steuerlich relevante Provisionsvolumen des Käufers begrenzt.
- Beruflich bedingte Umzüge ermöglichen Mietern den Abzug der Provision als Werbungskosten.
- Belege wie Maklerrechnung, Zahlungsnachweis und Maklervertrag sind Pflicht.
- Die Faustregel lautet: Absetzbar bei Vermietung und Kapitalanlage, nicht absetzbar bei reiner Privatnutzung.
Was ist die Maklerprovision und wie wird sie berechnet?
Die Maklerprovision (auch Maklercourtage oder Maklergebühr genannt) ist die Vergütung, die ein Immobilienmakler für die erfolgreiche Vermittlung eines Kauf- oder Mietvertrags erhält. Sie entsteht nur bei Vertragsabschluss.
Beim Immobilienkauf teilen sich Käufer und Verkäufer die Provision seit der Gesetzesreform 2020 hälftig, wenn nur eine Partei den Makler beauftragt hat. Das BGH-Urteil vom 6. März 2025 (u.a. Az. I ZR 32/24) hat diesen Halbteilungsgrundsatz weiter gestärkt: Vereinbarungen, die dem Käufer als Verbraucher die gesamte Provision aufbürden, sind nach § 656d BGB nichtig. Der Käufer kann in solchen Fällen die zu viel gezahlte Provision vollständig zurückfordern.
Bei der Vermietung gilt seit dem 1. Juni 2015 das Bestellerprinzip: Wer den Makler beauftragt, zahlt die Provision. Das ist in der Regel der Vermieter.
Die Höhe der Provision ist nicht gesetzlich festgelegt. Üblich sind beim Kauf jeweils 3,57 % (inkl. MwSt.) pro Partei, bei der Vermietung bis zu zwei Nettokaltmieten zuzüglich MwSt.
Maklerprovision steuerlich absetzen: Vermieter haben den größten Vorteil
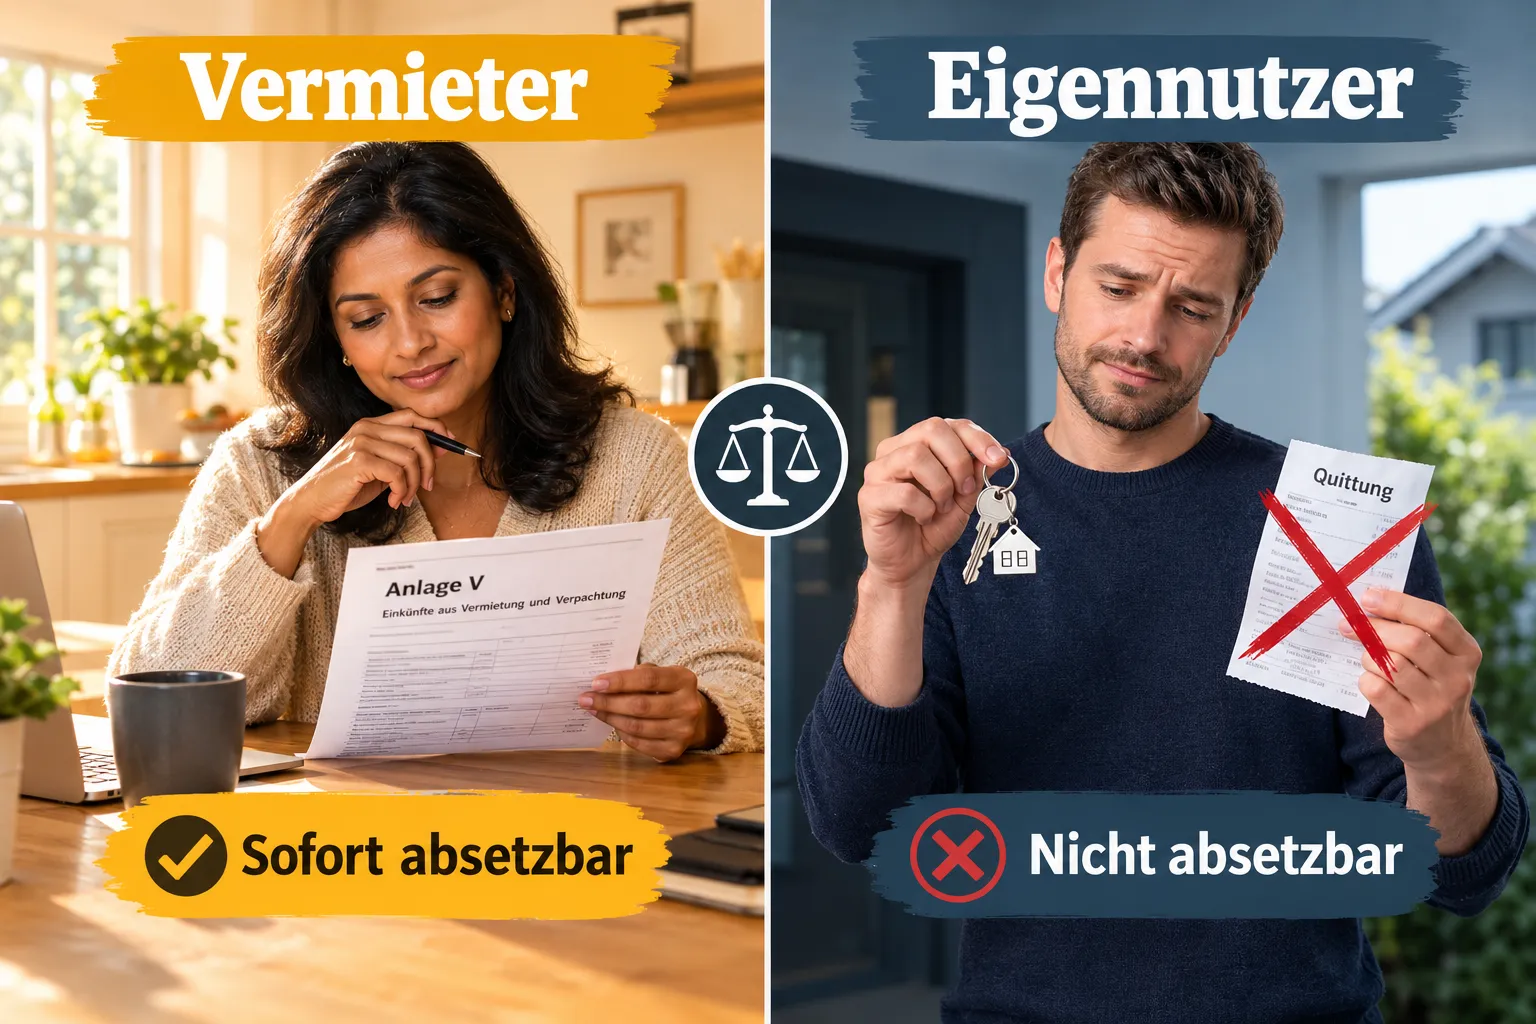
Vermieter können die Maklerprovision für die Suche eines neuen Mieters vollständig und sofort im Jahr der Zahlung als Werbungskosten absetzen. Diese Kosten mindern die Einkünfte aus Vermietung und Verpachtung direkt.
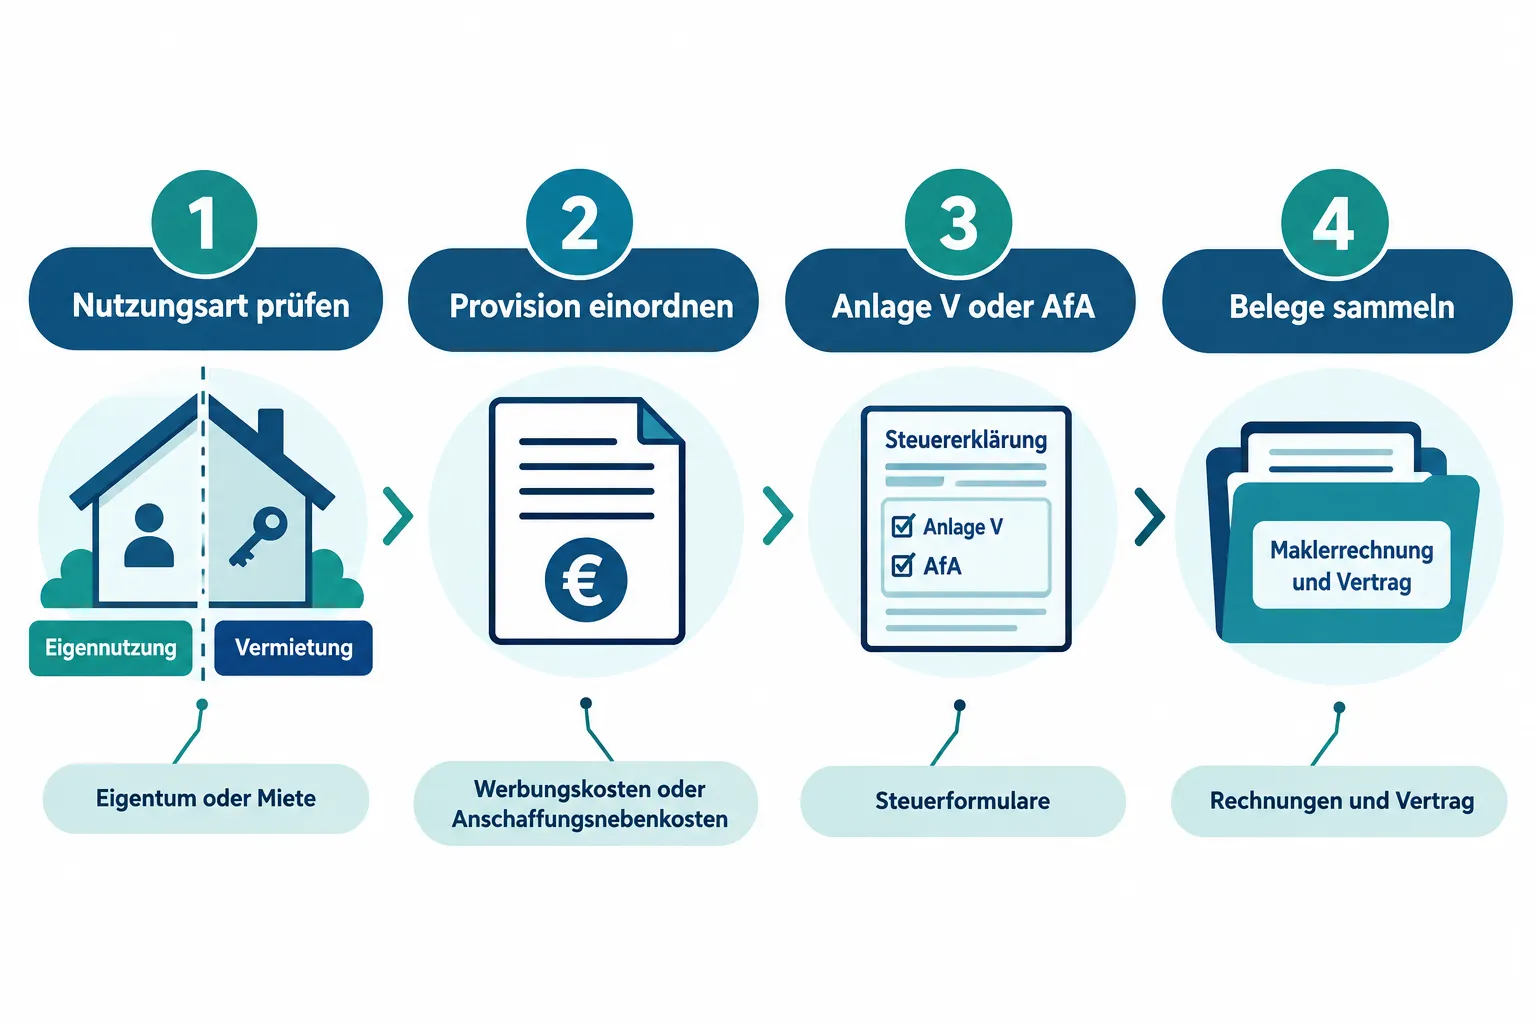
Wo eintragen? Die Provision gehört in die Anlage V der Einkommensteuererklärung unter „Werbungskosten“. Konkret in die Zeile für „sonstige Werbungskosten“ oder „Verwaltungskosten“.
Voraussetzungen für den sofortigen Abzug als Werbungskosten:
- Die Immobilie wird vermietet (nicht selbst genutzt).
- Der Vermieter hat den Makler beauftragt und die Provision selbst gezahlt.
- Die Zahlung erfolgte im betreffenden Steuerjahr.
- Eine ordnungsgemäße Rechnung liegt vor.
Praxisbeispiel: Ein Vermieter zahlt nach Auszug seines Mieters 1.800 Euro Maklerprovision für die Neuvermietung. Diese 1.800 Euro trägt er im Jahr der Zahlung vollständig in die Anlage V ein und reduziert damit seine zu versteuernden Mieteinnahmen entsprechend.
Wichtig beim Mehrfamilienhaus: Auch bei mehreren Wohneinheiten gilt dasselbe Prinzip. Jede Provision für eine einzelne Wohnung ist separat als Werbungskosten absetzbar.
Maklerprovision beim Hauskauf: Was Käufer steuerlich geltend machen können
Beim Kauf einer vermieteten Immobilie als Kapitalanlage ist die Maklerprovision nicht sofort absetzbar. Sie zählt zu den Anschaffungsnebenkosten und erhöht den steuerlichen Einstandswert des Gebäudes.
Die steuerliche Wirkung entsteht über die Abschreibung (AfA):
| Nutzungsart | Steuerliche Behandlung | AfA-Satz (Gebäude) |
|---|---|---|
| Vermietete Kapitalanlage | Anschaffungsnebenkosten, AfA über Nutzungsdauer | ca. 2 % (Altbau) / 3 % (Neubau ab 2023) |
| Eigengenutzte Immobilie | Nicht absetzbar | Entfällt |
| Gewerblich genutzte Immobilie | Betriebsausgaben (sofort oder über AfA) | Je nach Gebäudeart |
Achtung: Der auf den Grund und Boden entfallende Anteil der Provision ist nicht abschreibbar, da Grund und Boden nicht der Abnutzung unterliegt. Nur der Gebäudeanteil der Provision fließt in die AfA-Bemessungsgrundlage ein.
Wer kauft und sofort selbst einzieht, hat keine steuerliche Abzugsmöglichkeit, da die Provision als private Ausgabe gilt.
Unterschied: Maklerprovision absetzen als Eigentümer vs. Käufer
Der entscheidende Unterschied liegt in der Funktion der Person und der Nutzungsabsicht:
| Rolle | Situation | Steuerliche Behandlung |
|---|---|---|
| Vermieter (Eigentümer) | Mietersuche nach Auszug | Sofort als Werbungskosten (Anlage V) |
| Käufer (Kapitalanleger) | Erwerb einer Mietwohnung | Anschaffungsnebenkosten, AfA |
| Verkäufer (innerhalb Spekulationsfrist) | Steuerpflichtiger Veräußerungsgewinn | Provision mindert den Veräußerungsgewinn |
| Verkäufer (nach 10 Jahren / Eigennutzung) | Steuerfreier Verkauf | Nicht absetzbar |
| Eigennutzer (Käufer) | Kauf zur Selbstnutzung | Nicht absetzbar |
Verkäufer innerhalb der Spekulationsfrist können die Maklerprovision als Werbungskosten geltend machen, weil sie den steuerpflichtigen Veräußerungsgewinn aus dem privaten Veräußerungsgeschäft (§ 23 EStG) direkt mindert. Liegt der Verkauf dagegen außerhalb der Zehnjahresfrist oder betrifft er eine selbst genutzte Immobilie, ist der Gewinn steuerfrei und die Provision entsprechend irrelevant.
Maklerprovision als Werbungskosten oder Betriebsausgaben: Was gilt wann?
Die Einordnung als Werbungskosten oder Betriebsausgaben hängt vom steuerlichen Kontext ab.
Werbungskosten (Anlage V) gelten für:
- Vermieter, die Provisionen für die Mietersuche zahlen
- Käufer, die eine Mietimmobilie erwerben (indirekt über AfA)
- Arbeitnehmer, die bei einem beruflich bedingten Umzug eine Maklerprovision für die neue Mietwohnung zahlen
Betriebsausgaben gelten für:
- Gewerbliche Immobilienunternehmen
- Freiberufler oder Unternehmer, die Büro- oder Praxisräume anmieten oder kaufen
- Maklergebühren für die Vermittlung eines Gewerbemieters
Empfehlung für gemischte Leistungen: Wenn ein Makler sowohl die Finanzierungsvermittlung als auch den Immobilienkauf übernimmt, sollten diese Leistungen vertraglich getrennt abgerechnet werden. Der Finanzierungsanteil kann unter Umständen sofort abziehbar sein, während der Kaufanteil als Anschaffungsnebenkosten aktiviert werden muss.
Kann ein Käufer die Maklerprovision bei Eigennutzung absetzen?
Nein. Wer eine Immobilie kauft und selbst darin wohnt, kann die Maklerprovision steuerlich nicht absetzen. Die Provision gilt als private Aufwendung.
Sie zählt auch nicht als haushaltsnahe Dienstleistung im Sinne des § 35a EStG, da die Maklertätigkeit nicht im Haushalt des Käufers erbracht wird. Eine Ausnahme existiert in diesem Bereich nicht.
Auch ein späterer Verkauf ändert nichts, solange er steuerfrei ist (nach Ablauf der Zehnjahresfrist oder bei Eigennutzung in den letzten zwei Jahren vor dem Verkauf).
Maklerprovision bei Vermietung von Immobilien: Mehrfamilienhaus und gemischte Nutzung
Bei einem Mehrfamilienhaus, das vollständig vermietet wird, sind alle Maklerprovisionen für die Mietersuche als Werbungskosten absetzbar. Die Zuordnung erfolgt pro Wohnung.
Bei gemischter Nutzung (teilweise Eigennutzung, teilweise Vermietung) muss die Provision aufgeteilt werden. Nur der auf die vermieteten Einheiten entfallende Anteil ist steuerlich abzugsfähig. Die Aufteilung erfolgt in der Regel nach dem Verhältnis der Wohnflächen.
Welche Belege werden für die steuerliche Absetzung benötigt?
Für die steuerliche Anerkennung der Maklerprovision sind folgende Unterlagen notwendig:
- Maklervertrag (Nachweis der Beauftragung und der vereinbarten Provision)
- Maklerrechnung mit ausgewiesener Mehrwertsteuer
- Zahlungsnachweis (Kontoauszug)
- Miet- oder Kaufvertrag als Nachweis des Erfolgs der Maklertätigkeit
Diese Belege sollten mindestens zehn Jahre aufbewahrt werden, da das Finanzamt sie im Rahmen einer Betriebsprüfung oder Nachfrage anfordern kann.
Wie lange kann die Maklerprovision rückwirkend abgesetzt werden?
Die Maklerprovision kann grundsätzlich nur im Jahr der Zahlung steuerlich geltend gemacht werden. Eine rückwirkende Absetzung in einem früheren Jahr ist nicht möglich.
Wurde die Steuererklärung für das betreffende Jahr noch nicht abgegeben oder ist sie noch änderbar (innerhalb der Festsetzungsfrist von vier Jahren), kann die Provision nachträglich eingetragen werden. Die Festsetzungsfrist beginnt mit Ablauf des Jahres, in dem die Steuer entstanden ist.
Praktisches Beispiel: Eine Provision, die im Jahr 2024 gezahlt wurde, kann noch in einer geänderten Erklärung für 2024 berücksichtigt werden, sofern die Festsetzungsfrist noch nicht abgelaufen ist.
Gewerbliche vs. private Nutzung: Steuerliche Behandlung der Maklerprovision
Bei gewerblicher Nutzung sind Maklergebühren in der Regel sofort als Betriebsausgaben abziehbar, sofern sie im Zusammenhang mit dem Betriebsvermögen stehen. Das gilt zum Beispiel für:
- Anmietung von Büroflächen durch ein Unternehmen
- Kauf eines Betriebsgebäudes durch einen Gewerbetreibenden
- Vermittlung von Gewerbemietern durch einen Immobilienverwalter
Im privaten Bereich gilt: Nur der Zusammenhang mit Einkünfteerzielung (Vermietung) ermöglicht den Abzug. Reine Privatausgaben bleiben ohne steuerliche Wirkung.
FAQ
Kann ich als Vermieter die Maklerprovision sofort absetzen? Ja. Provisionen für die Mietersuche sind im Jahr der Zahlung vollständig als Werbungskosten in der Anlage V absetzbar.
Wo trage ich die Maklerprovision in der Steuererklärung ein? Vermieter tragen die Provision in der Anlage V unter „Werbungskosten“ ein, konkret bei den sonstigen Werbungskosten oder Verwaltungskosten.
Ist die Maklerprovision beim Kauf einer Eigentumswohnung absetzbar? Nur wenn die Wohnung vermietet wird. Dann zählt die Provision zu den Anschaffungsnebenkosten und wird über die AfA steuerlich berücksichtigt. Bei Eigennutzung ist kein Abzug möglich.
Was gilt beim Verkauf einer Immobilie innerhalb der Spekulationsfrist? Die Maklerprovision des Verkäufers mindert den steuerpflichtigen Veräußerungsgewinn als Werbungskosten. Nach Ablauf der Zehnjahresfrist oder bei Eigennutzung ist der Verkauf steuerfrei und die Provision nicht absetzbar.
Kann ein Mieter die Maklerprovision absetzen? Nur bei beruflich bedingtem Umzug. Die Provision zählt dann zu den beruflich veranlassten Umzugskosten und ist als Werbungskosten absetzbar. Bei privaten Umzügen entfällt dieser Abzug.
Was ist der Unterschied zwischen Maklerprovision und Maklergebühr? Beide Begriffe bezeichnen dieselbe Vergütung. „Provision“ oder „Courtage“ sind die gebräuchlicheren Fachbegriffe. Steuerlich werden beide identisch behandelt.
Gilt das Bestellerprinzip auch für Gewerbeimmobilien? Nein. Das Bestellerprinzip gilt seit 2015 nur für Wohnraummietverträge. Bei Gewerbeimmobilien können Vermieter und Mieter die Kostentragung frei vereinbaren.
Was ändert das BGH-Urteil von 2025 für Käufer? Das Urteil stellt klar, dass Käufer als Verbraucher maximal 50 % der Maklerprovision tragen dürfen, wenn nur der Verkäufer den Makler beauftragt hat. Höhere Belastungen sind nichtig und können zurückgefordert werden.
Kann die Maklerprovision auf mehrere Jahre verteilt werden? Als Werbungskosten bei Vermietung wird sie im Jahr der Zahlung vollständig abgesetzt. Als Anschaffungsnebenkosten beim Kauf einer Mietimmobilie verteilt sie sich über die AfA-Laufzeit des Gebäudes.
Was passiert, wenn ich eine vermietete Immobilie später selbst nutze? Ab dem Zeitpunkt der Eigennutzung entfällt der Werbungskostenabzug. Eine bereits begonnene AfA auf die Anschaffungsnebenkosten wird eingestellt.
Fazit: So setzen Eigentümer, Vermieter und Käufer die Maklerprovision steuerlich ab
Die steuerliche Behandlung der Maklerprovision folgt einer klaren Logik: Wer mit der Immobilie Einkünfte erzielt oder erzielt hat, kann die Provision steuerlich nutzen. Wer privat kauft, wohnt oder steuerfrei verkauft, bleibt ohne Abzug.
Konkrete nächste Schritte:
- Nutzungsart klären: Wird die Immobilie vermietet, selbst genutzt oder gewerblich betrieben?
- Provision einordnen: Werbungskosten (Anlage V), Anschaffungsnebenkosten (AfA) oder Betriebsausgaben?
- Belege sichern: Maklervertrag, Rechnung und Kontoauszug aufbewahren.
- Aufteilung prüfen: Bei gemischter Nutzung oder kombinierten Maklerleistungen die abziehbaren Anteile trennen.
- Steuerberater einschalten: Gerade bei Mehrfamilienhäusern, gewerblicher Nutzung oder Verkäufen innerhalb der Spekulationsfrist lohnt sich professionelle Beratung.
Die Faustregel bleibt 2026 unverändert gültig: Maklerprovision steuerlich absetzen ist möglich, wenn und soweit die Immobilie der Einkünfteerzielung dient.
Tags: Maklerprovision steuerlich absetzen, Werbungskosten Vermietung, Anlage V Steuererklärung, Anschaffungsnebenkosten Immobilien, AfA Immobilien, Maklergebühren Steuer, Bestellerprinzip, Spekulationsfrist Immobilien, Betriebsausgaben Immobilien, Immobilienkauf Steuer, Vermieter Steuertipps, Maklerprovision Käufer
Weiterlesen in Immobilien
- Maklervertrag kündigen: Kündigungsfristen, automatische Verlängerung und Folgen für die Provision
- Studentenwohnung & Steuer
- Maklercourtage bei Gewerbeimmobilien: Wer zahlt, welche Sätze gelten und was im Vertrag stehen muss
- Immobilienverwaltung
- Maklerprovision bei Mietwohnungen: Bestellerprinzip, Ausnahmen und unzulässige Kosten
- WG finden mit WG-Gesucht.de – Lohnt sich das Portal?