Am 9. September 2026 hat die EU-Kommission den Entwurf einer Verordnung über erschwinglichen Wohnraum vorgelegt. Der Bundesrat reagierte am 16. Oktober 2026 mit einer formellen Subsidiaritätsrüge. Der EU Affordable Housing Act und die deutsche Subsidiaritätsrüge: Was auf Investoren und Makler zukommt, ist derzeit die wichtigste regulatorische Frage am deutschen Immobilienmarkt, auch wenn das Gesetz noch kein geltendes Recht ist und kurzfristig keine neuen Pflichten entstehen.
Key Takeaways
- Die EU-Kommission hat am 9. September 2026 den Entwurf für den Affordable Housing Act (COM(2026) 599 final) vorgelegt; er befindet sich noch im Frühstadium des Gesetzgebungsverfahrens.
- Der Bundesrat hat am 16. Oktober 2026 offiziell eine Subsidiaritätsrüge eingelegt und hält die EU für diese Regelung nicht zuständig.
- Bis zum 17. November 2026 können nationale Parlamente Stellungnahmen zur Subsidiarität einreichen.
- Aktuell entstehen für Investoren und Makler keine neuen EU-Rechtspflichten; deutsches Miet- und Zweckentfremdungsrecht bleibt unverändert.
- Sollte die Verordnung in Kraft treten, könnten Investments in sogenannten „Gebieten mit Wohnungsstress“ stärker reguliert werden.
- Die EIB und die Berliner HOWOGE haben bereits eine InvestEU-Kreditlinie von 500 Mio. EUR vereinbart, die zeigt: Der EU-Rahmen bringt nicht nur Auflagen, sondern auch Förderinstrumente.
- Makler in angespannten Wohnungsmärkten müssen künftig regulatorische Einstufungen von Stadtteilen aktiv in ihre Beratung einbeziehen.
- Kleine Investoren könnten von Ausnahmen profitieren, doch die Details stehen noch nicht fest.
- Die Subsidiaritätsrüge hat zunächst nur verfahrensrechtliche Wirkung; sie ändert den EU-Gesetzgebungsgang nicht automatisch.
Was ist der EU Affordable Housing Act genau?
Der EU Affordable Housing Act (offiziell: Verordnung über erschwinglichen Wohnraum, COM(2026) 599 final) ist ein Kommissionsvorschlag vom 9. September 2026. Er soll einen unionsweit gültigen Rahmen schaffen, innerhalb dessen Mitgliedstaaten, Regionen und Gemeinden Maßnahmen zur Sicherung bezahlbaren Wohnraums ergreifen können.
Kernelemente des Entwurfs:
- Kaufpreis-Einkommens-Schwellenwerte: EU-weit einheitliche Kennziffern, die bestimmen, ob ein Gebiet als „area under housing stress“ gilt.
- Wohnraumbezogene Schutzmaßnahmen: Beschränkungen, Auflagen oder Eingriffe in den Wohnungsmarkt, die an die Schwellenwerte geknüpft werden.
- Europäische Investitionsplattform: Geplante Plattform zur Bündelung öffentlicher und privater Mittel für nachhaltigen Wohnungsneubau und Sanierung.
Parallel zum Verordnungsvorschlag hat die Kommission eine Empfehlung veröffentlicht, die faktenbasierte Leitlinien für nationale Behörden enthält und die Achtung des Subsidiaritätsprinzips betont.
Wann tritt die EU-Wohnungsrichtlinie in Deutschland in Kraft?
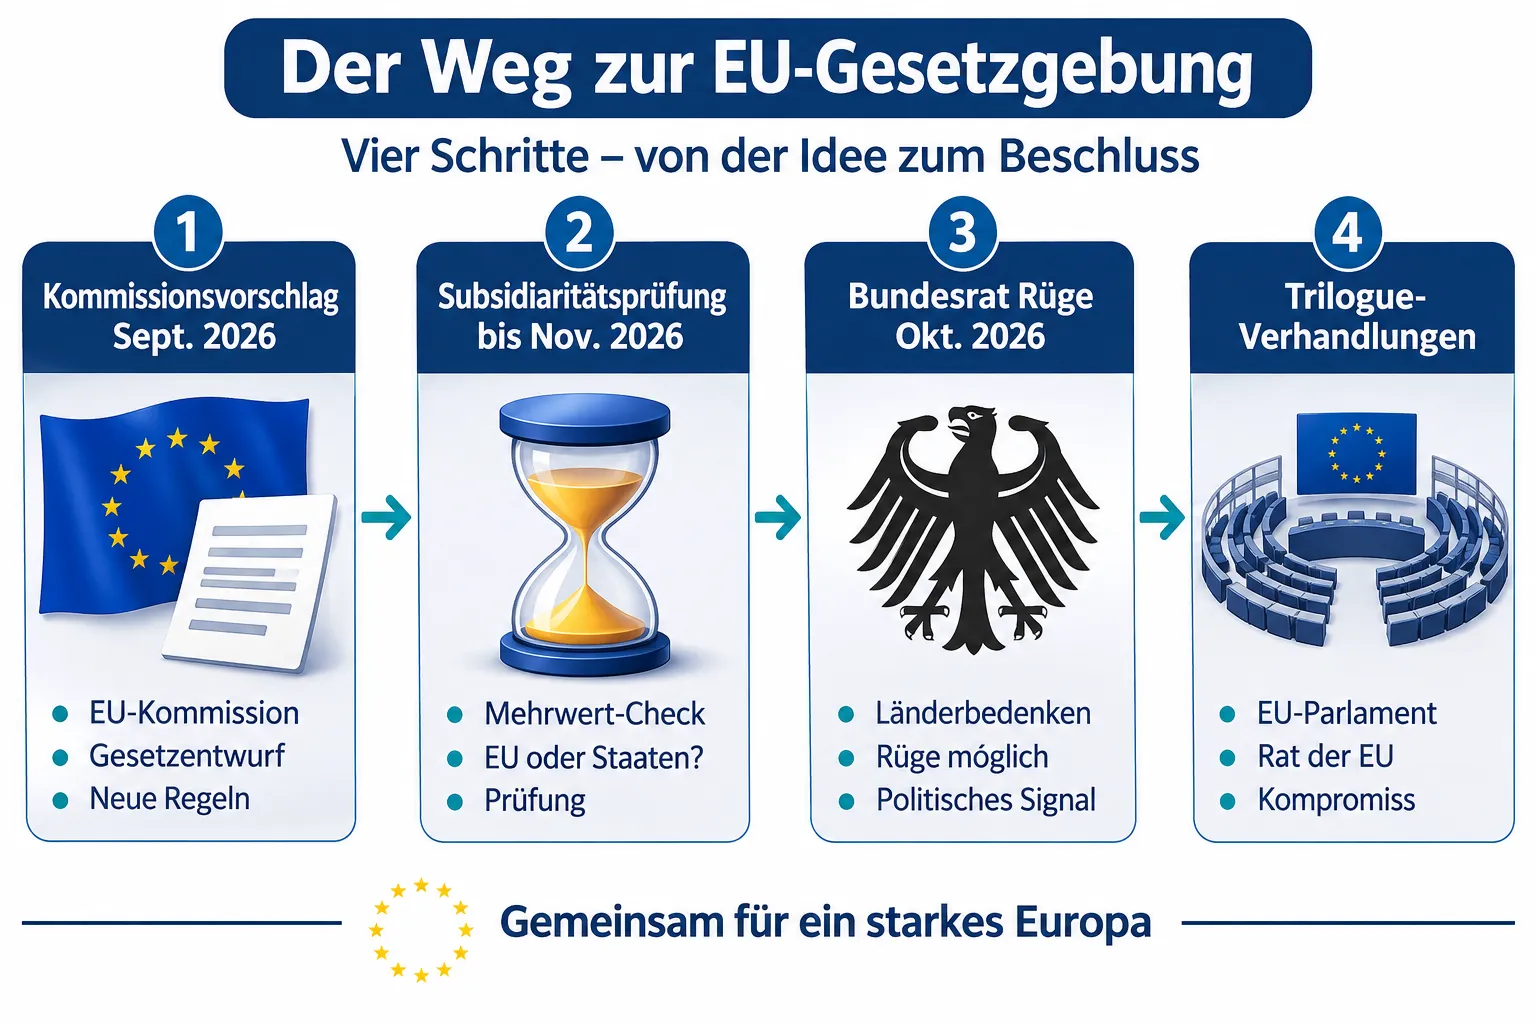
Noch gar nicht. Der Affordable Housing Act ist kein geltendes Recht. Bis zum 17. November 2026 können nationale Parlamente Subsidiaritätsrügen einreichen, danach folgen Trilog-Verhandlungen zwischen Kommission, Rat und Parlament. Selbst bei zügigem Verlauf ist mit einem Inkrafttreten nicht vor 2028 bis 2029 zu rechnen, und Umsetzungsfristen in nationales Recht kämen noch hinzu.
Für Investoren bedeutet das: Der aktuelle Handlungsdruck ist gering, der Beobachtungsbedarf jedoch hoch.
Deutsche Subsidiaritätsrüge Wohnungsrichtlinie: Was bedeutet das?
Der Bundesrat hat in seiner 1069. Sitzung am 16. Oktober 2026 eine Subsidiaritätsrüge gegen den Verordnungsvorschlag beschlossen. Das ist ein formelles Instrument nach Art. 5 Abs. 3 EUV, mit dem nationale Parlamente geltend machen, dass die EU für eine Regelung nicht zuständig ist.
Warum rügt der Bundesrat?
- Wohnungspolitik fällt primär in die Zuständigkeit der Mitgliedstaaten.
- Die geplanten EU-weiten Kaufpreis-Einkommens-Schwellenwerte ignorieren die Vielfalt regionaler Wohnungsmärkte.
- Deutschland verfügt bereits über bewährte Instrumente wie Zweckentfremdungsgesetze der Länder.
- Ein zusätzlicher EU-Rahmen sei daher unverhältnismäßig (Art. 5 Abs. 4 EUV).
Verfahrensrechtliche Wirkung: Die Rüge zwingt die Kommission und den EU-Gesetzgeber, ihre Begründung für die Subsidiaritätskonformität zu überprüfen. Sie blockiert das Verfahren nicht automatisch, erhöht aber den politischen Druck.
Welche Immobilien sind von der EU-Wohnungsrichtlinie betroffen?
Im Falle eines Inkrafttretens würden vor allem Objekte in „Gebieten mit Wohnungsstress“ betroffen sein. Diese werden durch Kaufpreis-Einkommens-Schwellenwerte definiert, die die EU festlegt.
Betroffene Objektkategorien (bei Inkrafttreten):- Wohnimmobilien in städtischen Hochpreisgebieten (z.B. München, Frankfurt, Berlin-Mitte)
- Kurzzeitvermietungen und Ferienwohnungen (neue Registrierungs- und Kontrollpflichten möglich)
- Umwandlungsprojekte von Gewerbe- zu Wohnraum in Stresszonen
- Neubauprojekte mit öffentlicher Förderung
Objekte in strukturschwachen Regionen ohne ausgewiesenen Wohnungsstress.
Wie müssen sich Investoren auf die neue Wohnungsrichtlinie vorbereiten?
Investoren müssen heute noch keine neuen EU-Pflichten erfüllen. Die sinnvolle Vorbereitung ist dennoch konkret:
Schritte für 2026/2027:
- Portfolioanalyse: Identifizieren Sie, welche Bestände in potenziellen Stresszonen liegen. Orientieren Sie sich dabei bereits jetzt an kommunalen Wohnraumversorgungskonzepten und Mietspiegeln.
- Regulatorisches Monitoring: Verfolgen Sie den Fortgang der Trilog-Verhandlungen und die deutschen Umsetzungsdebatten.
- Förderinstrumente prüfen: Die EIB und die Berliner HOWOGE haben bereits eine InvestEU-Kreditlinie über 500 Mio. EUR abgeschlossen. Ähnliche Instrumente dürften folgen, sobald die geplante europäische Investitionsplattform startet.
- Kurzzeitvermietungsmodelle überprüfen: Neue Registrierungs- und Kontrollstrukturen für Plattformvermietungen könnten Kommunen belasten und indirekt zu strengeren lokalen Auflagen führen.
- Rechtlichen Rat einholen: Besonders bei Projekten in Großstädten mit bekanntem Wohnungsdruck.
Wählen Sie Priorität nach Portfoliogröße: Institutionelle Investoren mit Beständen in Hochpreisregionen sollten bereits jetzt Szenarioanalysen erstellen. Kleinanleger mit ein oder zwei Einheiten außerhalb von Stresszonen haben vorerst keinen Handlungsbedarf.
Makler-Pflichten EU Affordable Housing Act: Was ändert sich?
Makler haben derzeit keine neuen EU-Pflichten. Sollte der Affordable Housing Act in modifizierter Form in Kraft treten, ändert sich die Beratungspflicht grundlegend.
Was Makler voraussichtlich leisten müssen:
- Regulatorische Einstufung kommunizieren: Liegt ein Objekt in einer ausgewiesenen Stresszone, muss dieser Status aktiv in der Vermarktung und Beratung genannt werden.
- Beschränkungen für Kurzzeitvermietung erklären: Käufer und Investoren müssen über mögliche neue Auflagen informiert werden.
- Fördermöglichkeiten aufzeigen: Zugang zu EU-kofinanzierten Programmen kann ein Verkaufsargument werden.
Häufiger Fehler: Makler, die den Gesetzgebungsstatus als „noch nicht relevant“ abtun, verpassen die Gelegenheit, sich jetzt als Experten für regulatorische Risiken zu positionieren, bevor Wettbewerber das tun.
Gibt es Ausnahmen von der EU-Wohnungsrichtlinie für kleine Investoren?
Der aktuelle Entwurf enthält keine expliziten Schwellenwerte für kleine Privatinvestoren. Es ist jedoch wahrscheinlich, dass Ausnahmen im weiteren Gesetzgebungsverfahren diskutiert werden, da die Anforderungen an Registrierungs- und Kontrollsysteme gerade kleinere Gemeinden überfordern könnten.
Praktische Einschätzung: Wer maximal ein oder zwei Einheiten außerhalb von Stresszonen besitzt, wird von den geplanten Maßnahmen voraussichtlich nicht direkt betroffen sein. Wer jedoch in Kurzzeit-Plattformvermietung investiert, sollte kommunale Entwicklungen genau beobachten.
Bußgelder und Strafen EU-Wohnungsrichtlinie: Was droht?
Konkrete Bußgeldtatbestände enthält der bisherige Verordnungsentwurf nicht. Sanktionen würden, falls überhaupt, auf Ebene der Mitgliedstaaten bei der nationalen Umsetzung festgelegt werden. Bis dahin gelten ausschließlich die bestehenden deutschen Regelungen, also Zweckentfremdungsgesetze der Länder, kommunale Satzungen und das Mietrecht.
Kurzfazit: Wer heute die deutschen Regeln einhält, hat keine neuen EU-Strafrisiken zu befürchten.
Unterschiede: Subsidiaritätsrüge Deutschland im Vergleich zu anderen EU-Ländern
Deutschland ist nicht das einzige Land mit Vorbehalten gegenüber dem Entwurf. Der Bundesrat argumentiert spezifisch aus dem deutschen Bundesstaatsprinzip heraus: Die Länder haben eigene Zuständigkeiten in der Wohnungspolitik und bereits funktionierende Instrumente. Andere Mitgliedstaaten mit zentralistischerer Struktur sehen die Subsidiaritätsfrage weniger scharf.
| Aspekt | Deutschland | Andere EU-Länder |
|---|---|---|
| Hauptargument | Länderzuständigkeiten + bewährte Landesgesetze | Variierende nationale Kompetenzverteilungen |
| Instrument | Formelle Subsidiaritätsrüge des Bundesrats | Stellungnahmen nationaler Parlamente |
| Frist | 17. November 2026 | Identisch für alle |
| Wirkung | Verfahrensrechtliche Überprüfungspflicht | Identisch |
Wie beeinflusst die Richtlinie Mietpreise und Immobilienpreise?
Direkte Preiseffekte sind heute noch nicht messbar, da das Gesetz nicht gilt. Mittelfristig könnten ausgewiesene Stresszonen durch verstärkte Regulierung (Mietpreisbremsen, Umwandlungsverbote, Kurzzeitvermietungsauflagen) unter Druck geraten, was Investitionsrenditen mindert. Gleichzeitig könnten EU-Förderinstrumente Neubauprojekte attraktiver machen und das Angebot ausweiten.
Beide Effekte können parallel auftreten, je nachdem, ob ein Investor auf Bestand oder Neubau setzt.
Welche häufigen Fehler machen Investoren bei der Umsetzung?
- Abwarten ohne Monitoring: Den Gesetzgebungsstand nicht zu verfolgen, ist riskant. Märkte preisen regulatorische Risiken oft vor dem Inkrafttreten ein.
- Stresszonenkriterien unterschätzen: Wer annimmt, nur Großstädte seien betroffen, übersieht, dass EU-Schwellenwerte auch mittelgroße Städte erfassen könnten.
- Förderinstrumente ignorieren: Die geplante europäische Investitionsplattform ist eine Chance für institutionelle Anleger, Co-Investitionsmodelle mit EU-Risikoteilung zu nutzen.
- Kurzzeitvermietungsrisiken ausblenden: Neue Kontrollstrukturen könnten administrative Kosten erhöhen und die Wirtschaftlichkeit von Ferienwohnungsportfolios beeinträchtigen.
Gibt es Alternativen zur Einhaltung der EU-Wohnungsrichtlinie?
Eine rechtliche Alternative zur Einhaltung der Verordnung gibt es nicht, sobald sie in nationales Recht umgesetzt ist. Was Investoren stattdessen strategisch tun können:
- Portfolios frühzeitig aus potenziellen Hochrisikogebieten diversifizieren.
- In Neubau- und Sanierungsprojekte investieren, die für EU-Fördermittel qualifiziert sein werden.
- Bei Kurzzeitvermietungsmodellen rechtliche Compliance-Prozesse vorbereiten, bevor Registrierungspflichten bindend werden.
Fazit
Der EU Affordable Housing Act und die deutsche Subsidiaritätsrüge: Was auf Investoren und Makler zukommt, lässt sich in einem Satz zusammenfassen: Heute kein akuter Handlungsbedarf, aber klarer strategischer Beobachtungsbedarf. Die Bundesratsrüge zeigt, dass der politische Widerstand substanziell ist. Gleichzeitig signalisiert die EIB-Kreditlinie über 500 Mio. EUR, dass EU-Förderinstrumente für Affordable Housing bereits aktiv genutzt werden.
Konkrete nächste Schritte:
- Portfoliobestände bis Ende 2026 auf potenzielle Stresszonenüberschneidungen prüfen.
- Den Ausgang des Trilogs und die deutsche Bundesratsposition nach dem 17. November 2026 verfolgen.
- Makler sollten Beratungsangebote um die Dimension „regulatorische Einstufung“ erweitern, bevor Wettbewerber diesen Vorteil nutzen.
- Institutionelle Investoren sollten den Start der europäischen Investitionsplattform aktiv im Blick behalten und Kontakt zu EIB-Programmen aufnehmen.
- Bei Kurzzeitvermietungsportfolios jetzt interne Compliance-Prozesse für mögliche Registrierungspflichten aufbauen.
Die Richtlinie ist noch nicht final, aber der Markt reagiert auf Erwartungen. Wer jetzt vorbereitet ist, hat einen messbaren Vorteil.
Häufig gestellte Fragen (FAQ)
Ist der EU Affordable Housing Act bereits geltendes Recht in Deutschland? Nein. Es handelt sich um einen Kommissionsvorschlag vom September 2026. Das Gesetzgebungsverfahren hat noch nicht abgeschlossen; deutsches Miet- und Immobilienrecht gilt unverändert.
Was genau ist eine Subsidiaritätsrüge? Eine Subsidiaritätsrüge ist ein formelles Instrument nationaler Parlamente, mit dem sie geltend machen, dass die EU für eine bestimmte Regelung nach Art. 5 Abs. 3 EUV nicht zuständig ist. Der Bundesrat hat dieses Mittel am 16. Oktober 2026 gegenüber dem Affordable Housing Act eingesetzt.
Müssen Makler ihre Kunden jetzt schon auf die EU-Wohnungsrichtlinie hinweisen? Eine Rechtspflicht besteht noch nicht. Professionell handelnde Makler sollten Interessenten aber bereits heute auf das laufende Gesetzgebungsverfahren und mögliche regulatorische Risiken in Hochpreislagen hinweisen.
Was ist eine „area under housing stress“ im Sinne des Entwurfs? Ein Gebiet, in dem EU-weit einheitliche Kaufpreis-Einkommens-Schwellenwerte überschritten werden. In solchen Gebieten dürfen Mitgliedstaaten nach dem Entwurf bestimmte Schutzmaßnahmen ergreifen oder müssen diese ggf. ergreifen.
Gibt es bereits EU-Fördermittel für Affordable Housing? Ja. EIB und HOWOGE haben bereits eine InvestEU-Kreditlinie über 500 Mio. EUR abgeschlossen. Eine breitere EU-Investitionsplattform für bezahlbaren Wohnraum ist für 2026 geplant.
Wann wird der Affordable Housing Act frühestens verbindlich? Nach dem Ende des Trilogs, der Verabschiedung durch Rat und Parlament sowie einer nationalen Umsetzungsfrist. Realistische Schätzung: frühestens 2028 bis 2029.
Betrifft die Richtlinie auch Gewerbeimmobilien? Im aktuellen Entwurf primär nicht. Umwandlungen von Gewerbe- zu Wohnraum in Stresszonen könnten jedoch von neuen Genehmigungsvorbehalten erfasst sein.
Kann die Subsidiaritätsrüge den Entwurf stoppen? Nicht allein. Sie zwingt die Kommission zur Überprüfung, ändert aber das Gesetzgebungsverfahren nicht automatisch. Politisch erhöht sie den Druck auf Nachbesserungen.
Was passiert, wenn mehrere Mitgliedstaaten Subsidiaritätsrügen einlegen? Erreicht die Anzahl der Rügen bestimmte Quoren (sog. gelbe oder orangefarbene Karte), ist die Kommission zu einer vertieften Prüfung bzw. Rücknahme des Vorschlags verpflichtet.
Für wen gilt die Richtlinie ausdrücklich nicht? Explizite Ausnahmen für Privatpersonen oder Kleinvermieter enthält der aktuelle Entwurf nicht. Objekte außerhalb ausgewiesener Stresszonen wären faktisch nicht betroffen.
Weiterlesen in Immobilien
- Makler Hausbesichtigung: Ablauf, Teilnehmer, Fragen und Nachbereitung professionell organisieren
- Trendwende bei Immobilienpreisen und Mieten: Was Makler jetzt Kunden erklären müssen
- Immobilie verkaufen mit Photovoltaikanlage: Eigentum, Einspeisevertrag und Preis korrekt darstellen
- Studentenwohnung & Steuer
- Immobilie verkaufen mit bestehender Vermietung: Besichtigungen, Mieterschutz und Übergabe planen
- Immobilienverwaltung