Kaufpreise für Wohnimmobilien stagnieren oder gehen in den größten deutschen Städten leicht zurück, während Angebotsmieten im dritten Quartal 2026 so stark gestiegen sind wie seit Anfang 2025 nicht mehr. Die Trendwende bei Immobilienpreisen und Mieten bedeutet, dass Makler ihren Kunden heute differenziertere Entscheidungsgrundlagen liefern müssen als je zuvor.
Key Takeaways
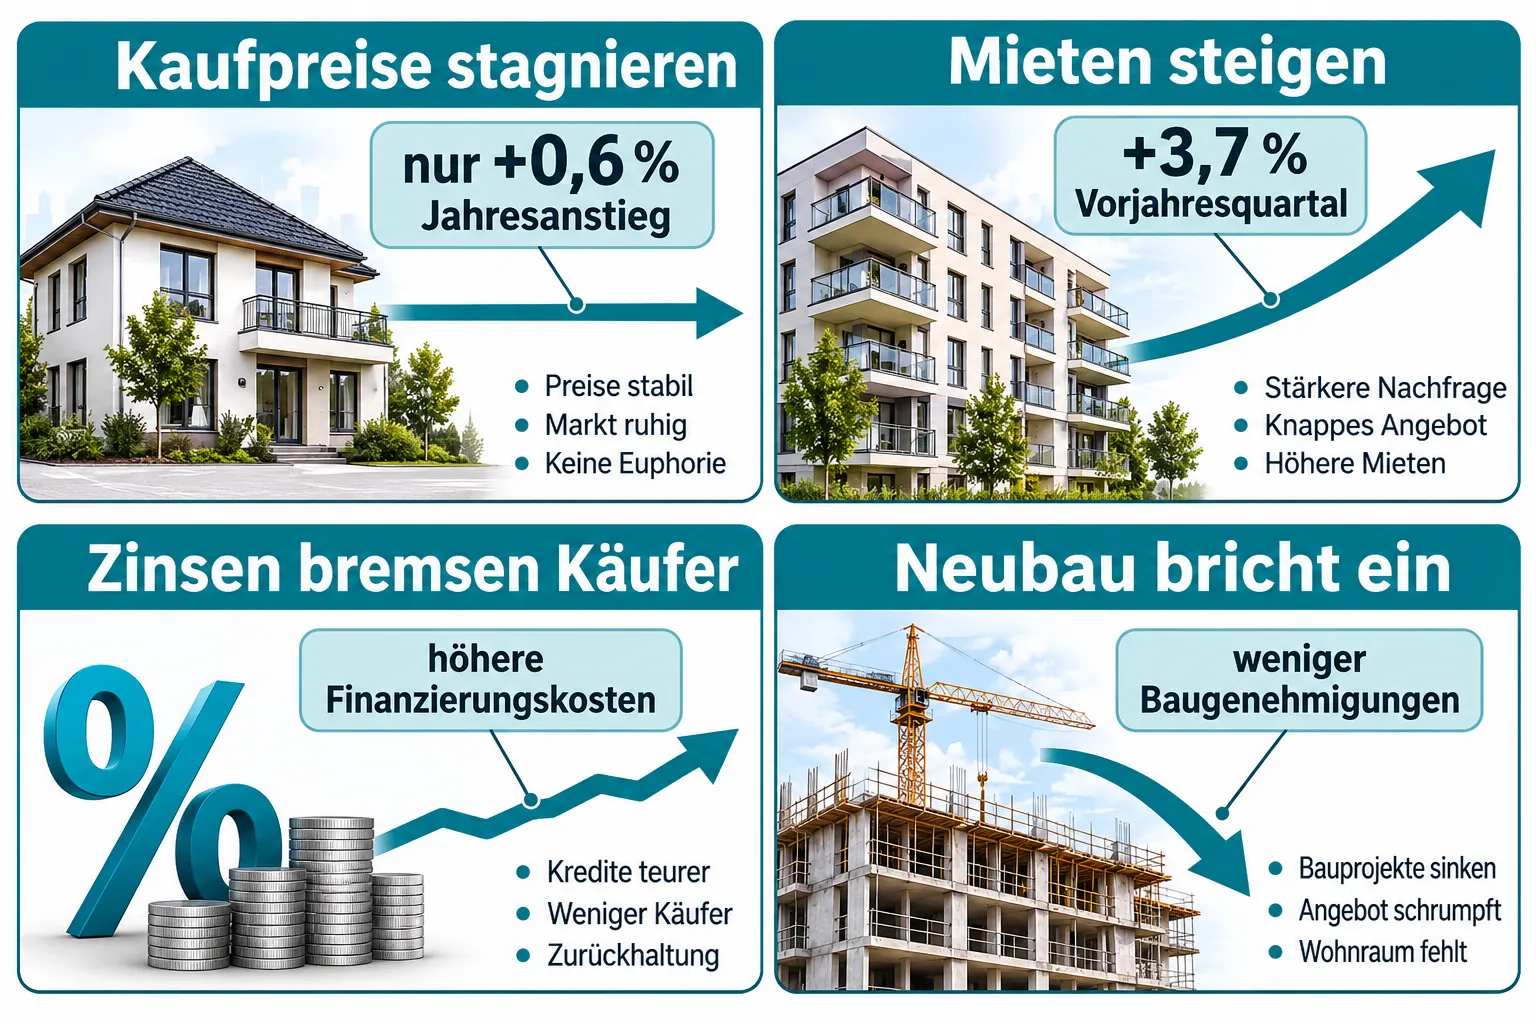
- Bundesweit stiegen Wohnimmobilienpreise im zweiten Quartal 2026 nur noch um rund 0,6 % gegenüber dem Vorjahr; in den sieben größten Städten gaben Eigentumswohnungen sogar um rund 0,4 % nach.
- Angebotsmieten kletterten im dritten Quartal 2026 um 3,7 % gegenüber dem Vorjahresquartal, laut GREIX-Mietpreisindex des Kieler Instituts für Weltwirtschaft der stärkste Quartalsanstieg seit Anfang 2025.
- Bestandswohnungen verteuern sich stärker als Neubau; inflationsbereinigt zeigen Neubaumieten sogar einen leichten Rückgang.
- Hamburg verzeichnet mit rund +6,7 % im Jahresvergleich (Kaltmiete ca. 23,70 €/m²) deutlich stärkere Mietsteigerungen als München (+1,9 %, ca. 22 €/m²).
- Hohe Zinsen drängen Kaufinteressenten zurück in den Mietmarkt und bremsen gleichzeitig den Neubau, was den Mietdruck weiter erhöht.
- Makler müssen den Automatismus „Kaufpreise steigen immer“ klar relativieren und Kunden zu einer individuellen Finanzierungsanalyse anleiten.
- Das Institut der deutschen Wirtschaft (IW) erwartet, dass schwache Neubautätigkeit die Mieten weiter steigen lässt, während Kaufpreise bestenfalls seitwärts laufen.
Was bedeutet Trendwende bei Immobilienpreisen eigentlich?
Eine Trendwende beschreibt den Wechsel von einer dominierenden Marktrichtung zu einer anderen. Im deutschen Immobilienmarkt 2026 heißt das konkret: Nach Jahren des fast durchgehenden Kaufpreisanstiegs wachsen Kaufpreise kaum noch oder sinken in einzelnen Segmenten, während Mieten gleichzeitig deutlich anziehen. Diese Entkopplung ist das Neue.
Früher bewegten sich Kauf- und Mietpreise oft parallel. Heute senden sie gegensätzliche Signale, was Kauf-vs.-Miet-Entscheidungen erheblich komplizierter macht.
Warum fallen oder stagnieren die Immobilienpreise gerade?
Der wichtigste Faktor ist der Zinsanstieg der letzten Jahre. Höhere Finanzierungszinsen verringern die Kaufkraft der Interessenten direkt: Wer früher bei gleichem Einkommen ein Objekt finanzieren konnte, erreicht heute oft nicht mehr die nötige Tragbarkeitsgrenze. Das drückt die Nachfrage und damit den Preisdruck nach unten.
Hinzu kommen:
- Gesunkene Transaktionsvolumen: Weniger Abschlüsse bedeuten weniger Preisdruck nach oben.
- Überangebotsrisiken in bestimmten Segmenten: Hochpreisige Neubauten finden weniger Käufer.
- Konjunkturelle Unsicherheit: Haushalte zögern bei großen Investitionen.
Das Statistische Bundesamt verzeichnet für das zweite Quartal 2026 bundesweit nur noch rund +0,6 % Preisanstieg gegenüber dem Vorjahr; in den sieben größten Städten lagen Eigentumswohnungen bereits leicht im Minus.
Wie wirkt sich die Marktkrise auf Mieten aus?
Höhere Zinsen treiben nicht nur Kaufpreise nach unten, sondern Mieten nach oben. Haushalte, die eigentlich kaufen wollten, bleiben Mieter. Das erhöht die Nachfrage im Mietmarkt bei gleichzeitig schwindendem Neubauangebot, weil auch Bauträger unter höheren Finanzierungskosten leiden.
Konkrete Zahlen für 2026:
- Bundesweiter Anstieg der Angebotsmieten: +3,7 % gegenüber dem Vorjahresquartal (GREIX, Q3 2026)
- IW-Auswertung: +4,5 % im bundesweiten Jahresvergleich, Umland der Metropolen sogar +5,2 %
- Bestandswohnungen stiegen stärker (+1,2 % zum Vorquartal) als Neubau (+0,6 %)
- Real (inflationsbereinigt) legte der Bestand zu, während Neubaumieten real leicht nachgaben
Makler sollten Kunden erklären: Der Mietmarkt ist heute in vielen Ballungsräumen das größere Preisrisiko als ein kurzfristiger Kaufpreisrückgang.
Welche Regionen sind vom Preisverfall oder Mietanstieg am stärksten betroffen?
Die Marktentwicklung verläuft regional sehr unterschiedlich. Makler, die das nicht kommunizieren, geben ihren Kunden ein falsches Gesamtbild.
| Stadt | Mietanstieg (Jahresvergleich) | Ø Kaltmiete Q3 2026 |
|---|---|---|
| Hamburg | ca. +6,7 % | ca. 23,70 €/m² |
| Berlin, Düsseldorf | deutliche Beschleunigung | regional variierend |
| München | ca. +1,9 % | ca. 22,00 €/m² |
München zeigt trotz des niedrigen Anstiegs weiterhin ein sehr hohes absolutes Preisniveau. Hamburg dagegen verzeichnet die stärkste Mietdynamik unter den großen Städten. Das Umland wächst laut IW mit +5,2 % sogar schneller als die Kernstädte selbst, da Mieter auf günstigere Lagen ausweichen.
Ist jetzt noch ein guter Zeitpunkt zum Hauskaufen, und für wen lohnt es sich?
Kaufen lohnt sich 2026 vor allem dann, wenn drei Bedingungen gleichzeitig erfüllt sind: solide Eigenkapitalquote (idealerweise 20 % oder mehr), langfristiger Zeithorizont (mindestens zehn Jahre) und stabiles Einkommen, das die aktuelle Zinslast trägt.
Kaufen sinnvoll, wenn:
- Die monatliche Kreditrate vergleichbar oder nur moderat höher als die Vergleichsmiete ist
- Regionale Mieten stark steigen und ein Kaufpreis stagniert (Mietrenditeargument)
- Langfristige Eigennutzung geplant ist
Kaufen weniger sinnvoll, wenn:
- Eigenkapital unter 10 %, weil Zinslast die Tragbarkeit übersteigt
- Kurzfristiger Wiederverkauf geplant ist (kaum Wertsteigerungspuffer)
- Kaufpreis noch deutlich über lokalem Mietmultiplikator liegt
Der frühere Automatismus, dass Kaufen immer die bessere Wahl ist, gilt nicht mehr. Makler müssen das klar aussprechen.
Sollte ich meine Immobilie jetzt verkaufen oder halten?
Halten ist in den meisten Fällen die rationalere Wahl, sofern die Immobilie vermietet ist und positive Cashflows erzielt. Steigende Mieten verbessern die Rendite, auch wenn der Verkaufspreis gerade stagniert.
Verkaufen kann sinnvoll sein, wenn:
- Hoher Finanzierungsdruck besteht und der aktuelle Marktwert die Restschuld deutlich übersteigt
- Die Immobilie leer steht oder schwer vermietbar ist
- Liquiditätsbedarf aus anderen Gründen besteht
Wichtig: Überteuertes Eigentum, das im Boom zu Höchstpreisen erworben wurde, hat weniger Puffer. Hier sollten Eigentümer realistisch kalkulieren, ob ein Verkauf heute besser ist als Warten auf eine Erholung, die Institute frühestens für 2027/2028 erwarten.
Werden die Preise weiter sinken oder stabilisieren sich bald?
Eine schnelle Erholung ist laut Institut der deutschen Wirtschaft (IW) und Kieler Institut für Weltwirtschaft (IfW) unwahrscheinlich. Das IfW erwartet für 2026 einen durchschnittlichen Mietanstieg von rund 3,3 % (nach 4,1 % in 2025), also etwas gedämpfter auf Jahressicht, aber mit deutlicher Beschleunigung seit dem Sommerquartal.
Bei Kaufpreisen gehen die meisten Institute davon aus, dass sie bestenfalls seitwärts laufen. Ein kräftiger Aufschwung setzt sinkende Zinsen und mehr Neubau voraus, beides ist 2026/2027 nicht in ausreichendem Umfang absehbar. Makler sollten Prognosen immer als Erwartung kommunizieren, nicht als gesichertes Ergebnis.
Wie beeinflussen Zinsen die Trendwende bei den Preisen?
Zinsen sind der Haupttreiber dieser Trendwende. Höhere Finanzierungszinsen wirken gleichzeitig auf zwei Kanälen: Sie bremsen Kaufpreise, indem sie Kaufinteressenten aus dem Markt drängen, und sie erhöhen Mieten, weil diese Interessenten im Mietmarkt verbleiben und gleichzeitig weniger Neubau entsteht.
Real vs. nominal ist dabei eine wichtige Unterscheidung für Kundengespräche: Laut GREIX stiegen Angebotsmieten im Quartalsvergleich real nur um 0,3 %, gegenüber dem Vorjahresquartal real um 0,7 %. Nominalzahlen klingen dramatischer. Makler, die beide Perspektiven erklären können, stärken ihre Glaubwürdigkeit erheblich.
Welche Fehler machen Käufer in diesem Markt?
Die häufigsten Fehler in einem stagnierenden Markt mit steigenden Mieten:
- Kaufpreis als einzigen Entscheidungsfaktor nutzen ohne Vergleich zur Alternativmiete
- Zu wenig Eigenkapital einsetzen und damit hohe Zinslast in Kauf nehmen
- Kurzfristigen Wiederverkauf einplanen in einem Markt ohne Wertsteigerungsdynamik
- Regionale Unterschiede ignorieren und bundesweite Schlagzeilen auf die eigene Zielregion projizieren
- Nominalpreise mit Realpreisen verwechseln, besonders bei Mietpreisentwicklungen
Für Makler bedeutet das: Aktives Aufklären über diese Fehler schützt die Kundenbeziehung und verhindert spätere Enttäuschungen.
Was passiert mit überteuerten Immobilien in dieser Phase?
Objekte, die im Boomzeitraum bis 2022 zu Spitzenpreisen erworben wurden, haben heute oft einen Marktwert, der nahe oder unter dem Kaufpreis liegt. Das bindet Eigentümer: Verkauf bedeutet Verlust, Halten bedeutet Zinslast.
Lösungsansätze für betroffene Eigentümer:
- Umschuldung prüfen, falls Zinsbindung bald ausläuft
- Vermietung statt Leerstand, um laufende Kosten zu decken
- Langfristige Haltestrategie entwickeln, mit realistischer Marktpreiserwartung für 2028+
Können Makler in diesem Markt noch gute Preise für Verkäufer erzielen?
Ja, aber nur mit realistischer Preisstrategie. Objekte, die zum Marktpreis angeboten werden, sind weiterhin verkäuflich. Überteuerte Angebote hingegen bleiben lange liegen, was den Verhandlungsdruck erhöht und letztlich zu niedrigeren Abschlusspreisen führt.
Erfolgsfaktoren für Makler 2026:
- Fundierte, datenbasierte Wertermittlung statt optimistischer Schätzung
- Klare Kommunikation über aktuelle Marktlage ohne Schönfärberei
- Beratung zur Verkaufsvorbereitung (energetischer Zustand, Modernisierungsstand)
- Regionale Benchmarks statt nationaler Durchschnittswerte nutzen
Fazit: Was Makler jetzt konkret tun sollten
Die Trendwende bei Immobilienpreisen und Mieten ist kein vorübergehendes Rauschen. Sie ist das Ergebnis struktureller Kräfte, vor allem hoher Zinsen und schwacher Neubautätigkeit, die mindestens noch bis 2027 wirken dürften.
Konkrete nächste Schritte für Makler:
- Kundengespräche mit aktuellen Regionaldaten führen, nicht mit bundesweiten Durchschnittswerten
- Real- vs. Nominalpreise erklären, damit Kunden Meldungen richtig einordnen können
- Den Kauf-Miet-Vergleich individuell und konkret durchrechnen, nicht pauschal empfehlen
- Verkaufspreisempfehlungen konservativ und marktkonform gestalten, um Vermarktungsstaus zu vermeiden
- Prognosen transparent als Erwartung kommunizieren, nie als Garantie
Wer heute ehrlich berät, baut langfristige Kundenbindung auf. Wer den alten Automatismus „Kaufen lohnt sich immer“ weiterverbreitet, verliert Vertrauen.
FAQ: Trendwende bei Immobilienpreisen und Mieten
Wie stark sind Kaufpreise 2026 gesunken? Bundesweit stiegen sie nur noch um rund 0,6 % gegenüber dem Vorjahr. In den sieben größten Städten gaben Eigentumswohnungen im Jahresvergleich sogar um rund 0,4 % nach.
Warum steigen Mieten, obwohl Kaufpreise stagnieren? Weil Zinsbelastung viele potenzielle Käufer im Mietmarkt hält und gleichzeitig der Neubau wegen höherer Baukosten und Finanzierungskosten eingebrochen ist.
Welche Stadt hat den stärksten Mietanstieg 2026? Hamburg mit rund +6,7 % im Jahresvergleich auf eine Durchschnittskaltmiete von ca. 23,70 €/m² im dritten Quartal 2026.
Ist Mieten jetzt besser als Kaufen? Das hängt stark von der Region und dem individuellen Eigenkapital ab. In Märkten mit starken Mietsteigerungen und stagnierende Kaufpreisen kann Kaufen langfristig sinnvoller bleiben, sofern die Finanzierung tragbar ist.
Wann werden Kaufpreise wieder steigen? Institute wie IW und IfW erwarten frühestens 2027/2028 eine spürbare Erholung, gebunden an sinkende Zinsen und mehr Neubau.
Was unterscheidet Bestands- von Neubaumieten 2026? Bestandsmieten stiegen im Sommerquartal 2026 um 1,2 % zum Vorquartal und legten real zu. Neubaumieten wuchsen nur um 0,6 % und wiesen inflationsbereinigt sogar einen leichten Rückgang auf.
Sollten Vermieter jetzt Mieten erhöhen? Marktmieten steigen, aber Erhöhungen müssen rechtlich zulässig sein. Makler und Verwalter sollten die Vergleichsmietenentwicklung regional prüfen und Erhöhungen gesetzeskonform umsetzen.
Was ist der GREIX-Mietpreisindex? Der GREIX ist ein Mietpreisindex des Kieler Instituts für Weltwirtschaft, der auf Angebotsmieten basiert und quartalsweise Markttrends für Deutschland abbildet.
Wie erkläre ich als Makler die Trendwende einem Erstkäufer? Am besten mit einem direkten Vergleich: monatliche Kreditrate vs. Vergleichsmiete in der Zielregion, ergänzt um einen langfristigen Wertentwicklungspfad auf Basis aktueller Marktdaten.
Welche Immobilientypen sind am stärksten vom Preisrückgang betroffen? Eigentumswohnungen in den größten Städten, besonders hochpreisige Neubausegmente. Einfamilienhäuser im Umland zeigen eine etwas robustere Preisentwicklung, laut IW mit +5,2 % Mietsteigerung auch attraktivere Mietrenditen.
Weiterlesen in Immobilien
- EU Affordable Housing Act und deutsche Subsidiaritätsrüge: Was auf Investoren und Makler zukommt
- Studentenwohnung & Steuer
- Makler Hausbesichtigung: Ablauf, Teilnehmer, Fragen und Nachbereitung professionell organisieren
- Immobilienverwaltung
- Immobilie verkaufen mit Photovoltaikanlage: Eigentum, Einspeisevertrag und Preis korrekt darstellen
- WG finden mit WG-Gesucht.de – Lohnt sich das Portal?