Eine IPO-Zeichnung ist der Prozess, bei dem Anleger Aktien eines Unternehmens vor dem Börsengang zu einem festgelegten Emissionspreis beantragen. Ob und wie viele Aktien zugeteilt werden, hängt von der Nachfrage ab. Nach der Zuteilung gelten für Altaktionäre und Management meist Lock-up-Fristen von 90 bis 180 Tagen, die einen sofortigen Verkauf verhindern. Privatanleger, die über Zeichnung zugeteilt bekommen, können ihre Aktien in der Regel ab dem ersten Handelstag frei veräußern.
Key Takeaways
- Die Zeichnungsfrist dauert meist nur wenige Tage bis zwei Wochen; eine garantierte Zuteilung gibt es nie.
- Bei Überzeichnung erhalten Privatanleger oft nur einen Bruchteil der beantragten Menge, häufig nach einer pauschalen Quote.
- Lock-up-Fristen betreffen vorrangig Altaktionäre und das Management, nicht die über Zeichnung eintretenden Privatanleger.
- Übliche Lock-up-Dauer: 90 bis 180 Tage, bei bestimmten Emissionen auch bis zu 24 Monate.
- Der Erstnotizpreis kann deutlich vom Emissionspreis abweichen, nach oben wie nach unten.
- Privatanleger können IPO-Aktien über Direktkauf nach der Erstnotiz erwerben, ohne am Zeichnungsprozess teilzunehmen.
- Der Ablauf eines Lock-ups kann erheblichen Verkaufsdruck und damit Kursrückgänge auslösen.
- Broker in Deutschland, die Zeichnungen anbieten, verlangen teils Mindestordervolumen oder Depotbedingungen.
Wie funktioniert der Ablauf einer IPO-Zeichnung?
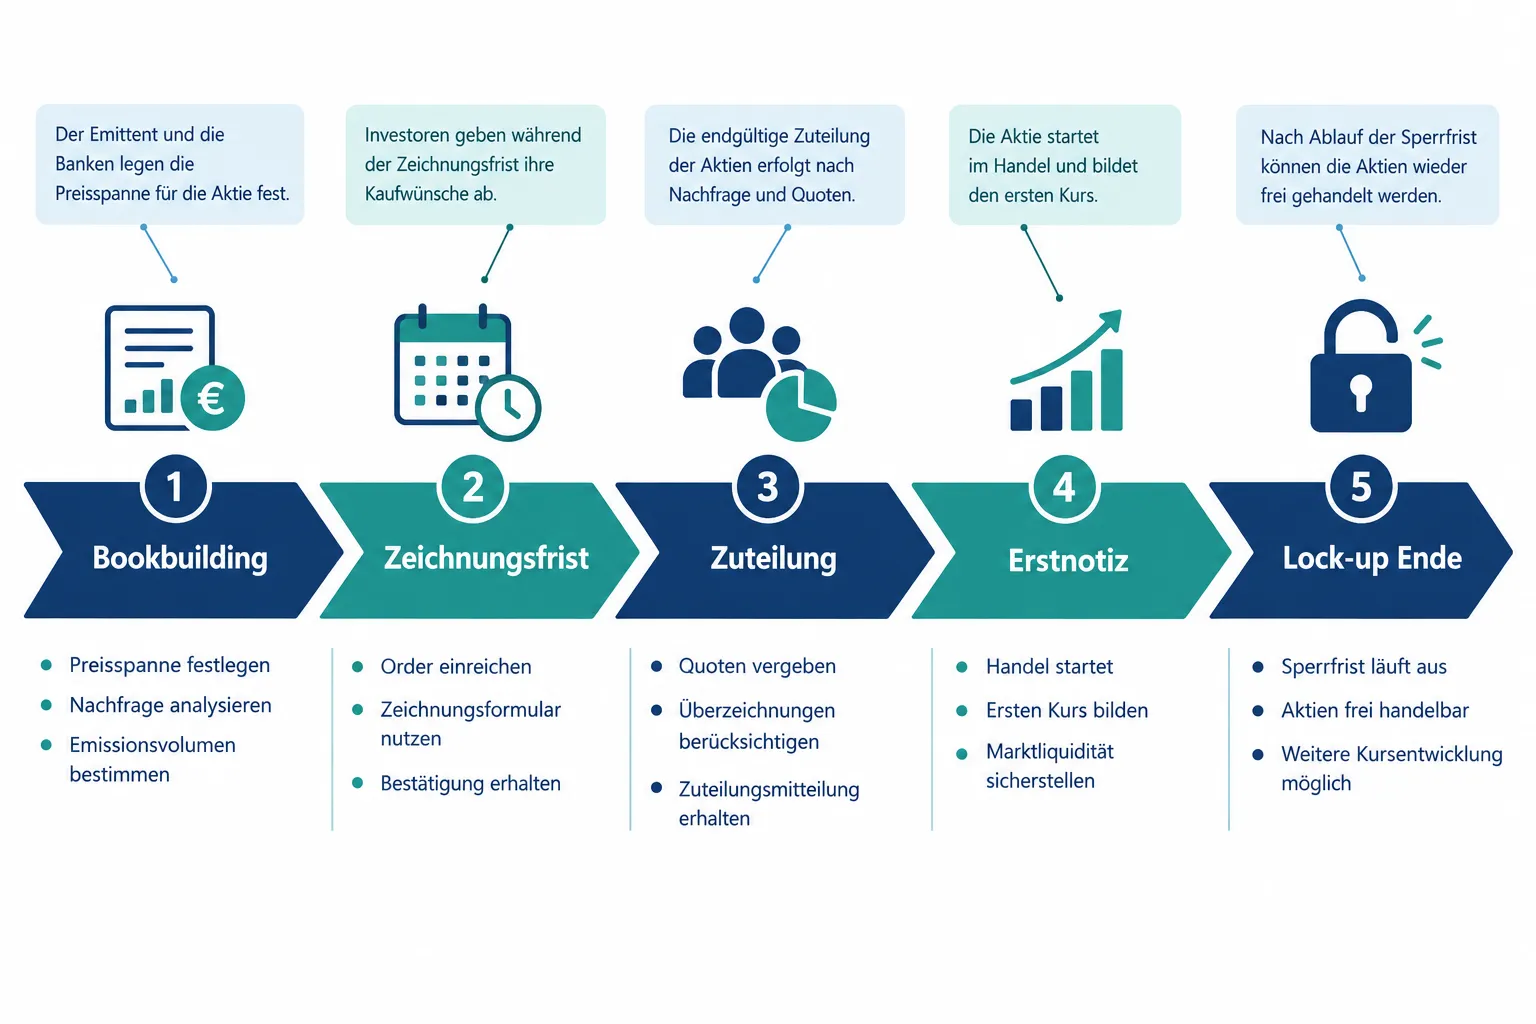
Der Ablauf gliedert sich in drei klar getrennte Phasen: Bookbuilding, Zeichnungsfrist und Zuteilung. Dieses IPO-Zeichnung-erklärt-Grundprinzip gilt für die meisten klassischen Börsengänge in Deutschland und Europa.
Phase 1: Bookbuilding Das begleitende Bankenkonsortium ermittelt den Marktpreis, indem es bei institutionellen Investoren Kaufinteresse und Preisobergrenze abfragt. Das Ergebnis ist eine Preisspanne, zum Beispiel 18 bis 22 Euro je Aktie.
Phase 2: Zeichnungsfrist Innerhalb dieser Frist (meist drei bis zehn Handelstage) geben Privatanleger über ihren Broker eine Zeichnungsorder ab. Sie benennen dabei eine gewünschte Stückzahl und akzeptieren entweder einen festen Preis oder den abschließend festgelegten Emissionspreis.
Phase 3: Zuteilung und Erstnotiz Nach Ablauf der Frist wird der endgültige Emissionspreis festgesetzt. Die Aktien werden zugeteilt, und einige Tage später findet die Erstnotiz an der Börse statt.
Wie funktioniert die Zuteilung bei Überzeichnung eines IPOs?
Bei den meisten bedeutenden Börsengängen ist die Nachfrage deutlich höher als das Angebot. Überzeichnung ist die Regel, nicht die Ausnahme. In diesem Fall können nicht alle Zeichnungsaufträge vollständig bedient werden.
Das Konsortium entscheidet nach dem Orderbuch, wie Aktien verteilt werden:
- Institutionelle Investoren erhalten bevorzugt Zuteilung, weil sie große Volumina garantieren und langfristige Stabilität sichern sollen.
- Privatanleger werden oft mit einer pauschalen Quote bedient, etwa nach dem Prinzip: Jeder Zeichner erhält denselben Prozentsatz seiner beantragten Menge.
- Bei extremer Überzeichnung kann die Zuteilung für Privatanleger auch per Losverfahren erfolgen.
Konsequenz: Wer 500 Aktien zeichnet, erhält bei zehnfacher Überzeichnung möglicherweise nur 50. Nicht zugeteilt bekommene Beträge werden nach der Zuteilung vollständig zurückgebucht.
Wie viele Aktien bekomme ich, wenn ich ein IPO zeichne?
Eine feste Zusage gibt es nicht. Die tatsächliche Zuteilungsquote hängt von der Gesamtnachfrage ab, die erst nach Ablauf der Zeichnungsfrist bekannt ist.
Faustregel: Je stärker ein IPO medial beachtet wird, desto geringer ist die Zuteilungsquote für Privatanleger. Bei sehr gefragten Emissionen liegt sie gelegentlich unter 10 Prozent der beantragten Menge. Bei wenig bekannten Unternehmen kann auch vollständige Zuteilung möglich sein, was aber umgekehrt ein Warnsignal für mangelndes Investoreninteresse sein kann.
Was passiert, wenn ich beim überzeichneten IPO nicht berücksichtigt werde?
Wer keine oder nur wenig Aktien zugeteilt bekommt, erhält das gebundene Kapital automatisch zurück. Einige Broker buchen es noch am Tag der Zuteilungsbekanntgabe zurück, andere erst wenige Werktage später.
Danach bestehen zwei Möglichkeiten:
- Kauf nach der Erstnotiz zum dann gültigen Marktpreis, der über oder unter dem Emissionspreis liegen kann.
- Abwarten und die Kursentwicklung beobachten, bevor eine Kaufentscheidung getroffen wird.
Warum gibt es Sperrfristen und Lock-up-Phasen bei IPOs?
Lock-up-Fristen sollen verhindern, dass Altaktionäre und das Management unmittelbar nach dem Börsengang ihre Anteile massenhaft verkaufen und so den Kurs einbrechen lassen. Sie sind in der Regel vertraglich im Emissionsprospekt festgehalten und von der BaFin geprüfte Unterlagen enthalten die genaue Ausgestaltung.
Aus Sicht des Marktes schützen Lock-ups die neuen Investoren davor, dass „Insider“ unmittelbar nach einem erfolgreichen ersten Handelstag Kasse machen. Sie signalisieren auch, dass das Management selbst an den langfristigen Wert des Unternehmens glaubt.
Wie lange dauert die Sperrfrist nach einem IPO?
Die übliche Lock-up-Frist beträgt 90 bis 180 Tage nach der Erstnotiz. Bei Technologieunternehmen oder Wachstumstiteln können Vereinbarungen auch bis zu 24 Monate gelten, besonders wenn Wagniskapitalgeber beteiligt sind.
Gestaffelte Lock-ups sind ebenfalls verbreitet: Zum Beispiel dürfen nach 90 Tagen 25 Prozent der gesperrten Aktien verkauft werden, nach 180 Tagen weitere 25 Prozent und so weiter.
Technisch umgesetzt wird die Sperre oft über eine separate ISIN (Sperr-ISIN), die nach Ablauf der Frist in die reguläre Aktien-ISIN umgewandelt wird.
Was ist der Unterschied zwischen Lock-up-Periode und Handelssperre?
Diese beiden Begriffe klingen ähnlich, beziehen sich aber auf unterschiedliche Personengruppen und Situationen.
| Begriff | Wen es betrifft | Dauer / Basis |
|---|---|---|
| Lock-up-Periode | Altaktionäre, Management, Pre-IPO-Investoren | Vertraglich, 90-180 Tage, teils länger |
| Handelssperre | Alle Anleger (kurzfristig, regulatorisch) | Börsenregulatorisch, wenige Stunden bis Tage |
| Zeichnungs-Zuteilung | Neue Privatanleger über IPO-Zeichnung | Frei handelbar ab erster Notiz |
Wichtig: Privatanleger, die Aktien über die Zeichnung erwerben, sind von der Lock-up-Periode in der Regel nicht betroffen. Sie können ihre Aktien ab dem ersten Handelstag frei verkaufen.
Kann ich IPO-Aktien direkt nach dem ersten Handelstag verkaufen?
Ja, Privatanleger, die Aktien über die IPO-Zeichnung zugeteilt bekommen haben, können diese in der Regel ab der Erstnotiz frei verkaufen. Es gibt keine regulatorische Pflicht, die sie zur Haltedauer zwingt.
Dennoch sollte man zwei Aspekte bedenken:
- Preisunsicherheit am ersten Handelstag: Der Eröffnungskurs kann erheblich vom Emissionspreis abweichen. Ein sofortiger Verkauf bedeutet manchmal Verlust, wenn der Kurs unter dem Emissionspreis eröffnet.
- Steuerliche Behandlung: Gewinne unterliegen der Abgeltungsteuer in Deutschland. Eine Mindesthaltedauer beeinflusst in Deutschland (anders als in manchen anderen Ländern) die Steuerhöhe nicht.
Kann ich als Privatperson an IPO-Zeichnungen teilnehmen?
Ja, aber nicht über jeden Broker. In Deutschland ermöglichen verschiedene Anbieter die Teilnahme an IPO-Zeichnungen für Privatanleger, darunter Comdirect, ING, DKB und die Onvista Bank. Auch einige Neobroker wie Flatex bieten Zugang zu ausgewählten Börsengängen an.
Voraussetzungen sind meist:
- Ein bestehendes Wertpapierdepot beim jeweiligen Anbieter
- Ausreichendes Guthaben oder Verfügungsrahmen für die gewünschte Zeichnungsmenge
- Akzeptanz der im Emissionsprospekt genannten Bedingungen
Nicht jede Emission ist bei jedem Broker zeichenbar. Besonders US-amerikanische IPOs (z.B. über NASDAQ) sind für deutsche Privatanleger über heimische Broker oft schwer oder gar nicht zeichenbar.
Welche Kosten und Gebühren entstehen bei der IPO-Zeichnung?
Für Privatanleger fallen beim Zeichnungsprozess selbst üblicherweise keine direkten Ausgabeaufschläge an, da der Emissionspreis bereits die Marge des Konsortiums enthält. Trotzdem entstehen indirekte Kosten:
- Depotführungsgebühren des genutzten Brokers
- Transaktionsgebühren bei späterem Kauf oder Verkauf
- Manche Broker berechnen eine Zeichnungsgebühr (oft pauschal 5 bis 15 Euro), dies variiert je Anbieter
Die Kapital-Blockierung während der Zeichnungsfrist ist ein weiterer versteckter Kostenfaktor: Das eingesetzte Kapital ist gebunden und kann nicht anderweitig investiert werden, bis die Zuteilung erfolgt.
Welche Chancen und Risiken hat die IPO-Zeichnung für Privatanleger?
Die IPO-Zeichnung bietet die Möglichkeit, Aktien zum Emissionspreis zu erwerben, bevor der Markt sie bewertet. Wer bei einem stark nachgefragten IPO zugeteilt wird, kann am ersten Handelstag von einem deutlichen Kursaufschlag profitieren. Dieses Potenzial ist real, aber nicht garantiert.
Chancen:
- Einstieg zum Emissionspreis vor möglichem Kursanstieg
- Zugang zu Wachstumsunternehmen in einer frühen öffentlichen Phase
- Keine Lock-up-Bindung für neue Privatanleger
Risiken:
- Der Kurs kann am ersten Handelstag unter den Emissionspreis fallen
- Nur geringe oder gar keine Zuteilung bei Überzeichnung
- Begrenzte historische Daten für Neulinge an der Börse
- Lock-up-Ablauf nach 90 bis 180 Tagen kann Kursdruck erzeugen
Zu beachten: Die begehrtesten IPOs werden am stärksten überzeichnet. Wer zugeteilt wird, hat oft Glück gehabt, keine Analyse betrieben.
Wie kann ich meine Chancen auf Zuteilung beim IPO erhöhen?
Die Zuteilungschancen lassen sich durch einige gezielte Maßnahmen verbessern, ohne dabei das Risiko zu erhöhen.
- Höhere Zeichnungsmenge beantragen: Wer mehr zeichnet, erhält bei proportionaler Zuteilung mehr Aktien, auch wenn die Quote gering ist.
- Mehrere Broker nutzen: Sofern es die Emissionsbedingungen erlauben, kann über verschiedene Depot-Zugänge gezeichnet werden.
- Früh zeichnen: Einige Broker vergeben bei frühzeitiger Ordereinreichung bevorzugte Berücksichtigung.
- Bestandskundenstatus: Manche Banken priorisieren langjährige Depotinhaber.
Achtung: Das Einsetzen von deutlich mehr Kapital als beabsichtigt, nur um die Zuteilungsquote zu erhöhen, birgt das Risiko einer unerwünschten Vollzuteilung bei einem schwachen IPO.
Was sollte ich vor einer IPO-Zeichnung unbedingt beachten?
Vor jeder Zeichnung gilt: Den Emissionsprospekt lesen. Dieses von der BaFin geprüfte Dokument enthält alle wesentlichen Informationen zu Unternehmensrisiken, Lock-up-Bedingungen, Verwendung des Emissionserlöses und den finanziellen Kennzahlen.
Checkliste vor der Zeichnung:
- Emissionsprospekt auf Chancen und Risiken prüfen
- Preisspanne und Bewertung mit Wettbewerbern vergleichen
- Lock-up-Strukturen für Altaktionäre verstehen
- Eigenes maximales Investitionsbudget festlegen
- Broker auf Verfügbarkeit der Emission prüfen
- Zuteilungsregeln und Rückbuchungsfristen beim Broker abfragen
Kann ich IPO-Anteile vor Ende der Sperrfrist verkaufen?
Privatanleger, die über eine Zeichnung eingestiegen sind, können ihre Aktien jederzeit nach der Erstnotiz verkaufen. Die Sperrfrist (Lock-up) trifft sie nicht.
Wer hingegen Aktien als Mitarbeiter, Business Angel oder Pre-IPO-Investor hält und einer Lock-up-Vereinbarung unterliegt, kann diese Anteile vor Ablauf der Frist grundsätzlich nicht verkaufen. Technisch verhindert dies die Sperr-ISIN: Die Aktien sind im Depot als nicht handelbar markiert, bis die Freigabe erfolgt.
Ausnahmen sind selten und bedürfen einer expliziten Genehmigung durch das Konsortium oder den Emittenten.
Was passiert beim Ablauf der Lock-up-Frist?
Der Ablauf der Lock-up-Frist ist ein bekanntes Ereignis im IPO-Kalender. Wenn Altaktionäre und Management erstmals verkaufen dürfen, kommt es häufig zu einem erhöhten Angebot an Aktien auf dem Markt.
Das kann zu Kursrückgängen führen, muss es aber nicht. Wenn erwartet wird, dass die Lock-up-Inhaber nur wenig verkaufen (etwa weil sie weiterhin von der Unternehmensentwicklung überzeugt sind), bleibt der Effekt gering. Historisch gesehen jedoch verzeichnen Aktien in den Wochen rund um den Lock-up-Ablauf überdurchschnittliche Volatilität.
Für neue Investoren kann das Lock-up-Ende eine Gelegenheit für einen günstigeren Einstieg sein.
Fazit: So gehen Anleger vorbereitet in eine IPO-Zeichnung
Die IPO-Zeichnung erklärt sich als Prozess, der auf den ersten Blick unkompliziert wirkt, aber mehrere Fallstricke für unvorbereitete Anleger enthält. Die wichtigsten Erkenntnisse in der Praxis:
Actionable Next Steps:
- Emissionsprospekt vollständig lesen, bevor eine Zeichnungsorder aufgegeben wird.
- Zuteilungserwartungen realistisch setzen: Bei starkem Medieninteresse ist die Zuteilungsquote oft sehr gering.
- Lock-up-Termine im Kalender markieren: Der Ablauf der Sperrfrist beeinflusst den Kurs und kann Einstiegs- oder Ausstiegschancen bieten.
- Alternative zum Zeichnen prüfen: Der Direktkauf nach der Erstnotiz erlaubt eine informiertere Entscheidung auf Basis erster Handelstage.
- Diversifikation nicht vergessen: IPO-Aktien einzelner Unternehmen sind volatiler als breit gestreute Indexinvestments.
Wer diese Grundregeln befolgt, kann die Chancen einer IPO-Zeichnung nutzen, ohne die häufigsten Fehler unerfahrener Erstzeichner zu begehen.
FAQ: IPO-Zeichnung, Zuteilung und Sperrfristen
Wie lange dauert eine Zeichnungsfrist? In der Regel drei bis zehn Handelstage, maximal zwei Wochen. Das genaue Datum steht im Emissionsprospekt.
Wird mein Geld während der Zeichnungsfrist gesperrt? Ja, viele Broker reservieren das benötigte Kapital während der Zeichnungsfrist. Nicht zugeteilt bekommene Beträge werden nach der Zuteilung zurückgebucht.
Muss ich als Privatanleger eine Sperrfrist einhalten? Nein, Privatanleger, die über Zeichnung einsteigen, unterliegen keiner Lock-up-Pflicht und können ab dem ersten Handelstag verkaufen.
Was ist der Unterschied zwischen Emissionspreis und Erstnotiz? Der Emissionspreis ist der festgelegte Kaufpreis bei Zuteilung. Die Erstnotiz ist der erste tatsächliche Börsenkurs nach Handelsstart, der davon abweichen kann.
Können Lock-up-Fristen vorzeitig aufgehoben werden? Selten und nur mit Zustimmung des Emissionskonsortiums. Im Normalfall gelten die im Prospekt vereinbarten Fristen unveränderlich.
Was passiert, wenn der Börsengang abgesagt wird? Wird ein IPO vor der Erstnotiz zurückgezogen, erhalten alle Zeichner ihr Kapital vollständig zurück.
Lohnt sich die Zeichnung eines IPOs gegenüber dem Kauf nach der Erstnotiz? Das hängt vom jeweiligen IPO ab. Die Zeichnung ermöglicht den Einstieg zum Emissionspreis, birgt aber das Risiko eines schwächeren ersten Handelstags. Der Kauf nach der Erstnotiz erlaubt eine bessere Preiseinschätzung.
Kann der Emissionspreis nach der Zeichnungsfrist noch geändert werden? Der endgültige Emissionspreis wird erst nach Abschluss der Zeichnungsfrist auf Basis des Orderbuchs festgelegt. Er kann innerhalb der Preisspanne variieren.
Wie erfahre ich, ob ich zugeteilt wurde? Über die Depotmitteilung des Brokers, die in der Regel am Tag nach Ablauf der Zeichnungsfrist oder kurz danach eingegangen wird.
Was ist ein Direct Listing und unterscheidet es sich von einem klassischen IPO? Beim Direct Listing werden keine neuen Aktien ausgegeben; bestehende Aktionäre verkaufen direkt an der Börse. Es gibt keine Zeichnungsphase und keinen Emissionspreis, den Privatanleger festlegen können.
Meta-Titel: IPO-Zeichnung erklärt: Zuteilung, Lock-up & erster Handelstag
Meta-Beschreibung: IPO-Zeichnung erklärt: Wie Zuteilung bei Überzeichnung funktioniert, was Lock-up-Fristen bedeuten und wann Sie Aktien nach dem ersten Handelstag verkaufen können.
Weiterlesen in Finanzen
- Penny Stocks richtig beurteilen: Liquidität, Verwässerung, Delisting und Betrugsrisiken
- Aktiensektoren analysieren: Zyklische und defensive Branchen im Konjunkturvergleich
- Aktienportfolio für Einsteiger aufbauen: 5 Modelle für Branchen, Länder und Einzelaktien
- Quartalszahlen richtig einordnen: Umsatzqualität, Prognose, Cashflow und Guidance
- Bull Market, Bear Market oder Korrektur? Börsenphasen erkennen und die Strategie anpassen
- Studentenwohnung & Steuer