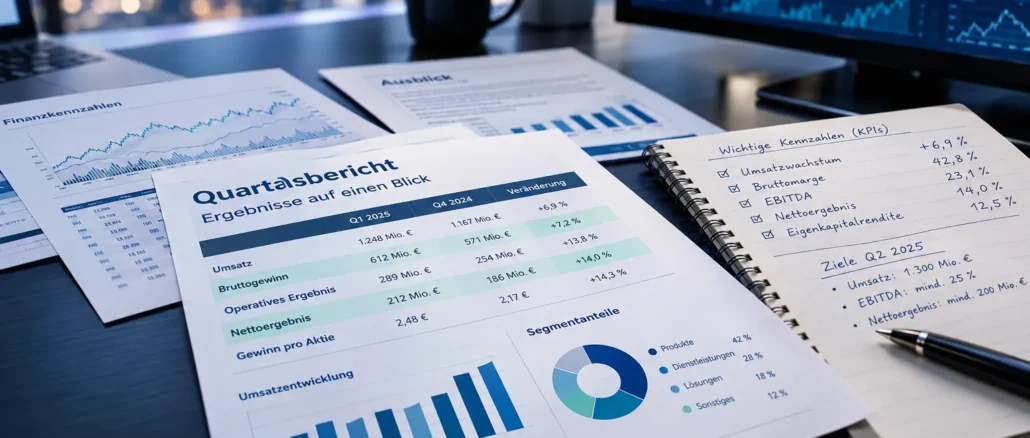
Ein Ergebnisbericht kann trotz steigendem Gewinn enttäuschen und trotz ausgewiesenem Verlust überzeugen. Quartalszahlen richtig einordnen bedeutet, hinter die Headline-Zahlen zu schauen: Wie nachhaltig ist das Wachstum? Wie nah ist der Cashflow am Gewinn? Und was sagt das Management über die Zukunft? Wer nur EPS und Umsatz liest, sieht höchstens die Hälfte.
Key Takeaways
- Umsatzqualität ist wichtiger als der absolute Umsatz: Wachstum aus Volumen und Preis ist nachhaltiger als Wachstum durch Rabatte oder Sondereffekte.
- Organisches Wachstum trennt echte Geschäftsdynamik von zugekauftem Wachstum durch Akquisitionen.
- Der operative Cashflow ist schwerer zu manipulieren als der ausgewiesene Gewinn und gilt als verlässlicherer Indikator für Unternehmensqualität.
- Guidance ist oft kursrelevanter als die Zahlen des abgelaufenen Quartals: Eine Prognosesenkung schlägt fast immer stärker durch als ein verfehltes Quartal.
- Einmaleffekte und Sonderposten verzerren die Darstellung erheblich; bereinigte Kennzahlen brauchen immer eine kritische Gegenkontrolle.
- Der Vergleich mit dem Vorjahreszeitraum (Year-on-Year) ist aussagekräftiger als der Quartalsvergleich, weil viele Branchen saisonal schwanken.
- Working Capital und Forderungen zeigen, ob ein Unternehmen seine Umsätze wirklich in Geld umwandelt oder nur auf dem Papier wächst.
- Mindestens acht bis zwölf Quartale sollten analysiert werden, um Muster von Ausreißern zu unterscheiden.
- Der Vergleich mit dem Analystenkonsens ist Pflicht: Ohne Markterwartungen lässt sich kaum beurteilen, ob ein Bericht gut oder schlecht ist.
Was bedeutet Umsatzqualität und warum ist sie wichtiger als der reine Umsatz?
Umsatzqualität beschreibt, woher das Wachstum kommt und ob es dauerhaft haltbar ist. Ein Unternehmen, das seinen Umsatz nur durch aggressive Rabatte oder kurzfristige Einmalaufträge steigert, sieht auf den ersten Blick genauso gut aus wie eines, das echten Preissetzungsspielraum und Volumenzuwächse hat.
Beim Lesen von Quartalszahlen empfiehlt es sich, das Umsatzwachstum nach drei Treibern aufzuschlüsseln:
- Volumen: Werden tatsächlich mehr Einheiten verkauft?
- Preis: Kann das Unternehmen höhere Preise durchsetzen?
- Mix: Verschiebt sich der Absatz zu margenstärkeren Produkten?
Gleichzeitig sollten Brutto- und operative Margen neben dem Umsatz geprüft werden. Steigt der Umsatz, während die Marge fällt, deutet das auf Preisdruck, steigende Inputkosten oder erkauftes Wachstum hin. Umgekehrt signalisiert ein Gewinnwachstum, das den Umsatzzuwachs übertrifft, mögliche Skaleneffekte oder Kostendisziplin.
Häufiger Fehler: Nur auf das prozentuale Umsatzwachstum zu schauen, ohne die Margenseite zu prüfen. Ein Umsatzplus von 12 % bei einer Bruttomargenkompression von vier Prozentpunkten ist kein positives Signal.
Wie unterscheidet sich organisches Wachstum vom Gesamtumsatz in Quartalszahlen?
Organisches Wachstum zeigt, wie viel ein Unternehmen aus eigener Kraft gewachsen ist, ohne Zukäufe oder Währungseffekte. Der Gesamtumsatz dagegen kann stark durch Akquisitionen aufgebläht sein, die nichts über die operative Stärke des Kerngeschäfts aussagen.
Bei Unternehmen mit aktivem M&A-Programm sollte der organische Wachstumsbeitrag immer separat ausgewiesen sein oder aus den Berichten herausgerechnet werden. Eine Faustregel: Wächst das organische Segment schneller als der Gesamtumsatz, fließt das Geld in das Kerngeschäft. Wächst nur der Konsolidierungskreis, ist Skepsis angebracht.
Auch Währungseffekte können den Umsatz erheblich verzerren, besonders bei multinationalen Konzernen. Währungsbereinigtes organisches Wachstum ist deshalb die sauberste Vergleichsgröße.
Warum ist der Cashflow wichtiger als der Gewinn bei Quartalsergebnissen?
Der operative Cashflow misst, wie viel Geld ein Unternehmen tatsächlich erwirtschaftet, nicht was nach Bilanzierungsregeln als Gewinn ausgewiesen wird. Da der Gewinn durch Abschreibungsmethoden, Rückstellungen und Accruals stark beeinflusst werden kann, gilt der Cashflow als härtere Messgröße.
Ein zuverlässiger Test ist die sogenannte Cash Conversion: das Verhältnis von operativem Cashflow zu Nettoergebnis. Je größer die Lücke, desto eher sollten Investoren nachfragen. CNX Resources beispielsweise meldete im zweiten Quartal 2026 bereits den 26. aufeinanderfolgenden FCF-positiven Quartalsabschluss mit einem Free Cash Flow von 138 Mio. US-Dollar. Eine solche Konsistenz ist schwer zu erreichen, wenn das Unternehmen nur buchhalterische Gewinne produziert.
Drei Cashflow-Kennzahlen im Überblick:
| Kennzahl | Was sie misst | Warum relevant |
|---|---|---|
| Operativer Cashflow | Geldfluss aus laufendem Geschäft | Zeigt Qualität des ausgewiesenen Gewinns |
| Free Cash Flow (FCF) | Operativer CF minus Investitionsausgaben | Basis für Dividenden, Rückkäufe, Schuldenabbau |
| Cash Conversion | Verhältnis FCF zu Nettogewinn | Früher Indikator für Bilanzrisiken |
Was ist der Unterschied zwischen Guidance und Prognose, und wie viel Gewicht sollte ich darauf legen?
Guidance ist die unternehmensseitige Vorschau auf kommende Perioden: Umsatz, EPS, Margen, Investitionen oder Free Cash Flow. Eine Prognose im weiteren Sinn kann auch die Schätzung externer Analysten (Konsens) meinen. Der wichtige Unterschied: Guidance kommt direkt vom Management und enthält dessen Annahmen zur eigenen Geschäftsentwicklung.
Guidance ist oft kursrelevanter als die veröffentlichten Quartalsresultate. Ein Unternehmen kann den Konsens beim EPS schlagen, aber durch eine gesenkte Jahresprognose trotzdem stark fallen. Eaton beispielsweise stellte in seiner Q2-2026-Analystenpräsentation für das dritte Quartal eine EPS-Spanne von 3,46 bis 3,56 US-Dollar und operative Margen von 24,6 bis 25,0 Prozent in Aussicht. Solche konkreten Bandbreiten erlauben Investoren, das Chance-Risikoprofil direkt einzuschätzen.
Beim Lesen von Guidance auf folgendes achten:
- Wird die Jahresprognose angehoben, bestätigt oder gesenkt?
- Liegt die neue Guidance über oder unter dem Analystenkonsens?
- Welche Annahmen (Rohstoffpreise, Währungen, Nachfrage) stecken dahinter?
Wie erkenne ich, ob eine Unternehmensführung ihre Prognosen manipuliert, und warum verfehlen viele Unternehmen ihre eigene Guidance?
Management-Teams neigen dazu, Erwartungen bewusst tief zu setzen, um sie anschließend zu übertreffen. Das nennt sich „Sandbagging“. Unternehmen, die regelmäßig mit komfortablem Abstand oberhalb der eigenen Guidance abschließen, sind oft konservative Progonostizierer, was grundsätzlich positiv zu werten ist.
Problematisch wird es, wenn Guidance wiederholt verfehlt wird oder wenn das Management die Prognose kurz vor Quartalsende überraschend senkt. Warnsignale sind:
- Guidance-Korrekturen ohne klare Begründung
- Wiederholtes Verfehlen über drei oder mehr Quartale
- Große Bandbreiten, die keine echte Auskunft geben
- Guidance nur auf EPS fokussiert, ohne Umsatz oder Cashflow zu nennen
Viele Unternehmen verfehlen ihre eigene Guidance aufgrund externer Schocks (Rohstoffpreise, Währungen, Konjunktur), aber auch aufgrund zu optimistischer interner Planungen. Eine Guidance-Senkung ist nicht automatisch ein Totalausfall, sollte aber immer nach dem Grund gefragt werden.
Welche Rechnungslegungstricks und Einmaleffekte verfälschen Quartalszahlen?
Einmaleffekte und aggressive Bilanzierungsmethoden können den ausgewiesenen Gewinn erheblich von der wirtschaftlichen Realität entkoppeln. Quartalszahlen richtig einordnen erfordert deshalb, diese Posten aktiv zu identifizieren.
Häufige Verzerrungsquellen:
- Restrukturierungskosten: Werden oft als „einmalig“ deklariert, kehren aber quartalsweise wieder.
- Wertaufholungen oder -abschreibungen: Können Ergebnisse stark in beide Richtungen verzerren.
- Änderung von Abschreibungsmethoden: Verlängert die Nutzungsdauer von Anlagen, erhöht den Gewinn kurzfristig.
- Aggressive Revenue Recognition: Umsätze werden früher verbucht als der Cashflow tatsächlich eingeht.
- Hohe Accruals: Große positive Abgrenzungen (Accruals) ohne entsprechenden Cashflow sind ein Frühwarnsignal für Bilanzrisiken.
Der Vergleich von berichtetem GAAP-Ergebnis mit dem bereinigten (Non-GAAP) Ergebnis hilft. Aber auch bereinigte Zahlen kritisch prüfen: Manche Unternehmen bereinigen zu großzügig und schönen das Bild systematisch.
Warum sollte man auf Working Capital und Forderungen achten?
Working Capital und Forderungen zeigen, ob ein Unternehmen seine Umsätze auch wirklich in Liquidität umwandelt. Steigen die Forderungen schneller als der Umsatz, deutet das darauf hin, dass Kunden langsamer zahlen oder Umsätze vorzeitig gebucht wurden.
Konkrete Indikatoren:
- Days Sales Outstanding (DSO): Steigt DSO, dauert es länger, bis Geld eingeht.
- Lageraufbau: Wächst das Lager stärker als der Umsatz, droht ein späterer Abschreibungsdruck.
- Verbindlichkeiten gegenüber Lieferanten: Werden diese gestreckt, kauft sich ein Unternehmen kurzfristig Cash, was nicht nachhaltig ist.
Ein gesundes Working-Capital-Management ist ein Zeichen operativer Stärke, kein buchhalterisches Detail.
Was bedeutet es, wenn die Guidance nach unten korrigiert wird?
Eine Prognosesenkung signalisiert, dass das Management seinen eigenen früheren Erwartungen nicht mehr traut. Das ist fast immer ein negativer Kursimpuls, weil es Vertrauen in die Planungssicherheit untergräbt.
Der Schweregrad hängt vom Kontext ab:
- Branchenweite Korrektur (z.B. alle Wettbewerber senken) ist weniger besorgniserregend als eine unternehmensspezifische Senkung.
- Einmalige externe Schocks (Rohstoffe, Währungen) sind leichter zu verzeihen als strukturelle Schwäche.
- Wiederholte Korrekturen innerhalb von zwei bis drei Quartalen sind ein ernstes Warnsignal.
Faustregel: Einmalige Guidance-Senkung mit klarer Begründung plus stabiler operativer Trend – abwarten. Wiederholte Senkungen ohne überzeugenden Grund – kritisch hinterfragen, ob das Management die eigene Lage versteht.
Wie vergleiche ich Quartalszahlen fair zwischen verschiedenen Unternehmen?
Quartalszahlen richtig einordnen bedeutet auch, Äpfel mit Äpfeln zu vergleichen. Unterschiedliche Bilanzierungsstandards (IFRS vs. US-GAAP), Geschäftsmodelle und Saisonalität machen direkte Vergleiche schwierig.
Empfohlene Vorgehensweise:
- Immer Year-on-Year vergleichen, nicht Quartal zu Quartal, um Saisoneffekte auszublenden.
- Relative Kennzahlen (Margen, Wachstumsraten, FCF-Rendite) statt absolute Zahlen vergleichen.
- Branchendurchschnitt als Referenz heranziehen: Was ist in der Industrie normal?
- Mindestens acht bis zwölf Quartale analysieren, um echte Trends von Einmaleffekten zu trennen.
- Non-GAAP-Anpassungen zwischen Unternehmen harmonisieren, bevor man sie vergleicht.
Welche Metriken sind wirklich wichtig und welche kann man ignorieren?
Nicht alle Kennzahlen in einem Quartalsbericht sind gleichwertig. Die wichtigsten für eine erste Einordnung:
Priorität hoch:
- Organisches Umsatzwachstum (Year-on-Year)
- Operative Marge und Bruttomarge (Trend)
- Operativer Cashflow und Free Cash Flow
- Guidance-Veränderung gegenüber Vorquartal und Konsens
Mit Vorsicht lesen:
- Bereinigtes EPS (Non-GAAP): Annahmen prüfen
- EBITDA: ignoriert Investitionen und kann bei kapitalintensiven Branchen irreführen
Kann man für erste Einschätzung nachrangig behandeln:
- Einzelne Quartalsgewinne ohne Trendkontext
- Absolute Aktienkursziele von Sell-Side-Analysten ohne eigene Überprüfung
Für wen sind Quartalszahlen entscheidend und wer kann sie ignorieren?
Quartalszahlen sind für Investoren mit kurz- bis mittelfristigem Horizont besonders relevant, da Guidance-Änderungen und Konsens-Überraschungen unmittelbar Kursbewegungen auslösen. Auch Anleger, die einzelne Aktien aktiv überwachen, sollten jeden Ergebnisbericht systematisch auswerten.
Wer dagegen breit diversifiziert in Indexfonds investiert und einen Anlagehorizont von mehr als zehn Jahren hat, kann Quartalszahlen einzelner Unternehmen weitgehend ignorieren. Der Marktdurchschnitt glättet Einzelereignisse über Zeit. Für passive Langfristanleger ist die Makrokonjunktur und die Bewertung des Gesamtmarkts relevanter als einzelne Earnings-Releases.
FAQ
Was ist der wichtigste Vergleichszeitraum bei Quartalszahlen? Der Vorjahreszeitraum (Year-on-Year) ist der relevanteste Vergleich. Saisonale Branchen wie Handel, Tourismus oder Energie zeigen von Quartal zu Quartal starke natürliche Schwankungen, die beim Jahresvergleich herausfallen.
Was bedeutet „Beat and Raise“ in der Earnings-Sprache? „Beat and Raise“ bedeutet: Das Unternehmen hat die Konsenserwartungen übertroffen (Beat) und die eigene Guidance für die kommenden Perioden angehoben (Raise). Das gilt als stärkstes positives Signal in der Berichtssaison.
Kann ein Unternehmen mit Verlust trotzdem einen guten Quartalsbericht liefern? Ja. Wenn der Verlust geringer als erwartet ausfällt, die operative Marge verbessert wird und die Guidance angehoben wird, reagiert der Markt oft positiv, auch bei negativem Nettoergebnis.
Was sind Accruals und warum sind sie ein Warnsignal? Accruals sind bilanzielle Abgrenzungen: Erträge oder Aufwendungen, die noch nicht als Cashflow realisiert wurden. Hohe positive Accruals mit niedrigem Cashflow können auf aggressive Buchführung hindeuten.
Was ist der Unterschied zwischen operativem Cashflow und Free Cash Flow? Der operative Cashflow zeigt den Geldfluss aus dem laufenden Geschäft. Der Free Cash Flow zieht davon noch die Investitionsausgaben (Capex) ab und zeigt, was nach Investitionen wirklich übrig bleibt.
Wie erkenne ich, ob eine Guidance-Senkung strukturell oder einmalig ist? Eine strukturelle Senkung zeigt sich durch wiederholte Korrekturen, Margenrückgang über mehrere Quartale oder Probleme im Kerngeschäft. Eine einmalige Senkung ist klar auf externe Faktoren zurückführbar und wird vom Management überzeugend erklärt.
Sollte ich Non-GAAP- oder GAAP-Zahlen als Basis nehmen? GAAP-Zahlen sind die gesetzlich geprüfte Grundlage. Non-GAAP-Zahlen können nützlich sein, um einmalige Effekte herauszurechnen, sollten aber immer mit den GAAP-Zahlen verglichen werden, um zu prüfen, ob die Bereinigungen plausibel sind.
Wie viele Quartale brauche ich, um einen Trend zu erkennen? Mindestens acht Quartale (zwei Jahre), besser zwölf. Weniger Daten lassen keine verlässliche Unterscheidung zwischen Trend und Ausreißer zu.
Fazit: Quartalszahlen richtig einordnen als systematischer Prozess
Quartalszahlen richtig einordnen bedeutet mehr als das Ablesen von EPS und Umsatz. Es ist ein strukturierter Prozess, der Umsatzqualität, Cashflow-Abgleich, Einmaleffekte und den Vergleich mit Konsenserwartungen zusammenbringt.
Konkrete nächste Schritte für jeden Ergebnisbericht:
- Umsatzwachstum Year-on-Year prüfen und nach organischem Anteil fragen.
- Bruttomargen und operative Margen mit dem Vorjahresquartal vergleichen.
- Operativen Cashflow und Free Cash Flow gegen den ausgewiesenen Gewinn stellen.
- Working Capital und DSO-Entwicklung auf Auffälligkeiten scannen.
- Einmaleffekte identifizieren und aus dem Kernergebnis herausrechnen.
- Neue Guidance mit der alten und mit dem Analystenkonsens vergleichen.
- Management-Kommentare zu Ausblick und Risiken kritisch lesen.
- Ergebnis in den Kontext der letzten acht bis zwölf Quartale einordnen.
Wer diesen Prozess konsequent anwendet, trifft fundiertere Anlageentscheidungen und wird seltener von einem vermeintlich guten oder schlechten Ergebnis überrascht.
Weiterlesen in Finanzen
- Aktiensektoren analysieren: Zyklische und defensive Branchen im Konjunkturvergleich
- Studentenwohnung & Steuer
- IPO-Zeichnung erklärt: Zuteilung, Sperrfristen, Lock-up und der erste Handelstag
- Krankenversicherung für Studierende
- Penny Stocks richtig beurteilen: Liquidität, Verwässerung, Delisting und Betrugsrisiken
- Was ist die ISIC Student Card?