Institutionelle Anleger in Deutschland halten aktuell rund 23 % ihres Vermögens in Immobilien, und sie wollen diese Quote stabil halten. Das ist kein Zufall. Immobilien zur Diversifizierung gehören seit Jahrzehnten zu den bevorzugten Bausteinen großer Vermögensverwalter, weil sie sich anders verhalten als Aktien und Anleihen. Die Frage ist: Lohnt sich das auch für dich als Privatanleger, oder ist das nur etwas für Profis mit viel Kapital?
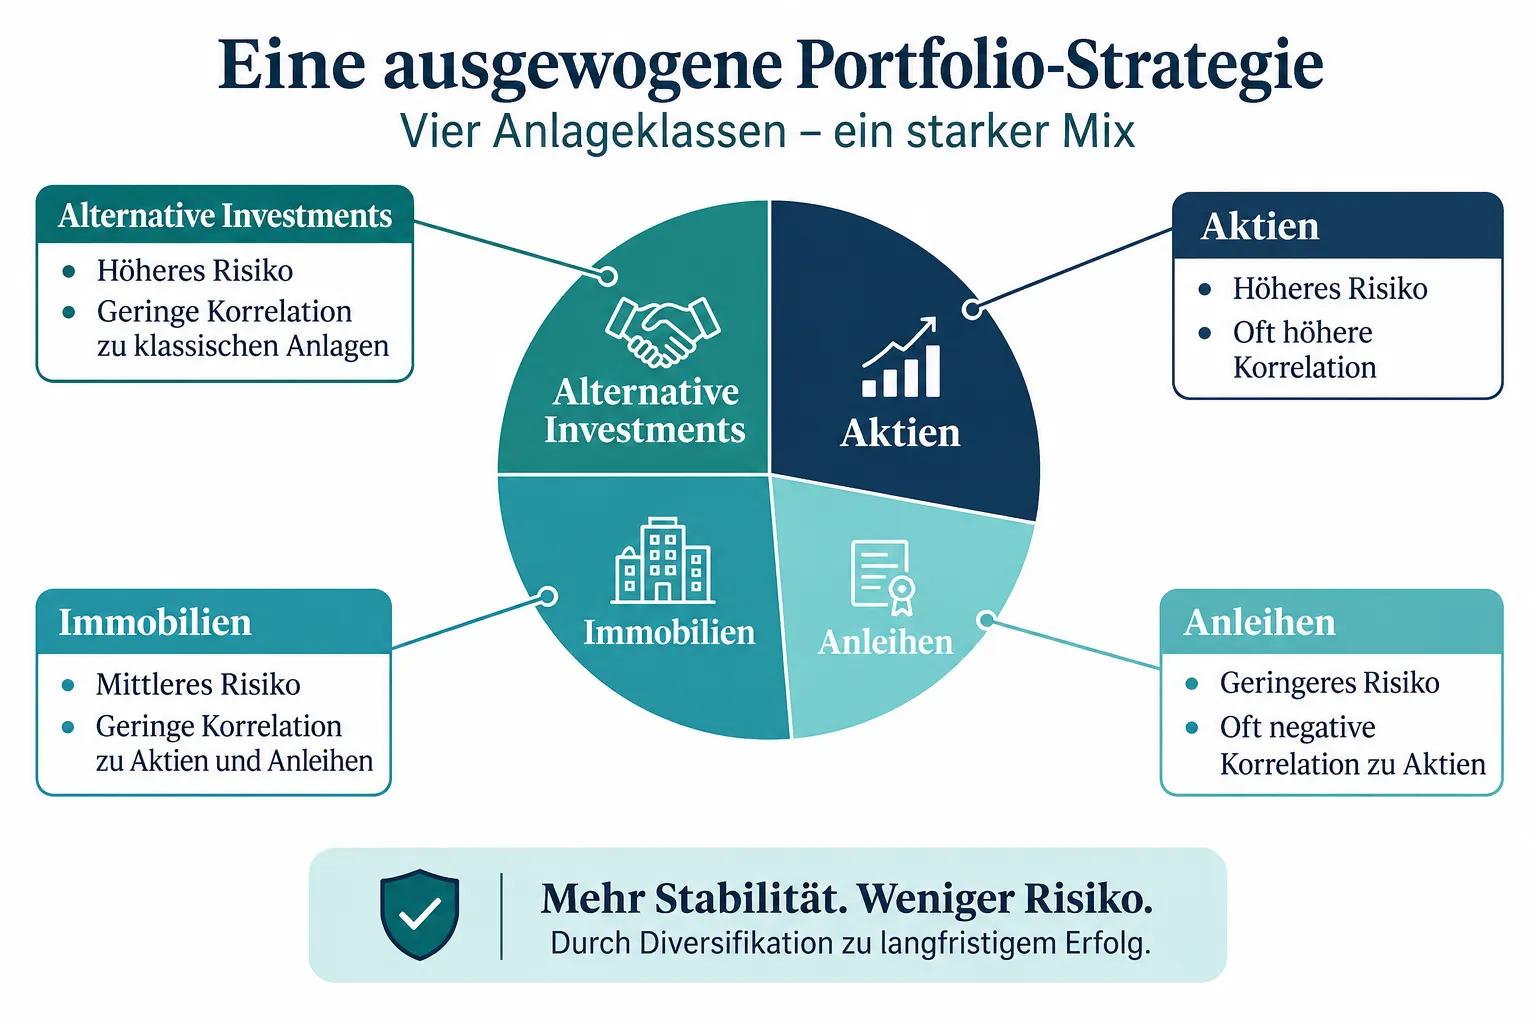
Immobilien zur Diversifizierung bedeuten, Wohn- oder Gewerbeobjekte (direkt oder indirekt über REITs, Fonds) als Ergänzung zu Aktien und Anleihen ins Portfolio zu holen. Sie senken typischerweise die Gesamtschwankung, weil ihre Wertentwicklung nur moderat mit Aktienmärkten korreliert. Für Einsteiger eignen sich oft indirekte Formen wie REITs oder Immobilienfonds, weil sie weniger Kapital und Aufwand erfordern als ein Direktkauf.
Key Takeaways
- Immobilien korrelieren nur niedrig bis moderat mit Aktien und Anleihen, das macht sie wertvoll für die Risikostreuung.
- Für Direktinvestitionen brauchst du meist mehrere Zehntausend Euro Eigenkapital, indirekte Formen wie REITs starten schon ab wenigen hundert Euro.
- Ein diversifiziertes Immobilienportfolio braucht idealerweise mehrere Objekte oder Fondsanteile über verschiedene Regionen und Nutzungsarten hinweg.
- Typische Fehler: zu wenig Eigenkapitalpuffer, Klumpenrisiko in einer Stadt, fehlende Rücklagen für Reparaturen.
- Wohnimmobilien gewinnen laut aktuellen Markttrends an Gewicht, Büroimmobilien verlieren an Bedeutung.
- Steuern (Grunderwerbsteuer, Spekulationsfrist, Mieteinnahmen) beeinflussen die Nettorendite deutlich.
- Alternativen wie ETFs, REITs oder Infrastrukturfonds bieten ähnliche Diversifikationseffekte mit mehr Liquidität.
Was bringt Immobilieninvestment für die Portfolio-Diversifizierung?
Immobilien zur Diversifizierung senken das Gesamtrisiko eines Portfolios, weil ihre Preisentwicklung nicht im Gleichschritt mit Aktienmärkten verläuft. DWS-Analysen zeigen eine geringere Volatilität bei Immobilienanlagen im Vergleich zu Aktien, besonders wenn über Regionen, Nutzungsarten und Mieter gestreut wird.
Studien von EPRA und Oxford Economics kommen zu einem ähnlichen Schluss: In optimalen Multi-Asset-Portfolios tauchen Immobilien durchgängig auf, weil sie das Rendite-Risiko-Profil verbessern. Das liegt an drei Faktoren:
- Stabile Mieteinnahmen als laufender Cashflow, unabhängig von Börsenstimmungen
- Sachwertcharakter, der bei Inflation oft einen gewissen Schutz bietet
- Geringe kurzfristige Preisschwankungen im Vergleich zu Aktienmärkten
Wähle Immobilien zur Diversifizierung, wenn du bereits ein Aktien- und Anleihenportfolio hast und zusätzliche Stabilität suchst, nicht als Ersatz für liquide Anlagen.
Wie viel Geld brauchst du zum Immobilien kaufen?
Für den Direktkauf einer Immobilie solltest du mit mindestens 20-30 % Eigenkapital der Kaufsumme plus Nebenkosten rechnen, oft also 50.000 bis 100.000 Euro oder mehr, je nach Region. Wer weniger Kapital hat, kann über REITs oder offene Immobilienfonds schon mit kleinen Beträgen ab wenigen hundert Euro einsteigen.
Die genaue Summe hängt ab von:
- Objektpreis und Lage (Stadt vs. Land)
- Höhe der Kaufnebenkosten (dazu später mehr)
- Finanzierungskonditionen der Bank
- Ob du bar oder mit Kredit kaufst
Faustregel: Je mehr Eigenkapital du einbringst, desto geringer die monatliche Belastung und desto stabiler dein Risikoprofil.
Immobilien vs. ETFs zur Diversifizierung: Ein Vergleich
Beide Anlageformen diversifizieren dein Portfolio, aber auf unterschiedliche Weise, Immobilien bringen Stabilität und Sachwerte, ETFs bringen Liquidität und geringe Einstiegshürden.
| Kriterium | Immobilien (direkt) | ETFs/REITs |
|---|---|---|
| Mindestkapital | Hoch (oft 50.000 €+) | Niedrig (ab wenigen Euro) |
| Liquidität | Gering, Verkauf dauert Monate | Hoch, täglich handelbar |
| Verwaltungsaufwand | Hoch (Mieter, Instandhaltung) | Sehr gering |
| Korrelation zu Aktien | Niedrig bis moderat | REITs: moderat bis höher |
| Laufende Erträge | Mieteinnahmen | Dividenden/Ausschüttungen |
Entscheidungsregel: Wähle Direktimmobilien, wenn du Zeit, Kapital und Interesse an aktiver Verwaltung hast. Wähle REITs oder ETFs, wenn dir Liquidität und einfache Diversifikation wichtiger sind.
Ist Immobilieninvestment für Anfänger geeignet?
Ja, aber nicht unbedingt als Direktkauf. Für Einsteiger sind indirekte Immobilienanlagen wie REITs, Immobilienfonds oder Immobilien-ETFs der einfachere Weg, weil sie weniger Kapital, Wissen und Zeitaufwand erfordern.
Bankenratgeber für Privatkunden bezeichnen Immobilien häufig als „wertvolle Ergänzung“ zur Risikostreuung, gerade für Anleger, die ihr Portfolio nicht nur auf Aktien aufbauen wollen. Direktkauf eignet sich eher für Anleger mit stabilem Einkommen, Rücklagen und Bereitschaft, sich mit Mietern, Instandhaltung und Finanzierung auseinanderzusetzen.
Wie viele Immobilien sollte man für gute Diversifizierung haben?
Für eine echte Diversifikation innerhalb der Anlageklasse Immobilien reichen ein bis zwei Objekte meist nicht aus, idealerweise streust du über mehrere Objekte, Regionen oder Nutzungsarten, oder nutzt Fonds, die das automatisch tun.
Wer direkt investiert, sollte langfristig auf mindestens 3-5 Objekte in unterschiedlichen Lagen oder Segmenten zielen, um Klumpenrisiken zu vermeiden. Wer das mit Direktkauf nicht stemmen kann, erreicht breite Streuung einfacher über einen Immobilienfonds, der bereits über dutzende Objekte verteilt ist.
Typische Fehler bei Immobilieninvestitionen
Der häufigste Fehler ist, zu wenig finanziellen Puffer für Reparaturen und Leerstand einzuplanen. Weitere klassische Stolpersteine:
- Zu optimistische Mietrenditeberechnung ohne Nebenkosten
- Alles Kapital in eine einzige Stadt oder einen Stadtteil stecken
- Finanzierung ohne Zinsbindungs-Puffer bei Anschlussfinanzierung
- Keine Rücklagen für Instandhaltung oder Sanierung
- Emotionale Kaufentscheidungen statt Renditeberechnung
„Eine Immobilie ohne Rücklagenplan ist wie ein Auto ohne Reserverad.“
Probleme mit Mietimmobilien und wie man sie löst
Die häufigsten Probleme sind Mietausfälle, schwierige Mieter und unerwartete Reparaturkosten. Lösungen dafür gibt es durchaus praxiserprobte:
- Mietausfall: Mietausfallversicherung abschließen, Bonitätsprüfung vor Vermietung
- Schwierige Mieter: Klare Mietverträge, professionelle Hausverwaltung einschalten
- Reparaturkosten: 1-2 % des Objektwerts jährlich als Rücklage einplanen
- Leerstand: Realistische Mietpreise ansetzen, Objekt in nachgefragter Lage wählen
Alternativen zu Immobilien für Portfolio-Diversifizierung
Wenn dir Immobilien zu kapitalintensiv oder illiquide sind, bieten REITs, Infrastrukturfonds und Rohstoff-ETFs ähnliche Diversifikationseffekte mit höherer Flexibilität. REITs gelten dabei als besonders praktischer Baustein, weil sie innerhalb der Aktienquote eines Portfolios Immobilienexposure liefern, ohne dass du selbst Mieter verwalten musst.
Weitere Alternativen:
- Offene Immobilienfonds (moderatere Schwankungen, aber Mindesthaltefristen)
- Infrastruktur-Investments (Energie, Verkehr)
- Rohstoffe als Inflationsschutz
- Private-Equity-Beteiligungen mit Immobilienbezug
Wann lohnt sich Immobilieninvestment wirklich?
Immobilieninvestment lohnt sich besonders dann, wenn du einen langen Anlagehorizont (10+ Jahre), stabiles Einkommen und Interesse an aktiver Verwaltung hast, oder wenn du über Fonds/REITs passiv am Markt teilhaben willst.
Edge Case: Wer kurzfristig liquide sein muss oder in 2-3 Jahren größere Ausgaben plant, sollte eher auf liquidere Alternativen setzen, da Immobilienverkäufe Monate dauern können.
Immobilien in verschiedenen Regionen oder lieber ein Bereich?
Regionale Streuung reduziert das Risiko lokaler Marktschwächen deutlich stärker als die Konzentration auf einen einzigen Standort. Die internationale Diversifikation von Immobilienanlagen nimmt laut aktuellen Markttrends zu, auch bei institutionellen Anlegern.
Gleichzeitig erfordert internationale Streuung mehr Wissen über lokale Märkte, Steuerregeln und Währungsrisiken. Für Privatanleger ist ein Mix aus 2-3 deutschen Regionen oft ein guter Kompromiss zwischen Diversifikation und Überschaubarkeit.
Welche Kosten und Gebühren fallen beim Immobilienkauf an?
Beim Immobilienkauf fallen neben dem Kaufpreis Nebenkosten von etwa 10-15 % des Kaufpreises an, bestehend aus Grunderwerbsteuer, Notar, Grundbuch und gegebenenfalls Maklerprovision.
- Grunderwerbsteuer: je nach Bundesland 3,5-6,5 %
- Notar- und Grundbuchkosten: ca. 1,5-2 %
- Maklerprovision: oft 3-7 % (teilweise verhandelbar)
- Laufende Kosten: Instandhaltungsrücklage, Verwaltung, Versicherung
Steuern und Immobilien-Diversifizierung: Was muss man wissen?
Mieteinnahmen sind in Deutschland einkommensteuerpflichtig, und Veräußerungsgewinne können innerhalb der zehnjährigen Spekulationsfrist ebenfalls steuerpflichtig sein. Nach Ablauf dieser Frist sind Gewinne aus dem Verkauf privater Immobilien meist steuerfrei.
Wichtig für die Diversifizierungsstrategie: Wer Immobilien über Fonds oder REITs hält, unterliegt anderen steuerlichen Regeln als bei Direktbesitz, eine individuelle Steuerberatung lohnt sich hier fast immer.
Ausländische Immobilien vs. deutsche Immobilien zur Diversifizierung
Ausländische Immobilien bieten zusätzliche Diversifikation durch andere Konjunkturzyklen und Währungsräume, bringen aber mehr Komplexität bei Steuern, Recht und Verwaltung mit sich. Deutsche Immobilien sind einfacher zu verwalten und steuerlich vertrauter, bieten dafür weniger geografische Streuung.
Entscheidungsregel: Wenn du bereits ein solides deutsches Immobilienportfolio hast, kann eine kleine Beimischung ausländischer REITs oder Fonds die Diversifikation sinnvoll erweitern.
Warum scheitern viele bei Immobilieninvestitionen?
Die meisten Fehlschläge entstehen durch Überfinanzierung, fehlende Rücklagen und falsche Renditeerwartungen, nicht durch den Immobilienmarkt selbst. Wer ohne Puffer kauft und bei der ersten großen Reparatur oder einem Mietausfall in Liquiditätsnot gerät, verliert oft mehr als nur die erwartete Rendite.
FAQ
Sind Immobilien zur Diversifizierung besser als Aktien? Nicht besser, sondern anders. Immobilien ergänzen Aktien, weil sie niedriger korrelieren und stabilere Cashflows liefern können.
Kann ich mit 10.000 Euro in Immobilien investieren? Ja, über REITs, Immobilienfonds oder Crowdinvesting-Plattformen, nicht aber über den klassischen Direktkauf.
Wie viel Prozent meines Portfolios sollten Immobilien ausmachen? Institutionelle Anleger halten oft rund 20-25 %, Privatanleger können je nach Risikoprofil 10-20 % als Richtwert nehmen.
Sind REITs eine gute Alternative zum Direktkauf? Ja, REITs bieten Immobilienexposure mit hoher Liquidität und niedrigerem Kapitaleinsatz.
Lohnt sich ein Immobilienkauf trotz hoher Zinsen? Das hängt von Mietrendite, Eigenkapitalquote und Haltedauer ab, eine individuelle Renditeberechnung ist unverzichtbar.
Wie schütze ich mich vor Klumpenrisiko bei Immobilien? Durch Streuung über mehrere Objekte, Regionen oder die Nutzung von diversifizierten Fonds statt Einzelobjekten.
Fazit und nächste Schritte
Immobilien zur Diversifizierung sind kein Allheilmittel, aber ein bewährter Baustein, um dein Portfolio stabiler zu machen. Ob Direktkauf, REIT oder Fonds, entscheidend ist, dass die Anlageform zu deinem Kapital, deiner Zeit und deinem Risikoprofil passt.
Nächste Schritte:
- Prüfe dein aktuelles Portfolio auf vorhandene Immobilienquote
- Entscheide: Direktkauf, REIT oder Fonds passend zu deinem Kapital
- Plane Rücklagen für Instandhaltung und Leerstand von Anfang an ein
- Hole dir steuerlichen Rat vor größeren Investitionen
- Starte klein, wenn du unsicher bist, REITs sind ein guter erster Schritt
Weiterlesen in Immobilien
- Neue Reform des Wohn- und Geschäftsraummietrechts: Konsequenzen für Vermietung, Kurzzeitvermietung und Indexmieten
- Studentenwohnung & Steuer
- Was darf ein Immobilienmakler 2026 ohne Weiterbildungspflicht nicht vernachlässigen?
- Immobilienverwaltung
- Trendwende bei Immobilienpreisen und Mieten: Was Makler jetzt Kunden erklären müssen
- WG finden mit WG-Gesucht.de – Lohnt sich das Portal?