Aktienverwässerung durch Mitarbeiteroptionen tritt auf, wenn ausgegebene Optionen oder Restricted Stock Units (RSUs) bei Ausübung die Gesamtzahl der Aktien erhöhen, ohne dass der Unternehmenswert proportional steigt. Das drückt den Gewinn je Aktie (EPS), den Fair Value je Anteil und letztlich den Eigentumsanteil bestehender Aktionäre. Die Frage „Was bedeutet eine Aktienverwässerung durch Mitarbeiteroptionen? EPS, Aktienanzahl und Fair Value berechnen“ ist deshalb für jeden Aktionär und Analysten zentral, der Unternehmenskennzahlen korrekt interpretieren will.
Key Takeaways
- Verwässerung durch Mitarbeiteroptionen senkt das EPS und den rechnerischen Fair Value je Aktie, auch wenn der Gesamtunternehmenswert gleich bleibt.
- Das verwässerte EPS wird nach IAS 33 mit der Treasury-Stock-Methode berechnet: nur Optionen „im Geld“ erhöhen die Aktienanzahl im Nenner.
- Unternehmen zeigen oft lieber das unverwässerte EPS, weil es höher ausfällt und Optionsprogramme im Jahresabschluss weniger auffällig wirken.
- IFRS 2 schreibt vor, den Fair Value von Optionen bei Gewährung zu ermitteln und über die Vesting-Periode als Aufwand zu buchen, was auch den Zähler des EPS belastet.
- Optionen „aus dem Geld“ erhöhen die verwässerte Aktienanzahl nicht, solange der Marktpreis unter dem Ausübungspreis liegt.
- Tech-Unternehmen zeigen häufig Verwässerungsraten von 2 bis 5 Prozent pro Jahr durch Optionsprogramme, während traditionelle Industrien deutlich darunter liegen.
- Anleger unterschätzen oft den kumulierten Verwässerungseffekt über mehrere Jahre.
- Der Verwässerungsgrad durch Optionen unterscheidet sich strukturell von der Verwässerung durch klassische Kapitalerhöhungen.
- Beim Unternehmensvergleich sollten immer verwässerte Kennzahlen beider Gesellschaften gegenübergestellt werden.
- Langfristige Aktionäre können durch Optionsverwässerung spürbar Eigentumsanteile verlieren, wenn Rückkaufprogramme die Ausgabe nicht ausgleichen.
Was versteht man unter Aktienverwässerung durch Mitarbeiteroptionen?
Aktienverwässerung durch Mitarbeiteroptionen bedeutet, dass der Anteil jedes bestehenden Aktionärs am Unternehmen sinkt, sobald neue Aktien durch die Ausübung von Optionen oder RSUs in Umlauf kommen. Der Kuchen bleibt gleich groß, aber er wird in mehr Stücke geteilt.
Konkret funktioniert das so: Ein Unternehmen gewährt Mitarbeitern das Recht, Aktien zu einem vorab festgelegten Preis (Ausübungspreis) zu kaufen. Üben die Mitarbeiter diese Optionen aus, entstehen neue Aktien. Steigt die Aktienanzahl ohne entsprechenden Anstieg des Unternehmensgewinns, sinkt der Gewinn je Aktie.
Drei Instrumente stehen dabei im Fokus:
- Aktienoptionen (Stock Options): Recht auf Kauf zu festem Preis nach Ablauf der Sperrfrist.
- Restricted Stock Units (RSUs): Aktien, die nach Ablauf einer Vesting-Periode unentgeltlich übertragen werden.
- Employee Stock Purchase Plans (ESPPs): Vergünstigte Aktienkauffprogramme für Mitarbeiter.
RSUs verwässern stärker als Optionen, weil der Ausübungspreis null ist und jede RSU direkt eine neue Aktie erzeugt, sobald sie vestiert.
Wie berechne ich die verwässerte Aktienanzahl mit der Treasury-Stock-Methode?
Die Treasury-Stock-Methode (auch Eigenbestandsmethode) ist der nach IAS 33 vorgeschriebene Standard zur Berechnung der verwässerten Aktienanzahl. Sie unterstellt, dass alle ausübbaren, im Geld befindlichen Optionen zu Beginn der Periode ausgeübt werden und der Emittent die Erlöse nutzt, um eigene Aktien zum aktuellen Marktpreis zurückzukaufen.
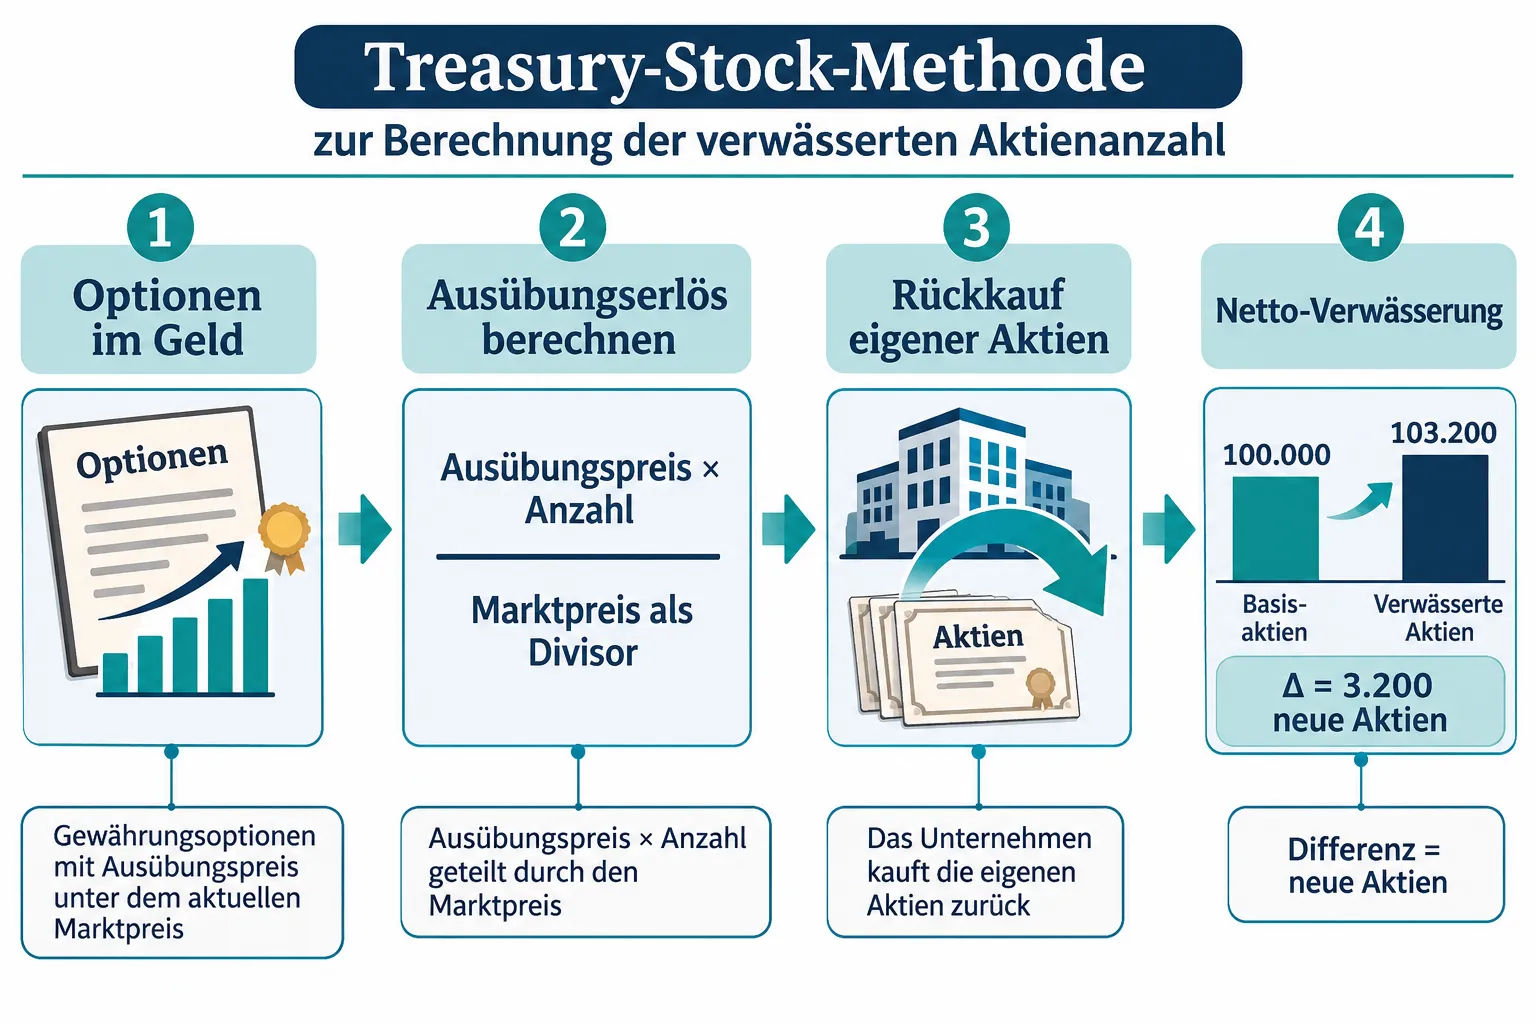
Schritt-für-Schritt-Berechnung:
- Anzahl der Optionen im Geld bestimmen (Marktpreis > Ausübungspreis).
- Fiktive Ausübungserlöse berechnen: Anzahl Optionen x Ausübungspreis.
- Rückkaufbare Aktien ermitteln: Ausübungserlöse / aktueller Marktpreis.
- Netto-Verwässerung berechnen: Anzahl Optionen minus rückkaufbare Aktien.
- Verwässerte Aktienanzahl: Basis-Aktien + Netto-Verwässerung.
Rechenbeispiel:
| Kennzahl | Wert |
|---|---|
| Basis-Aktien (basic) | 50.000.000 |
| Optionen im Geld | 20.000.000 |
| Ausübungspreis | 10 EUR |
| Aktueller Marktpreis | 20 EUR |
| Ausübungserlös (fiktiv) | 200.000.000 EUR |
| Rückkaufbare Aktien (200 Mio. / 20 EUR) | 10.000.000 |
| Netto-Verwässerung | 10.000.000 |
| Verwässerte Aktien (diluted) | 60.000.000 |
| Verwässerungsfaktor | 1,20 |
In diesem Beispiel steigt die Aktienanzahl um 20 Prozent. Ein Unternehmen mit 50 Millionen Basis-Aktien und 65 Millionen verwässerten Aktien hätte einen Verwässerungsfaktor von 1,30.
Wichtig: Optionen „aus dem Geld“ (Marktpreis < Ausübungspreis) werden bei der Treasury-Stock-Methode nicht berücksichtigt, weil ihre Ausübung rein rechnerisch keinen Verwässerungseffekt hätte.
Was ist der Unterschied zwischen verwässertem und unverwässertem EPS?
Das unverwässerte EPS (Basic EPS) dividiert den Periodengewinn durch die tatsächlich umlaufenden Aktien. Das verwässerte EPS (Diluted EPS) verwendet im Nenner die nach der Treasury-Stock-Methode erhöhte Aktienanzahl. Das verwässerte EPS ist immer kleiner oder gleich dem unverwässerten EPS.
Formeln im Überblick:
- Basic EPS = Periodengewinn / durchschnittliche Basis-Aktien
- Diluted EPS = Periodengewinn* / verwässerte Aktien
*Bei IFRS-Bilanzierung wird der Zähler zusätzlich um den unter IFRS 2 gebuchten Aufwand für aktienbasierte Vergütungen gemindert, sofern dieser nicht bereits im Ergebnis enthalten ist.
Warum zeigen Unternehmen gerne nur nicht verwässerte Zahlen? Weil das unverwässerte EPS höher ausfällt und Optionsprogramme optisch günstiger wirken. Viele Pressemitteilungen und Ad-hoc-Meldungen betonen das Basic EPS, während das Diluted EPS nur im Anhang des Geschäftsberichts erscheint. Für Anleger ist das Diluted EPS die relevantere Kennzahl, weil es den potenziellen Verwässerungseffekt bereits einpreist.
Wie wirkt sich Aktienverwässerung auf meinen Eigentumsanteil aus?
Jede neue Aktie, die durch Optionsausübung entsteht, reduziert den prozentualen Eigentumsanteil aller bestehenden Aktionäre. Wer 1 Prozent eines Unternehmens mit 50 Millionen Aktien hält, besitzt nach Verwässerung auf 60 Millionen Aktien nur noch 0,83 Prozent, sofern er keine neuen Aktien kauft.
Praktische Auswirkungen:
- Stimmrechte pro Aktie sinken anteilig.
- Dividende je Aktie sinkt, wenn die Gesamtausschüttung nicht erhöht wird.
- Fair Value je Aktie sinkt, weil sich der Unternehmenswert auf mehr Anteile verteilt.
- Das Kurs-Gewinn-Verhältnis (KGV) fällt auf Basis des verwässerten EPS höher aus als auf Basis des Basic EPS.
Rechenbeispiel Eigentumsanteil:
| Szenario | Aktienanzahl | Anteil bei 500.000 eigenen Aktien |
|---|---|---|
| Vor Verwässerung | 50.000.000 | 1,00 % |
| Nach Verwässerung | 60.000.000 | 0,83 % |
Welche typische Verwässerungsrate haben Tech-Unternehmen durch Optionen, und gibt es Industrien mit höherer Verwässerung?
Tech-Unternehmen zeigen erfahrungsgemäß eine jährliche Verwässerungsrate durch Optionen und RSUs von etwa 2 bis 5 Prozent der ausstehenden Aktien. In frühen Wachstumsphasen können es auch 6 bis 8 Prozent sein. Traditionelle Industrien (Versorger, Banken, Konsumgüter) liegen meist unter 1 bis 2 Prozent.
Branchen im Vergleich (Schätzwerte, keine verifizierten Studienbelege):
- Software und Internet-Plattformen: 3 bis 6 Prozent p.a.
- Biotech und Pharma-Startups: 4 bis 8 Prozent p.a.
- Automobilindustrie und Maschinenbau: unter 1 Prozent p.a.
- Finanzdienstleister: 1 bis 2 Prozent p.a.
Warum ist Tech-Verwässerung höher? Weil Optionen und RSUs dort als zentrales Vergütungsinstrument eingesetzt werden, um Fachkräfte ohne hohe Barzahlungen zu gewinnen. Das ist strukturell und kein Ausreißer.
Kann man die Auswirkungen von Mitarbeiteroptionen auf den Aktienkurs vorhersagen?
Eine präzise Vorhersage ist nicht möglich, aber die Richtung des Effekts ist kalkulierbar. Steigt die verwässerte Aktienanzahl, sinkt das Diluted EPS bei gleichbleibendem Gewinn. Wenn der Markt auf Basis des EPS bewertet, führt das zu einem niedrigeren fairen Kurs.
Was sich berechnen lässt:
- Fair Value je Aktie nach Verwässerung = Unternehmenswert / verwässerte Aktien.
- Potenzieller EPS-Rückgang aus bekanntem Optionsoverhang.
- Auswirkung auf das KGV bei konstantem Gewinn.
Was unvorhersehbar bleibt:
- Ob und wann Mitarbeiter ihre Optionen ausüben.
- Wie der Markt die Verwässerung einpreist.
- Ob Aktienrückkäufe die Verwässerung teilweise ausgleichen.
Wie vergleiche ich zwei Unternehmen mit unterschiedlichen Optionsprogrammen, und welche Fehler machen Anleger dabei?
Beim Unternehmensvergleich sollte immer das Diluted EPS beider Gesellschaften herangezogen werden, niemals nur das Basic EPS. Außerdem ist der ausstehende Optionsoverhang (Anzahl noch nicht ausgeübter Optionen als Prozent der Basis-Aktien) ein wichtiger Indikator für künftige Verwässerung.
Häufige Analysefehler:
- Basic EPS statt Diluted EPS vergleichen: Unternehmen A sieht günstiger aus, hat aber dreimal so viele ausstehende Optionen wie Unternehmen B.
- Optionen „aus dem Geld“ ignorieren: Bei steigendem Kurs können diese schnell „ins Geld“ rutschen und die verwässerte Aktienanzahl sprunghaft erhöhen.
- IFRS-2-Aufwand übersehen: Die Optionskosten belasten bereits den Gewinn im Zähler des EPS. Wer das doppelt abzieht, unterschätzt das bereinigte Ergebnis.
- Kumulierten Effekt unterschätzen: 3 Prozent Verwässerung pro Jahr bedeuten über zehn Jahre einen Eigentumsrückgang von rund 26 Prozent.
- RSUs nicht separat behandeln: RSUs verwässern anders als Optionen, weil kein Ausübungserlös fließt.
Entscheidungsregel: Wenn der Verwässerungsfaktor (diluted / basic Aktien) bei einem Unternehmen über 1,15 liegt und das Unternehmen keine aggressiven Rückkaufprogramme betreibt, sollte das in der Bewertung explizit berücksichtigt werden.
Was passiert mit Mitarbeiteroptionen im Geld versus aus dem Geld?
Optionen „im Geld“ (in-the-money) haben einen positiven intrinsischen Wert, weil der Marktpreis über dem Ausübungspreis liegt. Sie erhöhen die verwässerte Aktienanzahl nach der Treasury-Stock-Methode. Optionen „aus dem Geld“ (out-of-the-money) haben keinen intrinsischen Wert und bleiben bei der Berechnung des Diluted EPS unberücksichtigt.
Konsequenz für Aktionäre: Bei einem stark gestiegenen Aktienkurs können viele vormals „aus dem Geld“ befindliche Optionen plötzlich „im Geld“ geraten. Das erhöht die verwässerte Aktienanzahl und senkt das Diluted EPS, ohne dass sich der Gewinn geändert hat. Anleger sollten daher nicht nur den aktuellen Overhang prüfen, sondern auch den Ausübungspreisbereich aller ausstehenden Optionen.
Ab wann wird eine Verwässerungsrate problematisch, und welche Investoren sollten sich wirklich sorgen?
Eine jährliche Verwässerungsrate über 3 Prozent wird für langfristige Aktionäre spürbar, besonders wenn kein gleichwertiges Gewinnwachstum oder Rückkaufprogramm dagegen steht. Kurzfristige Trader sind weniger betroffen, weil der Verwässerungseffekt sich über Monate und Jahre aufbaut.
Wer besonders aufpassen sollte:
- Langfristige Buy-and-Hold-Investoren mit Haltedauer von 5 plus Jahren.
- Dividendeninvestoren, weil Verwässerung die Dividende je Aktie drückt.
- Anleger in frühen Wachstumsunternehmen mit hohem Optionsoverhang.
- Value-Investoren, die auf Basis des KGVs bewerten, ohne das Diluted EPS zu nutzen.
Kein ernsthaftes Problem bei:
- Unternehmen mit aktiven Rückkaufprogrammen, die die Netto-Aktienanzahl konstant halten.
- Perioden, in denen Optionen „aus dem Geld“ sind und nicht ausgeübt werden.
Wie unterscheidet sich Verwässerung durch Optionen von Verwässerung durch Neuemissionen?
Verwässerung durch Neuemissionen (Kapitalerhöhung) fließt dem Unternehmen sofort Kapital zu, das investiert werden kann. Die Verwässerung durch Mitarbeiteroptionen bringt meist nur den Ausübungspreis als Erlös, der in der Regel weit unter dem Marktpreis liegt. Der ökonomische Verwässerungseffekt ist bei Optionen deshalb größer als der rein rechnerische.
Bei einer klassischen Kapitalerhöhung zum Marktpreis steigt zwar die Aktienanzahl, aber auch die Unternehmenskasse proportional. Bei Optionen entsteht eine dauerhafte Lücke zwischen Ausübungserlös und dem fairen Wert der neu ausgegebenen Aktien. Genau diese Lücke ist der eigentliche Vermögenstransfer von bestehenden Aktionären zu den Optionsinhabern.
Sind Mitarbeiteroptionen für langfristige Shareholder wirklich schlecht?
Mitarbeiteroptionen sind nicht per se negativ. Sie richten Mitarbeiterinteressen auf den Aktionärswert aus und können Wachstum und Innovation fördern, die langfristig den Unternehmenswert steigern. Die Frage ist immer, ob das dadurch erzielte Gewinnwachstum die Verwässerung überwiegt.
Pro-Optionen-Argumente:
- Talent-Bindung ohne hohe Barzahlung in der Wachstumsphase.
- Anreizausrichtung zwischen Management und Aktionären.
- Fair-Value-Aufwand nach IFRS 2 macht die Kosten transparent.
Anti-Optionen-Argumente:
- Kumulierter Verwässerungseffekt über viele Jahre substanziell.
- Optionen können zu kurzfristig orientierten Entscheidungen führen.
- Unternehmen mit hohem Optionsoverhang weisen strukturell niedrigeres Diluted EPS aus.
Entscheidungsregel: Optionsprogramme sind dann akzeptabel, wenn das jährliche Gewinnwachstum je verwässerter Aktie die Verwässerungsrate übertrifft. Wächst das EPS auf verwässerter Basis konstant, schaden Optionen langfristigen Aktionären wenig.
FAQ
Was ist der Fair Value einer Mitarbeiteroption? Der Fair Value einer Mitarbeiteroption ist ihr Wert bei Gewährung, berechnet nach einem Bewertungsmodell wie dem Black-Scholes-Modell. IFRS 2 schreibt vor, diesen Wert über die Vesting-Periode als Personalaufwand zu erfassen.
Was bedeutet „Overhang“ bei Optionen? Optionsoverhang bezeichnet die Gesamtanzahl aller ausstehenden, noch nicht ausgeübten Optionen und RSUs als Prozentsatz der umlaufenden Basis-Aktien. Ein hoher Overhang signalisiert potenziell hohe künftige Verwässerung.
Warum ist das Diluted EPS manchmal gleich dem Basic EPS? Das passiert, wenn alle ausstehenden Optionen „aus dem Geld“ sind oder wenn die verwässernden Wertpapiere antidilutiv wären, also das EPS rechnerisch erhöhen würden. In diesen Fällen setzt IAS 33 das Diluted EPS gleich dem Basic EPS.
Wie berücksichtigt IFRS 2 die Optionskosten? IFRS 2 verlangt, dass der Fair Value der gewährten Optionen bei Zuteilung berechnet und gleichmäßig über die Vesting-Periode als Aufwand in der Gewinn-und-Verlust-Rechnung erfasst wird. Das senkt den Periodengewinn und damit auch den Zähler des EPS.
Werden RSUs genauso behandelt wie Optionen bei der Verwässerungsberechnung? Nicht ganz. RSUs haben einen Ausübungspreis von null, weshalb kein fiktiver Rückkauferlös berechnet wird. Jede vestierte RSU erhöht direkt die verwässerte Aktienanzahl um eine Aktie.
Wie kann ein Unternehmen Verwässerung durch Rückkäufe ausgleichen? Ein Unternehmen kann die durch Optionsausübung neu entstandenen Aktien über Rückkaufprogramme wieder vom Markt nehmen. Wenn die Anzahl zurückgekaufter Aktien die Anzahl neu ausgegebener Aktien übersteigt, sinkt die Gesamt-Aktienanzahl netto.
Kann ich als Privatanleger den Optionsoverhang eines Unternehmens nachrechnen? Ja. Im Anhang des Jahresabschlusses (Notes) finden sich Angaben zur Anzahl, zum Ausübungspreis und zur verbleibenden Laufzeit aller ausstehenden Optionen. Daraus lässt sich der Overhang als Prozent der Basis-Aktien berechnen.
Was passiert mit unverzinslichen Optionen, wenn ein Unternehmen übernommen wird? Bei einer Übernahme werden ausstehende Optionen üblicherweise nach den Bedingungen des Übernahmevertrags entweder abgegolten, in Optionen des Käufers umgewandelt oder vorzeitig vestiert. Das kann zu einer plötzlichen, konzentrierten Verwässerung führen.
Fazit: Was bedeutet eine Aktienverwässerung durch Mitarbeiteroptionen? EPS, Aktienanzahl und Fair Value berechnen in der Praxis
Aktienverwässerung durch Mitarbeiteroptionen ist kein Randthema der Bilanzanalyse. Sie betrifft jeden Aktionär, der Unternehmen mit aktiven Vergütungsprogrammen hält, und wirkt sich direkt auf EPS, Fair Value je Aktie und Eigentumsanteil aus.
Konkrete nächste Schritte für Anleger:
- Beim Jahresabschluss immer das Diluted EPS lesen, nicht nur das Basic EPS.
- Den Optionsoverhang (ausstehende Optionen als Prozent der Basis-Aktien) im Anhang nachschlagen.
- Den Verwässerungsfaktor (diluted / basic Aktien) für jedes Unternehmen berechnen.
- Bei Unternehmensvergleichen ausschließlich verwässerte Kennzahlen gegenüberstellen.
- Rückkaufprogramme als Gegengewicht zur Verwässerung einbeziehen.
- Den kumulierten Effekt über den geplanten Anlagehorizont hochrechnen.
Wer diese Schritte konsequent anwendet, vermeidet einen der häufigsten Analysefehler: ein optisch günstiges Unternehmen auf Basis des Basic EPS zu kaufen, während die verwässerte Bewertung längst ein schlechteres Bild zeigt.
Weiterlesen in Finanzen
- Aktien-Newsletter im Vergleich: Kostenlose Börsennews, Research-Briefe und Warnsignale für Anleger
- Aktien mit hoher Dividendenrendite: Warum 10 Prozent nicht automatisch ein Schnäppchen sind
- Aktienresearch-Alternativen zu kostenlosen Finanzportalen: Professionelle Daten, Modelle und Analystenschätzungen
- Aktienhandel ausgesetzt: Gründe, Ablauf und was Anleger bei einem Trading Halt tun können
- Aktienbroker für Vieltrader vergleichen: Ordergebühren, Börsenplätze, Realtime-Kurse und Steuerreporting
- Studentenwohnung & Steuer