Eine Dividendenrendite von 10 Prozent klingt verlockend, ist aber häufig ein Warnsignal. Hohe Renditen entstehen oft dadurch, dass der Aktienkurs stark gefallen ist, während die Dividende noch unverändert ausgewiesen wird. Wer bei Aktien mit hoher Dividendenrendite nicht genau hinschaut, riskiert sowohl Dividendenkürzungen als auch weitere Kursverluste.
Key Takeaways
- Eine Dividendenrendite von über 7 bis 8 Prozent gilt als Warnbereich und erfordert gründliche Prüfung.
- Hohe Renditen entstehen meistens durch einen Kursrückgang, nicht durch Großzügigkeit des Unternehmens.
- Ausschüttungsquote, freier Cashflow und Verschuldungsgrad sind die entscheidenden Prüfkriterien.
- Dividendenkürzungen gehen fast immer mit einem zusätzlichen Kursrutsch einher, sodass Anleger doppelt verlieren.
- Dividendenwachstum ist langfristig wertvoller als eine einmalig hohe Rendite.
- Steuerlich bleiben von deutschen Dividenden nach Abgeltungsteuer, Solidaritätszuschlag und ggf. Kirchensteuer rund 73 bis 75 Prozent übrig.
- ETFs auf Dividendenindizes bieten mehr Streuung und damit geringeres Einzeltitelrisiko als Hochdividendenaktien.
- Um allein von Dividenden zu leben, braucht man bei 4 Prozent Nettodividende und 2.000 Euro Monatsbedarf ein Depot von mindestens 600.000 bis 700.000 Euro.
Was bedeutet Dividendenrendite und wie wird sie berechnet?
Die Dividendenrendite gibt an, wie viel Prozent des aktuellen Aktienkurses ein Unternehmen jährlich als Dividende ausschüttet. Sie wird berechnet, indem die Dividende je Aktie durch den aktuellen Kurs geteilt und mit 100 multipliziert wird.
Formel: Dividendenrendite (%) = (Dividende je Aktie / Aktienkurs) x 100
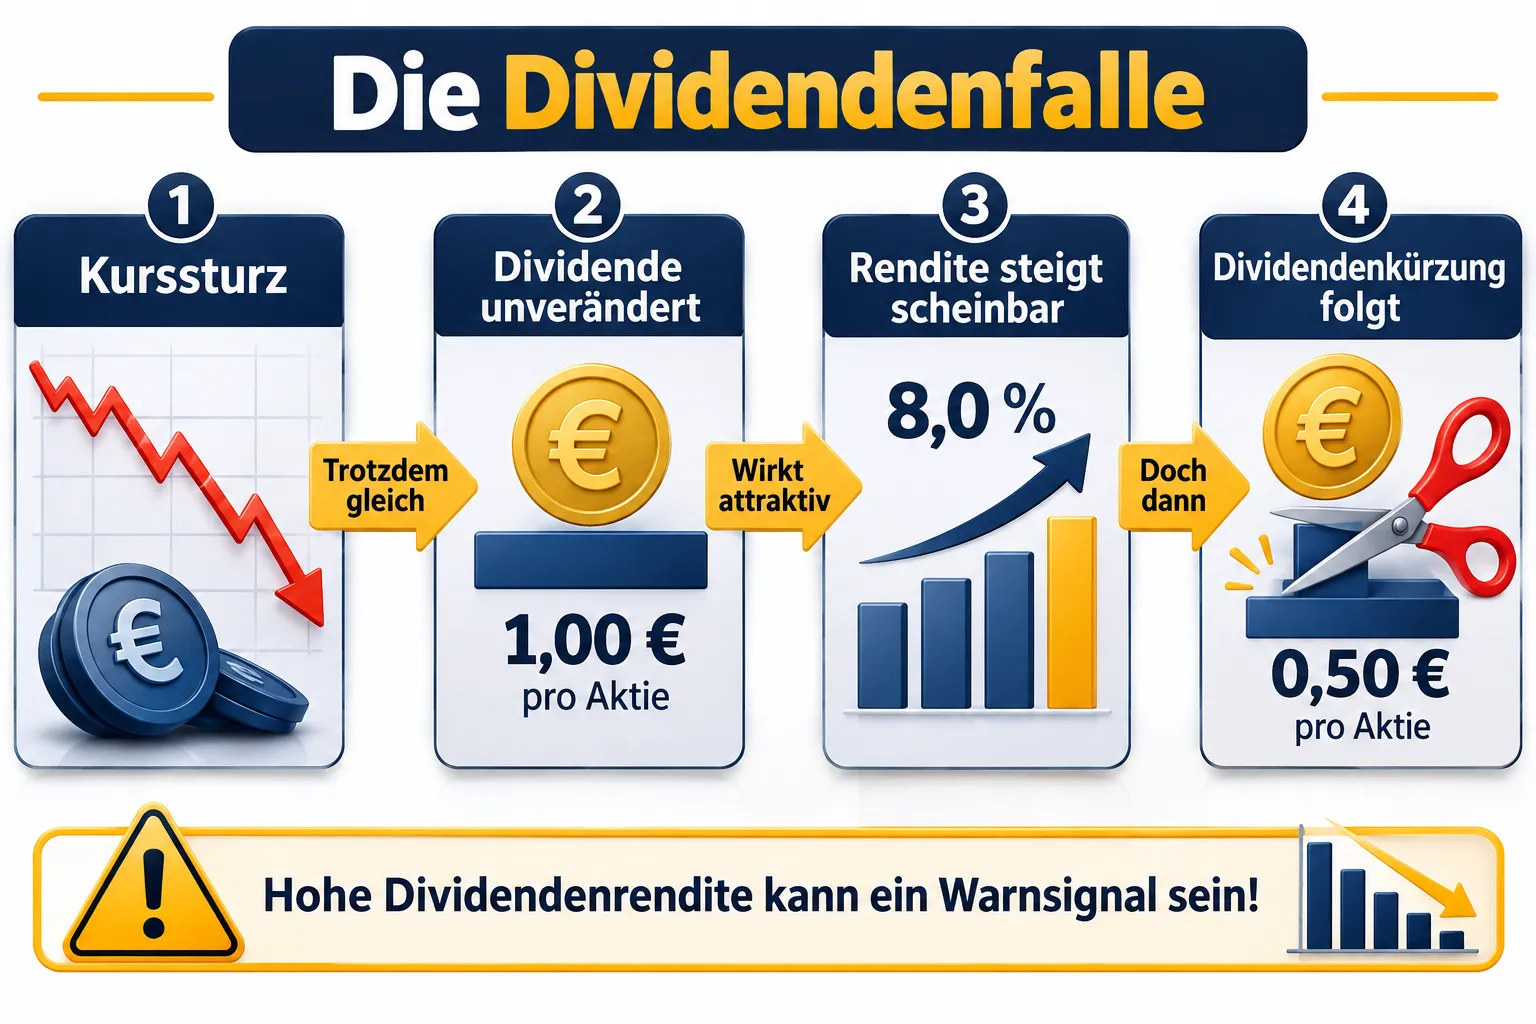
Ein Beispiel: Eine Aktie notiert bei 50 Euro und schüttet 5 Euro Dividende aus. Die Dividendenrendite beträgt 10 Prozent. Fällt der Kurs auf 25 Euro und bleibt die Dividende bei 5 Euro, steigt die Rendite rein rechnerisch auf 20 Prozent, ohne dass das Unternehmen großzügiger geworden wäre. Genau dieser Mechanismus ist der Kern der sogenannten Dividendenfalle.
Warum fallen Aktienkurse bei hoher Dividendenrendite?
Hohe Dividendenrenditen entstehen am häufigsten durch fallende Kurse, nicht durch steigende Ausschüttungen. Der Markt preist in einem sinkenden Kurs oft bereits ein, dass das Unternehmen in Schwierigkeiten steckt.
Typische Auslöser für den Kursrückgang bei gleichzeitig noch hoher Dividendenrendite:
- Gewinnwarnungen oder rückläufige Umsätze
- Verschuldung, die im steigenden Zinsumfeld problematisch wird
- Strukturelle Branchenprobleme (z. B. sinkende Nachfrage, Regulierung)
- Managementwechsel oder Bilanzkorrektur
Der Markt hat die Dividendenkürzung dabei oft schon eingepreist, bevor sie offiziell verkündet wird. Ein Anleger, der allein wegen der hohen Rendite einsteigt, kauft also häufig genau dann, wenn das Risiko am größten ist.
Wann ist eine Dividendenrendite von 10 Prozent gefährlich?
Bei Aktien mit hoher Dividendenrendite ab etwa 8 bis 10 Prozent gilt in der Finanzanalyse ein klarer Warnbereich. Zweistellige Renditen sind selten Ausdruck besonderer Stärke, sondern meist ein Symptom von Problemen im Unternehmen oder im Sektor.
Drei klassische Fallen-Szenarien:
- Kurssturz-Falle: Kurs ist bereits 40 bis 60 Prozent gefallen, Dividende wurde noch nicht angepasst. Die hohe Rendite ist ein Artefakt, keine echte Stärke.
- Sonderdividende: Eine einmalige Sonderausschüttung aus Unternehmensverkäufen oder Rücklagen verzerrt die Rendite massiv nach oben. Im Folgejahr ist die reguläre Dividende oft deutlich niedriger.
- Gewinnrückgang-Falle: Der Gewinn schrumpft, aber die Dividende wird noch aus der Substanz oder mit Schulden finanziert, weil das Management keine schlechten Nachrichten kommunizieren will. Das ist dauerhaft nicht tragbar.
Prüfregel: Eine Dividendenrendite über 7 Prozent sollte immer den Anstoß geben, die Ausschüttungsquote (Dividende / Gewinn je Aktie) zu prüfen. Liegt sie über 80 bis 90 Prozent, ist Vorsicht geboten. Liegt sie über 100 Prozent, zahlt das Unternehmen mehr aus, als es verdient.
Unterschied zwischen Dividendenwachstum und hoher Rendite
Dividendenwachstum und hohe Dividendenrendite sind nicht dasselbe, und langfristig ist das Wachstum oft wertvoller. Ein Unternehmen mit heute 2 Prozent Rendite, das seine Dividende jährlich um 8 bis 10 Prozent steigert, überholt nach 10 bis 15 Jahren ein Unternehmen mit statischen 8 Prozent, das seine Dividende nicht erhöht.
| Merkmal | Hohe Rendite heute | Dividendenwachstum |
|---|---|---|
| Startrendite | 8-12 % | 2-4 % |
| Wachstum pro Jahr | 0-2 % | 6-12 % |
| Qualitätsmerkmal | Oft schwach | Meist stark |
| Kürzungsrisiko | Hoch | Niedrig |
| Geeignet für | Kurzfristige Ertragssucher | Langfristige Anleger |
Unternehmen, die ihre Dividende über viele Jahre kontinuierlich steigern, nennt man Dividendenaristokraten. Diese haben in der Regel starke Cashflows, geringe Verschuldung und solide Geschäftsmodelle. Ihre Anfangsrendite ist niedrig, aber ihr Gesamtertrag über einen Investitionshorizont von 15 bis 20 Jahren ist statistisch deutlich stabiler.
Welche Risiken haben Aktien mit sehr hoher Dividende?
Aktien mit sehr hoher Dividendenrendite tragen mehrere gleichzeitig wirkende Risiken, die zusammen besonders gefährlich sind. Diese Risiken betreffen nicht nur die laufende Ausschüttung, sondern häufig auch den Kurs.
Wesentliche Risiken im Überblick:
- Dividendenkürzung: Fällt die Ausschüttung, verlieren Anleger das erhoffte Einkommen und meist auch Kurssubstanz gleichzeitig.
- Kapitalverlust: Wer eine Aktie bei hoher Rendite kauft und der Kurs fällt weiter, verliert mehr, als die Dividende eingebracht hat.
- Zinsrisiko: Gerade in zinssensitiven Sektoren wie Immobilien oder Finanzwerten steigt der Druck auf die Ausschüttungsfähigkeit, wenn die Zinslast wächst.
- Konzentrationsrisiko: Anleger, die mehrere Hochdividendenwerte aus demselben Sektor halten, diversifizieren nur scheinbar.
- Liquiditätsrisiko: Kleinere Hochdividendentitel können bei Verkaufswunsch illiquide sein.
Besonders bei Spezialvehikeln wie Business Development Companies (BDC) oder bestimmten Real Estate Investment Trusts (REITs) mit Renditen von 15 bis 20 Prozent spiegeln die Ausschüttungen das Kreditrisiko des zugrundeliegenden Portfolios wider, nicht die Stärke des Unternehmens.
Kann ein Unternehmen seine Dividende streichen?
Ja, und das passiert häufiger, als viele Anleger erwarten. Eine Dividende ist keine vertragliche Verpflichtung wie ein Zinscoupon. Vorstände und Aufsichtsräte können Ausschüttungen jederzeit kürzen oder vollständig aussetzen.
Typische Auslöser für Dividendenkürzungen:
- Deutlicher Gewinnrückgang oder Jahresverlust
- Hohe Schulden, die Tilgung oder Refinanzierung erfordern
- Akquisitionen, die Kapital binden
- Regulatorische Auflagen (besonders bei Banken)
- Externe Schocks (Pandemien, Rohstoffpreiseinbrüche)
Wer Dividenden fest in seine Einkommensplanung einbaut, sollte diese Unsicherheit explizit berücksichtigen und keine Positionen eingehen, bei denen ein Ausfall existenziell wäre.
Für wen eignen sich Hochdividendenaktien?
Hochdividendenaktien mit nachhaltig tragbarer Rendite von 4 bis 6 Prozent können für bestimmte Anlegerprofile sinnvoll sein. Renditen von 10 Prozent und mehr sind dagegen nur für Anleger geeignet, die das erhöhte Risiko bewusst eingehen und die Position entsprechend klein halten.
Geeignet für:
- Anleger in der Entnahmephase, die laufendes Einkommen ohne Verkäufe benötigen
- Erfahrene Anleger, die Kennzahlen wie Ausschüttungsquote und Free-Cashflow-Deckung eigenständig prüfen können
- Portfolios, in denen Hochdividendenwerte nur 5 bis 15 Prozent des Gesamtdepots ausmachen
Weniger geeignet für:
- Einsteiger ohne Kennzahlen-Erfahrung
- Anleger, die Dividende als „sicheres Zinseinkommen“ betrachten
- Portfolios, die auf Kapitalerhalt ausgerichtet sind
Wie unterscheiden sich ETFs und einzelne Dividendenaktien?
ETFs auf Dividendenindizes bieten gegenüber Einzelaktien eine breite Streuung bei niedrigen Kosten und verringern das Risiko einer einzelnen Dividendenkürzung erheblich. Einzelaktien erlauben gezielte Selektion, erfordern aber deutlich mehr Analyse und laufende Überwachung.
| Kriterium | Dividenden-ETF | Einzelne Dividendenaktie |
|---|---|---|
| Diversifikation | Hoch (50-200 Titel) | Gering |
| Aufwand | Gering | Hoch |
| Rendite | 2-5 % (je nach Index) | 0-15 % |
| Kürzungsrisiko | Geglättet | Konzentriert |
| Kosten | 0,1-0,4 % TER | Transaktionskosten |
Bekannte Dividenden-ETFs für deutschsprachige Anleger investieren in Indizes wie den MSCI World High Dividend, den FTSE All World High Dividend oder den STOXX Global Select Dividend. Diese schütten regelmäßig aus, ohne dass der Anleger einzelne Titel prüfen muss.
Welche Fehler machen Anfänger bei Dividendeninvestitionen?
Der häufigste Fehler ist, Aktien allein nach der Höhe der Dividendenrendite auszuwählen, ohne die dahinterliegenden Kennzahlen zu prüfen. Wer nur die Rendite sieht, kauft oft genau die Aktien, die kurz vor einer Kürzung stehen.
Die fünf häufigsten Anfängerfehler:
- Rendite als einziges Auswahlkriterium verwenden
- Ausschüttungsquote nicht prüfen (Dividende / Gewinn)
- Sonderdividenden mit regelmäßigen Ausschüttungen verwechseln
- Zu hohe Konzentration in einem Sektor (z. B. nur Versorger oder REITs)
- Dividendenkürzungsankündigungen ignorieren, weil „der Kurs schon so tief ist“
Wie oft werden Dividenden ausgezahlt und wann?
Deutsche Unternehmen schütten Dividenden in der Regel einmal jährlich aus, typischerweise nach der Hauptversammlung im Frühjahr (März bis Juni). Britische und amerikanische Unternehmen sowie viele ETFs zahlen quartalsweise oder sogar monatlich aus.
Der entscheidende Termin ist der Ex-Dividende-Tag: Wer die Aktie an diesem Tag nicht im Depot hält, erhält keine Dividende. Am Ex-Dividende-Tag wird der Kurs rechnerisch um die Dividende bereinigt, der Kursabschlag ist also keine Rendite, sondern eine Verschiebung von Kurs zu Ausschüttung.
Sind deutsche oder internationale Dividendenaktien besser?
Weder deutsche noch internationale Dividendenaktien sind pauschal besser, da beide Universa starke und schwache Zahler enthalten. Internationale Diversifikation ist jedoch grundsätzlich empfehlenswert, da sie Klumpenrisiken in einzelnen Branchen oder Volkswirtschaften reduziert.
Deutsche Dividendentitel wie aus dem DAX schütten traditionell einmal jährlich aus und sind für Steuerzwecke im Inland unkompliziert. US-amerikanische Dividendenzahler bieten oft mehr Kontinuität und häufigere Ausschüttungen, erfordern aber die Berücksichtigung der Quellensteuer und des Währungsrisikos. Für die meisten Privatanleger bietet ein globaler Dividenden-ETF den einfachsten Zugang zu internationalem Dividendenstrom.
Alternativen zu Hochdividendenaktien für Einsteiger
Wer laufendes Einkommen sucht, aber das Risiko von Einzelaktien mit zweistelliger Rendite scheut, hat mehrere solide Alternativen. Diese sind in der Regel stabiler und transparenter.
- Dividenden-ETFs: Breite Streuung, geringes Einzelrisiko, moderate Rendite von 2,5 bis 4 Prozent
- Anleihen-ETFs: Planbarerer Einkommensstrom, allerdings zinssensitiv
- Tagesgeld / Festgeld: Derzeit wieder attraktiv für den kurzfristigen Kapitalerhalt
- Ausschüttende Mischfonds: Kombination aus Aktien- und Anleihepapieren mit regelmäßiger Ausschüttung
- Immobilien-ETFs (REITs): Ertragsorientiert, aber zinssensitiv
Einsteiger fahren in der Regel besser mit einem breit gestreuten ETF als mit der Jagd nach Hochrendite-Einzeltiteln.
Steuern auf Dividenden in Deutschland: Wie viel bleibt übrig?
In Deutschland unterliegen Dividenden der Abgeltungsteuer von 25 Prozent plus 5,5 Prozent Solidaritätszuschlag, was einen effektiven Steuersatz von etwa 26,375 Prozent ergibt. Wer kirchensteuerpflichtig ist, zahlt zusätzlich 8 bis 9 Prozent Kirchensteuer auf die Abgeltungsteuer.
Von 100 Euro Bruttodividende bleiben damit im günstigsten Fall rund 73,6 Euro netto übrig. Der Sparerpauschbetrag beträgt 2026 für Einzelpersonen 1.000 Euro und für zusammenveranlagte Paare 2.000 Euro jährlich. Bis zu dieser Grenze sind Kapitalerträge steuerfrei.
Bei ausländischen Dividenden wird häufig Quellensteuer einbehalten, die im Rahmen von Doppelbesteuerungsabkommen teilweise auf die deutsche Abgeltungsteuer angerechnet werden kann.
Wie viel Geld braucht man, um von Dividenden zu leben?
Um allein von Dividenden leben zu können, braucht man ein sehr großes Depot. Als Faustregel gilt: Das benötigte monatliche Nettoeinkommen durch die Nettodividendenrendite dividieren, dann auf Jahresbasis hochrechnen.
Beispielrechnung:
- Monatlicher Bedarf: 2.000 Euro netto
- Jährlicher Bedarf: 24.000 Euro netto
- Nettodividendenrendite nach Steuern: ca. 3 Prozent
- Benötigtes Depot: 24.000 / 0,03 = 800.000 Euro
Bei 4 Prozent Nettodividende wären es 600.000 Euro. Diese Zahlen machen deutlich, dass das „Leben von Dividenden“ für die meisten Privatanleger ein langfristiges Ziel ist, das Jahre oder Jahrzehnte konsequenten Sparens und Investierens erfordert, und kein kurzfristiger Weg über Hochdividendentitel.
Fazit: So gehen Anleger mit Aktien mit hoher Dividendenrendite richtig um
Aktien mit hoher Dividendenrendite sind kein automatisches Schnäppchen. Die wesentliche Botschaft dieses Artikels lautet: Eine zweistellige Rendite ist fast immer ein Signal für erhöhtes Risiko, nicht für besondere Stärke.
Konkrete nächste Schritte für Anleger:
- Ausschüttungsquote prüfen: Liegt sie dauerhaft über 80 Prozent? Dann ist die Dividende potenziell gefährdet.
- Cashflow-Deckung analysieren: Deckt der freie Cashflow die Dividende? Wenn nicht, ist die Ausschüttung nicht nachhaltig.
- Kurshistorie anschauen: Ist die hohe Rendite durch einen starken Kursrückgang entstanden? Wenn ja, warum ist der Kurs gefallen?
- Positionsgröße begrenzen: Einzelne Hochdividendenwerte sollten nicht mehr als 5 bis 10 Prozent des Gesamtdepots ausmachen.
- Dividenden-ETF als Basis erwägen: Für die meisten Anleger ist ein breit gestreuter Dividenden-ETF die risikoärmere und wartungsärmere Alternative.
Wer diese fünf Schritte konsequent anwendet, vermeidet die klassische Dividendenfalle und investiert in Ausschüttungen, die auch langfristig Bestand haben.
FAQ
Was ist eine Dividendenfalle? Eine Dividendenfalle entsteht, wenn eine Aktie scheinbar eine sehr hohe Rendite bietet, weil ihr Kurs stark gefallen ist, während die Dividende noch unverändert ausgewiesen wird. Kurz darauf wird die Dividende meist gekürzt, und der Kurs fällt weiter.
Ab welcher Dividendenrendite sollte man vorsichtig sein? Renditen über 7 bis 8 Prozent gelten als Warnbereich und erfordern eine vertiefte Prüfung der Ausschüttungsquote und des freien Cashflows. Über 10 Prozent ist besondere Skepsis angebracht.
Was ist die Ausschüttungsquote und warum ist sie wichtig? Die Ausschüttungsquote (Payout Ratio) zeigt, wie viel Prozent des Gewinns als Dividende ausgezahlt wird. Liegt sie dauerhaft über 90 bis 100 Prozent, zahlt das Unternehmen aus der Substanz, was langfristig nicht tragbar ist.
Kann eine Dividende garantiert werden? Nein. Eine Dividende ist keine vertragliche Verpflichtung. Vorstand und Aufsichtsrat können die Dividende jederzeit kürzen oder aussetzen, ohne den Aktionären gegenüber haftbar zu sein.
Was ist der Unterschied zwischen Ex-Dividende-Tag und Ausschüttungstag? Am Ex-Dividende-Tag wird der Anspruch auf die Dividende festgestellt, und der Kurs wird rechnerisch um die Dividende bereinigt. Der Ausschüttungstag ist der Tag, an dem die Dividende tatsächlich auf dem Konto gutgeschrieben wird, meist zwei bis drei Tage später.
Sind REITs mit hoher Rendite solide Dividendenzahler? REITs können solide Dividendenzahler sein, sind aber zinssensitiv. Im Umfeld steigender Zinsen geraten viele REITs unter Druck, weil ihre Refinanzierungskosten steigen und gleichzeitig alternative Anlagen attraktiver werden.
Wie hoch ist die Steuer auf Dividenden in Deutschland? Dividenden unterliegen der Abgeltungsteuer von 25 Prozent plus Solidaritätszuschlag, was einen Gesamtsatz von rund 26,375 Prozent ergibt. Von 100 Euro Bruttodividende verbleiben damit etwa 73,6 Euro netto, abzüglich etwaiger Kirchensteuer.
Eignen sich Dividendenaktien für die Altersvorsorge? Solide Dividendenaktien oder Dividenden-ETFs können ein Baustein der Altersvorsorge sein. Wichtig ist, nicht ausschließlich auf hohe Renditen zu setzen, sondern auf Nachhaltigkeit der Ausschüttung und Kapitalerhalt zu achten.
Weiterlesen in Finanzen
- Was bedeutet eine Aktienverwässerung durch Mitarbeiteroptionen? EPS, Aktienanzahl und Fair Value berechnen
- Aktienhandel ausgesetzt: Gründe, Ablauf und was Anleger bei einem Trading Halt tun können
- Aktien-Newsletter im Vergleich: Kostenlose Börsennews, Research-Briefe und Warnsignale für Anleger
- Studentenwohnung & Steuer
- Aktienresearch-Alternativen zu kostenlosen Finanzportalen: Professionelle Daten, Modelle und Analystenschätzungen
- Krankenversicherung für Studierende