Ein KGV von 15 ist für eine Bank eher teuer, für ein Industrieunternehmen günstig und für eine Tech-Aktie klar unter dem Branchendurchschnitt. Dieselbe Kennzahl signalisiert je nach Sektor eine völlig andere Bewertungssituation, weil Wachstumsraten, Kapitalstrukturen und Geschäftsmodelle fundamental verschieden sind. Wer Aktienkennzahlen im Branchenvergleich ohne diesen Kontext liest, zieht systematisch falsche Schlüsse.
Key Takeaways
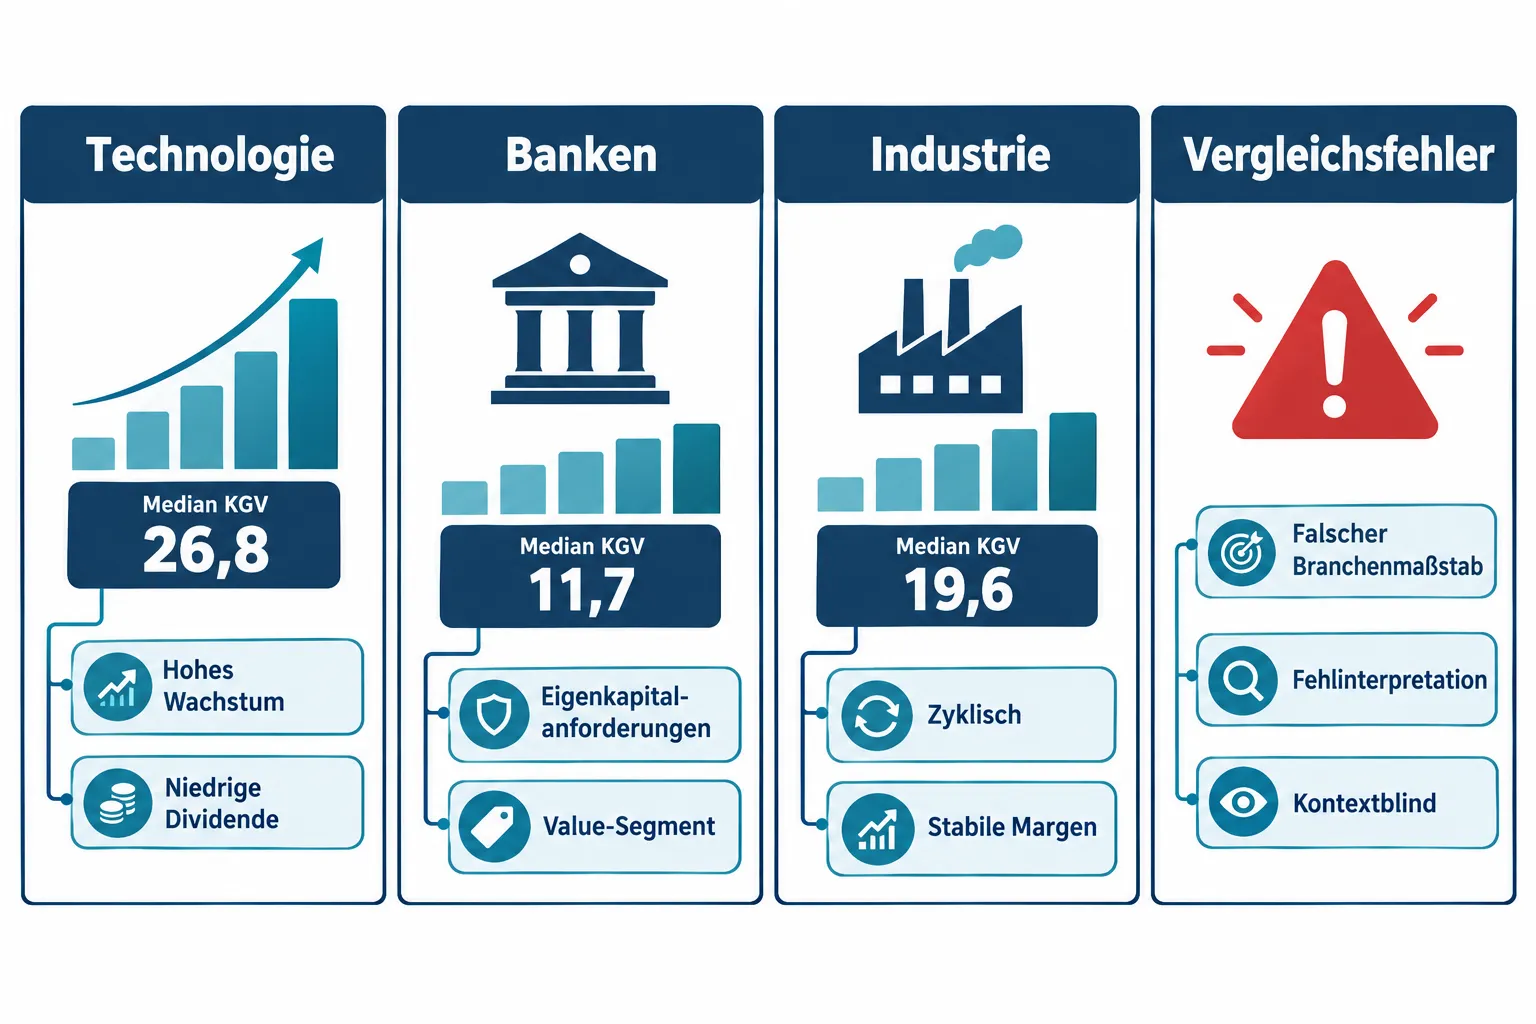
- Der Median-KGV liegt 2026 für Finanztitel bei etwa 11,7, für Industrieunternehmen bei 19,6 und für Informationstechnologie bei 26,8.
- Ein KGV von 20 bedeutet für eine Softwarefirma einen Bewertungsabschlag gegenüber dem Sektordurchschnitt, für eine Bank dagegen einen erheblichen Aufschlag.
- Tech-Unternehmen rechtfertigen höhere Multiples durch zweistellige Umsatzwachstumsraten; Banken werden durch Regulierung und niedrigeres Wachstum strukturell niedriger bewertet.
- Für Banken sind Kurs-Buchwert-Verhältnis (KBV) und Eigenkapitalrendite (ROE) aussagekräftiger als das KGV allein.
- Das Kurs-Umsatz-Verhältnis (KUV) variiert ebenfalls stark: Median 1,31 in der Industrie, 2,17 in der IT und 2,99 im Finanzsektor.
- Anleger machen den häufigsten Fehler, wenn sie eine günstige KGV-Zahl aus einer anderen Branche als Vergleichsmaßstab nehmen.
- Plattformen wie Fairvalue-Calculator aggregieren über 28.000 Aktien und liefern Sektor-Mediane für bis zu 15 Kennzahlen.
- Wachstumsaktien werden sinnvoller mit dem PEG-Verhältnis (KGV geteilt durch Gewinnwachstum) bewertet als mit dem reinen KGV.
- Dividendenrenditen sind bei Banken strukturell höher, weil das Kapital weniger aggressiv reinvestiert wird als bei Wachstumsunternehmen.
- Für jeden Sektor gibt es ein Set von Leitkennzahlen; kein universelles Bewertungsmodell passt auf alle Branchen gleich gut.
Was sind Aktienkennzahlen und warum unterscheiden sie sich je nach Branche
Aktienkennzahlen sind quantitative Verhältniszahlen, die den Börsenkurs eines Unternehmens zu einem fundamentalen Maßstab in Beziehung setzen, etwa zum Gewinn, Umsatz, Buchwert oder Cashflow. Sie unterscheiden sich zwischen Branchen, weil die zugrunde liegenden Geschäftsmodelle strukturell verschieden sind: Ein Softwareunternehmen hat nahezu keine physischen Vermögenswerte, aber hohe Wachstumsraten. Eine Bank hält massive Bilanzsummen unter strikter Regulierung. Ein Industrieunternehmen ist kapitalintensiv und zyklisch.
Diese strukturellen Unterschiede beeinflussen jeden Bestandteil einer Kennzahl direkt. Der Gewinn eines Technologieunternehmens kann in drei Jahren verdoppelt werden; der einer Regionalbank kaum. Ein KGV berechnet sich als Kurs dividiert durch Gewinn je Aktie, also spiegelt es auch immer die Erwartung wider, wie dieser Gewinn in Zukunft wächst. Hohe Wachstumserwartungen treiben den Kurs, damit auch das KGV, nach oben.
Merksatz: Eine Kennzahl ist immer nur so aussagekräftig wie der Branchenkontext, in dem sie gelesen wird.
Warum hat ein Tech-Unternehmen ein anderes KGV als eine Bank
Tech-Unternehmen erzielen in der Regel zweistellige Umsatzwachstumsraten, was Investoren dazu bringt, heute einen deutlich höheren Preis für jeden Euro aktuellen Gewinns zu zahlen. Banken dagegen wachsen langsamer, unterliegen strengen Eigenkapitalvorschriften und gelten als zyklischer. Deswegen liegt der Branchenmedian-KGV für Informationstechnologie bei etwa 26,8, für Finanzwerte dagegen nur bei rund 11,7.
Ein konkretes Beispiel verdeutlicht das: Software-Titel wie SAP oder Microsoft werden mit KGVs von oft 35 bis 40 gehandelt. Großbanken wie Deutsche Bank oder Commerzbank bewegen sich typischerweise im Bereich 12 bis 15. Trotzdem erzielte die Finanzbranche zuletzt eine Gesamtaktionärsrendite von über 30 Prozent, mehr als die Technologiebranche im gleichen Zeitraum. Der Markt zahlt für diese Rendite dennoch deutlich weniger, weil er Banken strukturell als Value-Segment einordnet, nicht als Wachstumsbranche.
„Die gleiche Rendite wird mit völlig unterschiedlichen Bewertungsmultiples abgegolten, weil das Wachstumspotenzial und die Risikostruktur der Branche anders eingeschätzt werden.“
Wie interpretiere ich das Kurs-Gewinn-Verhältnis im Branchenvergleich richtig
Das KGV richtig zu lesen bedeutet, es immer gegen den Sektor-Median zu stellen, nicht gegen einen universellen Wert. Ein KGV von 12 ist bei einer Bank mitten im Normalkorridor; bei einer Softwarefirma signalisiert es entweder starkes Misstrauen der Anleger oder strukturell sehr schwaches Wachstum.
Orientierungswerte für den Branchenvergleich (2026):
| Sektor | Typische KGV-Spanne | Median KGV 2026 |
|---|---|---|
| Informationstechnologie | 25 – 45 | 26,8 |
| Industrie | 15 – 25 | 19,6 |
| Banken / Versicherungen | 6 – 12 | 11,7 |
| Software (System & Application) | 30 – 45 | ca. 37,5 |
| Money-Center-Banken | 10 – 16 | ca. 14,2 |
Ein KGV von 20 liegt damit bei Tech klar unter dem Sektordurchschnitt und könnte auf eine unterbewertete Aktie hinweisen. Bei einer Großbank wäre dasselbe KGV ein spürbarer Aufschlag gegenüber dem branchenüblichen Niveau und würde eine besondere Begründung erfordern, etwa besonders starkes Wachstum durch KI-Integration oder Marktanteilsgewinne.
Häufiger Fehler: Anleger suchen nach Aktien mit „niedrigem KGV“ branchenübergreifend und landen systematisch in Value-Traps oder übersehen echte Wachstumschancen.
Welche Kennzahlen sind für Tech-Aktien vs. Bank-Aktien am wichtigsten
Für Tech-Unternehmen liefern Umsatzwachstum, KUV (Kurs-Umsatz-Verhältnis), EV/Revenue und das PEG-Verhältnis die aussagekräftigsten Signale. Für Banken sind KBV (Kurs-Buchwert-Verhältnis) und Eigenkapitalrendite (ROE) die entscheidenden Maßstäbe, da Banken im Wesentlichen Kapital kaufen und teurer verleihen.
Leitkennzahlen nach Sektor:
- Tech / Software: KGV (im Sektorkontext), KUV, EV/Revenue, PEG, Umsatzwachstum, freier Cashflow
- Banken / Versicherungen: KBV, ROE, Net Interest Margin, Cost-Income-Ratio, Kernkapitalquote (CET1)
- Industrie: EV/EBITDA, Betriebsmarge, Return on Invested Capital (ROIC), Verschuldungsgrad, Auftragsbestand
Das KBV-Median liegt 2026 bei Informationstechnologie bei etwa 2,23, bei Immobilien dagegen bei nur 0,74. Ein KBV von 1,0 bedeutet im IT-Sektor eine erhebliche Bewertungsprämie gegenüber dem Buchwert, im Immobiliensektor signalisiert es hingegen Normalität oder sogar einen leichten Abschlag.
Kann ich Tech-Aktien und Industrieunternehmen direkt miteinander vergleichen
Ein direkter Vergleich ist nur sinnvoll, wenn die strukturellen Unterschiede explizit herausgerechnet oder zumindest offengelegt werden. Tech-Unternehmen haben typischerweise höhere Gewinnmargen, weniger physisches Kapital und volatileres Wachstum. Industrieunternehmen sind kapitalintensiver, zyklischer und verlässlicher in ihrer Dividendenausschüttung.
Wann ein Vergleich trotzdem funktioniert:
- Beim Vergleich des PEG-Verhältnisses (KGV/Gewinnwachstum), weil es die Wachstumserwartung bereits einpreist
- Beim Vergleich von Free-Cashflow-Renditen, die weniger von Bilanzierungsunterschieden verzerrt werden
- Wenn man dasselbe qualitative Risikoprofil sucht und nur nach relativem Wert fragt
Wann der Vergleich irreführt:
- Beim reinen KGV-Vergleich ohne Wachstumskorrektur
- Beim KUV-Vergleich zwischen kapitalleichten Software-Firmen und kapitalintensiven Maschinenbauern
- Beim Verschuldungsgrad-Vergleich zwischen Banken (strukturell hoch verschuldet) und Nicht-Finanzunternehmen
Warum sind die Gewinnmargen so unterschiedlich zwischen Branchen
Gewinnmargen spiegeln die Preissetzungsmacht, die Kapitalintensität und das Geschäftsmodell einer Branche wider. Softwareunternehmen können Bruttomargen von 70 bis 85 Prozent erzielen, weil die Kosten für eine zusätzliche Softwarelizenz gegen null tendieren. Ein Automobilhersteller oder Stahlproduzent arbeitet mit Nettomargen von oft unter fünf Prozent, weil Rohstoffe, Energie und Fertigung große Kostenblöcke darstellen.
Praktische Konsequenz: Eine Nettomarge von zehn Prozent ist für ein Industrieunternehmen exzellent, für ein Softwareunternehmen dagegen ein Warnsignal für ineffizienten Betrieb oder starken Wettbewerbsdruck.
Wer Margen branchenübergreifend vergleicht, ohne diesen Maßstab zu kennen, riskiert, profitable Industriekonzerne als schwach einzustufen und margenschwache Tech-Firmen als teuer zu kassieren.
Was bedeutet ein hohes KGV bei Wachstumsaktien
Ein hohes KGV bei Wachstumsaktien bedeutet, dass der Markt bereit ist, heute viel für relativ bescheidene aktuelle Gewinne zu zahlen, weil er erwartet, dass diese Gewinne in den nächsten Jahren stark wachsen. Das KGV allein sagt dabei wenig; entscheidend ist das Verhältnis zwischen KGV und erwartetem Gewinnwachstum, also das PEG-Verhältnis.
Eine Faustregel: Ein PEG unter 1,0 gilt klassischerweise als günstig, weil das KGV durch das Wachstum gedeckt wird. Wachstumsbranchen wie Halbleiter oder Kommunikationstechnik werden von professionellen Analysten mit höheren PEG-Medians akzeptiert als klassisch zyklische Industrie, weil die Gewinne langfristig planbarerer steigen.
Vorsicht gilt, wenn:
- Das KGV hoch ist, aber das Umsatzwachstum bereits verlangsamt
- Das Unternehmen noch keinen operativen Gewinn erzielt, das KGV also rein auf Analystenschätzungen basiert
- Die gesamte Branche gerade von Bewertungsmultiples angetrieben wird, nicht von tatsächlichen Gewinnen
Welche Fehler machen Anleger beim Vergleich von Aktienkennzahlen
Der häufigste Fehler ist der direkte Vergleich von Kennzahlen ohne Branchennormierung. Anleger ziehen etwa das „günstige“ KGV einer Bank heran, um daraus zu schließen, dass ein Tech-Unternehmen mit höherem KGV überbewertet ist. Das ist ein kategorialer Denkfehler.
Die häufigsten Vergleichsfehler im Überblick:
- KGV ohne Sektorkontext: Ein KGV von 10 bei einem Software-Unternehmen klingt günstig, signalisiert aber möglicherweise fundamentale Wachstumsprobleme.
- Verschuldungsgrad bei Banken missinterpretieren: Banken sind strukturell hoch gehebelt; ein hoher Verschuldungsgrad ist normal und kein Alarmsignal.
- Dividendenrendite als Qualitätsmerkmal über Branchen hinweg: Hohe Dividenden bei Tech-Firmen können ein Zeichen von Wachstumsstagnation sein; bei Banken sind sie erwartet.
- KUV ohne Margenbetrachtung: Ein niedriges KUV bei einem Industrieunternehmen sagt wenig, wenn die Marge ebenfalls sehr niedrig ist.
- Historische Multiples aus falschen Peergroups nutzen: Ein deutsches Industrieunternehmen mit US-Tech-Multiples zu vergleichen, führt fast immer zu falschen Schlüssen.
Warum ist die Dividendenrendite bei Banken höher als bei Tech-Firmen
Banken schütten einen größeren Teil ihres Gewinns als Dividende aus, weil ihre Wachstumsmöglichkeiten begrenzter sind und regulatorische Anforderungen an das Eigenkapital eine aggressive Reinvestition erschweren. Tech-Unternehmen reinvestieren dagegen den Großteil ihrer Gewinne in Forschung, Expansion und Akquisitionen.
Eine hohe Dividendenrendite bei einer Tech-Aktie ist deshalb anders zu interpretieren als bei einer Bank. Bei Tech könnte sie signalisieren, dass das Unternehmen keine attraktiven Wachstumsprojekte mehr findet. Bei einer Bank ist sie ein normales Merkmal des Geschäftsmodells und oft ein Qualitätssignal.
Wie erkenne ich, ob eine Aktie in ihrer Branche unterbewertet ist
Eine Aktie kann als potenziell unterbewertet gelten, wenn ihre Kennzahlen deutlich unter dem Sektormedian liegen und dafür keine offensichtliche fundamentale Begründung existiert. Der Schlüssel liegt im Vergleich mit dem Branchenmedian, nicht mit einem absoluten Richtwert.
Schritt-für-Schritt-Vorgehen:
- Branche und GICS-Sektor des Unternehmens bestimmen
- Median-KGV, KUV, KBV und EV/EBITDA für den Sektor recherchieren (z.B. über Fairvalue-Calculator, Traderfox oder Damodaran-Daten)
- Kennzahlen des Unternehmens mit dem Sektormedian vergleichen
- Abweichungen nach unten auf fundamentale Gründe prüfen: sinkende Margen, Managementwechsel, Rechtsrisiken, struktureller Wandel
- Liegt keine fundamentale Begründung vor, könnte eine echte Unterbewertung vorliegen
Vorsicht vor Value-Traps: Manchmal ist eine Aktie günstig, weil der Markt Risiken einpreist, die in den Kennzahlen noch nicht sichtbar sind.
Wie finde ich die richtigen Branchenbenchmarks für Bewertungen und welche Tools helfen
Professionelle Branchenbenchmarks für Aktienkennzahlen im Branchenvergleich sind über mehrere Quellen zugänglich. Plattformen wie der Fairvalue-Calculator aggregieren 2026 für bis zu 15 Kennzahlen Median- und Quartilswerte je Sektor über mehr als 28.000 Aktien weltweit. Traderfox Macro-View kombiniert Bewertungskennzahlen mit Sektorperformance und Marktkapitalisierung, TradingView bietet Sektorübersichten für Deutschland und international.
Nützliche Quellen für Branchenmediane:
- Fairvalue-Calculator: Sektor- und Branchenmediane für KGV, KBV, KUV, EV/EBITDA u.a.
- Damodaran Online (NYU): Jährlich aktualisierte Branchenmultiples für über 90 Sektoren
- Traderfox: Kombinierte Ansicht von Kennzahlen und Wachstumsraten je Branche
- TradingView Sektoren: Schnellvergleich von Bewertungsniveaus je Segment
Tipp: Für europäische Aktien immer europäische Peer-Mediane nutzen. US-Tech-Multiples auf DAX-Industrietitel anzuwenden, führt zu systematischen Fehleinschätzungen.
Sollte ich für alle Branchen das gleiche Bewertungsmodell nutzen
Nein. Jede Branche hat ein Set von Leitkennzahlen, das am besten zu ihrer Kapitalstruktur und ihrem Geschäftsmodell passt. Ein universelles KGV-Modell, das für alle Sektoren gleich gilt, führt bei Banken, Immobilienfirmen und Rohstoffunternehmen regelmäßig zu falschen Ergebnissen.
Analysten nutzen für Banken Discounted-Dividend-Modelle und ROE-basierte Bewertungen. Für Tech-Unternehmen in der Wachstumsphase kommt häufig ein DCF-Modell (Discounted Cashflow) mit expliziten Wachstumsphasen zum Einsatz. Für Industrieunternehmen ist EV/EBITDA eine verlässlichere Vergleichsgröße als das reine KGV, weil es Abschreibungen und Kapitalstruktur weitgehend herausnormiert.
Faustregel: Wähle das Modell, das die wesentliche Wertquelle des Geschäftsmodells abbildet, nicht das, das gerade die günstigste Zahl liefert.
Fazit: Kennzahlen im Branchenkontext lesen und konkrete Schritte ableiten
Aktienkennzahlen im Branchenvergleich zeigen unmissverständlich: Dieselbe Zahl bedeutet in verschiedenen Sektoren etwas Grundlegend verschiedenes. Ein KGV von 15 ist für Banken teuer, für Industrie günstig, für Tech ein deutlicher Abschlag. Wer das ignoriert, vergleicht buchstäblich Äpfel mit Stahlträgern.
Konkrete nächste Schritte für Anleger:
- Sektorzugehörigkeit klären: Vor jeder Bewertung den GICS-Sektor des Unternehmens identifizieren.
- Branchenmediane recherchieren: Fairvalue-Calculator oder Damodaran-Daten für aktuelle Sektor-Benchmarks nutzen.
- Leitkennzahl je Sektor wählen: KBV/ROE für Banken, KUV/PEG für Tech, EV/EBITDA für Industrie.
- Abweichungen begründen: Liegt eine Kennzahl unter dem Median, muss ein fundamentaler Grund vorliegen oder es handelt sich möglicherweise um eine Kaufgelegenheit.
- Mehrere Kennzahlen kombinieren: Keine einzelne Zahl reicht aus; immer mindestens drei komplementäre Kennzahlen aus derselben Sektordatenbank prüfen.
Wer diesen Kontextrahmen konsequent anwendet, vermeidet die häufigsten Bewertungsfehler und kann Branchenvergleiche als echtes Analysewerkzeug nutzen statt als Fehlerquelle.
FAQ
Ist ein niedriges KGV immer ein Zeichen für eine günstige Aktie? Nein. Ein niedriges KGV kann in einer Wachstumsbranche wie Tech ein Warnsignal sein, während es in der Bankenbranche völlig normal ist. Der Kontext des Branchenmedians ist entscheidend.
Welche Kennzahl eignet sich am besten für den Vergleich über Branchen hinweg? Das PEG-Verhältnis (KGV dividiert durch das erwartete Gewinnwachstum) normiert die Wachstumserwartung heraus und erlaubt einen breiteren Vergleich. Der freie Cashflow-Rendite-Ansatz funktioniert ebenfalls sektorübergreifend besser als das reine KGV.
Warum werden Banken strukturell mit niedrigeren Multiples bewertet als Tech-Unternehmen? Weil Banken unter strengen Eigenkapitalvorschriften operieren, weniger organisches Wachstum erzeugen und als zyklischer riskanter gelten. Der Markt zahlt für erwartet langsameres Wachstum weniger.
Was ist das KUV und warum unterscheidet es sich zwischen Sektoren? Das Kurs-Umsatz-Verhältnis setzt den Börsenkurs zum Umsatz ins Verhältnis. Der Median liegt 2026 bei 1,31 für Industrie, 2,17 für IT und 2,99 für Finanzwerte. Unterschiede entstehen durch verschiedene Margenprofile und Wachstumsraten.
Kann ich das KGV von SAP direkt mit dem der Deutschen Bank vergleichen? Nur mit ausdrücklicher Sektornormierung. SAP gehört zu Software mit einem Branchenmedian-KGV von rund 37,5; Deutsche Bank liegt im Bankenbereich bei einem Branchenmedian von etwa 14,2. Derselbe absolute KGV-Wert hat in beiden Kontexten eine entgegengesetzte Bedeutung.
Was ist ein PEG-Verhältnis und wann sollte es genutzt werden? Das PEG-Verhältnis (Price/Earnings to Growth) dividiert das KGV durch das erwartete Gewinnwachstum. Es eignet sich besonders für Wachstumsunternehmen in Tech und Pharma, weil es das hohe KGV durch das zugrunde liegende Wachstum relativiert. Ein PEG unter 1,0 gilt klassisch als günstig.
Warum zahlen Banken höhere Dividenden als Tech-Unternehmen? Weil Banken weniger profitable Reinvestitionsmöglichkeiten haben und regulatorisch angehalten sind, Kapital an Aktionäre zurückzugeben. Tech-Unternehmen reinvestieren lieber in Wachstum, Forschung und Übernahmen.
Wie oft sollten Branchenbenchmarks aktualisiert werden? Mindestens einmal jährlich, da Bewertungsmediane mit Zinsniveau, Konjunkturzyklus und Gewinnentwicklung schwanken. Für aktive Anleger empfiehlt sich eine quartalsweise Prüfung.
Was ist eine Value-Trap im Branchenvergleich? Eine Aktie mit scheinbar günstigem KGV, deren niedrige Bewertung durch strukturelle Probleme (Marktverlust, regulatorischer Druck, Technologiewandel) gerechtfertigt ist. Sie bleibt trotz günstiger Kennzahl eine schlechte Investition.
Für welche Branchen ist das KBV besonders aussagekräftig? Für Banken, Versicherungen und Immobilienunternehmen. Dort ist der Buchwert eine verlässliche Wertgröße. Bei kapitalleichten Tech-Firmen sagt ein hohes KBV wenig über Über- oder Unterbewertung aus.
Weiterlesen in Finanzen
- Beste Aktienanalyse-Tools für Dividendeninvestoren: Ausschüttungen, Datenqualität und Alerts im Vergleich
- Studentenwohnung & Steuer
- Beste Dividendenaktien für monatliches Einkommen? Ausschüttungsrhythmus, Quellensteuer und Risiken erklärt
- Krankenversicherung für Studierende
- Quartalszahlen richtig einordnen: Umsatzqualität, Prognose, Cashflow und Guidance
- Was ist die ISIC Student Card?