Wer Aktien fundiert bewerten will, kommt an drei Kennzahlen nicht vorbei: Eigenkapitalrendite (ROE), Verschuldungsgrad und operative Marge. Sie zeigen gemeinsam, wie profitabel, wie effizient und wie sicher ein Unternehmen aufgestellt ist. Wer nur auf KGV oder Kursziele schaut, übersieht entscheidende Warnsignale in der Bilanz.
Key Takeaways
- Die Eigenkapitalrendite (ROE) misst, wie viel Gewinn ein Unternehmen je Euro Eigenkapital erwirtschaftet. Dauerhaft über 15 % gilt als stark.
- Ein optisch hoher ROE kann trügen: Ist das Eigenkapital sehr niedrig, steigt der Wert rechnerisch, ohne dass das Geschäft besser wird.
- Der Verschuldungsgrad setzt Fremdkapital ins Verhältnis zum Eigenkapital. Ein hoher Wert erhöht das Risiko, besonders in Zinserhöhungsphasen.
- Die operative Marge (EBIT-Marge) zeigt, wie viel vom Umsatz nach Betriebskosten übrig bleibt. Sie ist branchenspezifisch zu interpretieren.
- Eigenkapitalrendite und Gesamtkapitalrendite (ROA) messen unterschiedliche Dinge: ROE bezieht sich nur auf das Eigenkapital, ROA auf das gesamte Vermögen.
- Kennzahlen immer im Branchenvergleich lesen. Eine Marge von 5 % kann im Lebensmittelhandel stark, in der Softwarebranche schwach sein.
- Negative operative Marge ist nicht automatisch ein Ausschlusskriterium, aber ein klares Warnsignal, das erklärt werden muss.
- Alle drei Kennzahlen sind auf Plattformen wie Finanzen.net, Onvista oder direkt in Geschäftsberichten frei zugänglich.
Was ist Eigenkapitalrendite und wie wird sie berechnet?
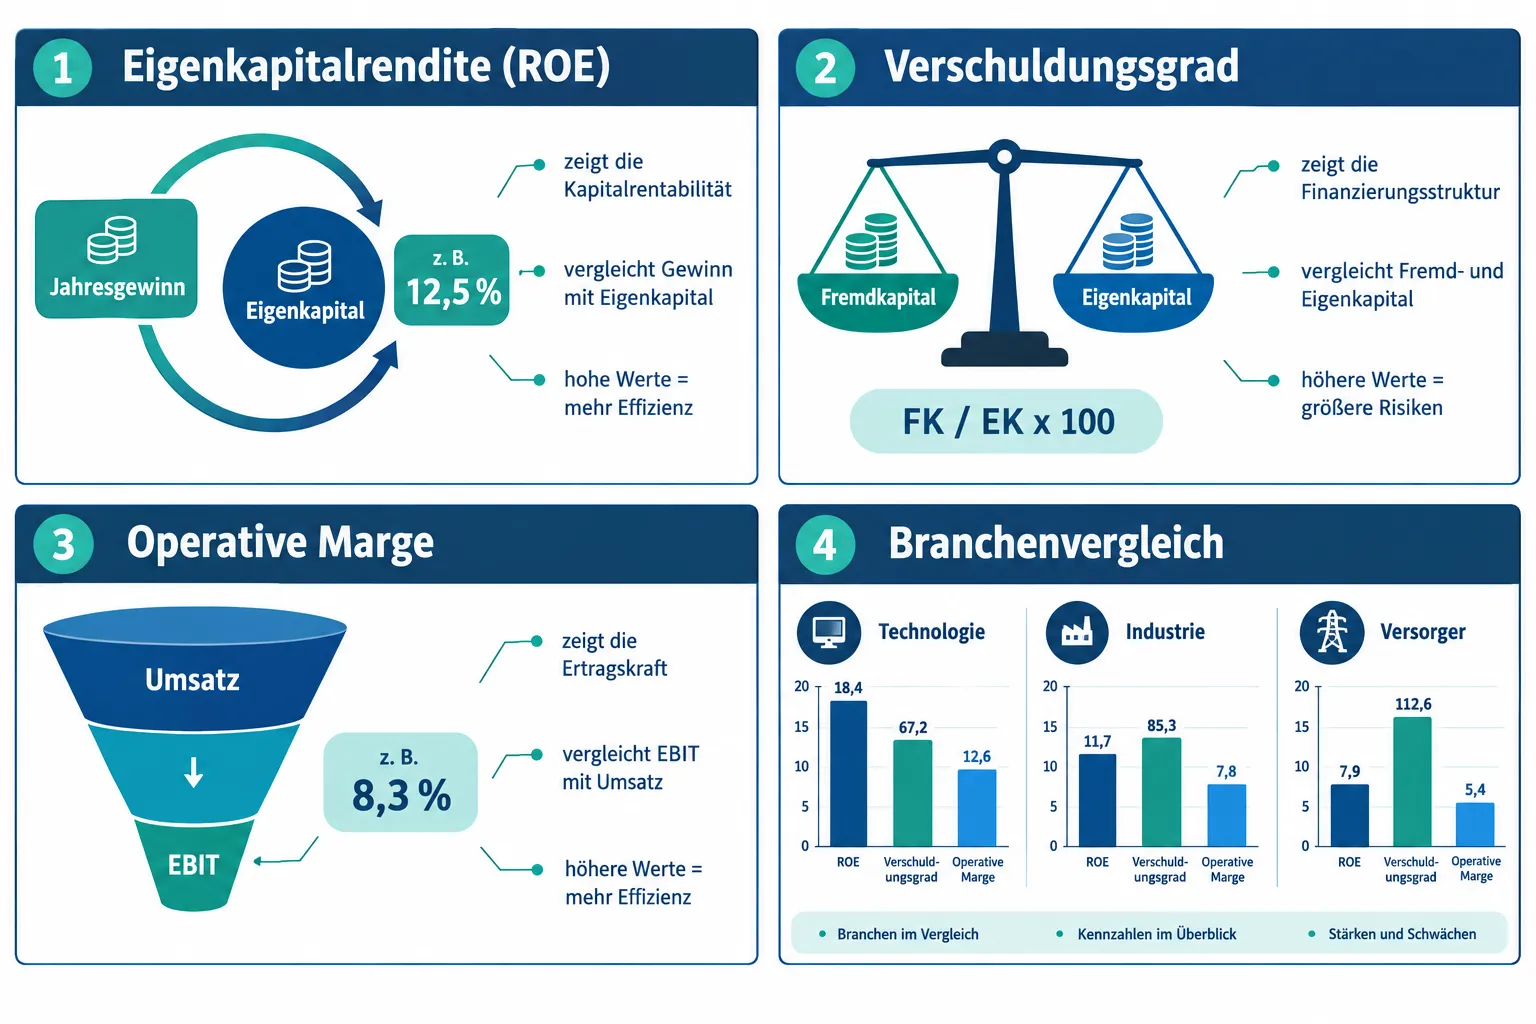
Die Eigenkapitalrendite (Return on Equity, ROE) gibt an, wie viel Gewinn ein Unternehmen pro eingesetztem Euro Eigenkapital erzielt. Sie ist eine der zentralen Kennzahlen in der Fundamentalanalyse und zeigt die Effizienz, mit der das Kapital der Aktionäre eingesetzt wird.
Formel:
ROE = (Jahresgewinn / Eigenkapital) x 100
Beispiel: Ein Unternehmen erzielt einen Jahresgewinn von 50 Mio. Euro bei einem Eigenkapital von 250 Mio. Euro. ROE = 50 / 250 x 100 = 20 %.
Wichtige Einschränkungen bei der Interpretation:
- Der Jahresgewinn kann durch Einmaleffekte (Verkauf von Tochtergesellschaften, Steuererstattungen) verzerrt sein.
- Ein sehr niedriges Eigenkapital treibt den ROE künstlich nach oben, ohne dass das operative Geschäft besser geworden ist.
- Für einen aussagekräftigen Vergleich empfiehlt sich der Durchschnitt aus Anfangs- und Endbestand des Eigenkapitals im Nenner.
Warnsignal: Steigt der ROE, während der Gewinn stagniert oder sinkt, liegt das oft an Aktienrückkäufen, die das Eigenkapital reduzieren. Das ist kein Zeichen operativer Stärke.
Eigenkapitalrendite vs. Gesamtkapitalrendite: Was ist der Unterschied?
Die Eigenkapitalrendite (ROE) und die Gesamtkapitalrendite (Return on Assets, ROA) messen beide Profitabilität, aber aus verschiedenen Blickwinkeln. ROE bezieht sich ausschließlich auf das Eigenkapital, ROA auf das gesamte Vermögen (Eigen- plus Fremdkapital).
| Kennzahl | Formel | Aussage |
|---|---|---|
| ROE | Gewinn / Eigenkapital | Rendite für Aktionäre |
| ROA | Gewinn / Gesamtvermögen | Effizienz aller Vermögenswerte |
| ROIC | NOPAT / investiertes Kapital | Rendite auf das eingesetzte Kapital |
Wann ROA wichtiger ist: Bei stark fremdfinanzierten Unternehmen (z.B. Banken, Immobilienfirmen) kann ein hoher ROE durch Verschuldung entstehen, nicht durch operativen Erfolg. Der ROA zeigt in solchen Fällen ein realistischeres Bild.
Faustregel: ROE und ROA gemeinsam lesen. Liegt der ROE deutlich über dem ROA, ist das Unternehmen stark fremdfinanziert. Das ist nicht per se schlecht, erhöht aber das Risiko.
Was gilt als gute Eigenkapitalrendite? Benchmarks und Richtwerte
Eine Eigenkapitalrendite von dauerhaft über 15 % gilt in der Fundamentalanalyse als qualitativ hochwertig. Werte zwischen 10 und 20 % werden als solide eingestuft. Werte unter 8 % deuten auf eine schwache Kapitalverwertung hin, können aber branchenbedingt sein.
Zur Einordnung: Die europäischen Banken wiesen im zweiten Quartal 2026 eine aggregierte Eigenkapitalrendite von 10,73 % aus, nach 10,02 % im Vorquartal. Für Banken ist das ein guter Wert, da das Geschäftsmodell kapitalintensiv ist.
Branchenspezifische Einordnung:
- Technologieunternehmen mit starken Marken: oft 20-40 %
- Industrieunternehmen: typischerweise 10-18 %
- Versorger und Infrastruktur: häufig unter 10 %, da kapitalintensiv
- Banken und Versicherungen: 8-15 % als Orientierung
Wichtig: Ein einmalig hoher ROE sagt wenig. Entscheidend ist die Konstanz über mehrere Jahre.
Verschuldungsgrad: Erklärung und Formel
Der Verschuldungsgrad setzt das Fremdkapital eines Unternehmens ins Verhältnis zu seinem Eigenkapital. Er zeigt, wie stark ein Unternehmen auf Kredite angewiesen ist und wie hoch das finanzielle Risiko im Krisenfall ist.
Klassische Formel:
Verschuldungsgrad = (Fremdkapital / Eigenkapital) x 100
Beispiel: Fremdkapital 600 Mio. Euro, Eigenkapital 300 Mio. Euro. Verschuldungsgrad = 200 %.
Neben dieser klassischen Formel hat sich in der Praxis der dynamische Verschuldungsgrad etabliert:
Nettoverschuldung / EBITDA
Dieser Wert zeigt, wie viele Jahre ein Unternehmen bräuchte, um seine Nettoschulden aus dem operativen Ergebnis zu tilgen. Eine Nettoverschuldung von 300 Mio. Euro bei einem operativen Cashflow von 150 Mio. Euro ergibt einen Faktor von 2,0x, was als moderat gilt.
Richtwerte für Nettoverschuldung/EBITDA:
- Unter 1,5x: konservativ finanziert
- 1,5 bis 3,0x: moderat, in vielen Branchen akzeptabel
- Über 4,0x: erhöhtes Risiko, besonders bei steigenden Zinsen
Hoher Verschuldungsgrad: Welche Risiken entstehen?
Ein hoher Verschuldungsgrad ist kein automatisches Ausschlusskriterium, aber ein ernstes Warnsignal. Das Hauptrisiko: Bei steigenden Zinsen oder sinkenden Umsätzen können Zinszahlungen die Gewinne auffressen oder sogar die Zahlungsfähigkeit gefährden.
Konkrete Risiken bei hoher Verschuldung:
- Zinszahlungen reduzieren den freien Cashflow für Investitionen und Dividenden.
- In Rezessionsphasen sinken Umsätze, während Schuldendienst konstant bleibt.
- Kreditgeber können Covenants (Auflagen) aktivieren, die die Handlungsfreiheit des Managements einschränken.
- Refinanzierungsrisiko: Laufen Kredite in einem Hochzinsumfeld aus, steigen die Kosten stark.
Wann hohe Verschuldung akzeptabel ist: Versorger, Immobilienunternehmen und Infrastrukturbetreiber arbeiten strukturell mit hoher Verschuldung, weil ihre Cashflows stabil und langfristig vertraglich gesichert sind. Bei zyklischen Unternehmen ist dasselbe Niveau deutlich riskanter.
Operative Marge: Definition und Berechnung
Die operative Marge (auch EBIT-Marge) zeigt, wie viel Prozent des Umsatzes nach Abzug aller Betriebskosten als operativer Gewinn übrig bleiben. Sie ist eine der aussagekräftigsten Kennzahlen für die operative Profitabilität, weil sie Zinsen und Steuern ausklammert und damit internationale Vergleiche ermöglicht.
Formel:
Operative Marge = (EBIT / Umsatz) x 100
Beispiel: Umsatz 500 Mio. Euro, EBIT 75 Mio. Euro. Operative Marge = 15 %.
Eine EBITDA-Marge von 10-15 % gilt branchenübergreifend als solide. Höhere Margen deuten auf überdurchschnittliche Wettbewerbsstärke oder besonders effiziente Geschäftsmodelle hin.
Operative Marge vs. Gewinnmarge: Was ist der Unterschied?
Die operative Marge (EBIT-Marge) und die Nettogewinnmarge messen beide Profitabilität, aber auf unterschiedlichen Ebenen der Gewinn-und-Verlust-Rechnung.
- Operative Marge: Gewinn vor Zinsen und Steuern geteilt durch Umsatz. Zeigt die Stärke des Kerngeschäfts, unabhängig von Finanzierungsstruktur und Steuerbelastung.
- Nettogewinnmarge: Jahresüberschuss geteilt durch Umsatz. Enthält alle Effekte inklusive Zinsen, Steuern und Sonderposten.
Wann welche Kennzahl nutzen:
- Operative Marge: für Branchenvergleiche und Bewertung des Kerngeschäfts
- Nettogewinnmarge: für die Beurteilung, was tatsächlich beim Aktionär ankommt
- EBITDA-Marge: für kapitalintensive Branchen, wo Abschreibungen das Bild verzerren
Negative operative Marge: Ist das ein Ausschlusskriterium?
Eine negative operative Marge bedeutet, dass ein Unternehmen mit seinem Kerngeschäft Verluste macht. Das ist ein klares Warnsignal, aber kein automatischer Ausschlussgrund, wenn der Kontext stimmt.
Wann eine negative Marge erklärbar ist:
- Wachstumsunternehmen in frühen Phasen investieren bewusst in Marktanteile (z.B. SaaS-Unternehmen in der Expansionsphase).
- Einmalige Restrukturierungskosten können das EBIT temporär ins Negative drücken.
- Zyklische Unternehmen können in Abschwungphasen kurzzeitig negative Margen ausweisen.
Wann es ein ernstes Problem ist:
- Die Marge ist seit mehreren Jahren negativ ohne klaren Pfad zur Profitabilität.
- Der freie Cashflow ist ebenfalls negativ und das Unternehmen verbrennt Liquidität.
- Wettbewerber in derselben Branche erzielen positive Margen.
Wie nutze ich diese Kennzahlen beim Aktienkauf?
Beim Aktienkauf helfen Eigenkapitalrendite, Verschuldungsgrad und operative Marge als Filter, um Qualitätsunternehmen von schwachen Kandidaten zu trennen. Sie ergänzen Bewertungskennzahlen wie KGV oder KBV um eine operative Perspektive.
Praktischer Analyseprozess:
- Operative Marge prüfen: Ist das Kerngeschäft profitabel und stabil?
- Eigenkapitalrendite über 5 Jahre ansehen: Ist die Kapitaleffizienz konstant hoch?
- Verschuldungsgrad bewerten: Passt das Schuldenniveau zur Branche und zum Zinsumfeld?
- Alle drei Werte mit Branchendurchschnitt vergleichen, nicht mit dem Gesamtmarkt.
- Trends beachten: Verbessern oder verschlechtern sich die Kennzahlen über die Zeit?
Entscheidungsregel: Wähle Unternehmen mit ROE über 15 %, Nettoverschuldung/EBITDA unter 2,5x und operativer Marge über dem Branchenmittel, wenn du auf Qualität und Stabilität setzt. Weicht eine Kennzahl stark ab, ist eine tiefere Analyse nötig, kein automatischer Ausschluss.
Welche Kennzahl ist am wichtigsten für Anfänger?
Für Einsteiger ist die operative Marge der beste Einstiegspunkt. Sie ist intuitiv verständlich, lässt sich direkt aus dem Geschäftsbericht ablesen und zeigt sofort, ob ein Unternehmen sein Kerngeschäft beherrscht.
Danach empfiehlt sich der Blick auf den Verschuldungsgrad, weil hohe Schulden auch ein gutes Geschäftsmodell in Schieflage bringen können. Die Eigenkapitalrendite ist die komplexeste der drei Kennzahlen, weil sie durch Verschuldung und Aktienrückkäufe verzerrt werden kann.
Häufige Fehler bei der Interpretation von Aktienkennzahlen
Selbst erfahrene Anleger machen bei Aktienkennzahlen systematische Fehler. Die häufigsten:
- Kennzahlen ohne Branchenkontext lesen: Ein Verschuldungsgrad von 300 % ist bei einem Versorger normal, bei einem Technologieunternehmen ein Alarmsignal.
- Einmaleffekte nicht herausrechnen: Verkäufe von Tochtergesellschaften oder Steuererstattungen verzerren den Jahresgewinn und damit ROE und Marge.
- Nur einen Zeitpunkt betrachten: Kennzahlen über 5-10 Jahre zeigen, ob ein Geschäftsmodell strukturell stark ist.
- ROE bei negativem Eigenkapital falsch interpretieren: Ist das Eigenkapital negativ (z.B. durch hohe Aktienrückkäufe), ergibt sich ein positiver ROE, der keinerlei Aussagekraft hat.
- Operative Marge mit Nettogewinnmarge verwechseln: Hohe Zinslast kann die Nettogewinnmarge trotz guter operativer Marge drücken.
Kennzahlen im Branchenvergleich: Warum der Kontext entscheidend ist
Aktienkennzahlen verstehen: Eigenkapitalrendite, Verschuldungsgrad und operative Marge lassen sich nur sinnvoll einsetzen, wenn man sie branchenspezifisch einordnet. Ein pauschaler Benchmark für alle Branchen führt zu falschen Schlüssen.
Typische Margenunterschiede nach Branche (Orientierungswerte):
| Branche | Operative Marge (typisch) | ROE (typisch) |
|---|---|---|
| Software / SaaS | 20-35 % | 20-40 % |
| Pharma / Medizintechnik | 15-25 % | 15-25 % |
| Industrie / Maschinenbau | 8-15 % | 10-18 % |
| Lebensmittelhandel | 2-5 % | 10-20 % |
| Versorger | 10-20 % | 8-12 % |
| Banken | (nicht vergleichbar) | 8-15 % |
Praxisregel: Vergleiche ein Unternehmen immer mit seinen direkten Wettbewerbern, nicht mit dem DAX-Durchschnitt. Ein Supermarkt mit 4 % operativer Marge kann exzellent geführt sein, ein Softwareunternehmen mit 4 % hat ein ernstes Problem.
Wo finde ich diese Kennzahlen für Aktien?
Die meisten relevanten Kennzahlen sind kostenlos und ohne Registrierung zugänglich. Für Aktienkennzahlen verstehen: Eigenkapitalrendite, Verschuldungsgrad und operative Marge gibt es mehrere verlässliche Quellen.
Kostenlose Quellen:
- Finanzen.net und Onvista: Übersichtliche Kennzahlenblätter für deutsche und internationale Aktien, inklusive ROE, Margen und Verschuldung.
- Geschäftsberichte (Investor Relations): Die zuverlässigste Quelle. Alle börsennotierten Unternehmen veröffentlichen Jahres- und Halbjahresberichte auf ihrer IR-Seite.
- Morningstar (kostenlose Version): Kennzahlen über mehrere Jahre, gut für Trendanalysen.
- Marketscreener und Tikr: Detailliertere Finanzdaten, teilweise mit Branchenvergleich.
Worauf bei der Quelle achten: Prüfe, ob die Kennzahlen auf Basis des letzten Geschäftsjahres oder auf Basis von Analystenschätzungen berechnet werden. Schätzungen sind weniger verlässlich als Ist-Werte aus dem Geschäftsbericht.
Fazit: Drei Kennzahlen als Grundlage jeder Aktienanalyse
Wer Aktien fundiert bewerten will, schließt mit Eigenkapitalrendite, Verschuldungsgrad und operativer Marge die wichtigste Lücke zwischen oberflächlichen Bewertungskennzahlen und echter Bilanzanalyse. Die drei Kennzahlen zeigen gemeinsam, ob ein Unternehmen profitabel arbeitet, sein Kapital effizient einsetzt und finanziell stabil aufgestellt ist.
Konkrete nächste Schritte:
- Suche drei Aktien aus deinem Portfolio oder deiner Watchlist auf Finanzen.net oder Onvista heraus.
- Notiere ROE, Verschuldungsgrad (oder Nettoverschuldung/EBITDA) und operative Marge für jedes Unternehmen.
- Vergleiche die Werte mit dem Branchendurchschnitt, nicht mit dem Gesamtmarkt.
- Prüfe die Entwicklung über die letzten fünf Jahre: Verbessern sich die Kennzahlen, stagnieren sie oder verschlechtern sie sich?
- Suche nach Erklärungen für Ausreißer, bevor du eine Entscheidung triffst.
Kennzahlen sind kein Ersatz für das Verstehen eines Geschäftsmodells, aber sie sind der schnellste und verlässlichste Weg, um Qualitätsunternehmen von schwachen Kandidaten zu trennen.
FAQ
Was ist ein guter ROE-Wert für Aktien? Dauerhaft über 15 % gilt als qualitativ hochwertig. Werte zwischen 10 und 20 % sind solide. Unter 8 % deutet auf schwache Kapitalverwertung hin, muss aber branchenspezifisch bewertet werden.
Wie berechne ich die operative Marge? Operative Marge = EBIT geteilt durch Umsatz, multipliziert mit 100. EBIT (Earnings Before Interest and Taxes) findet sich in der Gewinn-und-Verlust-Rechnung des Geschäftsberichts.
Was bedeutet ein Verschuldungsgrad von 200 %? Das Fremdkapital ist doppelt so hoch wie das Eigenkapital. Ob das problematisch ist, hängt von der Branche ab. Bei Versorgern ist das oft normal, bei Technologieunternehmen ein Warnsignal.
Kann der ROE negativ sein? Ja, wenn das Unternehmen einen Verlust macht oder das Eigenkapital negativ ist. Ein negativer ROE bei negativem Eigenkapital (z.B. durch hohe Aktienrückkäufe) hat keine Aussagekraft und sollte ignoriert werden.
Ist eine operative Marge von 5 % gut oder schlecht? Das hängt vollständig von der Branche ab. Im Lebensmittelhandel ist 5 % stark. In der Softwarebranche ist 5 % ein Warnsignal. Immer im Branchenvergleich lesen.
Was ist der Unterschied zwischen Verschuldungsgrad und Leverage Ratio? Der klassische Verschuldungsgrad setzt Fremdkapital ins Verhältnis zum Eigenkapital. Die Leverage Ratio (regulatorisch, vor allem bei Banken) setzt das Kernkapital ins Verhältnis zur gesamten Risikoposition und ist ein strengeres Maß.
Wie oft sollte ich diese Kennzahlen prüfen? Für langfristige Investoren reicht eine jährliche Überprüfung nach Veröffentlichung des Geschäftsberichts. Bei Halbjahreszahlen lohnt ein kurzer Check, ob sich Trends abzeichnen.
Wo finde ich historische Kennzahlen über mehrere Jahre? Morningstar (kostenlose Version), Tikr und die Investor-Relations-Seiten der Unternehmen bieten Zeitreihen. Für deutsche Aktien sind Onvista und Finanzen.net gut geeignet.
Warum ist ein hoher ROE bei niedrigem Eigenkapital gefährlich? Weil der hohe Wert durch eine dünne Eigenkapitalbasis entsteht, nicht durch operative Stärke. Sinkt der Gewinn leicht, kann das Eigenkapital schnell aufgezehrt werden. Das Unternehmen ist weniger widerstandsfähig.
Welche Kennzahl ist am besten für den Branchenvergleich geeignet? Die operative Marge, weil sie Zinsstruktur und Steuerbelastung ausklammert und damit international und branchenintern gut vergleichbar ist.
Weiterlesen in Finanzen
- Aktien kaufen vor Quartalszahlen: Chancen, Risiken und eine Checkliste für Privatanleger
- Studentenwohnung & Steuer
- Beste Aktien für Anfänger 2026: Auswahlkriterien statt kurzfristiger Aktientipps
- Krankenversicherung für Studierende
- Beste Aktien-Apps 2026: Depot, Kurse, News und Sparplan-Funktionen im Vergleich
- Was ist die ISIC Student Card?
Hinterlasse jetzt einen Kommentar