Das deutsche Glasfasernetz hat keinen einzelnen Eigentümer: Es gehört Dutzenden Netzbetreibern, hinter denen Konzerne, Finanzinvestoren, Versicherer und Kommunen stehen. Größter Einzeleigentümer ist die Deutsche Telekom, an der der Bund direkt und über die KfW rund 27,8 Prozent hält (Stand nach dem Aktienverkauf 2024). Mitte 2025 lag die Ausbauquote laut BREKO bei 52,8 Prozent der Haushalte, aktiv genutzt wurden aber nur rund 6,6 Mio. Anschlüsse. Seit 2025 wird konsolidiert: Deutsche Glasfaser wurde restrukturiert, UGG zieht sich aus Projekten zurück, Stadtwerke verkaufen Netze, und bei OXG steigt die Société Générale ein.
Key Takeaways
- Das Glasfasernetz in Deutschland ist auf rund 300 Netzbetreiber und Anbieter verteilt (Schätzung des Verbands VATM).
- Die Deutsche Telekom ist mit 12,6 Mio. anschließbaren FTTH-Haushalten (Ende 2025) der größte Netzeigentümer; Bund und KfW halten rund 27,8 Prozent am Konzern.
- Die im BREKO organisierten Wettbewerber haben Mitte 2025 zusammen 59 Prozent der erreichbaren Anschlüsse gebaut und stellen 74 Prozent der aktiven Glasfaseranschlüsse.
- Hinter den großen Wettbewerbern stehen Finanzinvestoren: EQT und OMERS bei Deutsche Glasfaser, Allianz und Telefónica bei UGG, IFM bei GlasfaserPlus, Altice (künftig Société Générale) bei OXG.
- Die Gigabitstrategie sieht bis 2030 Glasfaser bis ins Haus flächendeckend vor; das Zwischenziel von 50 Prozent bis Ende 2025 wurde schon Mitte 2025 übertroffen.
- 2025/2026 beginnt die Konsolidierung: Die Telekom übernahm das Netz von DOKOM21, Deutsche Glasfaser kürzte ihr Ausbauziel von 6 Mio. auf 3,2 Mio. Haushalte.
| Thema | Eigentümer der Glasfasernetze (FTTH/FTTB) in Deutschland |
|---|---|
| Größte Netzeigentümer | Deutsche Telekom (inkl. GlasfaserPlus und Glasfaser Nordwest), Deutsche Glasfaser, Unsere Grüne Glasfaser (UGG), OXG/Vodafone, 1&1 Versatel, Stadtwerke und regionale Carrier (Stand 2026) |
| Wichtigste Investoren | Bund/KfW (Telekom), EQT und OMERS (Deutsche Glasfaser), Allianz und Telefónica (UGG), IFM Investors (GlasfaserPlus), EWE (Glasfaser Nordwest), Altice bzw. ab Ende 2026 Société Générale (OXG) |
| Ausbaustand | 52,8 Prozent Homes Passed (rund 24,3 Mio. Anschlüsse), 27,3 Prozent Homes Connected, rund 6,6 Mio. aktive Anschlüsse (BREKO, Stand 30. Juni 2025) |
| Politisches Ziel | Gigabitstrategie: Glasfaser bis ins Haus flächendeckend bis 2030 |
| Regulierung | Bundesnetzagentur (Regulierungskonzept Kupfer-Glas-Migration, Januar 2026), TKG-Novelle 2025, EU-Gigabit-Infrastrukturgesetz seit November 2025 |
| Förderung | Gigabitförderung 2.0: rund 1,2 Mrd. Euro Bundesmittel 2025; für 2026 rund 2,3 Mrd. Euro vorgesehen |
Ausbaustand und Marktstruktur
„Homes Passed“ sind Haushalte, die angeschlossen werden könnten, „Homes Connected“ Gebäude mit verlegter Faser und „Homes Activated“ Anschlüsse mit laufendem Vertrag. Laut Marktanalyse des Bundesverbands Breitbandkommunikation (BREKO) lag die Ausbauquote zum 30. Juni 2025 bei 52,8 Prozent, also rund 24,3 Mio. erreichbaren Anschlüssen. Angeschlossen waren 27,3 Prozent der Haushalte, aktiv genutzt wurden etwa 6,6 Mio. Anschlüsse; die Take-up-Rate lag bei rund 27 Prozent.
Nach BREKO-Angaben haben die Wettbewerber der Telekom 59 Prozent der erreichbaren Anschlüsse gebaut und stellen 74 Prozent der aktiven Anschlüsse. Rechnerisch entfallen damit rund 41 Prozent der Homes Passed auf die Telekom. Der Konzern meldete für Ende 2025 12,6 Mio. FTTH-fähige Haushalte und mehr als 2 Mio. Haushalte mit direktem Glasfaseranschluss; allein 2025 kamen 584.000 FTTH-Kunden hinzu.
Die Gigabitstrategie der Bundesregierung will bis 2030 flächendeckend Glasfaser bis ins Haus bereitstellen. Das Zwischenziel von 50 Prozent bis Ende 2025 wurde bereits Mitte 2025 übertroffen. Für 2030 prognostiziert der BREKO jedoch nur 82 bis 92 Prozent; ein flächendeckendes Netz würde demnach verfehlt.
Eigentümerstruktur im Detail
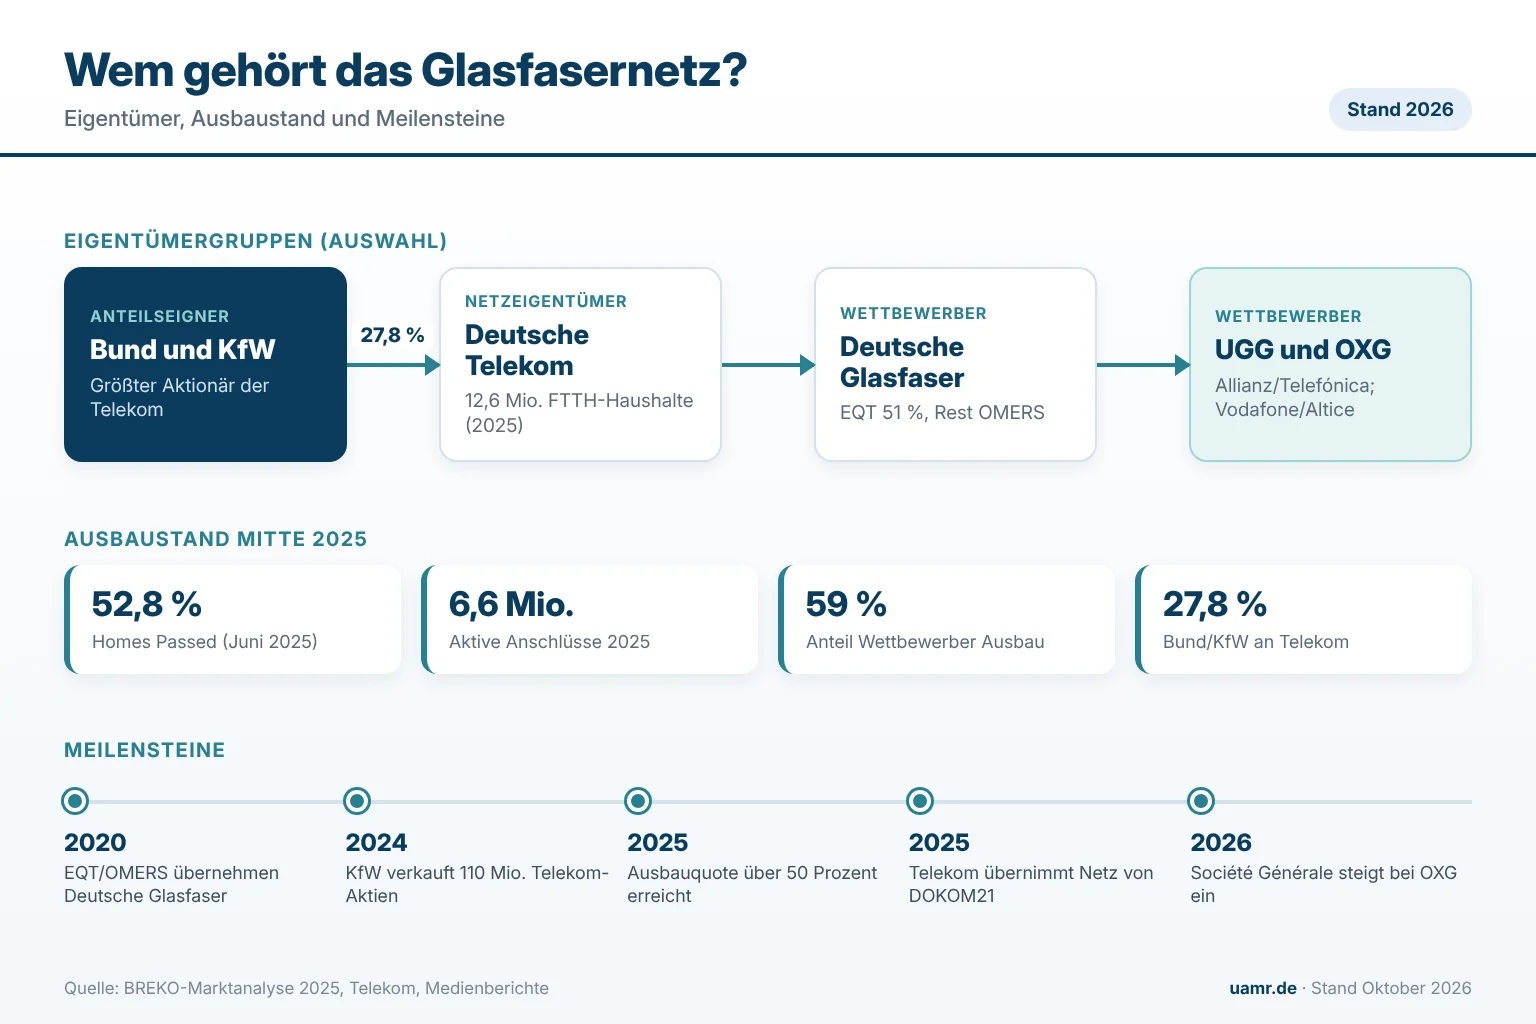
Die Deutsche Telekom AG ist börsennotiert; größter Aktionär bleibt die öffentliche Hand. Nach dem Verkauf von 110 Mio. Aktien durch die KfW im Juni 2024 halten Bund und KfW zusammen noch etwa 27,8 Prozent. Der Konzern erzielte 2025 einen Umsatz von 119,1 Mrd. Euro und beschäftigte Ende 2025 rund 198.000 Mitarbeitende. Für den Ausbau nutzt die Telekom zwei Gemeinschaftsunternehmen: GlasfaserPlus mit dem australischen Infrastrukturinvestor IFM Investors für ländliche Regionen sowie Glasfaser Nordwest mit dem Energieversorger EWE, das Ende 2019 für Niedersachsen, Nordrhein-Westfalen und Bremen mit bis zu 2 Mrd. Euro Investitionen angekündigt wurde.
Deutsche Glasfaser mit Sitz in Borken wurde 2011 von der niederländischen Investmentgesellschaft Reggeborgh gegründet. 2015 stieg KKR als Mehrheitsgesellschafter ein, 2020 übernahmen der schwedische Finanzinvestor EQT und der kanadische Pensionsfonds OMERS das Unternehmen für 2,8 Mrd. Euro und fusionierten es mit inexio. EQT hält 51 Prozent, OMERS den Rest. Geschäftsführer ist seit August 2022 Andreas Pfisterer. Das Netz erreicht nach Angaben vom April 2026 rund 2,6 Mio. Haushalte, Anfang 2026 bestanden über 1,5 Mio. Kundenverträge.
Unsere Grüne Glasfaser (UGG) gehört je zur Hälfte der Allianz und der Telefónica-Gruppe. Zum Start wurden Investitionen von bis zu 5 Mrd. Euro und mehr als 2 Mio. Haushalte in ländlichen Regionen angekündigt; die Fremdfinanzierung über 1,65 Mrd. Euro arrangierte die Société Générale. Dieselbe Bank steigt nun bei OXG ein: Das Gemeinschaftsunternehmen von Vodafone und Altice meldete im September 2026 eine Million Homes Passed, und die Société Générale soll den 50-Prozent-Anteil von Altice übernehmen; der Abschluss ist für Ende 2026 geplant. Vodafone besitzt zudem das bundesweite Kabelnetz.
Ein erheblicher Teil der Netze gehört Stadtwerken, Energieversorgern und regionalen Carriern wie M-net, NetCom BW oder Westconnect (E.ON und Investor Igneo). 1&1 Versatel aus der United-Internet-Gruppe betreibt ein eigenes Netz vor allem für Geschäftskunden. Genaue Marktanteile dieser kleineren Eigentümer sind nicht öffentlich bekannt; viele haben weniger als 10.000 Kunden.
Aktuelle Entwicklung 2025/2026
2025 markierte den Übergang vom Ausbau-Boom zur Konsolidierung. Hohe Baukosten, gestiegene Zinsen und eine zu niedrige Anschlussquote setzen vor allem schuldenfinanzierte Investoren unter Druck. Deutsche Glasfaser kündigte im Oktober 2025 an, den Ausbau zu verlangsamen. Im Dezember 2025 wurde bekannt, dass von rund 7 Mrd. Euro Schulden 2 Mrd. Euro nachrangig gestellt werden sollen; EQT und OMERS sagten 1,1 Mrd. Euro frisches Eigenkapital zu. Im April 2026 berichtete die „Financial Times“, die Eigentümer hätten ihr Engagement auf knapp 5 Mrd. Euro erhöht, um eine Übernahme durch die Gläubiger zu verhindern. Das Ausbauziel sank von 6 Mio. Haushalten bis 2030 auf 3,2 Mio. bis 2032.
UGG stellte die Vermarktung in neuen Regionen ein und zog sich im Frühjahr 2026 aus mehreren Projekten zurück, darunter sieben Kommunen im Märkischen Kreis. Gleichzeitig wechseln Netze den Besitzer: Die Stadtwerke Rüsselsheim verkauften ihr Netz im Sommer 2025 an Deutsche GigaNetz, kurz vor Jahresende 2025 übernahm die Telekom das Glasfasernetz der Dortmunder Stadtwerke-Tochter DOKOM21. Laut BREKO unterhalten neun von zehn Netzbetreibern mindestens eine Kooperation; der Verband erwartet eine „Kooperationswelle“, weitere Übernahmen gelten als wahrscheinlich.
Regulierung, Open Access und Überbau
Über „Open Access“ vermieten Netzeigentümer ihre Leitungen an Dritte: Deutsche Glasfaser hat Wholesale-Verträge mit Vodafone und 1&1, OXG will sein Netz anderen Anbietern öffnen. Die Bundesnetzagentur machte Open Access im Januar 2026 zur Bedingung ihres Regulierungskonzepts für die Kupfer-Glas-Migration: Die Abschaltung der Kupfernetze soll erst beginnen, wenn mindestens 80 Prozent der Haushalte eines Gebiets FTTH-Zugang haben. Eine TKG-Novelle stufte den Glasfaserausbau 2025 bis Ende 2030 als „überragendes öffentliches Interesse“ ein; seit November 2025 gilt der EU-Gigabit-Infrastrukturakt.
Konfliktthema bleibt der Überbau: Wo zwei Unternehmen parallel verlegen, sinkt die Auslastung beider Netze. Der BREKO warnt davor, dass ein geplantes „Recht auf Vollausbau“ den Doppelausbau bis in die Gebäude trägt. Gefördert wird nur, wo niemand eigenwirtschaftlich baut: 2025 stellte der Bund rund 1,2 Mrd. Euro über die Gigabitförderung 2.0 bereit, für 2026 sind rund 2,3 Mrd. Euro vorgesehen.
FAQ
Wem gehört das Glasfasernetz in Deutschland? Es gibt keinen Alleineigentümer. Die Deutsche Telekom besitzt das größte Einzelnetz, die Wettbewerber im BREKO haben zusammen aber 59 Prozent der erreichbaren Anschlüsse gebaut (Stand Mitte 2025).
Gehört das Glasfasernetz dem Staat? Nur indirekt: Bund und KfW halten rund 27,8 Prozent an der Deutschen Telekom. Daneben besitzen Stadtwerke und kommunale Zweckverbände eigene Netze, vor allem in geförderten Gebieten.
Wer steht hinter Deutsche Glasfaser? Der schwedische Finanzinvestor EQT hält 51 Prozent, der kanadische Pensionsfonds OMERS den Rest. Beide übernahmen das Unternehmen 2020 von KKR für 2,8 Mrd. Euro.
Wie weit ist der Glasfaserausbau in Deutschland? Zum 30. Juni 2025 konnten laut BREKO 52,8 Prozent der Haushalte angeschlossen werden, rund 6,6 Mio. Anschlüsse waren aktiv. Die Telekom allein meldete Ende 2025 12,6 Mio. FTTH-fähige Haushalte.
Was bedeutet Open Access beim Glasfasernetz? Der Netzeigentümer öffnet seine Leitungen für andere Anbieter, die darüber eigene Tarife verkaufen. Die Bundesnetzagentur will Open Access zur Voraussetzung für die Abschaltung der Kupfernetze machen.
Fazit
Das deutsche Glasfasernetz gehört einem Geflecht aus Telekom, Finanzinvestoren und kommunalen Betreibern, bei dem der größte Einzeleigentümer vom Staat mitkontrolliert wird. Der Ausbau liegt mit über 52 Prozent erreichbarer Haushalte (Mitte 2025) im Plan der Gigabitstrategie, die Anschlussquote von rund 27 Prozent stellt die Geschäftsmodelle der Investoren jedoch auf die Probe. Wer 2030 das Netz besitzt, entscheidet sich weniger auf der Baustelle als an den Verhandlungstischen von Banken, Fonds und Regulierern.