Der September-Effekt beschreibt die statistische Tendenz von Aktienmärkten, in diesem Monat schwächer zu performen als in allen anderen Monaten des Jahres. Historische Daten zeigen, dass der September der einzige Kalendermonat ist, der im langfristigen Durchschnitt eine negative Rendite im S&P 500 aufweist. Für Anleger ist das kein verlässlicher Fahrplan, aber ein bekanntes Muster, das Aufmerksamkeit verdient.
Key Takeaways
- Der September ist historisch der schwächste Börsenmonat, sowohl im S&P 500 als auch im DAX (Rang 12 von 12 nach Durchschnittsrendite).
- Im langfristigen US-Durchschnitt ist der September der einzige Monat mit einer klar negativen Durchschnittsrendite.
- Das Phänomen ist international bestätigt, unter anderem in europäischen, asiatischen und kanadischen Märkten.
- Psychologische Faktoren wie die Rückkehr institutioneller Anleger nach der Sommerpause und Portfolioanpassungen zum Quartalsende spielen eine wichtige Rolle.
- Der Effekt ist eine statistische Tendenz, keine Garantie: 2025 beispielsweise verlief der September entgegen dem historischen Muster.
- Im Jahr 2026 trifft die historische Schwäche auf ein insgesamt starkes Börsenjahr mit KI-Boom und erhöhten Makro-Risiken.
- Anleger sollten den September nicht als Verkaufssignal, sondern als Anlass für eine nüchterne Portfolioüberprüfung nutzen.
- Aktive Gegenmaßnahmen wie Diversifikation, Absicherungsstrategien und Liquiditätsreserven können das Risiko in volatilen Phasen reduzieren.
Was ist der September-Effekt an der Börse?
Der September-Effekt ist eine kalendarische Marktanomalie: Aktienmärkte zeigen in diesem Monat statistisch häufiger negative Renditen als in jedem anderen Monat des Jahres. Das Phänomen ist seit Jahrzehnten dokumentiert und gilt als eine der beständigsten saisonalen Auffälligkeiten in der Finanzmarktforschung.
Der Begriff „September-Effekt: Warum Aktienmärkte im historisch schwächsten Börsenmonat schwanken“ fasst dabei zwei Aspekte zusammen: die empirische Beobachtung und die Frage nach den Ursachen. Beide sind für Anleger relevant, denn wer das Muster versteht, kann besser einschätzen, ob und wie er darauf reagieren sollte.
Wichtig: Der September-Effekt ist kein Naturgesetz. Er beschreibt eine Häufung von Verlustmonaten über lange Zeiträume, nicht ein unvermeidliches Ergebnis in jedem einzelnen Jahr.
Warum ist September der schwächste Börsenmonat? Historische Daten und Statistik
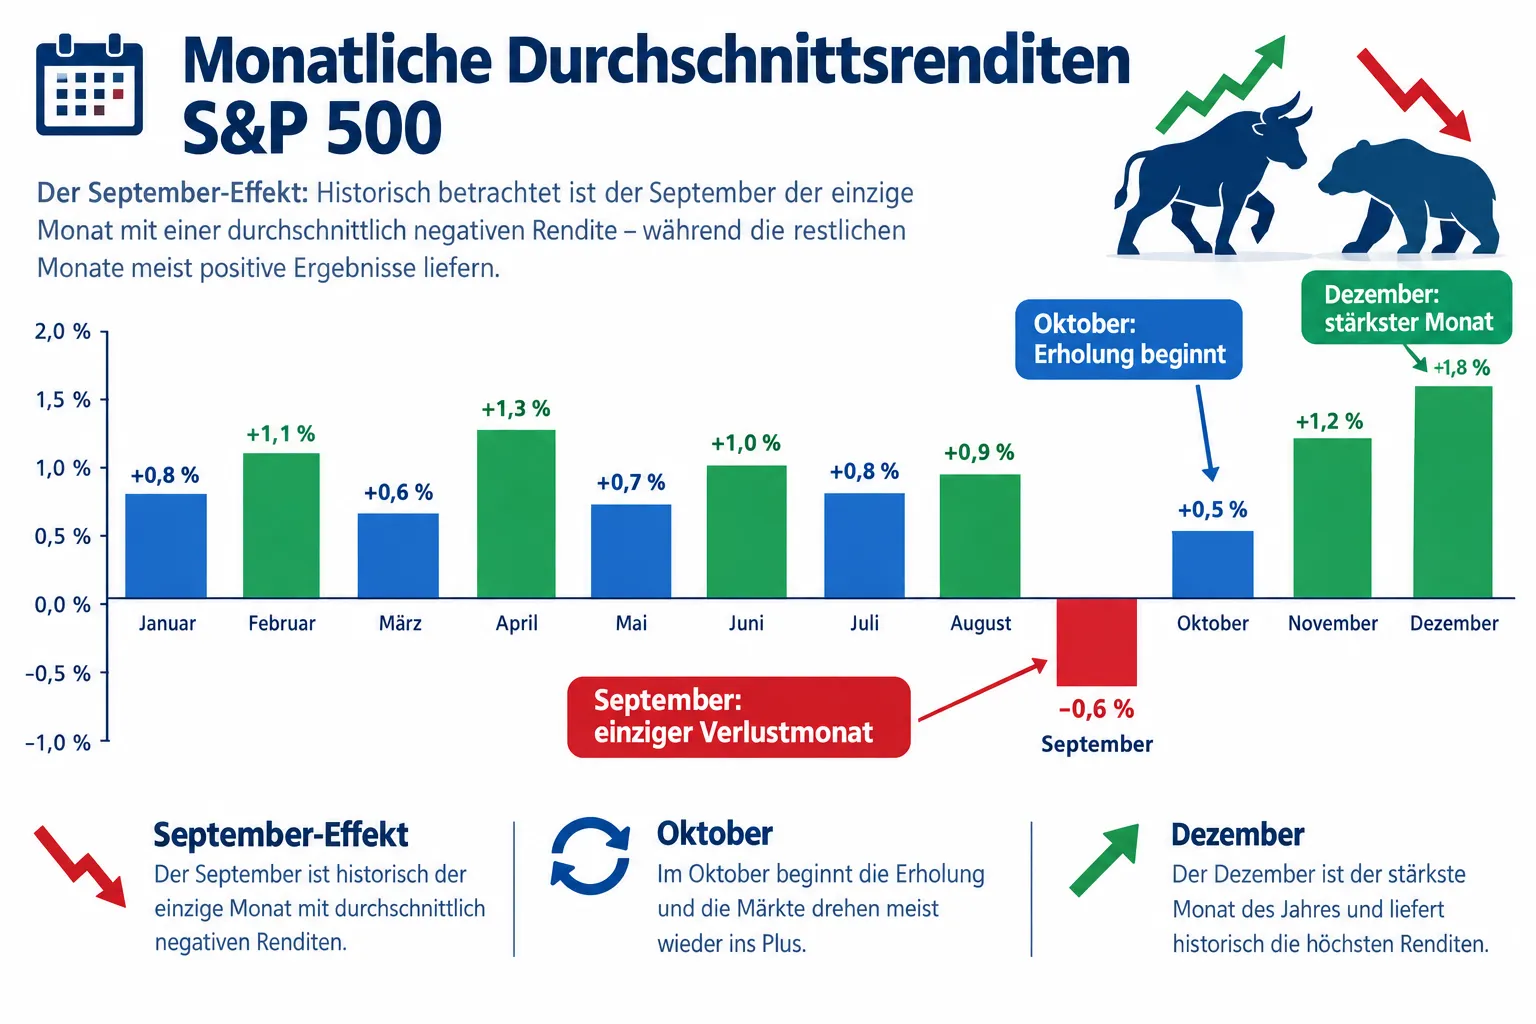
Langfristige Auswertungen des S&P 500 zeigen, dass der September der einzige Monat ist, der im historischen Durchschnitt eine negative Rendite erzielt. Über Zeiträume von mehreren Jahrzehnten liegt die durchschnittliche September-Rendite im negativen Bereich, während alle anderen Monate im Schnitt positive Ergebnisse liefern.
Für den DAX ist das Bild noch deutlicher: Der September belegt in der saisonalen Monatsrangliste Rang 12 von 12. Das bedeutet, kein anderer Monat schneidet im deutschen Leitindex im Durchschnitt schlechter ab.
Weitere Datenpunkte:
- Der September verzeichnet historisch eine überdurchschnittliche Häufigkeit von Verlustmonaten im Vergleich zum Gesamtjahresdurchschnitt.
- Internationale Märkte, darunter britische, japanische und kanadische Indizes, zeigen ähnliche Muster, was die These einer rein US-spezifischen Anomalie entkräftet.
- Die Streuung der Ergebnisse ist hoch: In manchen Jahren fällt der September moderat, in anderen deutlich, und gelegentlich endet er positiv.
Entscheidungsregel: Wer den September-Effekt als alleinige Grundlage für Handelsentscheidungen nutzt, ignoriert die hohe Varianz der Einzeljahresergebnisse. Statistik beschreibt Tendenzen, keine Einzelereignisse.
September-Effekt: Mythos oder Realität? Wissenschaftliche Einordnung
Der September-Effekt ist statistisch real, aber seine praktische Bedeutung für Anleger wird häufig überschätzt. Akademische Studien bestätigen das Muster in historischen Daten, weisen aber gleichzeitig auf seine Grenzen hin.
Argumente für die Realität des Effekts:
- Konsistente Dokumentation über mehrere Jahrzehnte und verschiedene Märkte hinweg.
- Breite internationale Bestätigung macht einen rein datentechnischen Zufall unwahrscheinlich.
- Verhaltensökonomische Erklärungsansätze liefern plausible Mechanismen (siehe unten).
Argumente für Vorsicht:
- Die Varianz der September-Renditen ist sehr hoch. Der Durchschnitt ist negativ, aber einzelne September-Monate können stark positiv sein.
- Sobald ein Muster bekannt ist, tendieren Märkte dazu, es einzupreisen, was seine Verlässlichkeit reduziert.
- Das Kontrastbeispiel 2025 zeigt: Tendenzen sind keine Regeln. Der September 2025 verlief entgegen dem historischen Muster.
„Der September-Effekt ist eine statistische Tendenz, kein Marktfahrplan.“ Diese Einschätzung teilen viele Marktexperten, die das Phänomen als interessante Anomalie, nicht als verlässliches Handelssignal betrachten.
Psychologische Gründe: Warum verhält sich der Markt im September so?
Mehrere verhaltensökonomische und strukturelle Faktoren erklären, warum der September historisch schwach ist. Kein einzelner Faktor dominiert, aber zusammen ergeben sie ein kohärentes Bild.
Rückkehr institutioneller Anleger nach der Sommerpause Im August sind viele große Fondsmanager und institutionelle Investoren im Urlaub. Im September kehren sie zurück und nehmen Portfolioanpassungen vor, was zu erhöhtem Verkaufsdruck führen kann.
Portfolioanpassungen zum Quartals- und Jahresende Der September markiert das Ende des dritten Quartals. Fonds, die ihre Gewinne sichern oder Verluste steuerlich realisieren wollen, erhöhen die Verkaufsaktivität.
Psychologische Neigung zur Risikovermeidung im Herbst Verhaltensökonomische Forschung deutet darauf hin, dass Anleger nach dem Sommer tendenziell vorsichtiger werden. Die „Back-to-School“-Stimmung und das Bewusstsein für das nahende Jahresende können zu einer konservativeren Haltung führen.
Selbstverstärkende Erwartungen Weil der September-Effekt bekannt ist, antizipieren viele Marktteilnehmer Schwäche, was die Tendenz verstärken kann. Dieser Mechanismus ist ein klassisches Beispiel für eine sich selbst erfüllende Prophezeiung an Finanzmärkten.
Welche Märkte sind vom September-Effekt betroffen?
Der September-Effekt ist kein rein amerikanisches Phänomen. Er zeigt sich in unterschiedlicher Ausprägung in vielen internationalen Märkten.
| Markt | September-Tendenz | Bemerkung |
|---|---|---|
| S&P 500 (USA) | Negativ (Durchschnitt) | Einziger Monat mit negativer Durchschnittsrendite |
| DAX (Deutschland) | Schwächster Monat (Rang 12/12) | Konsistent über lange Zeiträume |
| FTSE 100 (UK) | Unterdurchschnittlich | Muster weniger ausgeprägt als in USA |
| Nikkei 225 (Japan) | Tendenziell schwach | Höhere Varianz als US-Märkte |
| TSX (Kanada) | Unterdurchschnittlich | Rohstoffsektor beeinflusst Ergebnis stark |
Die breiteste Bestätigung findet sich in entwickelten Märkten mit hohem institutionellem Anlegeranteil. In Schwellenländern ist der Effekt weniger konsistent dokumentiert.
September-Effekt 2026: Aktuelle Lage und Prognose
Im Jahr 2026 trifft der historisch schwächste Börsenmonat auf ein insgesamt starkes Börsenjahr. Der KI-Boom hat viele Technologiewerte auf hohe Bewertungsniveaus getrieben, was die Anfälligkeit für Korrekturen im September erhöht.
Zu Beginn des September 2026 zeigten die Märkte eine gemischte Performance: Einerseits stützen starke Unternehmensgewinne aus dem KI-Sektor, andererseits belasten erhöhte Makro-Risiken wie geopolitische Spannungen und Unsicherheiten rund um die Geldpolitik der Zentralbanken.
Aktuelle Einschätzung von Marktexperten (2026): Der September-Effekt bleibt eine statistische Tendenz, kein Marktfahrplan. In einem Jahr mit starker Vorperformance ist das Korrekturpotenzial zwar erhöht, aber strukturelle Wachstumstreiber können den saisonalen Gegenwind abfedern.
Anleger sollten 2026 besonders auf folgende Faktoren achten:
- Zinsentscheidungen der US-Notenbank Fed im September
- Quartalsberichte großer Technologieunternehmen
- Geopolitische Entwicklungen, die die Risikobereitschaft beeinflussen
September-Effekt vs. andere saisonale Anomalien
Der September-Effekt ist nicht die einzige saisonale Anomalie an Börsen. Er lässt sich am besten im Kontext anderer bekannter Muster verstehen.
Sell in May and Go Away Dieses Muster besagt, dass die Monate Mai bis Oktober schwächer sind als November bis April. Der September-Effekt ist gewissermaßen der Höhepunkt dieser schwachen Phase.
Januar-Effekt Historisch zeigen Aktien, besonders Small Caps, im Januar überdurchschnittliche Renditen. Dieser Effekt wird mit Steuerverkäufen im Dezember und Neuinvestitionen im Januar erklärt.
Halloween-Indikator Eine Variante von „Sell in May“: Wer Ende Oktober einsteigt und Ende April aussteigt, hätte historisch besser abgeschnitten als eine ganzjährige Haltestrategie. Der September liegt mitten in der schwachen Phase dieses Musters.
Gemeinsamkeit aller saisonalen Anomalien: Sie sind statistisch dokumentiert, aber in der Praxis unzuverlässig genug, dass rein auf ihnen basierende Handelsstrategien selten dauerhaft funktionieren.
Wie kann ich mein Portfolio im September schützen? Strategien für Anleger
Anleger können den September-Effekt nicht ignorieren, sollten aber auch nicht überreagieren. Konkrete Schritte zur Risikoreduzierung sind sinnvoller als pauschale Verkaufsentscheidungen.
Praktische Maßnahmen:
- Portfolioüberprüfung: Positionen mit hohen unrealisierten Gewinnen und erhöhtem Rückschlagrisiko kritisch bewerten.
- Diversifikation stärken: Sektoren mit geringerer Korrelation zu Aktien (z.B. Anleihen, Gold, Rohstoffe) können als Puffer dienen.
- Liquiditätsreserve aufbauen: Etwas Cash zu halten ermöglicht es, bei Kursrückgängen gezielt nachzukaufen.
- Stop-Loss-Orders prüfen: Für spekulative Positionen können Verlustbegrenzungen sinnvoll sein.
- Optionsstrategien (für erfahrene Anleger): Put-Optionen auf Indizes oder einzelne Positionen können als Absicherung dienen, verursachen aber Kosten.
Sollte ich im September verkaufen oder halten? Für langfristige Anleger lautet die klare Empfehlung: halten. Wer aufgrund des September-Effekts verkauft, riskiert, die anschließende Erholung im Oktober und November zu verpassen. Kurzfristige Trader können saisonale Schwäche als taktische Information nutzen, müssen aber die hohe Varianz einkalkulieren.
Häufiger Fehler: Den September-Effekt als sicheres Verkaufssignal zu interpretieren. Die Statistik beschreibt eine Tendenz über viele Jahre, nicht das Ergebnis des aktuellen Jahres.
Fazit und Handlungsempfehlungen
Der September-Effekt: Warum Aktienmärkte im historisch schwächsten Börsenmonat schwanken, ist eines der am besten dokumentierten saisonalen Muster in der Finanzmarktgeschichte. Der September ist im langfristigen Durchschnitt der schwächste Monat für Aktien, sowohl in den USA als auch in Deutschland und vielen anderen Märkten weltweit.
Die Ursachen sind vielschichtig: institutionelle Portfolioanpassungen, psychologische Faktoren und selbstverstärkende Erwartungen spielen zusammen. Im Jahr 2026 kommt ein besonderes Spannungsfeld hinzu: Ein starkes Börsenjahr mit hohen Bewertungen trifft auf erhöhte Makro-Risiken und die historische Herbstschwäche.
Konkrete nächste Schritte für Anleger:
- Portfolio jetzt auf überbewertete oder riskante Positionen prüfen, nicht wegen des September-Effekts allein, sondern als Teil einer regulären Risikoüberprüfung.
- Diversifikation und Liquiditätsreserven als Puffer für volatile Phasen nutzen.
- Den September-Effekt als eine von vielen Informationsquellen betrachten, nicht als alleinige Entscheidungsgrundlage.
- Langfristige Anlagestrategie nicht aufgrund kurzfristiger saisonaler Muster aufgeben.
Der September-Effekt ist real, aber er ist kein Grund zur Panik. Wer ihn kennt und nüchtern einordnet, ist besser vorbereitet als jemand, der ihn entweder ignoriert oder überschätzt.
FAQ
Was ist der September-Effekt an der Börse? Der September-Effekt ist die statistisch belegte Tendenz von Aktienmärkten, im September schwächer zu performen als in anderen Monaten. Im langfristigen Durchschnitt ist der September der einzige Monat mit negativer Durchschnittsrendite im S&P 500.
Warum ist der September der schwächste Börsenmonat? Mehrere Faktoren wirken zusammen: Institutionelle Anleger kehren nach der Sommerpause zurück und nehmen Portfolioanpassungen vor, Fonds realisieren Gewinne und Verluste zum Quartalsende, und psychologische Faktoren erhöhen die Risikoaversion.
Ist der September-Effekt wissenschaftlich belegt? Ja, das Muster ist in akademischen Studien und historischen Datenauswertungen konsistent dokumentiert. Es gilt als eine der beständigsten saisonalen Anomalien, wird aber als statistische Tendenz, nicht als verlässliches Handelssignal eingestuft.
Gilt der September-Effekt nur in den USA? Nein. Das Muster ist international bestätigt, unter anderem im DAX, FTSE 100, Nikkei und TSX. In entwickelten Märkten mit hohem institutionellem Anlegeranteil ist es am ausgeprägtesten.
Sollte ich im September meine Aktien verkaufen? Für langfristige Anleger ist ein pauschaler Verkauf nicht empfehlenswert. Die hohe Varianz der September-Renditen macht den Effekt als alleiniges Handelssignal unzuverlässig. Wer verkauft, riskiert, die Erholung im Oktober und November zu verpassen.
Was bedeutet der September-Effekt für DAX-Anleger? Der September ist im DAX der schwächste Monat (Rang 12 von 12). Das Muster ist im deutschen Leitindex besonders konsistent dokumentiert, aber auch hier gilt: Es ist eine Tendenz, keine Garantie.
Wie unterscheidet sich der September-Effekt von „Sell in May“? „Sell in May“ beschreibt die schwächere Performance der Monate Mai bis Oktober insgesamt. Der September-Effekt ist die ausgeprägteste Schwäche innerhalb dieser Phase und kann als ihr statistischer Tiefpunkt betrachtet werden.
Hat der September-Effekt 2025 funktioniert? Nein. 2025 verlief der September entgegen dem historischen Muster. Das unterstreicht, dass der Effekt eine langfristige Tendenz beschreibt, kein sicheres Jahresergebnis.
Was sind sinnvolle Strategien für den September? Portfolioüberprüfung, Diversifikation stärken, Liquiditätsreserven aufbauen und bei Bedarf Absicherungsinstrumente wie Put-Optionen einsetzen. Langfristige Strategien sollten nicht allein wegen des September-Effekts geändert werden.
Warum ist der September-Effekt 2026 besonders relevant? Weil ein starkes Börsenjahr mit hohen Bewertungen (KI-Boom) auf erhöhte Makro-Risiken und die historische Herbstschwäche trifft. Das erhöht das Korrekturpotenzial, ohne es zu garantieren.
Hinterlasse jetzt einen Kommentar