Aktien kaufen mit wenig Geld ist 2026 dank Neobroker und Bruchstückaktien bereits ab 1 Euro monatlich möglich. Entscheidend ist jedoch, welche Gebühren bei kleinen Orderbeträgen anfallen, denn hohe Fixkosten können einen Großteil der Rendite aufzehren. Wer die richtigen Anbieter und Anlageformen wählt, kann auch mit 50 oder 100 Euro pro Monat langfristig ein solides Depot aufbauen.
Key Takeaways
- Viele Neobroker erlauben Sparpläne bereits ab 1 Euro monatlich, Einmalkäufe ab etwa 10 Euro.
- Bruchstückaktien (Teilaktien) ermöglichen es, teure Einzeltitel wie Alphabet oder Amazon mit kleinen Beträgen zu kaufen.
- Gebühren können bei Mini-Orders proportional sehr hoch sein: Ein Kaufauftrag für 20 Euro mit 1,50 Euro Ordergebühr kostet effektiv 7,5 % direkt beim Kauf.
- Neobroker wie Trade Republic oder Scalable Capital bieten deutlich günstigere Konditionen als klassische Filialbanken für Kleinanleger.
- Sparpläne auf ETFs gelten für Anfänger mit wenig Geld als die kosteneffizienteste und risikoärmste Einstiegsstrategie.
- Realistische jährliche Renditeerwartungen für breit gestreute Aktienanlagen liegen historisch gesehen im Bereich von 5 bis 8 % pro Jahr vor Steuern und Inflation, ohne Garantie.
- Der Zeithorizont ist entscheidend: Mindestens 7 bis 10 Jahre Anlagedauer werden empfohlen, damit Schwankungen ausgeglichen werden können.
- Häufige Anfängerfehler sind zu hohe Ordergebühren, mangelnde Diversifikation und zu kurzer Anlagehorizont.
Wie viel Geld braucht man mindestens, um Aktien zu kaufen?
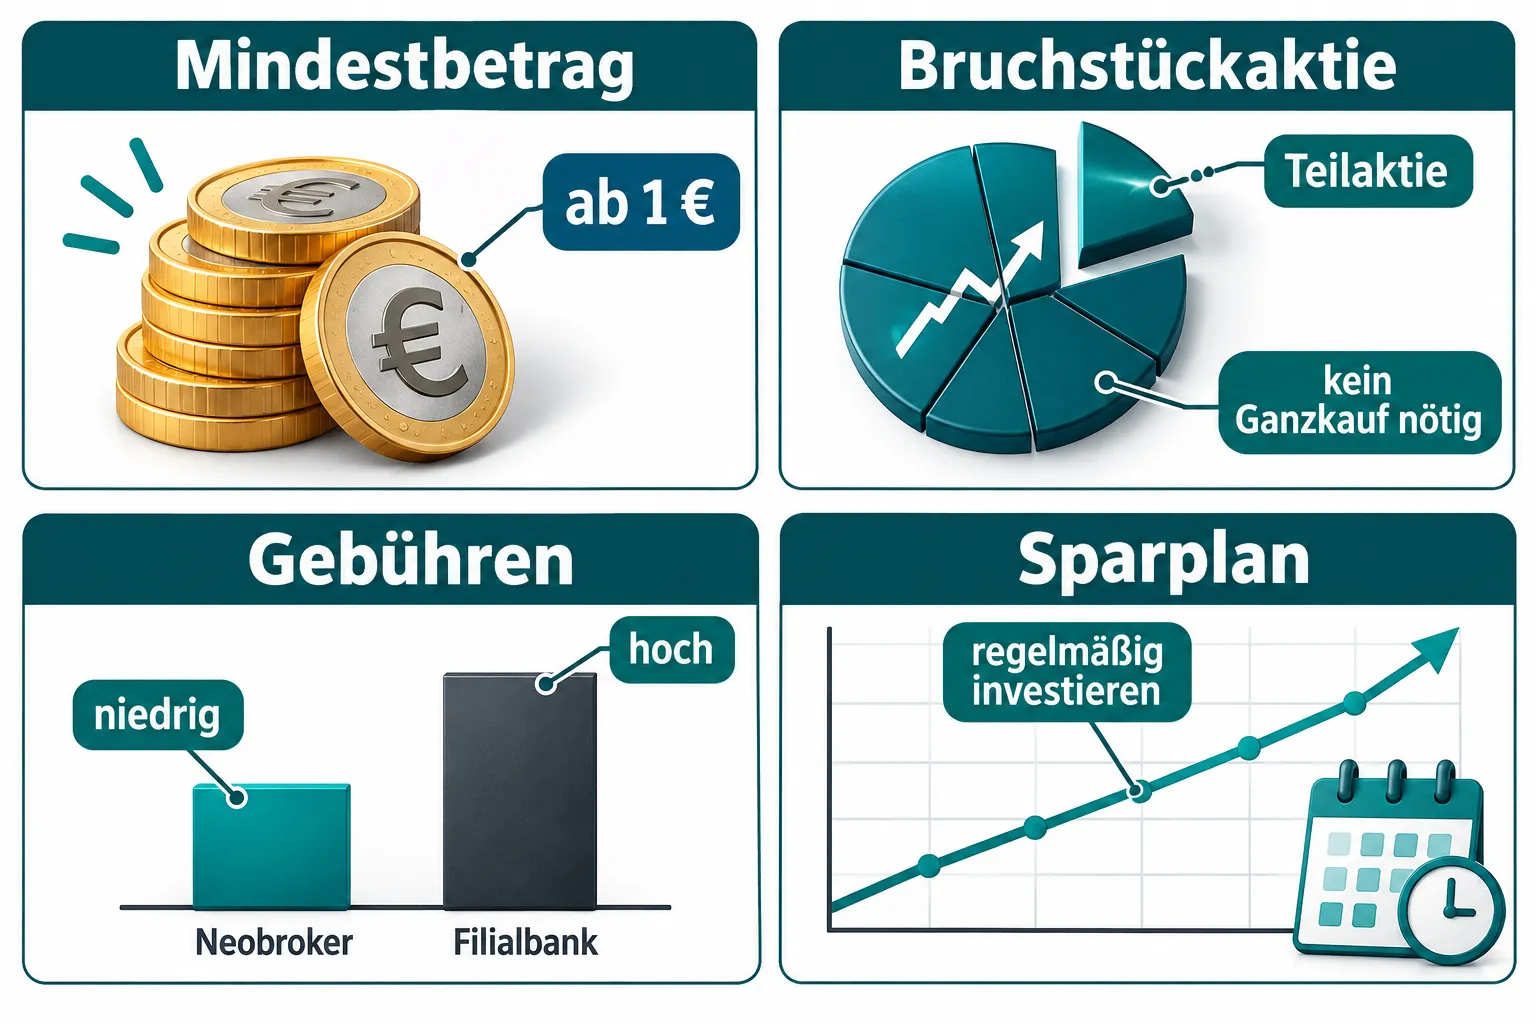
Der absolute Mindestbetrag hängt vom Broker und der Anlageform ab. Bei Sparplänen auf ETFs oder Aktien liegt die Untergrenze bei vielen Neobrokern bei 1 Euro pro Ausführung. Für Einmalkäufe gelten häufig Mindestorderbeträge von 10 bis 25 Euro.
Klassische Filialbanken und ältere Online-Broker arbeiten dagegen oft mit Mindestorderbeträgen von 500 bis 1.000 Euro oder verlangen Mindestgebühren von 5 bis 10 Euro pro Order, was kleine Investitionen wirtschaftlich sinnlos macht.
Praktische Orientierung:
- Sparplan: ab 1 Euro (je nach Anbieter)
- Einmalkauf Bruchstückaktie: ab ca. 1 Euro (bei unterstützenden Brokern)
- Einmalkauf ganze Aktie: Mindestens der aktuelle Aktienkurs, oft 50 bis mehrere tausend Euro
- ETF-Einmalkauf: häufig ab 10 bis 25 Euro
Faustregel: Wer weniger als 100 Euro auf einmal anlegen möchte, sollte fast ausschließlich Sparpläne oder Bruchstückaktien bei einem Neobroker nutzen, um Gebühren zu minimieren.
Was sind Aktienbruchstücke und wie funktionieren sie?
Eine Bruchstückaktie (auch Teilaktie oder Fractional Share) ist ein Bruchteil einer ganzen Aktie. Statt eine vollständige Amazon-Aktie für mehrere hundert Euro zu kaufen, kann man beispielsweise für 10 Euro einen Anteil von rund einem Hundertstel kaufen.
Technisch hält der Broker die gesamte Aktie und teilt den Besitz anteilig auf die Kunden auf. Die Dividende wird ebenfalls anteilig ausgezahlt. Stimmrechte auf Hauptversammlungen sind bei Bruchstücken in der Regel nicht vorgesehen.
Wichtige Details zu Bruchstückaktien:
- Nicht alle Broker bieten sie an; in Deutschland gehören Trade Republic, Scalable Capital und BISON zu den bekanntesten Anbietern.
- Bruchstücke sind nicht börsengehandelt, sondern werden direkt über den Broker abgewickelt.
- Die Liquidität ist daher geringer als bei ganzen Aktien; Verkäufe sind aber in der Regel problemlos möglich.
- Beim Wechsel zu einem anderen Broker können Bruchstücke oft nicht übertragen werden und müssen vorher verkauft werden.
Welche Gebühren und Provisionen fallen beim Aktienhandel an?
Gebühren sind das größte Renditekiller-Risiko bei kleinen Investitionsbeträgen. Sie lassen sich grob in vier Kategorien einteilen:
- Ordergebühr (Provision): Eine Fixgebühr oder ein Prozentsatz pro Kauf- oder Verkaufsauftrag. Bei Neobrokern häufig 0 bis 1 Euro, bei klassischen Banken 5 bis 15 Euro oder mehr.
- Spread: Die Differenz zwischen Kauf- und Verkaufskurs. Auch „kostenlose“ Broker verdienen hier. Bei liquiden ETFs und Aktien ist der Spread meist gering, bei exotischeren Titeln höher.
- Depotgebühr: Jährliche Kosten für das Verwahren der Wertpapiere. Viele Neobroker erheben keine Depotgebühr; klassische Banken oft 0,1 bis 0,3 % pro Jahr des Depotwerts.
- Sparplan-Ausführungsgebühr: Meist 0 bis 2 % pro Ausführung. Bei kostenlosen Sparplänen verdienen Broker über den Spread.
Kostenbeispiel bei kleinen Beträgen: Eine Ordergebühr von 1,50 Euro bei einem Kaufbetrag von 20 Euro entspricht 7,5 % direkt beim Einstieg. Die Aktie muss also zunächst um mehr als 7,5 % steigen, bevor die Position im Plus ist. Bei 500 Euro Ordervolumen wären es dagegen nur 0,3 %, was wirtschaftlich vertretbar ist.
Welche Broker haben die niedrigsten Kosten für kleine Beträge?
Für Kleinanleger sind Neobroker klar im Vorteil gegenüber klassischen Filialbanken. Die folgende Übersicht zeigt typische Kostenniveaus (Stand 2026, ohne Gewähr auf Aktualität):
| Broker-Typ | Ordergebühr | Sparplangebühr | Depotgebühr |
|---|---|---|---|
| Neobroker (z.B. Trade Republic, Scalable) | 0-1 Euro | 0 % (kostenlos) | 0 Euro |
| Online-Direktbank (z.B. DKB, ING) | ca. 2-5 Euro | 0-1,50 % | 0 Euro |
| Klassische Filialbank | 5-15 Euro | bis 2,5 % | 0,1-0,3 % p.a. |
Entscheidungsregel: Wer monatlich unter 200 Euro investieren möchte, sollte einen Neobroker mit kostenlosem Sparplan wählen. Wer Einzeltitel kaufen und auf bestimmte Börsenplätze zugreifen möchte, ist bei einer Direktbank besser aufgehoben.
Kann man mit 50 oder 100 Euro mit dem Aktienhandel anfangen?
Ja, 50 bis 100 Euro pro Monat sind ein realistischer und sinnvoller Einstiegsbetrag, sofern die Gebühren stimmen. Mit einem kostenlosen ETF-Sparplan bei einem Neobroker entstehen bei 50 Euro monatlich effektiv keine Orderkosten. Über 10 Jahre ergibt das bei 6 % durchschnittlicher jährlicher Rendite (eine historisch grobe Schätzung, keine Garantie) einen Depotwert von rund 8.200 Euro aus eingezahlten 6.000 Euro.
Wer profitiert von 50-100 Euro monatlich besonders?
- Berufseinsteiger, die früh mit dem Investieren beginnen wollen
- Personen mit knappem Budget, die parallel einen Notgroschen aufbauen
- Sparer, die das Sparguthaben auf dem Konto schrittweise in Wertpapiere umschichten möchten
Entscheidend ist der Kostenaspekt: Bei einer Sparplanausführungsgebühr von 1,5 % auf 50 Euro sind das 0,75 Euro pro Monat oder 9 Euro im Jahr. Das ist vertretbar, aber kein kostenloser Sparplan.
Sparplan oder einzelne Aktien kaufen für Anfänger mit wenig Geld?
Für Anfänger mit kleinen Beträgen sind Sparpläne auf breit gestreute ETFs die bessere Wahl. Sie automatisieren das Investieren, nutzen den Cost-Average-Effekt (regelmäßiger Kauf unabhängig vom Kurs) und sind bei Neobrokern häufig kostenlos ausführbar.
Einzelaktien erfordern mehr Recherche, mehr Kapital für eine ausreichende Diversifikation und führen bei kleinen Beträgen prozentual zu höheren Kosten pro Kauf. Ein einzelner Kauf von drei verschiedenen Aktien zu je 50 Euro erzeugt dreimal Ordergebühren, aber kein ausgewogenes Portfolio.
Vergleich: Sparplan vs. ETF vs. Einzelaktien für Kleinanleger
- ETF-Sparplan: Geringster Aufwand, breiteste Streuung, niedrigste Kosten pro investiertem Euro. Ideal für Beträge unter 200 Euro monatlich.
- Einzelaktien-Sparplan: Möglich bei einigen Brokern, höheres Einzeltitelrisiko, sinnvoll als Ergänzung ab einer gewissen Portfoliogröße.
- Einzelkauf ganze Aktien: Erst ab größeren Summen sinnvoll, um Gebühren zu rechtfertigen.
- Bruchstückaktien-Kauf: Ermöglicht gezieltes Investieren in teure Einzeltitel mit kleinen Beträgen, aber mit eingeschränkter Übertragbarkeit.
Wie realistisch sind Renditen bei kleinen Investitionen?
Kleine Investitionsbeträge erzielen dieselben prozentualen Renditen wie große, aber die absoluten Eurobeträge bleiben natürlich kleiner. Historisch hat der globale Aktienmarkt (gemessen am MSCI World) im Schnitt rund 7 bis 8 % pro Jahr vor Steuern und Inflation erzielt. Das ist kein Versprechen, sondern ein historischer Richtwert, der starke Schwankungsjahre einschließt.
Was die Rendite bei kleinen Beträgen besonders beeinflusst:
- Gebühren fressen bei kleinen Summen prozentual mehr Rendite auf.
- Der Anlagehorizont ist der stärkste Hebel: Je früher und länger investiert wird, desto stärker der Zinseszinseffekt.
- Steuern (Abgeltungssteuer 25 % plus Solidaritätszuschlag) werden erst beim Verkauf oder auf Dividenden fällig; der jährliche Sparerpauschbetrag von 1.000 Euro (2026, Einzelperson) bleibt steuerfrei.
Lohnt sich Aktienhandel mit wenig Geld und welche Fehler machen Anfänger?
Aktienhandel lohnt sich auch mit kleinen Beträgen, wenn zwei Bedingungen erfüllt sind: die Gebühren sind gering, und der Anlagehorizont ist lang genug. Wer dagegen mit 30 Euro pro Monat bei einer Filialbank mit 5 Euro Ordergebühr kauft, zahlt über 16 % Einstiegskosten und wird kaum eine positive Rendite erzielen.
Häufige Anfängerfehler beim Investieren mit kleinen Beträgen:
- Zu hohe Gebühren ignorieren: Besonders bei Einmalkäufen kleiner Summen.
- Fehlende Diversifikation: Alles in eine Aktie zu stecken, erhöht das Verlustrisiko massiv.
- Zu kurzer Zeithorizont: Wer nach einem Jahr Verlust steht und verkauft, realisiert den Verlust dauerhaft.
- Häufiges Kaufen und Verkaufen: Jede Transaktion kostet Gebühren und Steuern.
- Emotionale Entscheidungen: Bei Kursrückgängen in Panik verkaufen ist der klassische Renditefresser.
- Notgroschen vergessen: Wer kein Liquiditätspolster hat, muss Aktien im schlechtesten Moment verkaufen.
Wie lange dauert es, bis kleine Aktieninvestitionen sich lohnen?
Als Faustregel gilt ein Mindesthorizont von 7 bis 10 Jahren. In diesem Zeitraum hat der globale Aktienmarkt historisch gesehen selbst nach starken Einbrüchen wieder positive Gesamtrenditen erzielt. Kurzfristig (unter 3 Jahren) können Schwankungen dazu führen, dass das investierte Kapital zwischenzeitlich deutlich weniger wert ist.
Für Sparpläne gilt: Je früher begonnen wird, desto stärker wirkt der Zinseszinseffekt. Wer mit 25 Jahren 100 Euro monatlich in einen breit gestreuten ETF-Sparplan investiert, profitiert bei gleichbleibender Sparrate über Jahrzehnte von jedem früh investierten Euro.
Welche versteckten Gebühren gibt es beim Bruchstückkauf?
Bruchstückkäufe sind nicht immer so günstig, wie sie wirken. Die wichtigsten versteckten Kosten:
- Größerer Spread: Da Bruchstücke nicht an der Börse gehandelt werden, bestimmt der Broker den Kurs intern. Der Spread kann breiter sein als beim Börsenhandel.
- Währungsumrechnung: Bei US-Aktien fällt oft eine Wechselkursgebühr an, häufig 0,1 bis 0,5 % des Transaktionswerts.
- Nicht übertragbar: Beim Brokerwechsel müssen Bruchstücke verkauft werden, was Steuern auslöst und erneute Kaufkosten verursacht.
- Keine Börsenkurse in Echtzeit: Manche Broker führen Bruchstückorders nur zu festen Tageszeiten aus.
Für wen ist das Investieren mit wenig Geld sinnvoll?
Das Investieren kleiner Beträge ist für eine breite Gruppe sinnvoll, aber nicht für jeden gleich geeignet.
Sinnvoll für:
- Berufseinsteiger und junge Erwachsene, die früh anfangen wollen
- Personen mit mittlerem Einkommen, die neben der gesetzlichen Rente Vermögen aufbauen
- Alle, die bisher gar nicht investiert haben und den ersten Schritt wagen
Weniger geeignet, wenn:
- Kein Notgroschen vorhanden ist (mindestens 3 Monatsausgaben liquide)
- Konsumschulden mit hohen Zinsen bestehen, die vorrangig abbezahlt werden sollten
- Der Anlagehorizont unter 5 Jahren liegt
FAQ
Ab wie viel Euro kann ich Aktien kaufen? Bei Neobrokern mit Sparplanfunktion ab 1 Euro monatlich. Einmalkäufe ganzer Aktien beginnen beim aktuellen Aktienkurs, bei Bruchstückaktien oft ab 1 Euro.
Was ist der Unterschied zwischen einem ETF-Sparplan und einem Aktien-Sparplan? Ein ETF-Sparplan kauft Anteile an einem Indexfonds, der viele Aktien enthält. Ein Aktien-Sparplan kauft Anteile an einem einzelnen Unternehmen. Der ETF-Sparplan streut das Risiko breiter.
Sind Bruchstückaktien sicher? Bruchstückaktien unterliegen denselben Kursrisiken wie ganze Aktien. Das zusätzliche Risiko besteht darin, dass sie broker-intern gehalten werden und bei einer Insolvenz des Brokers als Sondervermögen geschützt sind, aber nicht ohne weiteres übertragbar sind.
Wie hoch ist die Steuer auf Aktiengewinne in Deutschland? Kursgewinne und Dividenden werden mit der Abgeltungssteuer von 25 % plus Solidaritätszuschlag besteuert. Pro Jahr und Person gilt ein Sparerpauschbetrag von 1.000 Euro, der steuerfrei bleibt (Stand 2026).
Wann sollte ich anfangen zu investieren? So früh wie möglich, sobald ein Notgroschen vorhanden ist und keine hochverzinsten Schulden bestehen. Jedes Jahr früherer Beginn erhöht den Zinseszinseffekt spürbar.
Kann ich einen Sparplan jederzeit stoppen oder ändern? Ja, bei den meisten Brokern können Sparpläne jederzeit pausiert, angepasst oder gekündigt werden. Das bereits investierte Kapital bleibt im Depot.
Wie viele verschiedene ETFs brauche ich als Anfänger? Ein einziger breit gestreuter Welt-ETF (z.B. auf den MSCI World oder MSCI ACWI) reicht für den Einstieg aus. Mehr ETFs bedeuten nicht automatisch mehr Diversifikation, wenn sie ähnliche Märkte abbilden.
Was passiert mit meinem Depot, wenn der Broker insolvent wird? Aktien und ETFs sind Sondervermögen und getrennt vom Broker-Eigenkapital. Bei einer Insolvenz sind sie gesetzlich geschützt. Bankguthaben auf dem Verrechnungskonto sind bis 100.000 Euro durch die gesetzliche Einlagensicherung gedeckt.
Fazit: So starten Kleinanleger erfolgreich
Aktien kaufen mit wenig Geld ist 2026 technisch einfacher und günstiger als je zuvor, aber die Kostenfrage bleibt entscheidend. Die wichtigsten Handlungsschritte für den Einstieg:
- Notgroschen sicherstellen (mindestens 3 Monatsausgaben auf dem Tagesgeldkonto).
- Neobroker mit kostenlosem Sparplan wählen, um Gebühren bei kleinen Beträgen zu minimieren.
- Mit einem breit gestreuten ETF-Sparplan beginnen, zum Beispiel auf den MSCI World oder einen vergleichbaren globalen Index.
- Betrag und Intervall festlegen, am besten monatlich und automatisiert.
- Langfristig denken: Mindestens 7 bis 10 Jahre Anlagehorizont einplanen und Kursschwankungen aushalten.
- Bruchstückaktien gezielt einsetzen, wenn einzelne teure Titel das Portfolio ergänzen sollen.
- Gebühren regelmäßig überprüfen und bei besseren Angeboten wechseln, wobei Steuerfolgen beim Verkauf zu berücksichtigen sind.
Der größte Fehler ist, gar nicht anzufangen. Wer mit 50 Euro monatlich beginnt und die Kosten im Griff hat, legt einen Grundstein, den jede spätere Gehaltserhöhung verstärken kann.
Weiterlesen in Finanzen
- Aktien ausgesetzt wegen Insolvenz: Aktionärsrechte, Restwert und Unterschied zwischen Insolvenz und Delisting
- Welche Aktien profitieren von hohen Gaspreisen? Produzenten, Pipelines und Energieinfrastruktur im Überblick
- Aktienhandel ausgesetzt: Gründe, Ablauf und was Anleger bei einem Trading Halt tun können
- Autoaktien nach der Mercedes-Gewinnwarnung: Welche Risiken der EU-Verbrenner-Kompromiss verändert
- Aktien mit hoher Dividendenrendite: Warum 10 Prozent nicht automatisch ein Schnäppchen sind
- DAX über 26.000 Punkte: Erholung, Marktbreite und die wichtigsten nächsten Widerstände