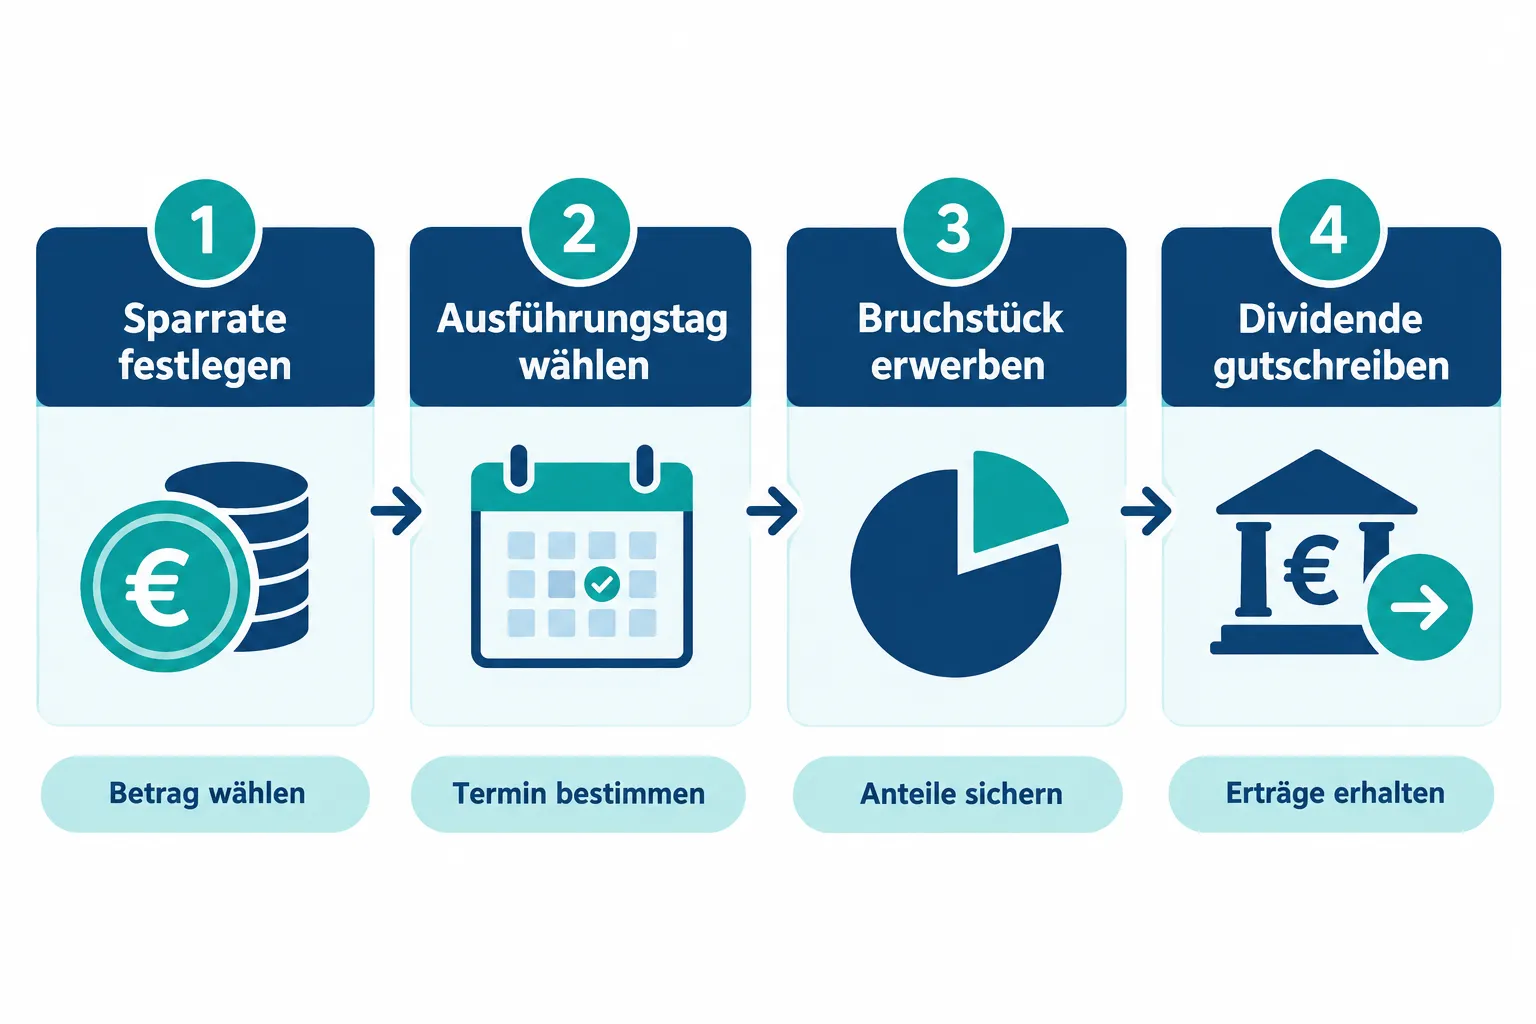
Ein Aktien-Sparplan erlaubt es, regelmäßig feste Eurobeträge in einzelne Aktien zu investieren, ohne jedes Mal manuell eine Order aufzugeben. Die entscheidenden Unterschiede zwischen Anbietern liegen bei den Kosten je Ausführung, den verfügbaren Ausführungstagen, der Möglichkeit Bruchstücke zu kaufen und der Art, wie Dividenden gutgeschrieben werden. Wer diese vier Kriterien versteht, kann beim Aktien-Sparplan im Vergleich schnell den passenden Broker identifizieren.
Key Takeaways
- Neo-Broker wie Trade Republic, Scalable Capital und finanzen.net Zero bieten Aktiensparpläne ohne Ausführungsgebühr und ohne Depotgebühr an.
- Klassische Banken wie die Commerzbank berechnen weiterhin prozentuale Kaufgebühren, zum Beispiel 1,5 % je Ausführung.
- Mindestsparbeträge beginnen bei Neo-Brokern ab 1 Euro, bei klassischen Instituten typischerweise ab 25 Euro.
- Bruchstücke sind heute Standard: Fast alle modernen Anbieter ermöglichen den Kauf von Teilaktien, sodass auch teure Aktien mit kleinen Beträgen besparbar sind.
- Dividenden werden bei den meisten Anbietern als Guthaben auf dem Verrechnungskonto gutgeschrieben, nicht automatisch reinvestiert.
- Das Universum besparbarer Aktien variiert stark: finanzen.net Zero führt mit über 8.700 Aktien, Trade Republic liegt bei über 3.800.
- Ausführungstage sind bei Neo-Brokern flexibler als bei klassischen Banken, die oft nur den 1. oder 15. des Monats anbieten.
- Steuerlich gilt das First-in-First-out-Prinzip; Gewinne und Dividenden unterliegen der deutschen Abgeltungsteuer.
- Sparpläne lassen sich bei praktisch allen Anbietern jederzeit pausieren, ändern oder kündigen.
- Für Anfänger sind kostenlose Neo-Broker mit niedrigem Mindestbetrag der einfachste Einstieg.
Was ist ein Aktien-Sparplan und wie funktioniert er?
Ein Aktien-Sparplan ist ein automatisierter Kaufauftrag, bei dem ein festgelegter Betrag in regelmäßigen Abständen in eine bestimmte Aktie investiert wird. Der Anleger gibt einmalig Sparrate, Ausführungsintervall und Aktie vor; der Broker führt die Käufe dann automatisch durch.
Der Mechanismus ist einfach: Angenommen, die Sparrate beträgt 100 Euro und die Aktie kostet aktuell 80 Euro. Der Broker kauft dann 1,25 Anteile, also einen Bruchteil einer Aktie. Steigt der Kurs auf 200 Euro, werden nur 0,5 Anteile erworben. Dieses Prinzip nennt sich Cost-Average-Effekt: Über viele Monate hinweg ergibt sich ein Durchschnittskaufpreis, der weder am Hoch noch am Tief liegt.
Wer profitiert davon? Aktiensparpläne eignen sich besonders für Anleger, die:
- kein Kapital für einen Einmalkauf teurer Aktien haben,
- nicht regelmäßig den Markt beobachten wollen,
- langfristig Vermögen aufbauen möchten.
Wer dagegen gezielt auf kurzfristige Kursbewegungen setzen will, ist mit manuellen Käufen besser bedient.
Aktien-Sparplan im Vergleich: Kosten und Gebühren der wichtigsten Broker
Die Kosten sind das wichtigste Kriterium beim Aktien-Sparplan im Vergleich, weil Gebühren die Rendite direkt und dauerhaft schmälern. Der Markt teilt sich klar in zwei Lager.
Kostenlose Neo-Broker:
| Anbieter | Ausführungsgebühr | Mindestrate | Besparbarer Aktien |
|---|---|---|---|
| finanzen.net Zero | 0 Euro | 1 Euro | über 8.700 |
| eToro | 0 Euro | ca. 25 USD | ca. 8.000 |
| Bitpanda | 0 Euro | 10 Euro | ca. 7.700 |
| Scalable Capital | 0 Euro | 1 Euro | über 4.500 |
| Trade Republic | 0 Euro | 1 Euro | über 3.800 |
Klassische Institute (Beispiel Commerzbank):
- Ausführungsgebühr: 1,5 % pro Sparrate
- Bei 100 Euro Sparrate werden nur 98,50 Euro tatsächlich investiert
- Mindestrate: 25 Euro
- Ausführungstage: 1. oder 15. des Monats
Entscheidungsregel: Wer monatlich unter 500 Euro spart, sollte einen kostenlosen Broker wählen. Bei 1,5 % Gebühr und 100 Euro Sparrate gehen jährlich 18 Euro verloren, die sonst verzinst oder reinvestiert werden könnten. Über 20 Jahre summiert sich das bei angenommener Rendite von 7 % auf einen vierstelligen Betrag.
Beste Ausführungstage für Aktien-Sparpläne
Es gibt keinen wissenschaftlich bewiesenen „besten“ Ausführungstag. Studien zum Thema Timing zeigen, dass der langfristige Durchschnittskaufpreis durch regelmäßiges Investieren wichtiger ist als der genaue Wochentag.
Praktisch relevant ist aber Folgendes:
- Neo-Broker bieten oft mehrere wählbare Tage im Monat an, manchmal sogar wöchentliche oder zweiwöchentliche Ausführung.
- Klassische Banken beschränken sich häufig auf den 1. oder 15. des Monats.
- Ausführungen kurz nach Monatsbeginn können mit höherer Handelsaktivität zusammenfallen; Ausführungen zur Monatsmitte gelten als neutral.
Empfehlung: Wer Flexibilität schätzt, wählt einen Neo-Broker. Wer den Sparplan mit dem Gehaltseingang koppeln will, wählt den 1. oder 2. des Monats als Ausführungstag.
Bruchstücke bei Aktien-Sparplänen: Was bedeutet das?
Bruchstücke (auch Teilaktien oder Fractional Shares genannt) sind Anteile kleiner als eine ganze Aktie. Sie ermöglichen es, auch in teure Aktien mit kleinen Beträgen zu investieren.
Ohne Bruchstücke wäre ein Sparplan auf eine Aktie mit Kurs von 500 Euro erst ab 500 Euro monatlich sinnvoll. Mit Bruchstücken reichen bereits 25 Euro für 0,05 Anteile.
Wichtige Details zu Bruchstücken:
- Bruchstücke werden im Depot separat oder zusammen mit ganzen Aktien ausgewiesen, je nach Broker.
- Sie sind in der Regel nicht übertragbar: Beim Depotwechsel müssen Bruchstücke oft verkauft werden.
- Bruchstücke sind heute bei fast allen Sparplan-Anbietern Standard, auch bei klassischen Banken.
- Die Anzahl der erworbenen Anteile hängt vom Kurs am Ausführungstag ab: 100 Euro bei einem Kurs von 50 Euro ergeben 2 Anteile, bei einem Kurs von 80 Euro nur 1,25 Anteile.
Häufiger Fehler: Anleger vergessen, dass Bruchstücke beim Depotübertrag zu einem anderen Broker verkauft werden müssen. Das kann steuerliche Folgen haben, wenn stille Reserven realisiert werden.
Wie werden Dividenden bei Aktien-Sparplänen behandelt?
Dividenden aus Aktiensparplänen werden bei nahezu allen Anbietern als Guthaben auf dem Verrechnungskonto gutgeschrieben. Eine automatische Reinvestition findet in der Regel nicht statt.
Das gilt sowohl für Neo-Broker als auch für klassische Institute. Anleger müssen also selbst entscheiden, ob sie die Dividende manuell in den Sparplan einzahlen, für eine andere Anlage verwenden oder einfach auf dem Konto belassen.
Besonderheit bei Bruchstücken: Wer 1,25 Anteile einer Aktie hält, erhält auch anteilig 1,25-fache Dividende. Die Beteiligung ist exakt proportional zum gehaltenen Bruchteil.
Steuerlicher Hinweis: Dividenden unterliegen in Deutschland der Abgeltungsteuer von 25 % zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Der Sparerpauschbetrag von 1.000 Euro (Stand 2026, für Einzelpersonen) kann genutzt werden, um Dividenden bis zu dieser Grenze steuerfrei zu vereinnahmen.
Aktien-Sparplan vs. einzelne Aktien manuell kaufen
Ein Aktien-Sparplan ist kein Ersatz für gezielte Einzelkäufe, sondern ein anderes Instrument mit anderen Stärken. Der manuelle Kauf lohnt sich, wenn ein Anleger einen konkreten Einstiegskurs anpeilt oder eine Einmalzahlung investieren will.
Vergleich auf einen Blick:
- Sparplan: automatisch, diszipliniert, Cost-Average-Effekt, keine Entscheidung bei jedem Kauf nötig
- Manueller Kauf: flexibel, gezielte Kurswahl möglich, einmalige Ordergebühr statt laufender Kosten
Entscheidungsregel: Sparplan wählen, wenn regelmäßiges Investieren kleiner Beträge das Ziel ist. Manuellen Kauf wählen, wenn ein größerer Betrag zu einem bestimmten Kurs investiert werden soll.
Aktien-Sparplan für Anfänger: Welcher Broker ist geeignet?
Für Anfänger sind kostenlose Neo-Broker mit niedrigem Mindestbetrag am besten geeignet. Trade Republic, Scalable Capital und finanzen.net Zero bieten einfache Apps, keine Depotgebühren und Sparraten ab 1 Euro.
Kriterien für Anfänger:
- Keine Ausführungsgebühr
- Mindestrate unter 25 Euro
- Einfache Benutzeroberfläche
- Breites Aktienuniversum
- Gute Kundenbetreuung auf Deutsch
Wer zusätzlich ein Junior-Depot für Kinder sucht, findet bei einigen Anbietern spezialisierte Angebote mit rund 550 verfügbaren Aktiensparplänen.
Häufiger Anfängerfehler: Zu viele verschiedene Aktien gleichzeitig besparen. Besser ist es, mit zwei bis fünf Positionen zu starten und das Portfolio schrittweise zu erweitern.
Kann man einen Aktien-Sparplan jederzeit ändern oder kündigen?
Ja, bei praktisch allen Anbietern lassen sich Aktiensparpläne jederzeit pausieren, in der Sparrate anpassen oder vollständig kündigen. Es gibt keine Mindestlaufzeit.
Die Änderung gilt in der Regel ab der nächsten Ausführung. Wer den Sparplan am 12. des Monats kündigt und der Ausführungstag ist der 15., sollte prüfen, ob die Änderung noch rechtzeitig greift, da manche Broker eine Vorlaufzeit von ein bis drei Werktagen benötigen.
Aktien-Sparplan: Steuerliche Behandlung von Gewinnen
Gewinne aus Aktiensparplänen unterliegen der deutschen Abgeltungsteuer. Der Steuersatz beträgt 25 % plus Solidaritätszuschlag (5,5 % auf die Steuer), also effektiv rund 26,375 %.
Wichtige steuerliche Punkte:
- Es gilt das First-in-First-out-Prinzip: Die zuerst gekauften Anteile gelten als zuerst verkauft.
- Der Sparerpauschbetrag (1.000 Euro für Einzelpersonen, 2.000 Euro für Ehepaare in 2026) reduziert die Steuerlast.
- Verluste aus Aktienverkäufen können mit Gewinnen aus anderen Aktiengeschäften verrechnet werden.
- Bruchstücke, die beim Depotübertrag zwangsverkauft werden, lösen ebenfalls steuerpflichtige Ereignisse aus.
Ein Freistellungsauftrag beim Broker verhindert, dass Kapitalerträge bis zur Pauschbetragsgrenze automatisch besteuert werden.
Aktien-Sparplan im Vergleich: Mindestbetrag und wie viel man investieren sollte
Der Mindestbetrag hängt vom Anbieter ab. Neo-Broker erlauben Sparraten ab 1 Euro, klassische Banken starten bei 25 Euro. Die Frage, wie viel man investieren sollte, hängt von der persönlichen Situation ab.
Orientierungswerte:
- 25 bis 50 Euro monatlich: sinnvoller Einstieg für Berufseinsteiger
- 100 bis 300 Euro monatlich: typische Sparrate für Berufstätige im mittleren Einkommensbereich
- Über 500 Euro monatlich: hier lohnt es sich, mehrere Positionen zu besparen oder manuelle Käufe zu kombinieren
Wer weniger als 25 Euro monatlich investieren will, ist auf einen Neo-Broker angewiesen, da klassische Institute diese Beträge nicht unterstützen.
Häufige Fehler bei Aktien-Sparplänen vermeiden
Aktiensparpläne sind einfach, aber nicht fehlerfrei. Diese Fehler kommen am häufigsten vor:
- Zu hohe Gebühren akzeptieren: Wer bei einer klassischen Bank 1,5 % zahlt, verliert über Jahre erhebliche Rendite. Wechsel zu einem kostenlosen Broker prüfen.
- Bruchstücke beim Depotübertrag ignorieren: Bruchstücke müssen oft verkauft werden; das kann Steuern auslösen.
- Dividenden auf dem Konto liegen lassen: Wer Dividenden nicht reinvestiert, verliert den Zinseszinseffekt.
- Zu viele Positionen gleichzeitig: Viele kleine Sparpläne sind schwerer zu überwachen und können zu Klumpenrisiken führen.
- Sparplan bei Kursrückgängen pausieren: Gerade in fallenden Märkten werden günstigere Anteile erworben. Wer dann pausiert, verpasst die besten Einstiegskurse.
FAQ: Aktien-Sparplan im Vergleich
Was ist der Unterschied zwischen einem ETF-Sparplan und einem Aktien-Sparplan? Ein ETF-Sparplan investiert in einen Fonds, der viele Aktien enthält. Ein Aktien-Sparplan investiert direkt in eine einzelne Aktie. Aktiensparpläne bieten mehr Kontrolle, aber weniger Streuung.
Sind Aktiensparpläne sicher? Aktiensparpläne unterliegen dem Kursrisiko der jeweiligen Aktie. Sie sind kein Kapitalschutzprodukt. Wer Sicherheit bevorzugt, sollte ETF-Sparpläne auf breite Indizes in Betracht ziehen.
Kann ich mehrere Aktiensparpläne gleichzeitig führen? Ja, die meisten Broker erlauben beliebig viele parallele Sparpläne ohne Aufpreis.
Was passiert mit meinem Sparplan, wenn der Broker insolvent wird? Aktien und Bruchstücke sind Sondervermögen und fallen nicht in die Insolvenzmasse des Brokers. Sie sind durch die gesetzliche Einlagensicherung und Wertpapierregulierung geschützt.
Werden Dividenden automatisch reinvestiert? Nein, bei den meisten Anbietern werden Dividenden auf dem Verrechnungskonto gutgeschrieben. Eine automatische Reinvestition muss manuell angestoßen oder separat eingerichtet werden.
Wie lange dauert es, bis ein Sparplan eingerichtet ist? Bei Neo-Brokern ist ein Sparplan in der Regel innerhalb weniger Minuten eingerichtet, sofern das Depot bereits eröffnet ist.
Kann ich den Sparplan auf eine andere Aktie umstellen? Ja, bestehende Sparpläne können jederzeit auf eine andere Aktie geändert werden. Bereits gekaufte Anteile bleiben im Depot und müssen separat verkauft werden.
Was bedeutet „Cost-Average-Effekt“ beim Aktien-Sparplan? Durch regelmäßige Käufe zu unterschiedlichen Kursen entsteht ein Durchschnittspreis. Bei niedrigen Kursen werden mehr Anteile gekauft, bei hohen Kursen weniger. Das glättet das Einstiegsrisiko über Zeit.
Gibt es steuerliche Vorteile bei Aktiensparplänen? Direkte Steuervorteile gibt es nicht. Allerdings können Verluste mit Gewinnen verrechnet werden, und der Sparerpauschbetrag reduziert die Steuerlast auf Dividenden und realisierte Gewinne.
Ab welchem Alter kann man einen Aktien-Sparplan einrichten? Minderjährige können über ein Junior-Depot (mit Zustimmung der Erziehungsberechtigten) bereits Aktiensparpläne nutzen. Einige Broker bieten spezialisierte Junior-Depots an.
Fazit: Aktien-Sparplan im Vergleich richtig nutzen
Beim Aktien-Sparplan im Vergleich zeigt sich klar: Kosten, Ausführungstage, Bruchstücke und Dividenden sind die vier Stellschrauben, die langfristig über Rendite und Komfort entscheiden. Neo-Broker haben klassische Banken bei den Konditionen deutlich überholt und sind für die meisten Privatanleger die erste Wahl.
Konkrete nächste Schritte:
- Broker anhand der Gebührenstruktur und des Aktienuniversums auswählen (kostenlose Anbieter bevorzugen).
- Sparrate festlegen, die auch in schlechten Monaten durchgehalten werden kann.
- Ausführungstag auf den Gehaltseingang abstimmen.
- Dividenden aktiv beobachten und bei Bedarf manuell reinvestieren.
- Freistellungsauftrag beim Broker einrichten, um den Sparerpauschbetrag zu nutzen.
- Sparplan nicht bei Kursrückgängen pausieren, sondern langfristig durchhalten.
Wer diese Punkte beherzigt, baut mit einem Aktien-Sparplan systematisch und kosteneffizient Vermögen auf, ohne täglich den Markt verfolgen zu müssen.
Weiterlesen in Finanzen
- Aktien kaufen am Wochenende: Handelszeiten, Börsenplätze und Alternativen erklärt
- Beste Aktien-Apps 2026: Depot, Kurse, News und Sparplan-Funktionen im Vergleich
- Aktien kaufen oder ETF: Wann sich Einzelaktien lohnen
- Studentenwohnung & Steuer
- Aktienanalyse für Einsteiger: Geschäftsmodell prüfen
- Krankenversicherung für Studierende

Hinterlasse jetzt einen Kommentar