Dollar-Cost Averaging (DCA) mit Einzelaktien bedeutet, jeden Monat einen festen Betrag in dieselbe Aktie zu investieren, unabhängig vom aktuellen Kurs. Diese Methode senkt den durchschnittlichen Einstandspreis über Zeit, weil man bei niedrigen Kursen automatisch mehr Anteile kauft und bei hohen Kursen weniger. Sie eignet sich besonders für monatliche Sparer, die diszipliniert und ohne Market-Timing investieren möchten.
Wichtigste Erkenntnisse
- DCA mit Einzelaktien funktioniert genauso wie mit ETFs: fester Betrag, regelmäßiger Rhythmus, automatischer Kauf.
- Der durchschnittliche Einstandspreis sinkt bei fallenden Kursen automatisch, ohne aktives Eingreifen.
- Monatliche Sparbeträge ab 50 Euro reichen aus, wenn der Broker Bruchteile von Aktien (Fractional Shares) anbietet.
- Einzelaktien tragen ein höheres Unternehmensrisiko als diversifizierte Fonds. DCA reduziert das Timing-Risiko, aber nicht das Insolvenzrisiko.
- Langfristiger Anlagehorizont von mindestens drei bis fünf Jahren erhöht die Wirksamkeit von DCA erheblich.
- Transaktionskosten können bei kleinen monatlichen Beträgen einen großen Teil der Rendite auffressen. Kostenlose oder pauschale Broker sind daher entscheidend.
- Steuerlich gilt in Deutschland das FIFO-Prinzip (First In, First Out): Die zuerst gekauften Anteile gelten als zuerst verkauft.
- Häufige Fehler: Strategie bei Kursrückgängen abbrechen, zu viele Einzelpositionen gleichzeitig besparen, Kosten ignorieren.
Was ist Dollar-Cost Averaging und wie funktioniert es?
Dollar-Cost Averaging ist eine Anlagestrategie, bei der ein fixer Geldbetrag in regelmäßigen Abständen in ein Wertpapier investiert wird, unabhängig vom aktuellen Marktpreis. Wer jeden Monat 100 Euro in eine Aktie steckt, kauft bei einem Kurs von 50 Euro zwei Anteile und bei einem Kurs von 25 Euro vier Anteile. Das Ergebnis: Der durchschnittliche Kaufpreis liegt unter dem arithmetischen Mittel aller Kurse.
Formel für den Durchschnittskurs:
Durchschnittlicher Einstandspreis = Gesamtinvestiertes Kapital / Gesamtzahl der Anteile
Diese Methode ist das Gegenteil von Market-Timing. Anleger müssen nicht wissen, wann der Kurs am tiefsten ist. Die Strategie funktioniert automatisch und emotional neutral.
Wer profitiert am meisten?
- Monatliche Sparer mit regelmäßigem Einkommen
- Anleger, die keine Zeit für aktive Kursbeobachtung haben
- Einsteiger, die Disziplin durch Automatisierung aufbauen wollen
Kann man DCA mit Einzelaktien nutzen oder nur mit Indexfonds?
DCA funktioniert mit jeder handelbaren Anlage, also auch mit Einzelaktien. Der Unterschied zu ETFs liegt im Risikoprofil: Ein ETF streut das Kapital über viele Unternehmen, eine Einzelaktie konzentriert das Risiko auf ein einziges. DCA reduziert das Timing-Risiko bei beiden, aber nicht das spezifische Unternehmensrisiko.
Wann macht DCA mit Einzelaktien Sinn?
- Bei Unternehmen mit stabiler Geschäftsentwicklung und langer Börsenhistorie
- Wenn das Portfolio bereits gut diversifiziert ist und die Einzelaktie eine Ergänzung darstellt
- Bei Aktien, die man auch nach einem Kursrückgang von 50 % noch halten würde
Wann ist Vorsicht geboten?
- Bei spekulativen Wachstumsaktien mit unklarem Geschäftsmodell
- Wenn die Einzelaktie mehr als 20 bis 25 % des Gesamtportfolios ausmacht
- Bei Unternehmen in strukturell schrumpfenden Branchen
Wie viel sollte man monatlich mit DCA investieren?
Es gibt keine universell richtige Summe. Als Faustregel gilt: Investiere nur Geld, das du mindestens fünf Jahre nicht brauchst, und wähle einen Betrag, den du auch in schlechten Monaten durchhalten kannst.
Orientierungswerte für monatliche Sparer:
| Monatlicher Sparbetrag | Geeignet für |
|---|---|
| 25 bis 50 Euro | Einsteiger, Nebenpositionen |
| 50 bis 200 Euro | Kernpositionen im Aufbau |
| 200 bis 500 Euro | Fortgeschrittene mit klarer Strategie |
| Über 500 Euro | Erfahrene Anleger, diversifiziert über mehrere Aktien |
Wichtig: Bei sehr kleinen Beträgen unter 50 Euro lohnt sich DCA mit Einzelaktien nur, wenn der Broker keine Transaktionskosten erhebt oder Fractional Shares anbietet. Andernfalls fressen Gebühren von 1 bis 2 Euro pro Order einen erheblichen Teil der Rendite auf.
Praktisches Beispiel: DCA mit einer Einzelaktie über 12 Monate
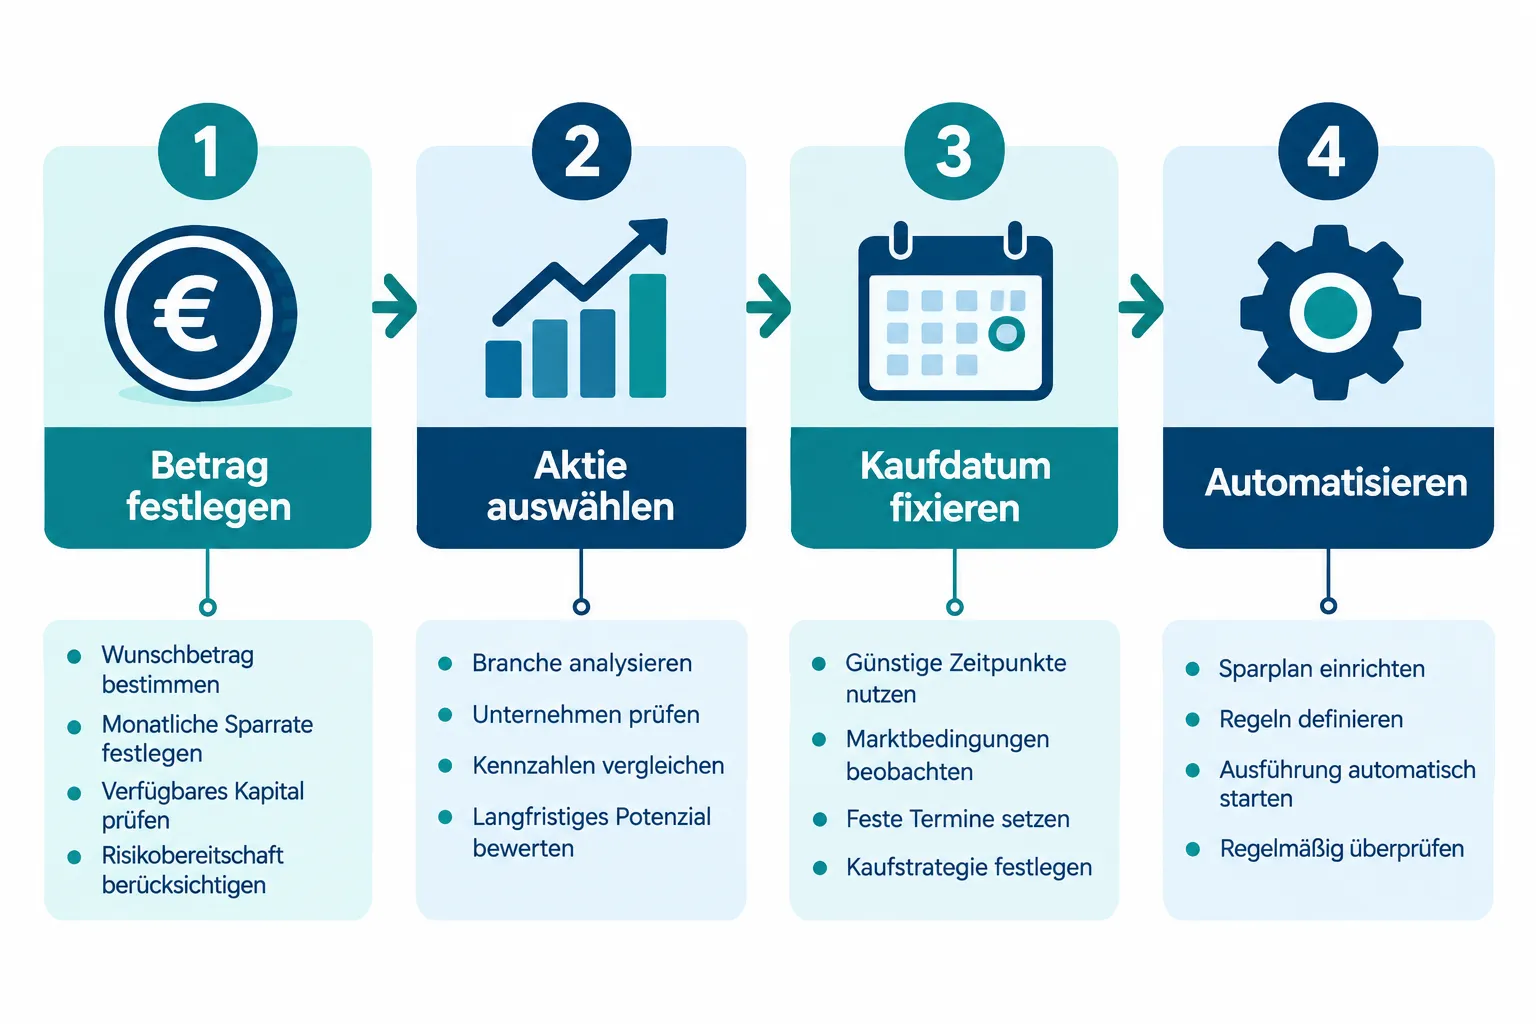
Dieses Beispiel zeigt, wie Dollar-Cost-Averaging mit Einzelaktien: Praktische Beispiele für monatliche Sparer in der Praxis aussieht. Angenommen, ein Sparer investiert monatlich 150 Euro in eine fiktive Aktie.
| Monat | Kurs (Euro) | Gekaufte Anteile | Gesamtanteile | Investiert (Euro) |
|---|---|---|---|---|
| Januar | 50,00 | 3,00 | 3,00 | 150 |
| Februar | 45,00 | 3,33 | 6,33 | 300 |
| März | 40,00 | 3,75 | 10,08 | 450 |
| April | 35,00 | 4,29 | 14,37 | 600 |
| Mai | 38,00 | 3,95 | 18,32 | 750 |
| Juni | 42,00 | 3,57 | 21,89 | 900 |
| Juli | 48,00 | 3,13 | 25,02 | 1.050 |
| August | 52,00 | 2,88 | 27,90 | 1.200 |
| September | 55,00 | 2,73 | 30,63 | 1.350 |
| Oktober | 58,00 | 2,59 | 33,22 | 1.500 |
| November | 60,00 | 2,50 | 35,72 | 1.650 |
| Dezember | 62,00 | 2,42 | 38,14 | 1.800 |
Ergebnis: Durchschnittlicher Einstandspreis = 1.800 Euro / 38,14 Anteile = ca. 47,19 Euro pro Anteil. Der arithmetische Durchschnitt aller Monatskurse liegt bei 48,75 Euro. DCA hat also einen günstigeren Einstandspreis erzielt, weil in den günstigen Monaten automatisch mehr Anteile gekauft wurden.
Ist DCA besser als eine Einmalanlage (Lump Sum)?
Historische Analysen des S&P 500 zeigen, dass eine sofortige Einmalanlage in etwa zwei Dritteln aller Zeiträume eine höhere Rendite erzielt als DCA, weil Märkte langfristig steigen und Kapital, das sofort investiert ist, länger arbeitet. DCA ist dennoch sinnvoll, wenn kein großes Kapital auf einmal vorhanden ist, oder wenn die psychologische Hürde einer Einmalanlage zu groß ist.
Entscheidungsregel:
- Wähle Lump Sum, wenn du ein größeres Kapital auf einmal zur Verfügung hast und einen langen Anlagehorizont von über zehn Jahren hast.
- Wähle DCA, wenn du monatlich aus dem laufenden Einkommen sparst oder wenn du kurz vor einem bekannt volatilen Zeitraum investierst.
Funktioniert DCA bei volatilen Einzelaktien besser?
Ja, bei stark schwankenden Aktien zeigt DCA seinen größten Effekt. Hohe Volatilität bedeutet, dass der Kurs stark fällt und stark steigt. Wer in den Tiefphasen automatisch mehr Anteile kauft, profitiert überproportional von der späteren Erholung. Bei einer Aktie, die kaum schwankt, ist der Vorteil von DCA gegenüber einer Einmalanlage gering.
Aber Vorsicht: Hohe Volatilität kann auch auf ein strukturelles Problem im Unternehmen hinweisen. DCA macht einen dauerhaften Wertverlust nicht wett. Wer jeden Monat in eine Aktie kauft, die fundamental schwächer wird, verliert trotz günstigem Durchschnittspreis Geld.
Welche Kosten entstehen bei DCA mit Einzelaktien?
Transaktionskosten sind der größte Kostenfaktor bei DCA mit Einzelaktien. Jeder monatliche Kauf löst eine Order aus. Bei einem Broker mit 1 Euro Ordergebühr und einem monatlichen Sparbetrag von 50 Euro entspricht das einer Kostenquote von 2 % pro Kauf.
Kostenvergleich:
- Neobroker (z. B. Trade Republic, Scalable Capital): Kostenlose Sparpläne oder Pauschalgebühren von 1 Euro pro Order. Gut geeignet für kleine monatliche Beträge.
- Klassische Direktbanken: Gebühren von 3,90 bis 9,90 Euro pro Order. Nur rentabel ab ca. 300 bis 500 Euro monatlich.
- Filialbanken: Oft 10 bis 15 Euro pro Order. Für DCA mit kleinen Beträgen nicht geeignet.
Zusätzlich anfallende Kosten: Depotführungsgebühren (bei manchen Brokern), Währungsumrechnungsgebühren bei US-Aktien, und steuerliche Verwaltungskosten.
Häufige Fehler bei Dollar-Cost Averaging mit Einzelaktien
Viele Anleger machen denselben Fehler: Sie brechen die Strategie genau dann ab, wenn sie am wertvollsten wäre, nämlich bei fallenden Kursen. Weitere typische Fehler:
- Zu viele Positionen gleichzeitig besparen: Wer 10 Aktien mit je 30 Euro monatlich besparen will, verteilt das Kapital zu dünn und zahlt überproportional viele Gebühren.
- Unternehmen nicht prüfen: DCA ist keine Entschuldigung dafür, die Qualität des Unternehmens nicht zu analysieren.
- Kurze Anlagehorizonte: DCA braucht Zeit. Wer nach einem Jahr aufhört, hat meist noch keinen signifikanten Glättungseffekt erzielt.
- Dividenden ignorieren: Reinvestierte Dividenden verstärken den Zinseszinseffekt erheblich.
Wie lange sollte man DCA in eine Aktie betreiben?
Als Mindesthorizont gelten drei Jahre, als sinnvoller Horizont fünf bis zehn Jahre. Je länger der Zeitraum, desto mehr Marktschwankungen werden geglättet und desto stärker wirkt der Zinseszinseffekt auf reinvestierte Dividenden.
Wann sollte man aufhören?
- Wenn sich die Fundamentaldaten des Unternehmens dauerhaft verschlechtern
- Wenn die Position eine zu große Gewichtung im Gesamtportfolio erreicht (Faustregel: über 25 %)
- Wenn sich die persönliche finanzielle Situation ändert und das Kapital benötigt wird
Steuerliche Aspekte von DCA mit Einzelaktien in Deutschland
In Deutschland gilt für Aktiengewinne die Abgeltungsteuer von 25 % plus Solidaritätszuschlag (insgesamt ca. 26,375 %). Beim Verkauf von Anteilen, die über mehrere Monate zu unterschiedlichen Preisen gekauft wurden, gilt das FIFO-Prinzip: Die zuerst gekauften Anteile gelten als zuerst verkauft.
Praktische Konsequenz: Wer nach zwei Jahren einen Teil seiner DCA-Position verkauft, verkauft steuerlich die ältesten (und möglicherweise günstigsten) Anteile zuerst. Das kann zu einem höheren steuerpflichtigen Gewinn führen als erwartet.
Der jährliche Sparerpauschbetrag beträgt 2026 für Einzelpersonen 1.000 Euro und für Ehepaare 2.000 Euro. Gewinne innerhalb dieses Rahmens bleiben steuerfrei.
Welche Aktien eignen sich für DCA als Einsteiger?
Für Einsteiger eignen sich Aktien von Unternehmen mit stabilen Geschäftsmodellen, langer Börsenhistorie und möglichst regelmäßigen Dividenden. Spekulative Aktien, Penny Stocks oder Unternehmen mit negativem Cashflow sind für DCA-Strategien weniger geeignet, weil das Unternehmensrisiko das Timing-Risiko überwiegt.
Merkmale einer DCA-geeigneten Aktie:
- Mindestens zehn Jahre Börsennotierung
- Positiver Free Cashflow in den letzten fünf Jahren
- Klares, verständliches Geschäftsmodell
- Marktführerschaft oder starke Marktposition in der eigenen Branche
- Kein übermäßig hoher Verschuldungsgrad
Gut diversifizierte Anleger kombinieren DCA in Einzelaktien oft mit einem Kern-ETF-Sparplan, um das Klumpenrisiko zu begrenzen.
Fazit und nächste Schritte
Dollar-Cost-Averaging mit Einzelaktien: Praktische Beispiele für monatliche Sparer zeigt: Die Strategie ist einfach, diszipliniert und für monatliche Sparer gut geeignet. Sie eliminiert das Problem des falschen Timings und macht aus regelmäßigem Sparen eine automatische Anlagestrategie.
Konkrete nächste Schritte:
- Broker prüfen: Bietet er kostenlose oder günstige Sparpläne auf Einzelaktien an? Sind Fractional Shares verfügbar?
- Monatlichen Sparbetrag festlegen, den man auch in schlechten Monaten nicht antastet.
- Maximal zwei bis drei Einzelaktien auswählen, die die oben genannten Qualitätskriterien erfüllen.
- Sparplan einrichten und automatisieren, damit keine emotionalen Entscheidungen entstehen.
- Einmal pro Jahr überprüfen, ob die Fundamentaldaten der gewählten Unternehmen noch intakt sind.
- Steuerlichen Sparerpauschbetrag im Blick behalten und Freistellungsauftrag beim Broker einrichten.
DCA mit Einzelaktien ist kein Allheilmittel. Wer ein schlecht geführtes Unternehmen bespart, verliert trotzdem Geld. Aber wer solide Unternehmen auswählt, regelmäßig investiert und die Strategie konsequent durchhält, baut langfristig ein substanzielles Vermögen auf.
FAQ
Was ist der Unterschied zwischen DCA und einem Sparplan? Ein Sparplan ist die technische Umsetzung von DCA. Wer einen Sparplan auf eine Aktie einrichtet, betreibt automatisch Dollar-Cost Averaging. Beide Begriffe beschreiben dasselbe Prinzip: fester Betrag, regelmäßiger Kauf.
Kann man DCA mit Aktien unter 10 Euro nutzen? Ja. Bei günstigen Aktien kauft man mit einem festen Monatsbetrag einfach mehr Anteile. Das Prinzip ändert sich nicht. Wichtig ist aber, dass günstige Aktien (Penny Stocks) oft höhere Risiken tragen. Der niedrige Kurs allein ist kein Qualitätsmerkmal.
Wie oft sollte man bei DCA kaufen: monatlich, wöchentlich oder zweiwöchentlich? Für die meisten monatlichen Sparer ist ein monatlicher Rhythmus ideal, weil er zum Gehaltseingang passt und die Anzahl der Transaktionen und Gebühren minimiert. Wöchentliche Käufe glätten den Einstandspreis etwas stärker, erhöhen aber auch die Transaktionskosten.
Was passiert, wenn ich einen Monat aussetze? Ein einzelner ausgelassener Monat hat langfristig kaum Auswirkungen. Wichtig ist, danach konsequent weiterzumachen. Wer dauerhaft aussetzt, verliert den Glättungseffekt.
Muss ich Fractional Shares nutzen? Nein, aber sie sind hilfreich. Bei teuren Aktien (z. B. über 500 Euro pro Anteil) ermöglichen Fractional Shares, auch mit kleinen monatlichen Beträgen zu investieren, ohne einen ganzen Anteil kaufen zu müssen.
Ist DCA mit Einzelaktien riskanter als DCA mit ETFs? Ja. Ein ETF streut das Risiko über viele Unternehmen. Eine Einzelaktie kann im Extremfall wertlos werden. DCA reduziert das Timing-Risiko, aber nicht das Insolvenzrisiko eines einzelnen Unternehmens.
Wie berechne ich meinen durchschnittlichen Einstandspreis? Gesamtinvestiertes Kapital geteilt durch die Gesamtzahl der gehaltenen Anteile. Die meisten Broker zeigen diesen Wert automatisch im Depot an.
Sollte ich DCA stoppen, wenn die Aktie stark fällt? Nein, sofern die Fundamentaldaten des Unternehmens intakt sind. Ein Kursrückgang ist bei DCA eine Gelegenheit, mehr Anteile zu einem günstigeren Preis zu kaufen. Wer bei Rückgängen aufhört, dreht die Logik der Strategie um.
Weiterlesen in Finanzen
- Welche Aktien profitieren von hohen Energiepreisen? Die wichtigsten Branchen und Geschäftsmodelle
- Die besten Blue-Chip-ETFs für langfristigen Vermögensaufbau: Kostengünstige Wege zu Marktführern
- Die besten Stock Screener für Value-Investoren: Tools zum Finden unterbewerteter Unternehmen mit KGV-, KBV- und Cashflow-Filtern
- TSMC Aktie: Geschäftsmodell, Wettbewerbsvorteile und Risiken für langfristige Anleger
- Blue-Chip-Dividendenaktien vs. Dividenden-ETFs: Was ist besser für passive Einkommensinvestoren?
- Studentenwohnung & Steuer

Hinterlasse jetzt einen Kommentar