Echte monatliche Dividendenzahlungen von Einzelaktien sind selten. Die meisten Unternehmen schütten quartalsweise oder jährlich aus. Wer regelmäßige monatliche Einnahmen aus Dividendenaktien anstrebt, kombiniert mehrere Wertpapiere mit versetzten Zahlungsterminen oder setzt auf spezialisierte ETFs. Dabei fallen Quellensteuer und Abgeltungsteuer an, die die Nettorendite spürbar senken.
Key Takeaways
- Monatliche Dividendeneinnahmen erfordern entweder mehrere versetzt zahlende Aktien oder spezialisierte Ausschüttungs-ETFs
- Bekannte Monatszahler wie Realty Income (USA) bieten hohe Renditen, aber auch erhöhte Kursrisiken
- Der Aktienkurs fällt am Ex-Dividende-Tag in der Regel um den Dividendenbetrag, es entsteht kein echter Mehrwert durch die Ausschüttung
- Ausländische Dividenden unterliegen sowohl der Quellensteuer im Herkunftsland als auch der deutschen Abgeltungsteuer von 25 % plus Solidaritätszuschlag
- Viele ausländische Quellensteuern lassen sich anteilig auf die deutsche Abgeltungsteuer anrechnen, aber nicht immer vollständig zurückholen
- Hochdividendenstrategien gehen oft mit niedrigem Kurswachstum einher, was die Gesamtrendite schmälern kann
- Für 1.000 Euro monatliche Dividenden braucht man bei 4 % Nettodividendenrendite ein Depot von mindestens 300.000 Euro
- ETFs mit monatlicher Ausschüttung sind seit 2026 häufiger, aber oft an Covered-Call- oder Hochdividendenstrategien gebunden
- DAX-Aktien zahlen überwiegend einmal jährlich, was sie für monatliches Einkommen ungeeignet macht
- Dividendenanlage eignet sich für Rentner und einkommensorientierte Anleger, aber nur mit realistischen Renditeerwartungen
Was ist eine Dividendenaktie und wie funktioniert die Ausschüttung genau?
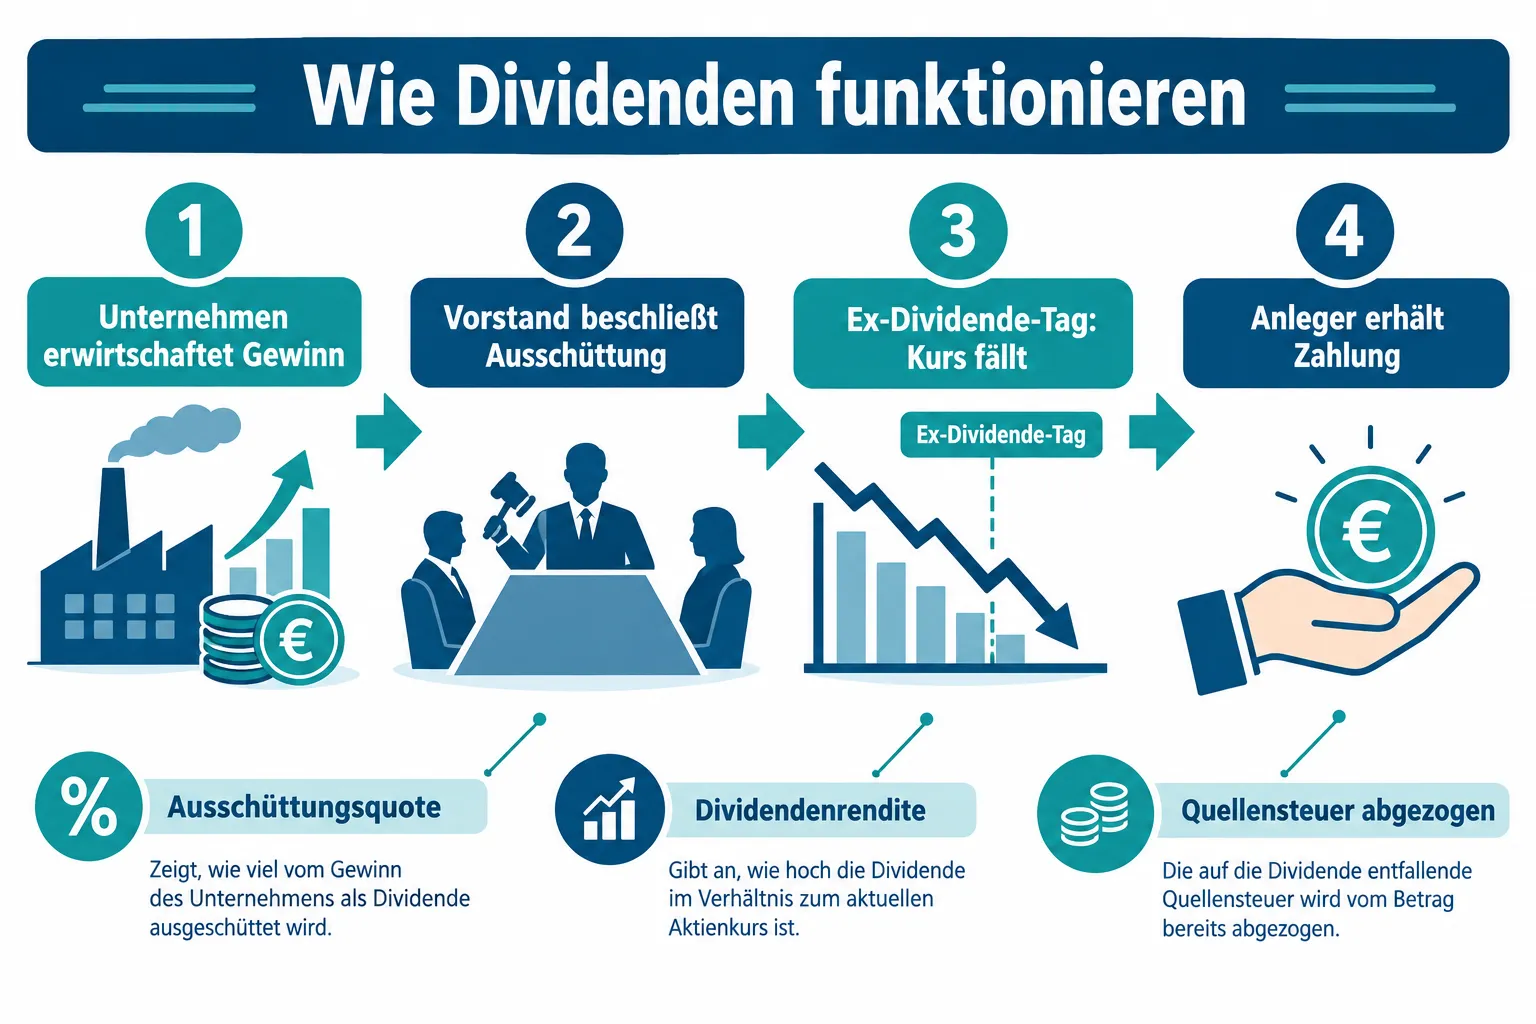
Eine Dividendenaktie ist eine Aktie eines Unternehmens, das einen Teil seines Gewinns regelmäßig an die Aktionäre auszahlt. Der Vorstand schlägt die Dividende vor, die Hauptversammlung stimmt ab, und zu einem festgelegten Termin (dem Zahlungstag) wird der Betrag gutgeschrieben.
Der Ablauf folgt immer drei Schlüsselterminen:
- Hauptversammlung (HV): Beschluss über die Höhe der Dividende
- Ex-Dividende-Tag: Ab diesem Tag notiert die Aktie ohne Dividendenanspruch
- Zahlungstag: Die Ausschüttung erscheint auf dem Depotkonto
Wichtig: Die Dividende ist kein Geschenk, sondern eine Kapitalentnahme. Das Unternehmen zahlt Eigenkapital aus. Der Kurs fällt entsprechend.
Welche Aktien zahlen monatlich Dividenden aus?
Echte Einzelaktien mit monatlicher Ausschüttung stammen fast ausschließlich aus den USA. In Deutschland und dem restlichen Europa ist der jährliche Rhythmus die Norm.
Bekannte US-Monatszahler (Stand 2026):
| Unternehmen | Sektor | Dividendenrendite (geschätzt) |
|---|---|---|
| Realty Income (O) | Immobilien (REIT) | ca. 5-6 % |
| AGNC Investment | Hypotheken-REIT | ca. 13-15 % (sehr volatil) |
| Main Street Capital | Business Development | ca. 6-7 % |
| Agree Realty | Immobilien (REIT) | ca. 4-5 % |
Sehr hohe Dividendenrenditen wie bei AGNC sind ein Warnsignal, kein Kaufargument. Sie entstehen oft, weil der Kurs bereits stark gefallen ist, was den Renditequotienten rechnerisch treibt.
Alternative für europäische Anleger: Drei globale Dividenden-ETFs mit versetzten Quartalsausschüttungen lassen sich so kombinieren, dass jeden Monat eine Ausschüttung eingeht. Das ist kein echter Monatszahler, aber praktisch dasselbe Ergebnis.
Wie hoch ist die Quellensteuer auf Dividenden in Deutschland?
Deutsche Anleger zahlen auf Dividenden zwei Steuern: die Quellensteuer im Ausland und die deutsche Abgeltungsteuer. Die Kombination ist entscheidend für die Nettorendite.
Deutsche Abgeltungsteuer: 25 % plus 5,5 % Solidaritätszuschlag darauf, also effektiv rund 26,375 %. Bis zum Sparer-Pauschbetrag (2026: 1.000 Euro pro Person, 2.000 Euro für Ehepaare) bleibt die Ausschüttung steuerfrei.
Ausländische Quellensteuer:
- USA: 15 % auf Dividenden (aufgrund des Doppelbesteuerungsabkommens, DBA)
- Frankreich: 12,8 % nach DBA
- Schweiz: 35 %, davon 15 % anrechenbar, Rest nur über Antrag beim BZSt zurückforderbar
Anrechenbare ausländische Quellensteuer wird auf die deutsche Abgeltungsteuer angerechnet. Bei US-Aktien werden die 15 % vollständig angerechnet, sodass nur noch rund 11,375 % zusätzliche deutsche Steuer anfallen.
Praxisbeispiel: 100 Euro US-Dividende, Depot bei einer deutschen Bank. Die Bank zieht automatisch die anrechenbare US-Quellensteuer (15 Euro) und die restliche deutsche Abgeltungsteuer (~11,38 Euro) ab. Netto kommen rund 73,63 Euro an.
Kann ich Quellensteuer auf Dividenden zurückholen?
Ja, aber nur teilweise und mit Aufwand. Die Anrechenbarkeit hängt vom jeweiligen Doppelbesteuerungsabkommen (DBA) ab.
- Automatische Anrechnung: Deutsche Depotbanken rechnen anrechenbare Quellensteuer automatisch an, soweit das DBA dies vorsieht
- Rückforderung beim BZSt: Übersteigt die ausländische Quellensteuer den anrechenbaren Anteil (wie bei der Schweiz), kann der überschießende Teil direkt beim Bundeszentralamt für Steuern (BZSt) beantragt werden
- Entlastung an der Quelle (§ 50d EStG): Unter bestimmten Voraussetzungen ist eine Quellensteuerreduktion direkt im Ausland möglich, was für Privatanleger aber selten praktikabel ist
Nicht anrechenbarer Anteil geht dauerhaft verloren. Das gilt besonders für Dividenden aus Ländern mit hoher Quellensteuer ohne günstiges DBA.
Unterschied zwischen Dividendenrendite und Aktienkurs
Die Dividendenrendite zeigt, wie viel Prozent des aktuellen Aktienkurses als Dividende ausgeschüttet wird. Sie ist kein Qualitätsmerkmal für sich allein.
Formel: Dividendenrendite = (Jahresdiviende / Aktienkurs) x 100
Ein Kursrückgang erhöht die Dividendenrendite rechnerisch, ohne dass das Unternehmen mehr zahlt. Das nennt man eine „Yield Trap“: Die hohe Rendite signalisiert nicht Stärke, sondern Kursverfall.
Ein gesundes Unternehmen zeigt:
- Stabile oder wachsende Dividende über mindestens 5-10 Jahre
- Ausschüttungsquote unter 70 % des Gewinns (Spielraum für Krisen)
- Stabilen oder steigenden Aktienkurs über den Zyklus
Warum fällt der Aktienkurs am Ex-Dividende-Tag?
Der Kurs fällt am Ex-Dividende-Tag, weil das Unternehmen Vermögen an die Aktionäre abgibt. Was vorher im Unternehmen war, ist danach beim Anleger, also sinkt der Unternehmenswert entsprechend.
Das bedeutet: Eine Dividende ist kein Zusatzertrag, sondern eine Verschiebung von Wert. Der Gesamtvermögenswert (Depot + Konto) bleibt vor Steuern gleich. Nach Steuern ist er geringer, weil die Dividende versteuert werden muss.
Wer eine Aktie kauft kurz vor dem Ex-Dividende-Tag, um die Ausschüttung mitzunehmen, bezahlt dafür in der Regel über den Kurs. Das ist das sogenannte Dividenden-Stripping, das steuerrechtlich eingeschränkt ist.
Sind DAX-Aktien besser für monatliches Einkommen?
Nein. DAX-Aktien zahlen fast alle einmal jährlich, typischerweise zwischen März und Mai nach den Hauptversammlungen. Das macht sie für ein gleichmäßiges monatliches Einkommen kaum geeignet.
Wer auf deutsche Qualitätsunternehmen setzen will, sollte das als Teil einer Gesamtstrategie tun, nicht als Fundament für monatliche Cashflows. Dividendenrenditen im DAX lagen historisch zwischen 2 und 4 %, was im internationalen Vergleich solide, aber nicht herausragend ist.
ETFs vs. einzelne Dividendenaktien: Was ist sicherer?
Für die meisten Anleger sind Dividenden-ETFs die sicherere Wahl. Einzelaktien können ihre Dividende kürzen oder streichen, ein ETF mit 50-100 Positionen federt dieses Risiko ab.
Vorteile von Dividenden-ETFs:
- Breite Streuung reduziert Ausfall-Risiko einzelner Positionen
- Geringerer Verwaltungsaufwand für den Anleger
- Monatlich ausschüttende ETFs (z. B. der L&G Global Quality Dividends UCITS ETF) bieten seit 2026 gezielt monatliche Zahlungen
- Steuerlich effizient bei Domizil in Irland oder Luxemburg (geringere US-Quellensteuer auf ETF-Ebene)
Nachteile von ETFs:
- TER (Gesamtkostenquote) mindert die Ausschüttung
- Monatlich ausschüttende ETFs nutzen oft Covered-Call-Strategien, die das Kurswachstum begrenzen
- Geringere Individualsteuerung als bei Einzelaktien
Faustregel: Einzelaktien wie Realty Income sinnvoll für erfahrene Anleger, die Unternehmensberichte lesen. ETFs für alle anderen.
Häufige Anfängerfehler bei der Geldanlage in Dividendenaktien
Der größte Fehler ist die Verwechslung von hoher Dividendenrendite mit Sicherheit. Weitere verbreitete Fehler:
- Auf die höchste Rendite zielen: Renditen über 8-10 % signalisieren fast immer ein erhöhtes Risiko, nicht einen Glücksfund
- Steuern ignorieren: Viele rechnen mit Bruttorenditen, der Nettobetrag liegt nach Steuern oft 25-35 % darunter
- Klumpenrisiko: Ein Portfolio aus fünf Immobilien-REITs ist nicht diversifiziert
- Kursrisiko unterschätzen: Ein Monatszahler mit 6 % Dividende, aber 20 % Kursverlust ist kein Gewinn
- Ausschüttungsquote ignorieren: Zahlt ein Unternehmen mehr aus als es verdient, ist die Dividende nicht nachhaltig
- Keine Sparerpauschale ausschöpfen: Wer den Freistellungsauftrag vergisst, verschenkt bis zu 263,75 Euro Steuervorteil pro Jahr
Welche Risiken haben Dividendenaktien wirklich?
Dividendenaktien sind keine sichere Einnahmequelle. Die wesentlichen Risiken im Überblick:
- Dividendenkürzung: Unternehmen können Dividenden jederzeit kürzen oder aussetzen, wie in der Coronakrise 2020 bei Dutzenden von Blue Chips geschehen
- Kursrisiko: Der Kapitalwert des Depots kann stärker fallen als die Dividende einbringt
- Zinsrisiko: Steigen Zinsen, verlieren dividendenstarke Aktien (besonders REITs) oft relativ an Attraktivität
- Währungsrisiko: US-Dividenden in Dollar unterliegen Wechselkursschwankungen
- Konzentrationsrisiko: Viele Hochdividendentitel cluster in wenigen Sektoren (Energie, Immobilien, Versorger)
Quintessenz: Monatliche Dividenden sind ein Komfortmerkmal, kein Renditetreiber. Die Gesamtrendite aus Kurs plus Ausschüttung entscheidet über den langfristigen Anlageerfolg.
Ist Dividendenanlage für Rentner geeignet?
Ja, mit Einschränkungen. Dividendenstrategien bieten Rentnern planbare Cashflows ohne Verkauf von Anteilen, was psychologisch und praktisch attraktiv ist.
Geeignet, wenn:
- Das Depot groß genug ist, um den Lebensunterhalt ohne Kapitalverzehr zu decken
- Die Strategie auf stabile Dividendenzahler ausgerichtet ist, nicht auf maximale Rendite
- Kapital noch über mehrere Jahre investiert bleibt, um Kursrückgänge auszusitzen
Weniger geeignet, wenn:
- Das Kapital knapp bemessen ist und die Rendite den Bedarf kaum deckt
- Die nötige Liquidität auf Pump durch illiquide REITs gebunden wäre
- Steuerliche Aspekte (z. B. geringe Einkommenshöhe) einen Teilverkaufsplan rechnerisch günstiger machen
Wie viele Dividendenaktien brauche ich für 1.000 Euro monatlich?
Bei einer realistischen Nettodividendenrendite von 3-4 % nach Steuern und Quellensteuer braucht ein Anleger folgendes Kapital:
- 3 % Nettodividendenrendite: 400.000 Euro Depotvolumen
- 4 % Nettodividendenrendite: 300.000 Euro Depotvolumen
- 5 % Nettodividendenrendite: 240.000 Euro (meistens mit erhöhtem Risiko verbunden)
Diese Zahlen gelten pro Monat und setzen voraus, dass die Dividenden stabil bleiben und das Depot nicht durch Kursverluste schrumpft. Die Anzahl der Einzeltitel ist sekundär, entscheidend ist das Gesamtkapital und die Renditequalität.
Deutsche vs. amerikanische Dividendenaktien: Welche zahlen mehr?
US-amerikanische Aktien bieten oft höhere laufende Renditen und flexiblere Ausschüttungsrhythmen (quartalsweise bis monatlich). Deutsche Aktien gelten als dividendenstabiler in absoluten Beträgen, zahlen aber einmal jährlich und mit geringerer Rendite.
| Merkmal | Deutsche Aktien | US-amerikanische Aktien |
|---|---|---|
| Ausschüttungsrhythmus | Jährlich | Quartalsweise oder monatlich |
| Typische Rendite | 2-4 % | 2-6 %, Hochdividendentitel höher |
| Quellensteuer | Keine (Inland) | 15 % (anrechenbar per DBA) |
| Dividendenkontinuität | Mittel | US-Dividendenaristokraten: sehr hoch |
| Währungsrisiko | Keins | Euro/Dollar-Schwankung |
Für monatliches Einkommen ist die US-Auswahl breiter. Die Steuerbelastung durch US-Quellensteuer ist aber durch das DBA begrenzt und in der Praxis handhabbar.
FAQ
Was ist der Unterschied zwischen Dividende und Ausschüttung bei ETFs? Bei Aktien ist eine Dividende eine Gewinnbeteiligung. Bei ETFs ist eine Ausschüttung die Weitergabe von Dividenden, Zinsen und anderen Erträgen aus den enthaltenen Wertpapieren. Das Prinzip ist ähnlich, die Struktur unterscheidet sich.
Kann eine Dividende gestrichen werden? Ja. Kein Unternehmen ist zur Dividendenzahlung verpflichtet. Krisen, Verluste oder strategische Entscheidungen können die Ausschüttung jederzeit reduzieren oder aussetzen.
Was ist ein Freistellungsauftrag und warum ist er wichtig? Ein Freistellungsauftrag stellt den Sparer-Pauschbetrag (1.000 Euro pro Person in 2026) bei der Depotbank frei. Dividenden bis zu diesem Betrag bleiben steuerfrei. Wer keinen Auftrag erteilt, zahlt unnötig Steuern.
Was bedeutet „Dividendenaristokrat“? Ein Unternehmen, das seine Dividende seit mindestens 25 aufeinanderfolgenden Jahren jedes Jahr erhöht hat. In den USA gibt es über 60 solcher S&P-500-Unternehmen. Das ist ein Qualitätsmerkmal, kein Renditeversprechen.
Sind monatlich ausschüttende ETFs steuerlich anders behandelt? Nein. Die Ausschüttungsfrequenz ändert nichts an der steuerlichen Behandlung. Jede Ausschüttung wird im Zuflussmonat mit Abgeltungsteuer belastet.
Was ist eine „Yield Trap“? Eine Aktie mit ungewöhnlich hoher Dividendenrendite, die nicht durch Unternehmensqualität, sondern durch Kursverfall entsteht. Anleger glauben eine attraktive Rendite zu kaufen, erwerben aber ein angeschlagenes Unternehmen.
Lohnt sich der Kauf vor dem Ex-Dividende-Tag für die Dividende? Nein. Der Kurs fällt um den Dividendenbetrag. Wer kurz vorher kauft, zahlt mehr, bekommt die Dividende zurück und wird dafür noch besteuert. Ein Vorteil entsteht nicht.
Wie oft kann ich Dividenden pro Jahr steuerfrei vereinnahmen? Bis der Sparer-Pauschbetrag ausgeschöpft ist. Für Alleinstehende sind das 1.000 Euro pro Jahr, für zusammenveranlagte Ehepaare 2.000 Euro. Danach fällt auf jeden Euro Abgeltungsteuer an.
Was ist der L&G Global Quality Dividends UCITS ETF? Ein seit 2026 stärker beachteter, weltweit ausgerichteter Dividenden-ETF mit monatlicher Ausschüttung. Er kombiniert Dividendenrendite mit Qualitätskriterien und ist für Anleger relevant, die monatliche Cashflows über einen einzigen Fonds anstreben.
Welche Fonddomizile sind steuerlich günstiger für Dividenden-ETFs? Irland und Luxemburg. Irische ETFs zahlen nur 15 % US-Quellensteuer auf US-Dividenden (statt 30 %), da Irland ein vorteilhaftes Doppelbesteuerungsabkommen mit den USA hat. Das verbessert die Nettoausschüttung für deutsche Anleger.
Fazit: Dividendenstrategie realistisch einsetzen
Monatliche Einnahmen aus Dividendenaktien sind möglich, aber nicht so einfach wie oft dargestellt. Wer gezielt vorgeht, kann folgende Schritte umsetzen:
- Kapitalplanung: Erst berechnen, wie viel Kapital bei realistischer Nettorendite (3-4 %) nötig ist, um das Einkommensziel zu erreichen
- Ausschüttungsrhythmus planen: Drei globale Dividenden-ETFs mit versetzten Quartalsterminen oder einen monatlich ausschüttenden ETF wählen
- Steuerstruktur prüfen: Freistellungsauftrag erteilen, Fonddomizil beachten, Quellensteueranrechnung über die Depotbank sicherstellen
- Qualität vor Rendite: Hohe Dividendenrenditen kritisch hinterfragen, Ausschüttungsquote und Dividendenhistorie prüfen
- Risiken diversifizieren: Kein Klumpenrisiko in einem Sektor, Kombination aus Einzel- und ETF-Positionen prüfen
Dividendenanlagen liefern planbare Cashflows, ersetzen aber keine vollständige Anlagestrategie. Die Gesamtrendite aus Kurs und Ausschüttung bleibt der entscheidende Maßstab.
Weiterlesen in Finanzen
- Quartalszahlen richtig einordnen: Umsatzqualität, Prognose, Cashflow und Guidance
- Beste Aktienanalyse-Tools für Dividendeninvestoren: Ausschüttungen, Datenqualität und Alerts im Vergleich
- Aktiensektoren analysieren: Zyklische und defensive Branchen im Konjunkturvergleich
- Aktienkennzahlen im Branchenvergleich: Warum dieselbe Zahl bei Tech, Banken und Industrie etwas anderes bedeutet
- IPO-Zeichnung erklärt: Zuteilung, Sperrfristen, Lock-up und der erste Handelstag
- Studentenwohnung & Steuer