Der innere Wert einer Aktie lässt sich mit einem einfachen DCF-Modell (Discounted Cash Flow) berechnen, indem man die zukünftigen freien Cashflows eines Unternehmens schätzt, sie mit einem passenden Abzinsungssatz auf den heutigen Wert abdiskontiert und das Ergebnis durch die Anzahl der ausstehenden Aktien teilt. Das Modell zeigt, ob eine Aktie am Markt über- oder unterbewertet ist. Die Genauigkeit hängt vollständig von den getroffenen Annahmen ab, weshalb Sensitivitätsanalysen unverzichtbar sind.
Key Takeaways
- Der innere Wert ist der rechnerische „faire Wert“ einer Aktie auf Basis ihrer zukünftigen Ertragskraft, unabhängig vom aktuellen Marktpreis.
- Ein einfaches DCF-Modell besteht aus drei Bausteinen: prognostizierte freie Cashflows, Abzinsungssatz (WACC oder Eigenkapitalkosten) und Terminalwert.
- Typische Prognosehorizonte liegen bei 5 bis 10 Jahren; danach wird ein Terminalwert berechnet, der den Großteil des Gesamtwertes ausmacht.
- Kleine Änderungen beim Abzinsungssatz oder der Wachstumsrate können den errechneten inneren Wert um 30 bis 50 Prozent verschieben.
- DCF-Modelle eignen sich am besten für Unternehmen mit stabilen, vorhersehbaren Cashflows; bei frühen Wachstumsunternehmen oder Finanzdienstleistern stoßen sie schnell an Grenzen.
- Historische Cashflow-Daten findet man kostenlos in den Jahresberichten, auf Plattformen wie Macrotrends oder direkt in den SEC-Filings (für US-Aktien).
- Ein DCF-Ergebnis ist kein Punkt, sondern eine Bandbreite. Wer mit drei Szenarien (pessimistisch, Basis, optimistisch) arbeitet, trifft bessere Entscheidungen.
- Das Modell ersetzt keine Qualitätsanalyse des Geschäftsmodells, sondern ergänzt sie.
Was ist innerer Wert und warum ist er für Aktien wichtig?
Der innere Wert einer Aktie ist der Barwert aller zukünftigen Cashflows, die ein Unternehmen für seine Eigentümer erwirtschaften wird. Er ist unabhängig vom aktuellen Börsenkurs und gibt Anlegern einen Referenzpunkt, um zu beurteilen, ob eine Aktie günstig oder teuer ist.
Warren Buffett beschreibt den inneren Wert als „die einzig logische Antwort auf die Frage, was ein Unternehmen wert ist.“ Der Marktpreis schwankt täglich aufgrund von Stimmung, Nachrichten und Liquidität. Der innere Wert verändert sich nur, wenn sich die fundamentalen Geschäftsaussichten ändern.
Warum das relevant ist:
- Wer eine Aktie unter ihrem inneren Wert kauft, hat eine Sicherheitsmarge (Margin of Safety).
- Wer zu weit über dem inneren Wert kauft, riskiert langfristige Verluste, selbst wenn das Unternehmen gut läuft.
- Der Vergleich von inneren Wert und Marktpreis ist das Kernprinzip des Value Investing.
Der Unterschied zwischen inneren Wert und Marktpreis
Der Marktpreis ist das, was andere Marktteilnehmer gerade bereit sind zu zahlen. Der innere Wert ist das, was das Unternehmen auf Basis seiner Cashflows tatsächlich wert ist. Beide Größen können erheblich voneinander abweichen.
Ein Beispiel: Eine Aktie notiert bei 80 Euro. Das DCF-Modell ergibt einen inneren Wert von 110 Euro. Die Aktie wäre damit um etwa 27 Prozent unterbewertet. Umgekehrt signalisiert ein Marktpreis von 150 Euro bei einem inneren Wert von 110 Euro eine mögliche Überbewertung.
Wichtig: Der Markt kann lange falsch liegen. Der innere Wert ist kein Kursziel mit Datum, sondern ein Kompass.
Wie berechnet man den freien Cashflow für ein DCF-Modell?
Der freie Cashflow (Free Cash Flow, FCF) ist der Cashflow, der nach allen Investitionen im Kerngeschäft übrig bleibt. Er ist die Basis jedes DCF-Modells.
Einfache Formel:
Freier Cashflow = Operativer Cashflow – Investitionsausgaben (Capex)
Beide Werte stehen in der Kapitalflussrechnung des Jahresberichts. Für eine erste Schätzung nimmt man den Durchschnitt der letzten drei bis fünf Jahre, um Einmaleffekte zu glätten.
Zwei Varianten:
- FCFF (Free Cash Flow to Firm): Cashflow vor Zinszahlungen, relevant für das gesamte Unternehmen. Wird mit dem WACC abdiskontiert.
- FCFE (Free Cash Flow to Equity): Cashflow nach Zinsen, relevant für Aktionäre. Wird mit den Eigenkapitalkosten abdiskontiert.
Für Einsteiger empfiehlt sich FCFF mit WACC, da dieser Ansatz in Lehrbüchern und Online-Rechnern am weitesten verbreitet ist.
Häufiger Fehler: Den Nettogewinn statt des operativen Cashflows verwenden. Gewinne lassen sich leichter durch Bilanzierungswahlrechte beeinflussen als tatsächliche Zahlungsströme.
Schritt-für-Schritt: Das einfache DCF-Modell zur Berechnung des inneren Wertes
So berechnet man den inneren Wert einer Aktie mit einem einfachen DCF-Modell. Das Modell hat fünf klar trennbare Schritte.
Schritt 1: Basisjahr-Cashflow ermitteln Den freien Cashflow des letzten Geschäftsjahres (oder den Drei-Jahres-Durchschnitt) als Ausgangspunkt nehmen.
Schritt 2: Cashflows für 5 bis 10 Jahre prognostizieren Eine jährliche Wachstumsrate annehmen. Für ein reifes Unternehmen könnte das 3 bis 6 Prozent sein, für ein Wachstumsunternehmen 10 bis 15 Prozent. Diese Annahme ist die größte Unsicherheitsquelle.
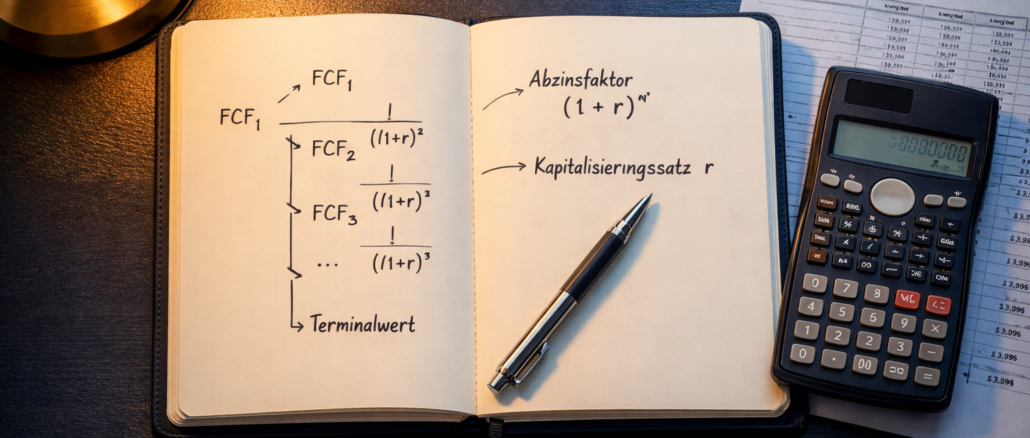
Schritt 3: Cashflows abdiskontieren Jeden prognostizierten Cashflow mit folgendem Faktor auf den heutigen Wert bringen:
Barwert = FCF_t / (1 + r)^t
Dabei ist r der Abzinsungssatz und t das jeweilige Jahr.
Schritt 4: Terminalwert berechnen Nach dem Prognosehorizont wird ein Terminalwert angesetzt (Details im nächsten Abschnitt). Auch dieser wird abdiskontiert.
Schritt 5: Inneren Wert je Aktie ermitteln Summe aller Barwerte + Barwert des Terminalwerts = Unternehmenswert (Enterprise Value). Davon Nettoverschuldung abziehen, durch Aktienanzahl teilen.
Innerer Wert je Aktie = (Enterprise Value – Nettoverschuldung) / Ausstehende Aktien
Welchen Abzinsungssatz sollte man im DCF-Modell verwenden?
Der Abzinsungssatz spiegelt das Risiko der zukünftigen Cashflows wider. Je höher das Risiko, desto höher der Satz, desto niedriger der berechnete innere Wert.
Gängige Ansätze:
- WACC (Weighted Average Cost of Capital): Gewichteter Durchschnitt aus Eigenkapital- und Fremdkapitalkosten. Geeignet für FCFF-Modelle. Typische Werte für stabile Unternehmen liegen zwischen 7 und 12 Prozent.
- Eigenkapitalkosten (CAPM): Risikofreier Zinssatz + Beta x Marktrisikoprämie. Geeignet für FCFE-Modelle.
Praktische Faustregel für Einsteiger: Viele Analysten verwenden pauschal 8 bis 10 Prozent für etablierte Unternehmen in entwickelten Märkten. Das ist eine Vereinfachung, aber ein sinnvoller Ausgangspunkt für Sensitivitätsanalysen.
Entscheidungsregel: Wähle einen höheren Satz (10-12 Prozent), wenn das Unternehmen zyklisch, verschuldet oder in einem unsicheren Markt tätig ist. Wähle einen niedrigeren Satz (7-9 Prozent) für defensive, kapitalleichte Geschäftsmodelle mit langer Erfolgsgeschichte.
Wie viele Jahre sollte man Cashflows prognostizieren?
Der Standard liegt bei 5 bis 10 Jahren. Für die meisten Analysen sind 5 Jahre ausreichend, weil Prognosen über diesen Zeitraum hinaus sehr unzuverlässig werden.
Reife Unternehmen mit stabilen Cashflows (z.B. Versorger, Konsumgüterhersteller): 10 Jahre sind vertretbar. Wachstumsunternehmen oder Unternehmen in schnell wandelnden Branchen: 5 Jahre, da die Unsicherheit danach zu groß ist.
Wie berechnet man den Terminalwert im DCF-Modell?
Der Terminalwert erfasst alle Cashflows nach dem expliziten Prognosezeitraum. Er macht bei einem 10-Jahres-Modell oft 60 bis 80 Prozent des Gesamtwertes aus, was seine Bedeutung unterstreicht.
Zwei Methoden:
Gordon-Growth-Modell (ewige Rente mit konstantem Wachstum):
Terminalwert = FCF_(n+1) / (r – g) Dabei ist g die langfristige Wachstumsrate (meist 2-3 Prozent, nahe am nominalen BIP-Wachstum).
Exit-Multiple-Methode: Den letzten prognostizierten EBITDA oder FCF mit einem branchenüblichen Multiplikator (z.B. 10-15x EBITDA) multiplizieren.
Wichtige Einschränkung: Wenn g den Abzinsungssatz r annähert oder übersteigt, explodiert der Terminalwert mathematisch. Die langfristige Wachstumsrate sollte nie höher als das erwartete Wirtschaftswachstum des Heimatmarktes angesetzt werden.
DCF-Modell vs. andere Bewertungsmethoden wie das KGV
Das DCF-Modell ist fundamentaler als das Kurs-Gewinn-Verhältnis (KGV), aber auch aufwendiger und fehleranfälliger.
| Methode | Stärke | Schwäche | Geeignet für |
|---|---|---|---|
| DCF | Absoluter Wert, unabhängig vom Markt | Sehr annahmeabhängig | Stabile Cashflow-Unternehmen |
| KGV | Schnell, leicht vergleichbar | Relativ, keine absolute Bewertung | Branchenvergleiche |
| KBV | Gut für kapitalintensive Branchen | Ignoriert Ertragskraft | Banken, Versicherungen |
| Dividenden-Diskontierungsmodell | Einfach für Dividendenzahler | Nur für Dividendenaktien | Reife, dividendenstarke Unternehmen |
Das KGV zeigt, was andere Investoren zahlen. Das DCF zeigt, was das Unternehmen rechnerisch wert ist. Beide zusammen ergeben ein vollständigeres Bild.
Wie sensitiv ist ein DCF-Modell gegenüber kleinen Annahmeänderungen?
Sehr sensitiv. Das ist die wichtigste Einschränkung des Modells und wird von Einsteigern am häufigsten unterschätzt.
Ein Beispiel mit einem fiktiven Unternehmen (Basisjahr-FCF: 100 Mio. Euro, 10-Jahres-Prognose):
| Wachstumsrate | Abzinsungssatz 8% | Abzinsungssatz 10% | Abzinsungssatz 12% |
|---|---|---|---|
| 3% | 142 Euro | 118 Euro | 99 Euro |
| 6% | 178 Euro | 145 Euro | 119 Euro |
| 10% | 235 Euro | 187 Euro | 151 Euro |
(Alle Werte sind illustrative Schätzungen auf Basis typischer DCF-Strukturen, keine verifizierten Daten.)
Eine Änderung des Abzinsungssatzes um nur 2 Prozentpunkte kann den inneren Wert um 15 bis 25 Prozent verschieben. Deshalb gilt: Ein DCF-Modell liefert keine Zahl, sondern eine Bandbreite. Wer nur ein Szenario berechnet, täuscht sich über die eigene Präzision.
Wann ist das DCF-Modell für eine Aktie nicht geeignet?
Das DCF-Modell funktioniert schlecht, wenn zukünftige Cashflows nicht sinnvoll geschätzt werden können. Das trifft auf mehrere Unternehmenstypen zu.
DCF ist weniger geeignet bei:
- Frühen Wachstumsunternehmen ohne positive Cashflows (z.B. Pre-Revenue-Startups)
- Banken und Versicherungen, weil Schulden dort Teil des Geschäftsmodells sind und der FCF anders definiert wird
- Rohstoffunternehmen, deren Cashflows stark von volatilen Preisen abhängen
- Zyklischen Unternehmen in Abschwungphasen, wo ein normalisierter FCF schwer zu bestimmen ist
- Unternehmen in strukturellem Wandel, bei denen historische Daten die Zukunft schlecht abbilden
In diesen Fällen sind relative Bewertungsmethoden (KGV, EV/EBITDA) oder spezifische Modelle (z.B. Adjusted Book Value für Banken) besser geeignet.
DCF-Modell für Wachstumsaktien vs. reife Unternehmen
Bei reifen Unternehmen ist das DCF-Modell verlässlicher, weil die Cashflows stabiler und besser prognostizierbar sind. Bei Wachstumsaktien dominiert der Terminalwert das Ergebnis so stark, dass kleine Annahmeänderungen zu völlig anderen Bewertungen führen.
Für Wachstumsunternehmen empfiehlt sich:
- Ein zweistufiges Modell: hohe Wachstumsrate in Phase 1 (z.B. 15-20 Prozent für 5 Jahre), dann Übergang zu einer nachhaltigen Rate in Phase 2.
- Besonders konservative Abzinsungssätze (12-15 Prozent), um das höhere Risiko abzubilden.
- Mehrere Szenarien zwingend erforderlich, da die Bandbreite möglicher Ergebnisse sehr groß ist.
Häufige Fehler beim DCF-Modell
Viele Einsteiger machen dieselben Fehler. Sie lassen sich vermeiden, wenn man sie kennt.
- Zu optimistische Wachstumsraten: Ein FCF-Wachstum von 20 Prozent über 10 Jahre ist für die meisten Unternehmen unrealistisch. Historische Wachstumsraten als Obergrenze verwenden.
- Terminalwachstumsrate zu hoch ansetzen: Über 3 Prozent langfristig ist für ein reifes Unternehmen kaum vertretbar.
- Keine Sensitivitätsanalyse: Wer nur ein Szenario berechnet, hat kein Modell, sondern eine Wunschvorstellung.
- Nettoverschuldung vergessen: Der Enterprise Value muss noch um Schulden bereinigt werden, bevor man durch die Aktienanzahl teilt.
- Aktienrückkäufe und Verwässerung ignorieren: Die Aktienanzahl kann sich über 10 Jahre erheblich verändern.
- Historische Daten unkritisch übernehmen: Ein einmaliger Cashflow-Einbruch oder -Sprung verzerrt den Basiswert.
Wo findet man historische Cashflow-Daten für ein DCF-Modell?
Historische Cashflow-Daten sind kostenlos und öffentlich zugänglich. Man braucht keine kostenpflichtigen Datenbanken für eine erste Analyse.
Kostenlose Quellen:
- Jahresberichte (Geschäftsberichte): Direkt auf der Investor-Relations-Seite des Unternehmens. Die Kapitalflussrechnung enthält operativen Cashflow und Capex.
- SEC EDGAR (für US-Aktien): Alle 10-K und 10-Q Filings kostenlos unter edgar.sec.gov.
- Macrotrends.net: Aufbereitete historische Finanzdaten für Tausende von Unternehmen, kostenlos.
- Wisesheets oder Stockanalysis.com: Strukturierte Finanzdaten, die sich direkt in Excel importieren lassen.
- Yahoo Finance: Unter „Financials“ findet man die Kapitalflussrechnung der letzten vier Jahre.
Für Excel-Modelle: Viele Finanzblogs und Universitäten stellen kostenlose DCF-Vorlagen zum Download bereit. Eine eigene Vorlage aufzubauen ist jedoch lehrreicher, weil man dabei jeden Schritt versteht.
Fazit: Den inneren Wert einer Aktie mit einem einfachen DCF-Modell berechnen
Das DCF-Modell ist eines der mächtigsten Werkzeuge der Fundamentalanalyse, aber kein Orakel. Wer lernt, wie man den inneren Wert einer Aktie mit einem einfachen DCF-Modell berechnet, gewinnt einen strukturierten Denkrahmen, der weit über die reine Zahl hinausgeht.
Konkrete nächste Schritte:
- Ein Unternehmen mit stabilen Cashflows auswählen (z.B. ein bekannter Konsumgüterhersteller) und die letzten fünf Jahre Cashflow-Daten aus dem Jahresbericht heraussuchen.
- Eine einfache Excel-Tabelle mit den fünf DCF-Schritten aufbauen: Basis-FCF, Wachstumsprognose, Abdiskontierung, Terminalwert, innerer Wert je Aktie.
- Drei Szenarien durchrechnen: pessimistisch (niedrige Wachstumsrate, hoher Abzinsungssatz), Basis und optimistisch.
- Das Ergebnis mit dem aktuellen Marktpreis vergleichen und eine Sicherheitsmarge von mindestens 20 bis 30 Prozent einplanen.
- Das Modell regelmäßig aktualisieren, wenn neue Quartalszahlen erscheinen.
Ein DCF-Modell, das ehrlich mit seinen Annahmen umgeht und Bandbreiten statt Punktwerte liefert, ist wertvoller als jede vermeintlich präzise Schätzung.
FAQ
Was ist der Unterschied zwischen DCF und inneren Wert? DCF (Discounted Cash Flow) ist die Methode. Der innere Wert ist das Ergebnis. Man berechnet den inneren Wert einer Aktie, indem man die DCF-Methode anwendet.
Kann man ein DCF-Modell in Excel erstellen? Ja, ein einfaches DCF-Modell lässt sich in Excel mit wenigen Formeln aufbauen. Man braucht die Funktionen für Potenzrechnung (für den Diskontierungsfaktor) und eine Summenformel für die Barwerte. Kostenlose Vorlagen sind online verfügbar.
Wie genau ist ein DCF-Modell? Ein DCF-Modell ist so genau wie seine Annahmen. Es liefert eine Bandbreite möglicher Werte, keine präzise Zahl. Sensitivitätsanalysen sind deshalb Pflicht, nicht Kür.
Was ist ein guter Abzinsungssatz für einen Privatanleger? Viele Privatanleger verwenden 8 bis 10 Prozent als pauschalen Abzinsungssatz für etablierte Unternehmen. Das entspricht in etwa der langfristigen erwarteten Rendite des Aktienmarktes und ist ein sinnvoller Ausgangspunkt.
Warum ist der Terminalwert so groß? Weil ein Unternehmen theoretisch ewig existiert. Der Terminalwert erfasst alle Cashflows nach dem Prognosezeitraum. Bei einem 10-Jahres-Modell kann er 60 bis 80 Prozent des Gesamtwertes ausmachen.
Ist DCF für alle Aktien geeignet? Nein. DCF funktioniert am besten für Unternehmen mit stabilen, positiven Cashflows. Für Banken, frühe Wachstumsunternehmen oder rohstoffabhängige Firmen gibt es bessere Methoden.
Was ist die Margin of Safety (Sicherheitsmarge)? Die Sicherheitsmarge ist der Abstand zwischen dem berechneten inneren Wert und dem Kaufpreis. Kauft man eine Aktie mit einem inneren Wert von 100 Euro für 70 Euro, beträgt die Sicherheitsmarge 30 Prozent. Sie schützt vor Fehlern in den Annahmen.
Wie oft sollte man ein DCF-Modell aktualisieren? Mindestens einmal pro Jahr nach dem Jahresbericht, besser quartalsweise nach jedem Quartalsbericht. Wesentliche Änderungen im Geschäftsmodell erfordern eine sofortige Überarbeitung.
Kann man den WACC selbst berechnen? Ja, aber es erfordert Daten zu Eigenkapitalkosten (über das CAPM-Modell), Fremdkapitalkosten (Zinssatz auf Schulden) und der Kapitalstruktur. Für Einsteiger ist ein pauschaler Satz von 9 bis 10 Prozent ein akzeptabler Startpunkt.
Was ist der Unterschied zwischen FCFF und FCFE? FCFF (Free Cash Flow to Firm) ist der Cashflow vor Zinsen, relevant für alle Kapitalgeber. FCFE (Free Cash Flow to Equity) ist der Cashflow nach Zinsen, relevant nur für Aktionäre. FCFF wird mit dem WACC diskontiert, FCFE mit den Eigenkapitalkosten.
Weiterlesen in Finanzen
- Europäische Raumfahrt-Aktien 2026: OHB, SES, Eutelsat und Avio im Vergleich
- Was passiert mit Aktien bei einer Unternehmensübernahme? Aktionärsszenarien erklärt
- Ölpreise, Iran-Konflikt und Aktien 2026: Gewinner, Verlierer und Inflationsrisiken für Anleger
- Studentenwohnung & Steuer
- Was bedeutet Verwässerung bei Aktien? Kapitalerhöhungen, neue Aktien und Folgen für Aktionäre
- Krankenversicherung für Studierende