Beim Aktienportfolio aufbauen empfehlen akademische Studien und erfahrene Vermögensverwalter zwischen 20 und 50 Einzelaktien, verteilt auf mindestens 5 bis 8 Branchen und 3 bis 4 geografische Regionen. Wer weniger als 15 Positionen hält, trägt ein messbares Konzentrationsrisiko. Wer mehr als 80 Titel verwaltet, verwässert die Rendite ohne nennenswerten Zusatznutzen.
Key Takeaways
- Ein gut strukturiertes Portfolio braucht 20 bis 50 Einzelaktien, um das unsystematische Risiko weitgehend zu eliminieren.
- Kein einzelner Sektor sollte mehr als 20 bis 25 Prozent des Gesamtportfolios ausmachen.
- Regionale Streuung über USA, Europa, Asien und Schwellenländer reduziert das Länderrisiko deutlich.
- Schwellenländer (Emerging Markets) eignen sich als Beimischung von 10 bis 20 Prozent, nicht als Hauptposition.
- Mehr als 80 Aktien bringen kaum zusätzliche Diversifikation, erhöhen aber den Verwaltungsaufwand spürbar.
- Anfänger starten sinnvoll mit 10 bis 15 Aktien und bauen schrittweise aus.
- Scheinbare Streuung kann täuschen: Wer 30 Technologieaktien hält, ist trotzdem konzentriert.
- Eine Einzelaktie sollte selten mehr als 5 bis 8 Prozent des Portfolios ausmachen.
- ETFs und Einzelaktien lassen sich kombinieren, um Breite mit gezielter Auswahl zu verbinden.
- Diversifikation ist mehrdimensional: Sektoren, Regionen, Unternehmensgrößen und Assetklassen zählen alle.
Wie viele Einzelaktien sollte man im Portfolio haben
Die Faustregel für Privatanleger lautet: 20 bis 50 Einzelaktien reichen aus, um das portfoliospezifische Risiko auf ein akzeptables Niveau zu senken. Akademische Untersuchungen zeigen, dass der größte Teil des unsystematischen Risikos bereits mit 30 bis 40 gut ausgewählten Titeln eliminiert wird. Institutionelle Vermögensverwalter halten häufig 40 bis 60 Positionen, bei globalen Strategien auch bis zu 100.
Was passiert darunter und darüber?
- Unter 10 Aktien: Jede Einzelposition hat großen Einfluss auf die Gesamtperformance. Ein Ausfall einer einzigen Aktie kann das Portfolio stark belasten.
- 10 bis 20 Aktien: Für Einsteiger sinnvoll, sofern die Titel über verschiedene Branchen verteilt sind. Risiko bleibt spürbar, ist aber handhabbar.
- 20 bis 50 Aktien: Optimaler Bereich für die meisten Privatanleger. Gutes Verhältnis aus Streuung und Verwaltbarkeit.
- Über 80 Aktien: Jede neue Position bringt kaum noch Risikoreduzierung. Die Rendite nähert sich einem Marktindex an, ohne dessen Kostenvorteile zu bieten.
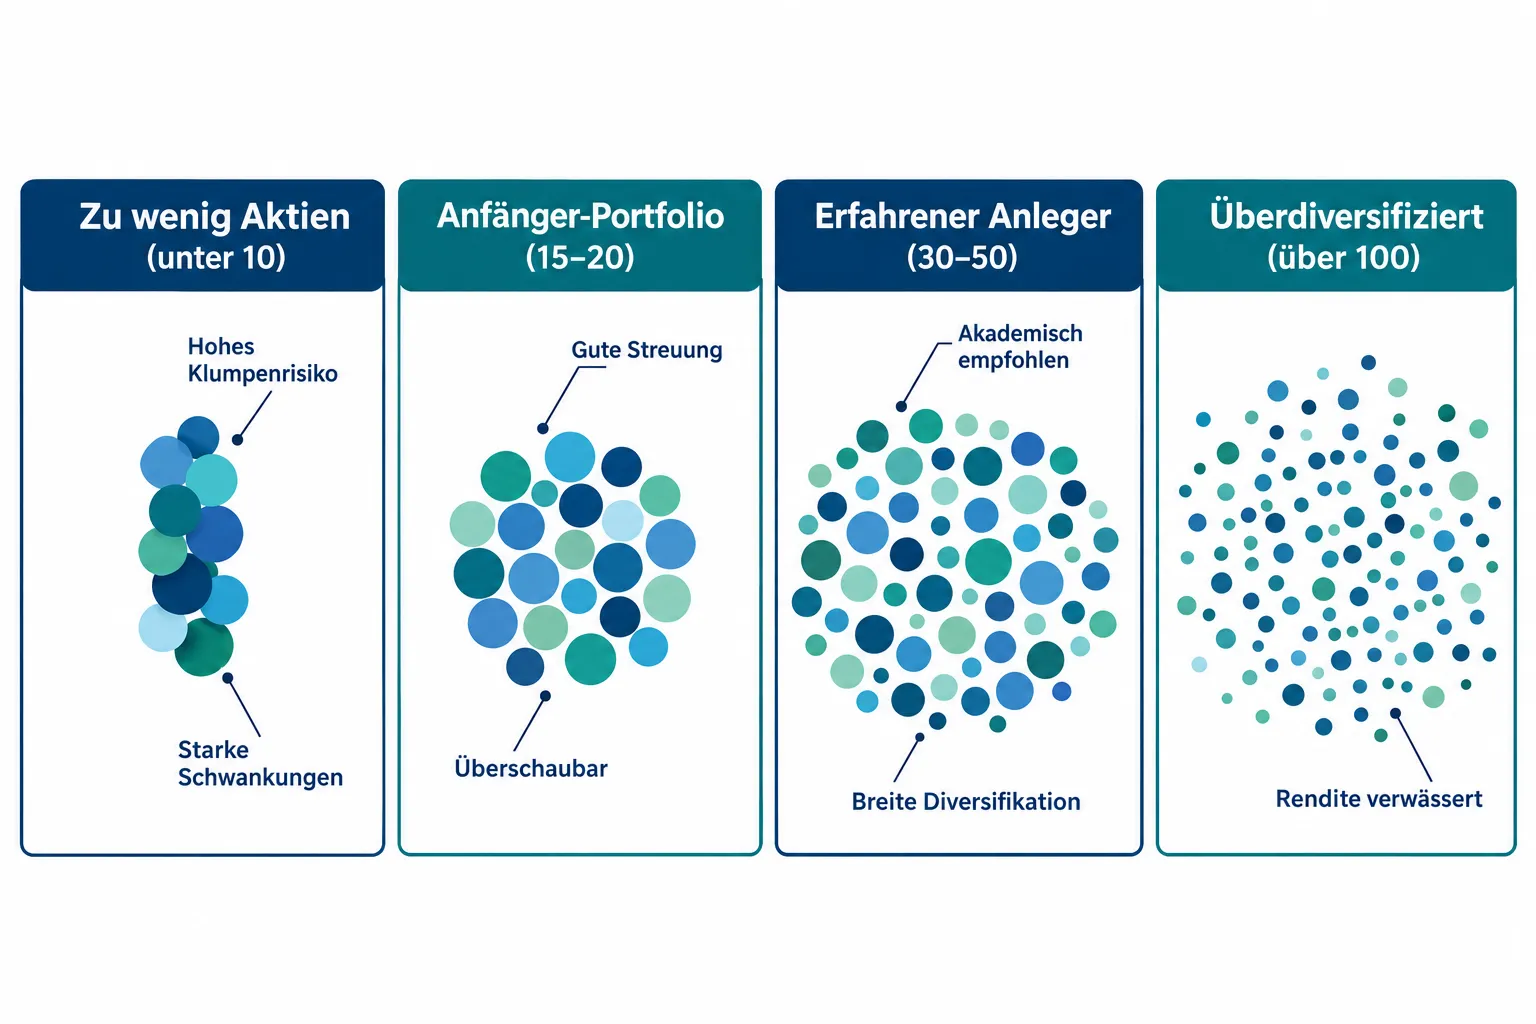
Portfolio mit 10 Aktien vs. 50 Aktien: Was ist der Unterschied
Ein 10-Aktien-Portfolio und ein 50-Aktien-Portfolio unterscheiden sich nicht nur in der Anzahl, sondern vor allem im Risikoprofil und im Aufwand. Bei 10 Titeln hängt die Performance stark von einzelnen Entscheidungen ab. Bei 50 Titeln gleichen Verluste einzelner Positionen sich besser aus.
Konkreter Vergleich:
| Merkmal | 10 Aktien | 50 Aktien |
|---|---|---|
| Unsystematisches Risiko | Hoch | Niedrig |
| Rendite-Potenzial | Höher (bei richtiger Auswahl) | Marktnaher |
| Verwaltungsaufwand | Gering | Mittel bis hoch |
| Empfohlen für | Erfahrene, konzentrierte Anleger | Breite Streuung, wenig Zeit |
| Fehlertoleranz | Niedrig | Hoch |
Wichtige Einschränkung: Ein 50-Aktien-Portfolio bringt nur dann echte Diversifikation, wenn die Titel tatsächlich verschiedene Branchen und Regionen abdecken. 50 Technologieaktien aus den USA sind kein diversifiziertes Portfolio.
Kann man mit nur 5 Aktien gut diversifizieren
Nein, fünf Aktien reichen für eine sinnvolle Diversifikation nicht aus. Das Ausfallrisiko einzelner Positionen ist zu hoch, und selbst bei unterschiedlichen Branchen bleibt das Portfolio anfällig für marktweite Schocks in einzelnen Regionen.
Wer mit sehr wenigen Mitteln beginnt, fährt mit einem breit gestreuten ETF besser als mit fünf Einzelaktien. Erst ab etwa 10 bis 15 Positionen lässt sich eine grundlegende Streuung über Sektoren und Regionen aufbauen.
Ist Diversifikation über Branchen wirklich wichtig
Ja, sektorale Streuung ist einer der wirksamsten Schutzmechanismen im Portfolio. Verschiedene Branchen reagieren unterschiedlich auf Konjunkturzyklen, Zinsentwicklungen und geopolitische Ereignisse. Wer nur in Technologie oder Energie investiert, trägt ein erhebliches Sektorrisiko.
Empfohlene Sektorgewichtung:
- Mindestens 5 bis 8 verschiedene Sektoren im Portfolio
- Kein einzelner Sektor über 20 bis 25 Prozent Portfolioanteil
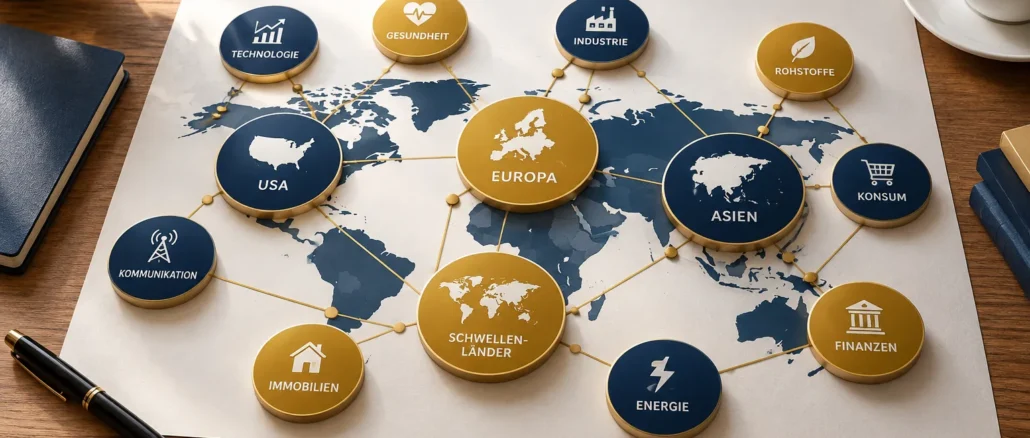
- Kombination aus zyklischen (z. B. Industrie, Konsum) und defensiven Sektoren (z. B. Gesundheit, Versorger)
Typische Sektoren für ein ausgewogenes Portfolio:
- Technologie
- Gesundheitswesen
- Finanzen
- Konsumgüter (zyklisch und defensiv)
- Industrie
- Energie
- Versorger
- Immobilien (REITs)
Ein häufiger Fehler: Anleger kaufen Aktien aus verschiedenen Unternehmen, die aber alle stark von denselben Faktoren abhängen, zum Beispiel vom Zinsniveau oder vom Ölpreis. Das nennt sich verstecktes Klumpenrisiko.
Sector Weighting: Wie teilt man ein Portfolio nach Branchen auf
Eine bewährte Ausgangsbasis ist die Gewichtung nach Marktkapitalisierung, wie sie globale Indizes verwenden. Davon kann man gezielt abweichen, wenn man bestimmte Sektoren über- oder untergewichten möchte.
Praktische Faustregel:
- Kernpositionen (3 bis 4 Sektoren): je 15 bis 20 Prozent
- Beimischungen (3 bis 4 weitere Sektoren): je 5 bis 10 Prozent
- Kein Sektor unter 3 Prozent (zu klein, um relevant zu sein)
Wer beim Aktienportfolio aufbauen auf Branchen achtet, sollte auch auf Überschneidungen prüfen: Viele Konglomerate sind in mehreren Sektoren aktiv, was die tatsächliche Sektorgewichtung verschleiert.
Regionale Diversifikation: Europa, USA, Asien
Die regionale Streuung ist beim Aktienportfolio aufbauen genauso wichtig wie die sektorale. USA, Europa und Asien entwickeln sich in verschiedenen Phasen unterschiedlich, weil Währungen, Zinspolitik und Wirtschaftszyklen auseinanderlaufen.
Empfohlene Basisaufteilung für Privatanleger (Herbst 2026):
- USA: 40 bis 50 Prozent (größter und liquidester Markt weltweit)
- Europa: 20 bis 30 Prozent (Heimatmarkt für viele deutschsprachige Anleger, Währungsrisiko entfällt bei Euro-Aktien)
- Asien entwickelt (Japan, Südkorea, Australien): 10 bis 15 Prozent
- Schwellenländer: 10 bis 20 Prozent
Diese Verteilung ist kein starres Regelwerk. Anleger mit hoher Risikobereitschaft können Schwellenländer höher gewichten; wer Stabilität bevorzugt, bleibt stärker in USA und Europa.
Schwellenländer: Wie viel Prozent ins Portfolio
Schwellenländer (Emerging Markets) bieten langfristig höhere Wachstumspotenziale, aber auch höhere Volatilität, politische Risiken und Währungsrisiken. Eine Beimischung von 10 bis 20 Prozent gilt als sinnvoll für Anleger mit einem Anlagehorizont von mindestens 10 Jahren.
Wann mehr, wann weniger:
- Mehr als 20 Prozent: nur für erfahrene Anleger mit hoher Risikotoleranz und langen Zeithorizonten
- Weniger als 10 Prozent: wenn Kapitalerhalt Priorität hat oder der Anlagehorizont unter 7 Jahren liegt
- Null Prozent: legitim für sehr konservative Portfolios, aber man verzichtet auf Wachstumsmärkte wie Indien, Brasilien oder Indonesien
Anfänger-Portfolio: Wie viele Aktien zum Starten
Einsteiger sollten mit 10 bis 15 Einzelaktien beginnen, verteilt auf mindestens 4 Sektoren und 2 bis 3 Regionen. Das ist überschaubar genug, um jede Position zu verstehen, und breit genug, um das gröbste Konzentrationsrisiko zu vermeiden.
Schritt-für-Schritt für den Einstieg:
- Startkapital festlegen und mindestens 6 bis 12 Monate Liquiditätsreserve separat halten
- 3 bis 4 Kernsektoren wählen, die man versteht (z. B. Technologie, Gesundheit, Konsum, Finanzen)
- Pro Sektor 2 bis 3 Qualitätsunternehmen aus verschiedenen Regionen auswählen
- Keine Einzelposition über 10 Prozent des Startkapitals
- Portfolio nach 6 bis 12 Monaten überprüfen und schrittweise auf 20 bis 30 Positionen ausbauen
Eine sinnvolle Ergänzung für Anfänger: einen breiten ETF (z. B. auf den MSCI World) als Basisposition halten und Einzelaktien gezielt beimischen. So ist man von Beginn an gut gestreut.
Zu viele Aktien im Portfolio: Welche Nachteile entstehen
Ab etwa 80 bis 100 Positionen überwiegen die Nachteile die Vorteile der zusätzlichen Streuung. Das unsystematische Risiko ist bereits bei 40 bis 50 Titeln weitgehend eliminiert. Jede weitere Aktie erhöht den Verwaltungsaufwand, ohne das Risiko nennenswert zu senken.
Konkrete Nachteile bei Überdiversifikation:
- Höhere Transaktionskosten durch mehr Käufe und Verkäufe
- Schwieriger, den Überblick über alle Positionen zu behalten
- Rebalancing wird aufwendig und teuer
- Rendite nähert sich einem Marktindex an, ohne dessen niedrige Kosten
- Entscheidungsqualität sinkt, weil man nicht alle Unternehmen gründlich analysieren kann
Wann ist ein Portfolio zu konzentriert? Wenn eine einzelne Aktie mehr als 10 bis 15 Prozent des Gesamtportfolios ausmacht oder ein Sektor über 30 Prozent, liegt ein messbares Klumpenrisiko vor. Studien zu Konzentrationsrisiken zeigen, dass viele Anleger glauben, breit gestreut zu sein, aber tatsächlich stark auf wenige Faktoren setzen.
Europäische vs. amerikanische Aktien im Portfolio
US-Aktien dominieren globale Indizes und bieten tiefe Liquidität, starke Unternehmensgewinne und eine breite Sektorabdeckung. Europäische Aktien sind oft günstiger bewertet, bieten höhere Dividendenrenditen und reduzieren das Währungsrisiko für Euro-Anleger.
Wähle US-Aktien, wenn:
- Wachstum und Technologieexposure im Vordergrund stehen
- Man bereit ist, Währungsrisiken (USD/EUR) zu tragen
Wähle europäische Aktien, wenn:
- Dividendenstabilität und niedrigere Bewertungen gewünscht sind
- Das Währungsrisiko minimiert werden soll
- Branchen wie Luxusgüter, Pharma oder Industrie gezielt abgedeckt werden sollen
Ein ausgewogenes Portfolio enthält beide Regionen. Wer ausschließlich auf US-Aktien setzt, trägt ein erhebliches Klumpenrisiko, selbst wenn die Unternehmen global tätig sind.
Was kostet es, ein großes Portfolio zu verwalten
Die direkten Kosten eines Aktienportfolios bestehen aus Transaktionsgebühren, Depotgebühren und dem Aufwand für Rebalancing. Bei vielen Neobrokern (z. B. Trade Republic, Scalable Capital) sind Transaktionskosten sehr gering oder pauschal, was große Portfolios günstiger macht als früher.
Kostentreiber im Überblick:
- Transaktionsgebühren: 0 bis 4 Euro pro Order je nach Broker
- Depotgebühren: Bei den meisten modernen Brokern kostenlos
- Steuerlicher Aufwand: Mehr Positionen bedeuten mehr Buchungen und komplexere Steuererklärungen
- Zeitaufwand: Für 50 Aktien sollte man mindestens 2 bis 4 Stunden pro Monat für Recherche und Überwachung einplanen
Ein Portfolio aus 20 bis 30 Einzelaktien bei einem Neobroker kostet heute kaum mehr als ein ETF-Portfolio, sofern man nicht häufig handelt.
Typische Fehler bei der Portfoliozusammenstellung
Die häufigsten Fehler beim Aktienportfolio aufbauen entstehen nicht aus Unwissenheit über Diversifikation, sondern aus falscher Umsetzung.
Die 5 häufigsten Fehler:
- Scheinstreuung: Viele Aktien aus derselben Branche kaufen und das als Diversifikation bezeichnen
- Home Bias: Zu hohe Gewichtung des Heimatmarktes (z. B. nur DAX-Aktien) aus Vertrautheit
- Zu früh zu viele Positionen: Anfänger kaufen 40 Aktien, bevor sie ein Unternehmen gründlich analysiert haben
- Kein Rebalancing: Portfolio-Gewichtungen driften über Zeit stark ab, ohne dass korrigiert wird
- Korrelation ignorieren: Aktien, die stark miteinander korrelieren, bieten wenig echte Streuung, auch wenn sie aus verschiedenen Ländern stammen
FAQ
Wie viele Aktien brauche ich für ein gut diversifiziertes Portfolio? Zwischen 20 und 50 Einzelaktien, verteilt auf mindestens 5 Sektoren und 3 Regionen, gelten als ausreichend für eine solide Diversifikation. Unter 15 Positionen bleibt das Konzentrationsrisiko spürbar hoch.
Kann ich mit ETFs und Einzelaktien kombinieren? Ja, das ist eine der effektivsten Strategien für Privatanleger. Ein ETF auf den MSCI World als Basis deckt über 1.500 Aktien ab; Einzelaktien können gezielt für Überzeugungspositionen genutzt werden.
Wie oft sollte ich mein Portfolio rebalancen? Einmal pro Jahr reicht für die meisten Anleger. Bei starken Marktbewegungen kann ein zusätzliches Rebalancing sinnvoll sein, wenn einzelne Positionen mehr als 5 Prozentpunkte von der Zielgewichtung abweichen.
Wie hoch sollte der Anteil an Schwellenländeraktien sein? Eine Beimischung von 10 bis 20 Prozent ist für Anleger mit einem Zeithorizont von mehr als 10 Jahren sinnvoll. Wer Stabilität priorisiert, kann darunter bleiben oder ganz darauf verzichten.
Was ist Klumpenrisiko und wie erkenne ich es? Klumpenrisiko entsteht, wenn ein Sektor, eine Region oder ein Faktor (z. B. Zinssensitivität) zu dominant im Portfolio ist. Eine einfache Prüfung: Wenn eine einzige Nachricht (z. B. Zinserhöhung, Ölpreisschock) mehr als 20 Prozent des Portfolios gleichzeitig bewegt, liegt ein Klumpenrisiko vor.
Sollte ich als Anfänger sofort 30 Aktien kaufen? Nein. Starte mit 10 bis 15 Positionen, die du wirklich verstehst. Qualität der Analyse ist wichtiger als Quantität der Positionen. Ein ETF als Basis ist für Anfänger oft der bessere Ausgangspunkt.
Wie viel Prozent sollte eine Einzelaktie maximal ausmachen? Als Orientierung gilt: maximal 5 bis 8 Prozent pro Einzelaktie für ein ausgewogenes Portfolio. Bei Hochüberzeugungspositionen kann man auf bis zu 10 bis 15 Prozent gehen, sollte das aber bewusst entscheiden.
Brauche ich unbedingt US-Aktien im Portfolio? Nicht zwingend, aber US-Unternehmen machen rund 60 bis 65 Prozent der globalen Marktkapitalisierung aus. Wer sie komplett ausschließt, weicht stark vom Weltmarkt ab und braucht dafür eine fundierte Begründung.
Was ist der Unterschied zwischen regionaler und sektoraler Diversifikation? Regionale Diversifikation schützt vor länderspezifischen Risiken (Währung, Politik, Konjunktur). Sektorale Diversifikation schützt vor branchenspezifischen Schocks. Beide sind nötig, weil sie unterschiedliche Risiken abdecken.
Wie erkenne ich, ob mein Portfolio überdiversifiziert ist? Wenn die Performance deines Portfolios sich kaum noch von einem breiten Index unterscheidet und du nicht alle Positionen aktiv begründen kannst, ist das ein Zeichen für Überdiversifikation. Über 80 Einzelaktien sind für Privatanleger selten sinnvoll.
Fazit: So baust du ein solides Aktienportfolio auf
Beim Aktienportfolio aufbauen gilt: Die optimale Anzahl von Einzelaktien, Branchen und Regionen ist kein starres Regelwerk, sondern ein Rahmen, der zur eigenen Situation passt. Für die meisten Privatanleger liegt das Optimum bei 20 bis 50 Titeln, mindestens 5 bis 8 Sektoren und einer globalen Streuung über USA, Europa, Asien und Schwellenländer.
Konkrete nächste Schritte:
- Bestandsportfolio analysieren: Wie viele Sektoren und Regionen sind tatsächlich vertreten?
- Klumpenrisiken identifizieren: Welcher Sektor oder welche Region macht mehr als 25 Prozent aus?
- Fehlende Regionen oder Sektoren gezielt ergänzen, statt wahllos neue Aktien zu kaufen
- Maximale Einzelpositionsgröße auf 5 bis 8 Prozent begrenzen
- Rebalancing einmal jährlich einplanen und im Kalender festhalten
Ein gut strukturiertes Portfolio braucht keine hundert Positionen. Es braucht die richtigen Positionen in der richtigen Verteilung.
Weiterlesen in Finanzen
- Was passiert mit Aktien bei einer Unternehmensübernahme? Aktionärsszenarien erklärt
- Fundamentalanalyse bei Aktien: KGV, KBV, PEG und Free-Cashflow richtig kombinieren
- Wie man den inneren Wert einer Aktie mit einem einfachen DCF-Modell berechnet
- Aktienhandel-Psychologie: FOMO, Verlustaversion und Overtrading systematisch vermeiden
- Europäische Raumfahrt-Aktien 2026: OHB, SES, Eutelsat und Avio im Vergleich
- Studentenwohnung & Steuer