Verwässerung bei Aktien tritt auf, wenn ein Unternehmen neue Aktien ausgibt und dadurch der Anteil jedes bestehenden Aktionärs am Unternehmen schrumpft. Gewinn je Aktie, Stimmrechtsanteil und rechnerischer Buchwert je Aktie sinken, sofern der Aktionär nicht an der Kapitalerhöhung teilnimmt. Ob das ein echter Vermögensverlust ist, hängt davon ab, wie sinnvoll das frisch eingeworbene Kapital eingesetzt wird.
Key Takeaways
- Verwässerung bedeutet: Mehr Aktien im Umlauf, kleinerer Anteil pro Altaktionär, sofern dieser nicht nachzieht.
- Es gibt zwei Dimensionen: formale Verwässerung (Beteiligungsquote, Stimmrechte) und wirtschaftliche Verwässerung (Wert je Aktie).
- Das gesetzliche Bezugsrecht nach § 186 AktG schützt Aktionäre, indem es ihnen das Recht gibt, neue Aktien anteilig zu zeichnen.
- Werden Bezugsrechte nicht ausgeübt oder verkauft, entsteht ein echter Vermögensverlust.
- Kapitalerhöhungen aus Gesellschaftsmitteln (Gratisaktien) verändern die Stückzahl, nicht aber den Gesamtwert der Beteiligung.
- Optionsscheine, Wandelanleihen und Mitarbeiteraktienoptionen können künftige Verwässerung auslösen, die heute noch nicht sichtbar ist.
- Kurzfristig reagieren Aktienkurse häufig negativ auf Kapitalerhöhungen; langfristig entscheidet die Kapitalverwendung.
- Aktionäre sollten Bezugsangebot, Ausgabepreis und Vorstandsbericht bei jeder Kapitalerhöhung sorgfältig prüfen.
Was ist Verwässerung bei Aktien einfach erklärt
Verwässerung bei Aktien bedeutet, dass sich der bisherige Unternehmensgewinn und das Eigenkapital auf eine größere Zahl von Aktien verteilen. Jede einzelne Aktie repräsentiert danach einen kleineren Anteil am Unternehmen als zuvor.
Stellen Sie sich eine Pizza vor, die in acht Stücke geschnitten ist. Werden plötzlich vier neue Stücke hinzugefügt, ohne dass die Pizza größer wird, ist jedes Stück kleiner. Genau das passiert mit dem Gewinn je Aktie (EPS), dem Buchwert je Aktie und dem Stimmrechtsanteil, wenn neue Aktien ausgegeben werden.
Zwei Arten von Verwässerung:
- Formale Verwässerung: Der prozentuale Anteil am Unternehmen und die Stimmrechte sinken.
- Wirtschaftliche Verwässerung: Der rechnerische Wert je Aktie sinkt, besonders wenn neue Aktien unter dem fairen Unternehmenswert ausgegeben werden.
Der Effekt ist besonders spürbar, wenn das neu eingeworbene Kapital nicht kurzfristig zu höheren Gewinnen führt.
Wie funktioniert eine Kapitalerhöhung und warum verwässert sie Aktien
Bei einer klassischen Kapitalerhöhung gegen Bareinlage gibt ein Unternehmen neue Aktien aus und erhöht damit sein Grundkapital. Jede Altaktie repräsentiert danach einen kleineren Anteil am Gesamtunternehmen, weil mehr Aktien im Umlauf sind.
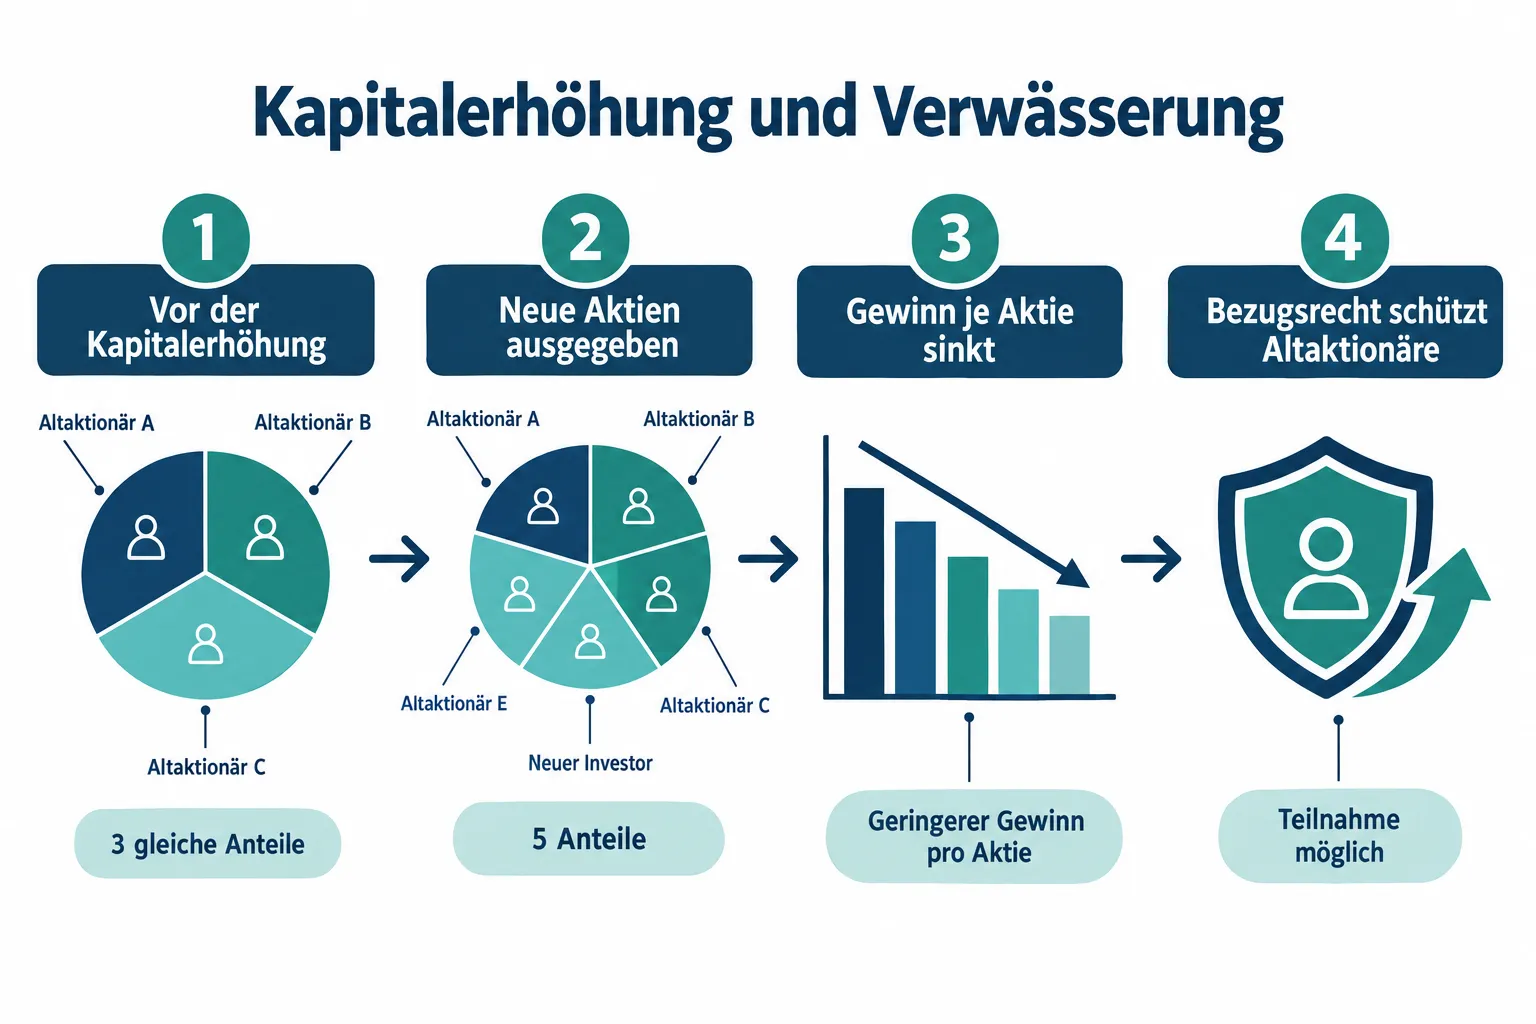
Ablauf einer typischen Kapitalerhöhung:
- Die Hauptversammlung oder der Vorstand (im Rahmen genehmigten Kapitals) beschließt die Ausgabe neuer Aktien.
- Ein Ausgabepreis wird festgelegt, meist mit einem Abschlag zum aktuellen Börsenkurs.
- Altaktionäre erhalten Bezugsrechte, um neue Aktien anteilig zu zeichnen.
- Am Ex-Bezugsrecht-Tag passt sich der Aktienkurs rechnerisch auf einen niedrigeren Wert an (Theoretical Ex-Rights Price, TERP).
- Nicht ausgeübte Bezugsrechte können während der Bezugsfrist an der Börse verkauft werden.
Praxisbeispiel Deutz AG (September 2026): Deutz gab rund 15,3 Millionen neue Aktien zu 11,70 Euro aus und nahm damit etwa 179 Millionen Euro brutto ein. Analysten bezeichneten dies ausdrücklich als spürbare Verwässerung für Bestandsaktionäre, weil sich künftige Gewinne und Stimmrechte auf eine deutlich höhere Aktienzahl verteilen.
Verwässerung bei Aktien: Beispiel und Berechnung
Die Verwässerung lässt sich mit einer einfachen Formel zeigen. Angenommen, ein Unternehmen hat 10 Millionen Aktien im Umlauf und erzielt einen Jahresgewinn von 20 Millionen Euro. Das ergibt einen Gewinn je Aktie (EPS) von 2,00 Euro.
Nach einer Kapitalerhöhung, bei der 2 Millionen neue Aktien ausgegeben werden, ohne dass der Gewinn sofort steigt:
| Kennzahl | Vor Kapitalerhöhung | Nach Kapitalerhöhung |
|---|---|---|
| Aktien im Umlauf | 10.000.000 | 12.000.000 |
| Jahresgewinn | 20.000.000 € | 20.000.000 € |
| Gewinn je Aktie (EPS) | 2,00 € | 1,67 € |
| Anteil bei 100 Aktien | 1,000 % | 0,833 % |
Der EPS sinkt um rund 16,5 Prozent. Wer seine Bezugsrechte nicht ausübt, hält denselben absoluten Aktienbestand, aber einen kleineren relativen Anteil am Unternehmen.
Häufiger Rechenfehler: Viele Anleger vergessen, dass der Ausgabepreis neuer Aktien den Verwässerungseffekt beeinflusst. Werden neue Aktien weit unter dem fairen Wert ausgegeben, sinkt der Buchwert je Aktie für alle Aktionäre, auch für jene, die teilnehmen.
Welche Folgen hat Verwässerung für meine Aktionärsquote
Verwässerung trifft Aktionäre in drei konkreten Bereichen: Stimmrechte, Gewinnbeteiligung und Buchwert je Aktie. Wer nicht an der Kapitalerhöhung teilnimmt, verliert in allen drei Dimensionen anteilig.
Konkrete Folgen im Überblick:
- Stimmrechte: Der prozentuale Stimmrechtsanteil sinkt. Bei großen Kapitalerhöhungen kann das die Fähigkeit einschränken, Hauptversammlungsbeschlüsse zu beeinflussen.
- Dividende je Aktie: Schüttet das Unternehmen dieselbe Gesamtsumme aus, erhält jede Aktie weniger.
- Buchwert je Aktie: Werden neue Aktien unter Buchwert ausgegeben, sinkt der Buchwert für alle.
- Kurspotenzial: Mehr Aktien im Umlauf bedeuten, dass künftige Gewinne auf mehr Stücke verteilt werden, was die Kursentwicklung bremsen kann.
Beispiel OHB (Juni 2026): Bei einem Bezugsverhältnis von 45:4 konnten Inhaber von 45 Altaktien vier neue Aktien zeichnen. Anleger im Streubesitz, die nicht aktiv wurden, nahmen die Verwässerung ihrer Beteiligung vollständig hin.
Kann ich Verwässerung bei Aktien verhindern oder vermeiden
Vollständig verhindern lässt sich Verwässerung nicht, wenn das Unternehmen eine Kapitalerhöhung beschließt. Aber Aktionäre haben konkrete Instrumente, um ihren Anteil zu schützen.
Schutzinstrumente für Aktionäre:
- Bezugsrecht ausüben (§ 186 AktG): Das wichtigste Schutzinstrument. Aktionäre haben das gesetzliche Recht, neue Aktien im Verhältnis ihrer bisherigen Beteiligung zu zeichnen und so ihre Quote zu erhalten.
- Bezugsrechte verkaufen: Wer nicht kaufen möchte, kann die Bezugsrechte während der Bezugsfrist an der Börse verkaufen. Der Erlös kompensiert rechnerisch den Kursverlust durch Verwässerung.
- Bezugsrechtsausschluss anfechten: Wird das Bezugsrecht durch Hauptversammlungsbeschluss ausgeschlossen, können Aktionäre diesen rechtlich überprüfen lassen, wenn er aus ihrer Sicht sachlich nicht gerechtfertigt ist.
Wichtig: Werden Bezugsrechte weder ausgeübt noch verkauft, entsteht ein echter, messbarer Vermögensverlust. Das Verfallenlassen von Bezugsrechten ist einer der teuersten Fehler, den Privatanleger bei Kapitalerhöhungen machen können.
Verwässerung durch Optionsscheine und Wandelanleihen
Verwässerung entsteht nicht nur durch direkte Kapitalerhöhungen. Optionsscheine, Wandelanleihen und Mitarbeiteraktienoptionen können in der Zukunft zu neuen Aktien führen und damit eine latente Verwässerung erzeugen.
Potenzielle Verwässerungsquellen:
- Wandelanleihen: Gläubiger können Anleihen in Aktien umtauschen. Je nach Wandlungspreis und Volumen kann das die Aktienzahl erheblich erhöhen.
- Optionsscheine (Warrants): Inhaber haben das Recht, neue Aktien zu einem festgelegten Preis zu kaufen. Wird dieses Recht ausgeübt, steigt die Aktienzahl.
- Mitarbeiteraktienoptionen (Stock Options): Besonders bei Technologieunternehmen und Startups verbreitet. Sie können über Jahre hinweg zu schrittweiser Verwässerung führen.
Fachleute sprechen hier von verwässertem EPS (diluted EPS), das alle potenziell ausstehenden Aktien berücksichtigt. Dieser Wert ist im Jahresbericht ausgewiesen und gibt ein realistischeres Bild der Ertragskraft je Aktie.
Ist Verwässerung schlecht für Aktionäre oder manchmal sinnvoll
Verwässerung ist nicht automatisch negativ. Entscheidend ist, was das Unternehmen mit dem frischen Kapital macht. Eine Kapitalerhöhung kann langfristig wertschaffend sein, wenn der Emissionserlös sinnvoll investiert wird.
Wann Verwässerung sinnvoll sein kann:
- Finanzierung einer profitablen Akquisition, die den Gewinn je Aktie mittelfristig steigert.
- Abbau von Schulden, der Zinskosten senkt und die Bilanz stärkt.
- Finanzierung von Wachstumsinvestitionen in Märkten mit hohem Renditepotenzial.
- Sicherung der Liquidität in einer Krisensituation, die das Unternehmen vor der Insolvenz bewahrt.
Wann Verwässerung problematisch ist:
- Neue Aktien werden ausgegeben, um laufende Verluste zu finanzieren, ohne klaren Sanierungsplan.
- Der Ausgabepreis liegt weit unter dem fairen Unternehmenswert.
- Mehrere Kapitalerhöhungen in kurzer Zeit belasten das Kurspotenzial dauerhaft, wie im Fall von Sivers Semiconductors beobachtet.
Eine Kapitalerhöhung ist kein Qualitätsurteil über ein Unternehmen. Die Qualität liegt im Einsatz des Kapitals.
Verwässerung vs. Aktiensplit: Was ist der Unterschied
Verwässerung und Aktiensplit werden häufig verwechselt, sind aber grundverschieden. Beim Aktiensplit wird jede bestehende Aktie in mehrere Aktien aufgeteilt, ohne dass neues Kapital ins Unternehmen fließt.
Vergleich auf einen Blick:
| Merkmal | Verwässerung (Kapitalerhöhung) | Aktiensplit |
|---|---|---|
| Neues Kapital | Ja | Nein |
| Anteil des Aktionärs | Sinkt (ohne Bezugsrecht) | Bleibt gleich |
| Gewinn je Aktie | Sinkt (kurzfristig) | Sinkt proportional, aber Anteil bleibt |
| Unternehmenswert | Steigt (durch Kapitalzufluss) | Unverändert |
| Stimmrechtsanteil | Sinkt (ohne Bezugsrecht) | Bleibt gleich |
Beim Split hält ein Aktionär nach einem 2:1-Split doppelt so viele Aktien, aber jede ist halb so viel wert. Der Gesamtwert der Beteiligung bleibt identisch. Bei der Verwässerung ohne Bezugsrechtsausübung schrumpft der relative Anteil tatsächlich.
Wie erkenne ich, ob eine Aktie verwässert wird
Anzeichen für bevorstehende oder laufende Verwässerung finden sich in Geschäftsberichten, Ad-hoc-Meldungen und Hauptversammlungseinladungen. Aktionäre sollten gezielt auf bestimmte Signale achten.
Warnsignale und Informationsquellen:
- Genehmigtes Kapital im Jahresbericht: Zeigt, in welchem Umfang der Vorstand ohne erneuten Hauptversammlungsbeschluss neue Aktien ausgeben darf.
- Ausstehende Wandelanleihen und Optionen: Im Anhang des Jahresabschlusses unter „verwässertes EPS“ ausgewiesen.
- Ad-hoc-Meldungen: Kapitalerhöhungen sind meldepflichtig und erscheinen sofort auf den Investor-Relations-Seiten und in Börsenpflichtmitteilungen.
- Verhältnis von Schulden zu Eigenkapital: Stark verschuldete Unternehmen mit sinkender Liquidität sind häufiger gezwungen, Kapital über neue Aktien aufzunehmen.
- Mehrere Kapitalerhöhungen in kurzer Zeit: Ein Muster wiederholter Kapitalerhöhungen ist ein klares Signal für strukturellen Kapitalbedarf.
Verwässerung bei Startups und jungen Unternehmen
Bei Startups ist Verwässerung besonders häufig und strukturell anders als bei börsennotierten Unternehmen. Jede Finanzierungsrunde (Seed, Series A, B, C) gibt neuen Investoren Anteile und verwässert die Gründer sowie frühere Investoren.
Besonderheiten bei Startups:
- Gründer können nach mehreren Runden nur noch einen kleinen einstelligen Prozentsatz am eigenen Unternehmen halten.
- Mitarbeiteraktienoptionen (ESOP) sind oft von Anfang an eingeplant und erzeugen einen Verwässerungspool.
- Bewertung (Pre-Money vs. Post-Money) bestimmt, wie stark die Verwässerung pro Runde ausfällt.
- Anti-Dilution-Klauseln schützen bestimmte Investoren, indem sie ihnen bei einer Abwärtsrunde mehr Anteile sichern, was andere Anteilseigner stärker verwässert.
Bei nicht börsennotierten Startups gibt es kein gesetzliches Bezugsrecht wie nach § 186 AktG. Schutz bieten vertragliche Regelungen im Gesellschaftervertrag.
Verwässerung Aktien: Steuerliche Auswirkungen
Verwässerung hat keine unmittelbaren steuerlichen Folgen, solange keine Aktien verkauft werden. Relevant wird die Steuer erst bei der Veräußerung oder bei bestimmten Sonderformen der Kapitalerhöhung.
Steuerliche Aspekte im Überblick:
- Barkapitalerhöhung mit Bezugsrechtsausübung: Die Anschaffungskosten der Gesamtposition steigen um die geleistete Einlage. Beim späteren Verkauf wird der höhere Einstandspreis berücksichtigt.
- Bezugsrechte verkaufen: Der Erlös aus dem Verkauf von Bezugsrechten ist in Deutschland grundsätzlich steuerpflichtig (Abgeltungsteuer).
- Gratisaktien (Kapitalerhöhung aus Gesellschaftsmitteln): Diese gelten steuerrechtlich nicht als neue Anschaffung. Die bisherigen Anschaffungskosten werden auf die höhere Stückzahl verteilt, was den Einstandspreis je Aktie senkt.
- Wandelanleihen: Der Umtausch in Aktien kann ein steuerpflichtiges Ereignis darstellen, abhängig von der Ausgestaltung.
Im Zweifel empfiehlt sich eine Rücksprache mit einem Steuerberater, da die genaue Behandlung von der Struktur der jeweiligen Kapitalmaßnahme abhängt.
FAQ: Verwässerung bei Aktien
Was ist der Unterschied zwischen verwässertem und unverwässertem EPS? Das unverwässerte EPS berechnet den Gewinn je tatsächlich ausgegebener Aktie. Das verwässerte EPS berücksichtigt zusätzlich alle potenziell ausstehenden Aktien aus Wandelanleihen, Optionen und ähnlichen Instrumenten. Das verwässerte EPS ist das konservativere und realistischere Maß.
Verliere ich Geld, wenn ich mein Bezugsrecht nicht ausübe? Ja, in der Regel entsteht ein rechnerischer Vermögensverlust. Der Aktienkurs sinkt am Ex-Bezugsrecht-Tag, und wer weder Bezugsrechte ausübt noch verkauft, kompensiert diesen Rückgang nicht.
Kann eine Kapitalerhöhung den Aktienkurs langfristig steigern? Ja, wenn das frische Kapital in rentable Projekte oder Akquisitionen fließt, die den Gewinn je Aktie mittelfristig über das Ausgangsniveau heben. Kurzfristig reagieren Kurse aber häufig negativ.
Was bedeutet Bezugsrechtsausschluss? Der Bezugsrechtsausschluss erlaubt dem Unternehmen, neue Aktien direkt an ausgewählte Investoren zu platzieren, ohne dass Altaktionäre ein Vorkaufsrecht haben. Er muss sachlich gerechtfertigt sein und kann angefochten werden.
Wie lange dauert eine Bezugsfrist typischerweise? In Deutschland beträgt die gesetzliche Mindestbezugsfrist zwei Wochen. In der Praxis sind Fristen von zwei bis vier Wochen üblich.
Was ist ein TERP? Der Theoretical Ex-Rights Price (TERP) ist der rechnerische Aktienkurs nach der Kapitalerhöhung. Er ergibt sich aus dem gewichteten Durchschnitt des bisherigen Kurses und des Ausgabepreises neuer Aktien.
Sind Gratisaktien wirklich kostenlos? Wirtschaftlich gesehen ja, weil kein neues Kapital ins Unternehmen fließt. Die bisherigen Anschaffungskosten verteilen sich nur auf mehr Stücke. Der Gesamtwert der Beteiligung bleibt unverändert.
Wie unterscheidet sich Verwässerung von einer Dividendenzahlung? Eine Dividende ist eine Ausschüttung aus dem Unternehmensgewinn und verändert die Aktienanzahl nicht. Verwässerung hingegen entsteht durch neue Aktien und verändert die Beteiligungsstruktur. Beide reduzieren den Börsenwert des Unternehmens um den ausgeschütteten bzw. eingepreisten Betrag, aber auf fundamental unterschiedliche Weise.
Wann muss ich als Aktionär aktiv werden? Sobald eine Kapitalerhöhung angekündigt wird, sollte die Bezugsfrist im Kalender vermerkt werden. Spätestens zwei bis drei Tage vor Ablauf der Frist sollte die Entscheidung gefallen sein: Bezugsrechte ausüben, verkaufen oder bewusst verfallen lassen.
Fazit: Was bedeutet Verwässerung bei Aktien und wie reagieren Aktionäre richtig
Verwässerung bei Aktien durch Kapitalerhöhungen und neue Aktien ist kein Ausnahmefall, sondern ein normaler Bestandteil des Börsenalltags. Die Folgen für Aktionäre sind real: Gewinn je Aktie, Stimmrechtsanteil und Buchwert je Aktie sinken, wenn keine Gegenmaßnahmen ergriffen werden.
Handlungsempfehlungen für Aktionäre:
- Bezugsangebote sofort nach Eingang prüfen und Fristen im Kalender eintragen.
- Den Ausgabepreis mit dem aktuellen Börsenkurs und dem fairen Unternehmenswert vergleichen.
- Den Vorstandsbericht zur Kapitalerhöhung lesen, um die Verwendung des Erlöses zu verstehen.
- Bezugsrechte niemals verfallen lassen, ohne vorher eine bewusste Entscheidung getroffen zu haben.
- Verwässertes EPS im Jahresbericht regelmäßig mit dem unverwässerten EPS vergleichen.
- Bei Kapitalerhöhungen mit Bezugsrechtsausschluss die Begründung kritisch prüfen.
Das gesetzliche Bezugsrecht nach § 186 AktG ist das stärkste Schutzinstrument, das Aktionäre haben. Wer es versteht und konsequent nutzt, kann Verwässerung in vielen Fällen vollständig neutralisieren. Und wer erkennt, dass das frische Kapital sinnvoll eingesetzt wird, kann eine Kapitalerhöhung sogar als Kaufgelegenheit betrachten.
Weiterlesen in Finanzen
- DAX nach Rekordhoch und Rücksetzer 2026: Welche Aktienfaktoren Anleger jetzt beobachten sollten
- Ölpreise, Iran-Konflikt und Aktien 2026: Gewinner, Verlierer und Inflationsrisiken für Anleger
- Aktienrendite berechnen: Kursgewinn, Dividenden, Gebühren und Steuern richtig einbeziehen
- Studentenwohnung & Steuer
- Aktien von Unternehmen vor dem Börsengang kaufen: Pre-IPO, Risiken und seriöse Zugangswege
- Krankenversicherung für Studierende
Hinterlasse jetzt einen Kommentar