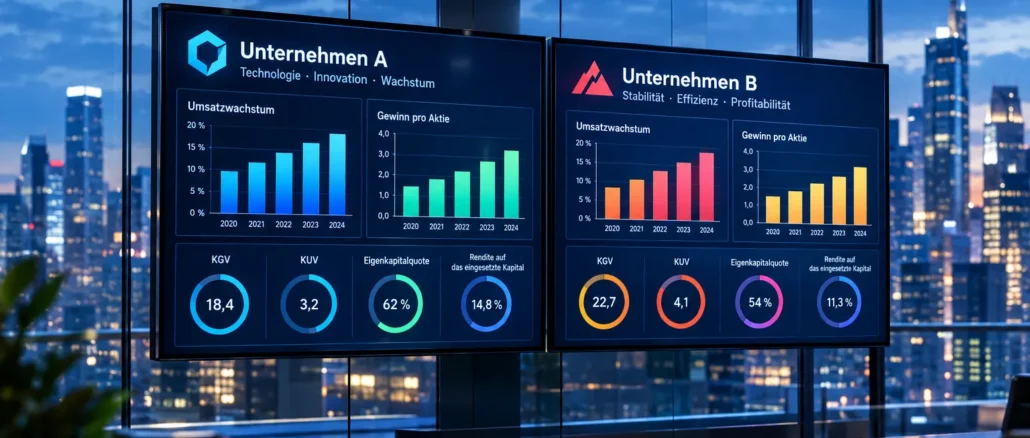
Zwei Aktien derselben Branche lassen sich am besten vergleichen, indem man zuerst ihre Vergleichbarkeit prüft, dann Wachstum, Profitabilität, Bilanzstärke und Bewertung nebeneinanderstellt. Wer dieses strukturierte Vorgehen befolgt, vermeidet die häufigste Falle: eine Entscheidung allein auf Basis des Aktienkurses oder eines einzigen Kennzahls zu treffen.
Key Takeaways
- Zwei Aktien sind nur dann wirklich vergleichbar, wenn sie ähnliche Geschäftsmodelle, Marktpositionen und Bilanzierungsstandards aufweisen.
- Die Kernkennzahlen für den Vergleich umfassen KGV, PEG-Ratio, KUV, Verschuldungsgrad, Eigenkapitalrendite (ROE) und Free-Cash-Flow-Marge.
- Umsatzwachstum und Gewinnwachstum messen unterschiedliche Dinge: Ersteres zeigt die Skalierung, Letzteres die operative Effizienz.
- Unternehmen mit unterschiedlicher Marktkapitalisierung lassen sich vergleichen, wenn man relative Kennzahlen statt absoluter Zahlen verwendet.
- Bilanzrisiken (Verschuldungsgrad, Zinsdeckung) sind ebenso wichtig wie Wachstums- und Profitabilitätskennzahlen.
- Für eine fundierte Analyse braucht man Gewinn- und Verlustrechnung, Bilanz und Kapitalflussrechnung der letzten drei bis fünf Jahre.
- Kostenlose Tools wie Google Sheets in Kombination mit öffentlichen Finanzdatenquellen reichen für einen soliden Vergleich aus.
- Die Analyse sollte mindestens einmal pro Quartal aktualisiert werden, wenn neue Geschäftsberichte erscheinen.
Welche Kennzahlen sind beim Vergleich zweier Aktien entscheidend?
Beim Vergleich zweier Aktien in derselben Branche sind sechs Kennzahlgruppen besonders aussagekräftig: Wachstum, Profitabilität, Kapitaleffizienz, Bilanzstärke, Bewertung und Cashflow-Qualität. Wer diese systematisch nebeneinanderstellt, wendet das Kernprinzip des Step-by-Step Fundamental Analysis Framework an.
Die folgende Tabelle zeigt die wichtigsten Metriken und ihren jeweiligen Fokus:
| Kategorie | Kennzahl | Was sie misst |
|---|---|---|
| Wachstum | Umsatzwachstum, EPS-Wachstum | Skalierung und Ertragsqualität |
| Profitabilität | EBIT-Marge, Nettomarge | Operative Effizienz |
| Kapitaleffizienz | ROE, ROIC | Renditestärke des eingesetzten Kapitals |
| Bilanz | Debt/Equity, Zinsdeckung | Finanzrisiko |
| Bewertung | KGV, PEG, EV/EBITDA | Preis relativ zur Leistung |
| Cashflow | FCF-Marge, FCF-Yield | Reale Geldgenerierung |
Wichtig: Keine einzelne Kennzahl reicht aus. Ein niedriges KGV kann auf eine Unterbewertung hinweisen, aber auch auf strukturelle Probleme. Erst die Kombination ergibt ein belastbares Bild.
Wie unterscheiden sich KGV und PEG-Ratio beim Aktienvergleich?
Das KGV (Kurs-Gewinn-Verhältnis) zeigt, wie viel der Markt für jeden Euro Gewinn zahlt. Das PEG-Ratio setzt das KGV ins Verhältnis zum erwarteten Gewinnwachstum und ist damit der deutlich informativere Wert, wenn zwei Aktien unterschiedlich schnell wachsen.
- KGV = Aktienkurs / Gewinn je Aktie. Ein KGV von 20 bedeutet: Der Markt zahlt das 20-Fache des aktuellen Jahresgewinns.
- PEG-Ratio = KGV / jährliches Gewinnwachstum (in %). Ein PEG unter 1,0 gilt oft als potenziell günstig; über 2,0 als teuer relativ zum Wachstum.
Beispiel: Aktie A hat ein KGV von 25 und wächst 25 % pro Jahr (PEG = 1,0). Aktie B hat ein KGV von 18 und wächst nur 6 % pro Jahr (PEG = 3,0). Auf KGV-Basis wirkt B günstiger, auf PEG-Basis ist A klar attraktiver.
Häufiger Fehler: Das PEG-Ratio verliert seine Aussagekraft, wenn das Gewinnwachstum negativ oder sehr niedrig ist. In solchen Fällen lieber EV/EBITDA oder Price-to-Free-Cash-Flow verwenden.
Verschuldungsgrad oder Margen: Was ist wichtiger?
Beide Kennzahlen sind notwendig, messen aber unterschiedliche Risiken. Margen zeigen, wie profitabel ein Unternehmen heute ist. Der Verschuldungsgrad zeigt, wie verletzlich es bei einem wirtschaftlichen Abschwung oder steigenden Zinsen ist.
- Debt/Equity-Ratio: Gesamtverbindlichkeiten dividiert durch Eigenkapital. Ein Wert über 2,0 gilt in den meisten zyklischen Branchen als erhöhtes Risiko.
- Zinsdeckungsgrad (Interest Coverage Ratio): EBIT dividiert durch Zinsaufwand. Werte unter 3,0 signalisieren potenziellen Druck bei Zinserhöhungen.
- EBIT-Marge und Nettomarge: Zeigen, wie viel vom Umsatz als Gewinn übrig bleibt.
Faustregel: Wenn beide Aktien ähnliche Margen haben, gewinnt die mit der saubereren Bilanz fast immer die Resilienzprüfung. Wenn eine Aktie hohe Margen aber auch hohe Schulden aufweist, muss man prüfen, ob der Cashflow die Schuldenlast komfortabel trägt.
Wie berechnet man die Eigenkapitalrendite (ROE) für den Aktienvergleich?
Der ROE (Return on Equity) misst, wie viel Gewinn ein Unternehmen mit dem eingesetzten Eigenkapital erzielt. Er ist eine der effizientesten Kennzahlen, um kapitaleffiziente Unternehmen in derselben Branche zu identifizieren.
Formel: ROE = Nettogewinn / durchschnittliches Eigenkapital × 100
Ein ROE von 20 % bedeutet: Auf jeden investierten Euro Eigenkapital erzielt das Unternehmen 20 Cent Nettogewinn pro Jahr.
Wichtiger Zusatzschritt: Den ROE immer gemeinsam mit dem ROIC (Return on Invested Capital) prüfen. Unternehmen mit hohem Fremdkapital können einen künstlich hohen ROE ausweisen, weil das Eigenkapital durch Schulden gedrückt wird. Der ROIC umgeht diesen Effekt.
Umsatzwachstum vs. Gewinnwachstum: Was sagt mehr aus?
Umsatzwachstum zeigt, ob ein Unternehmen seinen Markt ausbaut. Gewinnwachstum zeigt, ob dieses Wachstum auch profitabel ist. Beide Werte zusammen sind aussagekräftiger als jeder für sich allein.
- Steigt der Umsatz schnell, aber der Gewinn stagniert oder schrumpft, deutet das auf steigende Kosten, Margendruck oder Investitionen in Wachstum hin.
- Steigt der Gewinn schneller als der Umsatz, verbessert sich die operative Effizienz, ein positives Zeichen.
- Fällt der Umsatz, während der Gewinn steigt, läuft das Unternehmen oft auf Kostensenkungen, die nicht dauerhaft sind.
Vergleichslogik: Wer zwei Aktien vergleicht, sollte beide Wachstumsraten über mindestens drei Jahre betrachten und auf Konsistenz prüfen. Ein einmaliger Gewinnsprung durch einen Sondereffekt ist kein echtes Wachstum.
Kann man Aktien mit unterschiedlicher Marktkapitalisierung vergleichen?
Ja, aber nur mit relativen Kennzahlen. Absolute Zahlen wie Gesamtumsatz oder Nettogewinn sind bei unterschiedlich großen Unternehmen wenig aussagekräftig.
Wer ein Large-Cap-Unternehmen mit einem Mid-Cap vergleicht, sollte ausschließlich Prozentwerte und Verhältniskennzahlen verwenden: Margen, Wachstumsraten, ROE, ROIC, Bewertungsmultiples. So lassen sich die zwei Unternehmen trotz unterschiedlicher Größe fair nebeneinanderstellen.
Einschränkung: Kleinere Unternehmen haben oft weniger liquide Aktien und höhere Volatilität. Das rechtfertigt in der Regel einen Bewertungsabschlag, was beim Vergleich der Multiples berücksichtigt werden sollte.
Welche Finanzberichte brauche ich für die Fundamentalanalyse?
Für eine vollständige Vergleichsanalyse werden drei Dokumente benötigt: Gewinn- und Verlustrechnung (GuV), Bilanz und Kapitalflussrechnung. Diese sollten für mindestens drei, besser fünf Geschäftsjahre vorliegen.
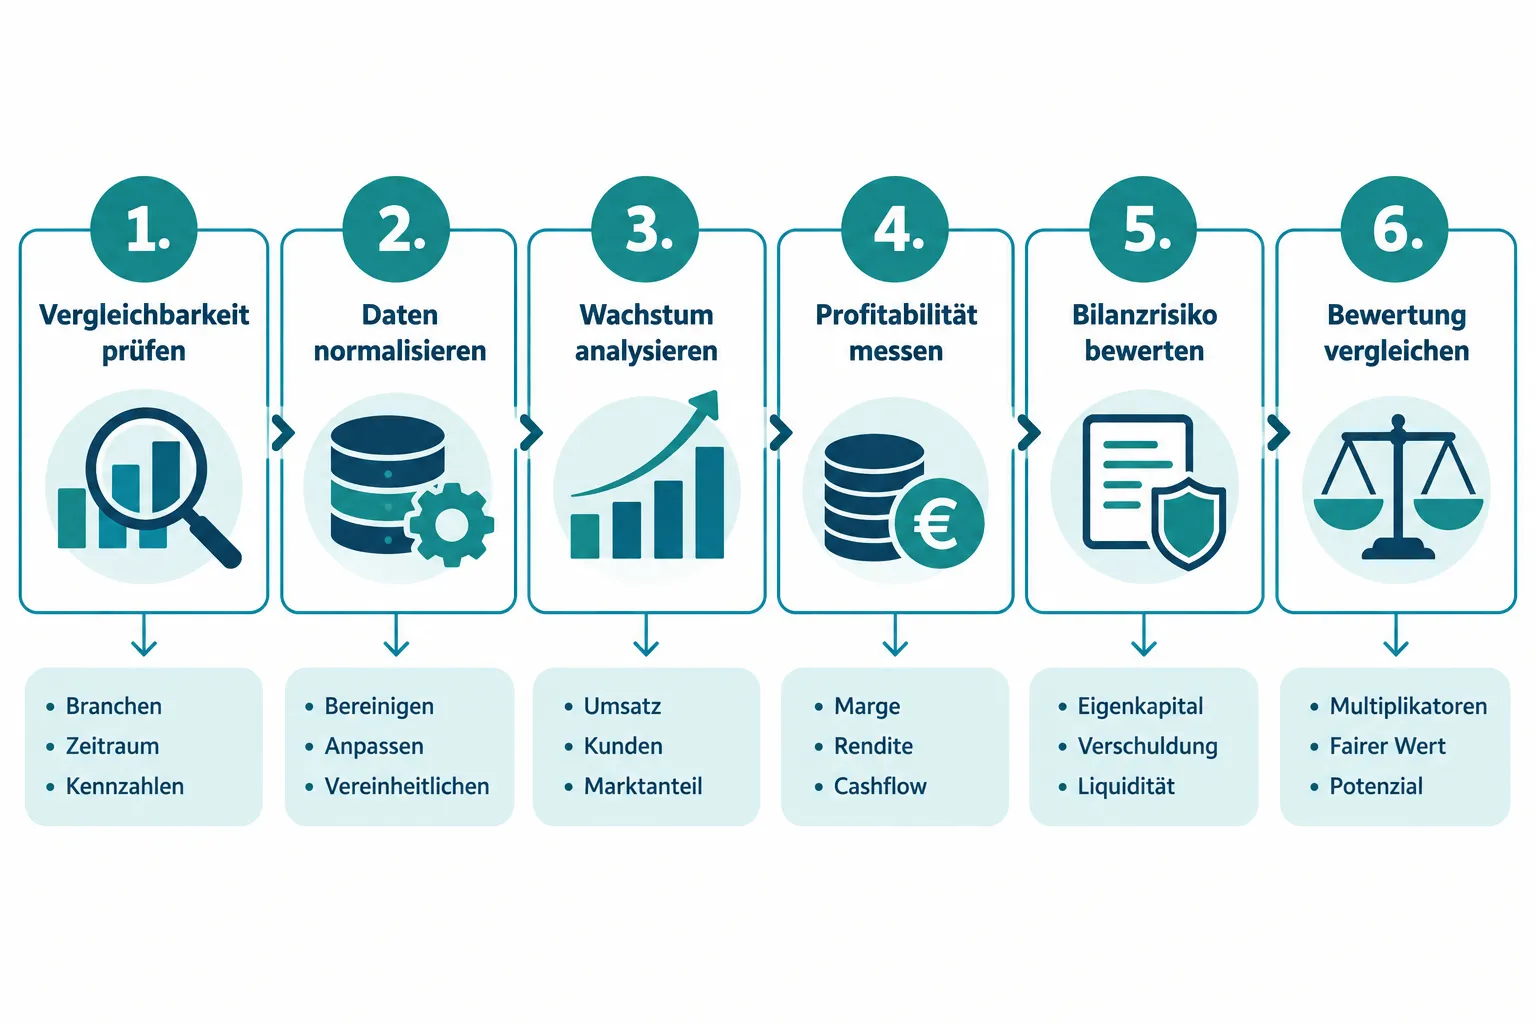 Schritt-für-Schritt-Ablauf einer Fundamental-Analyse für zwei Aktien
- GuV: Umsatz, EBIT, Nettogewinn, EPS
- Bilanz: Eigenkapital, Gesamtschulden, liquide Mittel
- Kapitalflussrechnung: operativer Cashflow, Free Cash Flow, Investitionsausgaben (CapEx)
Alle drei Berichte sind bei börsennotierten Unternehmen öffentlich zugänglich, zum Beispiel über die Investor-Relations-Website oder regulatorische Datenbanken wie EDGAR (USA) oder das Unternehmensregister (Deutschland).
Welche Fehler macht man häufig beim Vergleich zweier Aktien?
Der häufigste Fehler ist der Vergleich ohne Normalisierung: Man stellt zwei Unternehmen nebeneinander, die unterschiedliche Bilanzierungsmethoden, Fiskaljahrenden oder Einmaleffekte aufweisen. Das verzerrt alle Kennzahlen.
Weitere typische Fehler:
- Nur auf das KGV schauen und Wachstum, Qualität und Risiko ignorieren.
- Historische Daten ignorieren und sich nur auf Analystenschätzungen verlassen.
- Qualitative Faktoren auslassen: Wettbewerbsvorteil (Moat), Managementqualität und Marktpositionierung beeinflussen die langfristige Entwicklung erheblich.
- Verschiedene Branchen vergleichen, obwohl beide zufällig im selben Index auftauchen.
Checkliste vor dem Vergleich:
- Sind beide Unternehmen tatsächlich im selben Teilmarkt tätig?
- Haben beide dasselbe Bilanzierungsstandard (IFRS oder HGB/US-GAAP)?
- Wurden Einmaleffekte aus den Kennzahlen bereinigt?
- Liegen Daten aus mindestens drei Jahren vor?
Ist Fundamentalanalyse besser als ein Blick auf den Aktienkurs?
Der Aktienkurs allein sagt nichts über den inneren Wert eines Unternehmens aus. Die Fundamentalanalyse liefert den Kontext: Ist ein Kursanstieg durch echtes Gewinnwachstum untermauert oder nur durch Stimmung getrieben?
Wer zwei Aktien vergleicht, sollte den Kurs immer als letzten Schritt betrachten. Erst wenn Wachstum, Profitabilität, Bilanz und Cashflow analysiert sind, ergibt die Bewertungsfrage Sinn: Zahle ich für Aktie A oder B den fairen Preis?
Was tun, wenn eine Aktie profitabel ist und die andere nicht?
Wenn ein Unternehmen noch keinen Gewinn ausweist, fallen KGV und PEG-Ratio als Metriken aus. Dann greift man auf andere Kennzahlen zurück: Umsatzwachstum, Bruttomarge, EV/Umsatz und den operativen Cashflow-Trend.
Entscheidungslogik: Ist das verlustbringende Unternehmen auf dem Weg zur Profitabilität (steigende Bruttomarge, sinkende operative Verluste), kann ein Vergleich trotzdem sinnvoll sein. Verbrennt es hingegen Cash ohne klaren Weg in die Gewinnzone, ist ein direkter Vergleich mit einem profitablen Peer methodisch fragwürdig.
Wie oft sollte man diese Analyse wiederholen?
Die Analyse sollte mindestens einmal pro Quartal aktualisiert werden, sobald neue Quartalszahlen veröffentlicht werden. Bei größeren Marktveränderungen oder Unternehmensereignissen (Übernahmen, Gewinnwarnungen) auch ad hoc.
Ein jährliches vollständiges Review, das auch qualitative Faktoren wie Strategie und Management neu bewertet, ist ebenfalls empfehlenswert.
Brauche ich spezielle Tools oder reicht Google Sheets?
Google Sheets reicht für einen soliden Vergleich vollständig aus. Man legt zwei Spalten an (eine pro Unternehmen), trägt die Kennzahlen aus den Jahresberichten ein und berechnet Wachstumsraten und Multiples mit einfachen Formeln.
Für größere Effizienz oder automatische Datenabrufe eignen sich Tools wie Tikr, Macrotrends, Morningstar oder Bloomberg (kostenpflichtig). Im Jahr 2026 ermöglichen zudem KI-gestützte Plattformen einen automatisierten Peer-Vergleich, der früher nur professionellen Analysten vorbehalten war. Trotzdem gilt: Das Verständnis der Kennzahlen bleibt unersetzlich, egal welches Tool man verwendet.
Was tun, wenn beide Aktien in allen Kennzahlen ähnlich aussehen?
Wenn zwei Aktien fundamental nahezu identisch erscheinen, gibt es zwei sinnvolle Vorgehensweisen. Erstens: Qualitative Differenzierung, also Wettbewerbsvorteil, Managementhistorie, Innovationspipeline und Marktpositionierung vergleichen. Zweitens: Den Bewertungsabstand erklären, denn wenn der Markt eine Aktie trotzdem höher bewertet, gibt es meist einen Grund, den die Zahlen allein nicht zeigen.
Wenn alle Faktoren wirklich gleichwertig sind, ist es legitim, beide Aktien als gleichwertige Alternativen zu betrachten und die Entscheidung auf Basis von Diversifikation oder persönlicher Risikobereitschaft zu treffen.
Funktioniert dieses Framework auch für Aktien aus verschiedenen Ländern?
Das Framework ist grundsätzlich übertragbar, erfordert aber zusätzliche Normalisierungsschritte. Unterschiedliche Rechnungslegungsstandards (IFRS vs. US-GAAP), Steuersysteme und Währungen können die Vergleichbarkeit einschränken.
Anpassungen für internationale Vergleiche:
- Kennzahlen auf Basis des operativen Cashflows bevorzugen, da dieser weniger durch Bilanzierungsunterschiede verzerrt wird.
- Währungseffekte bei Umsatz- und Gewinnvergleichen herausrechnen.
- Länder- und regulatorisches Risiko als eigene qualitative Kategorie hinzufügen.
Fazit und nächste Schritte
Das Vergleichen zweier Aktien in derselben Branche ist kein einmaliger Akt, sondern ein iterativer Prozess. Wer den beschriebenen Step-by-Step Fundamental Analysis Framework konsequent anwendet, entwickelt mit der Zeit ein strukturiertes Urteilsvermögen, das weit über die reine Zahlenbewertung hinausgeht.
Konkrete nächste Schritte:
- Zwei Unternehmen derselben Branche auswählen und ihre Vergleichbarkeit prüfen.
- Jahresberichte der letzten drei bis fünf Jahre herunterladen.
- Eine Vergleichstabelle in Google Sheets anlegen mit den sechs Kennzahlgruppen aus diesem Leitfaden.
- Wachstum, Margen, ROE und Verschuldungsgrad nebeneinanderstellen und normalisieren.
- Erst dann die Bewertungsmultiples vergleichen und mit Fundamentaldaten erklären.
- Qualitative Faktoren (Moat, Management, Katalysatoren) als letzten Schritt ergänzen.
Wer dieses Framework vierteljährlich wiederholt und schrittweise verfeinert, baut eine belastbare Grundlage für informierte Anlageentscheidungen auf, ohne auf eine einzige Zahl oder einen einzigen Trend angewiesen zu sein.
Häufig gestellte Fragen
Kann ich zwei Aktien vergleichen, ohne ihre Jahresberichte zu lesen? Datenaggregatoren wie Morningstar oder Tikr liefern vorberechnete Kennzahlen, die für einen ersten Überblick ausreichen. Für eine fundierte Analyse sollte man jedoch mindestens die Kapitalflussrechnung und die Bilanz direkt prüfen, da Aggregatoren gelegentlich Einmaleffekte nicht bereinigen.
Welche Kennzahl ist am wichtigsten beim Aktienvergleich? Es gibt keine einzige wichtigste Kennzahl. Der Free Cash Flow je Aktie ist jedoch oft der ehrlichste Indikator für die finanzielle Gesundheit, weil er schwerer zu manipulieren ist als der ausgewiesene Nettogewinn.
Was ist der Unterschied zwischen EV/EBITDA und KGV? Das KGV verwendet den Nettogewinn und ist durch Steuern und Zinsstruktur verzerrt. EV/EBITDA betrachtet den Unternehmenswert vor Steuern, Zinsen und Abschreibungen und eignet sich besser für Vergleiche zwischen Unternehmen mit unterschiedlicher Kapitalstruktur.
Wie gehe ich mit Unternehmen um, die unterschiedliche Geschäftsjahre haben? Man rechnet auf ein gemeinsames Zwölf-Monats-Fenster um oder verwendet Trailing-Twelve-Months-Werte (TTM), die von den meisten Finanzportalen angeboten werden.
Sollte ich auch die Dividendenrendite beim Vergleich berücksichtigen? Ja, aber nur als ergänzende Information. Eine hohe Dividendenrendite kann auf eine günstige Bewertung hinweisen, aber auch auf stagnierendes Wachstum oder eine nicht nachhaltige Ausschüttungsquote.
Wie lange dauert eine vollständige Vergleichsanalyse? Mit einem vorbereiteten Template dauert eine solide Analyse etwa zwei bis vier Stunden. Beim ersten Mal ohne Vorlage eher vier bis acht Stunden, abhängig von der Datenverfügbarkeit.
Kann dieses Framework auch für ETFs verwendet werden? Nicht direkt. ETFs sind Körbe aus vielen Aktien, für die andere Vergleichsmetriken gelten, zum Beispiel Tracking Error, Kostenquote und Replikationsmethode.
Was tue ich, wenn zwei Aktien unterschiedliche Währungen aufweisen? Alle Kennzahlen in Prozentwerte umrechnen. Margen, Wachstumsraten und Verhältniskennzahlen sind währungsneutral und damit direkt vergleichbar.
Meta-Titel: Zwei Aktien vergleichen: Fundamental-Analyse-Framework 2026
Meta-Beschreibung: Schritt-für-Schritt-Anleitung zum Vergleich zweier Aktien derselben Branche: Kennzahlen, Bewertung, Bilanzrisiko und Cashflow verständlich erklärt für 2026.
Weiterlesen in Finanzen
- Was ist eine Ausschüttungsquote? Dividenden nachhaltig beurteilen mit Gewinn, Cashflow und Nettoverschuldung
- Aktienkurs und Unternehmenswert: Warum ein niedriger Aktienkurs nicht automatisch günstig ist
- Aktienanalyse-Tools im Vergleich: Welche Plattform eignet sich für Fundamentaldaten, Dividenden und Insidertransaktionen?
- Bull Market, Bear Market oder Korrektur? Börsenphasen erkennen und die Strategie anpassen
- Autowerte nach der Lockerung des Verbrenner-Aus: Welche Faktoren Anleger bei deutschen Autoaktien jetzt prüfen sollten
- Aktienportfolio für Einsteiger aufbauen: 5 Modelle für Branchen, Länder und Einzelaktien