Die Ausschüttungsquote (englisch: Payout Ratio) gibt an, welcher Prozentsatz des Unternehmensgewinns als Dividende an Aktionäre ausgezahlt wird. Sie ist der schnellste Einzelindikator für die Nachhaltigkeit einer Dividende, sollte aber stets zusammen mit dem freien Cashflow und der Nettoverschuldung gelesen werden, um ein belastbares Bild der tatsächlichen Zahlungsfähigkeit zu erhalten.
Key Takeaways
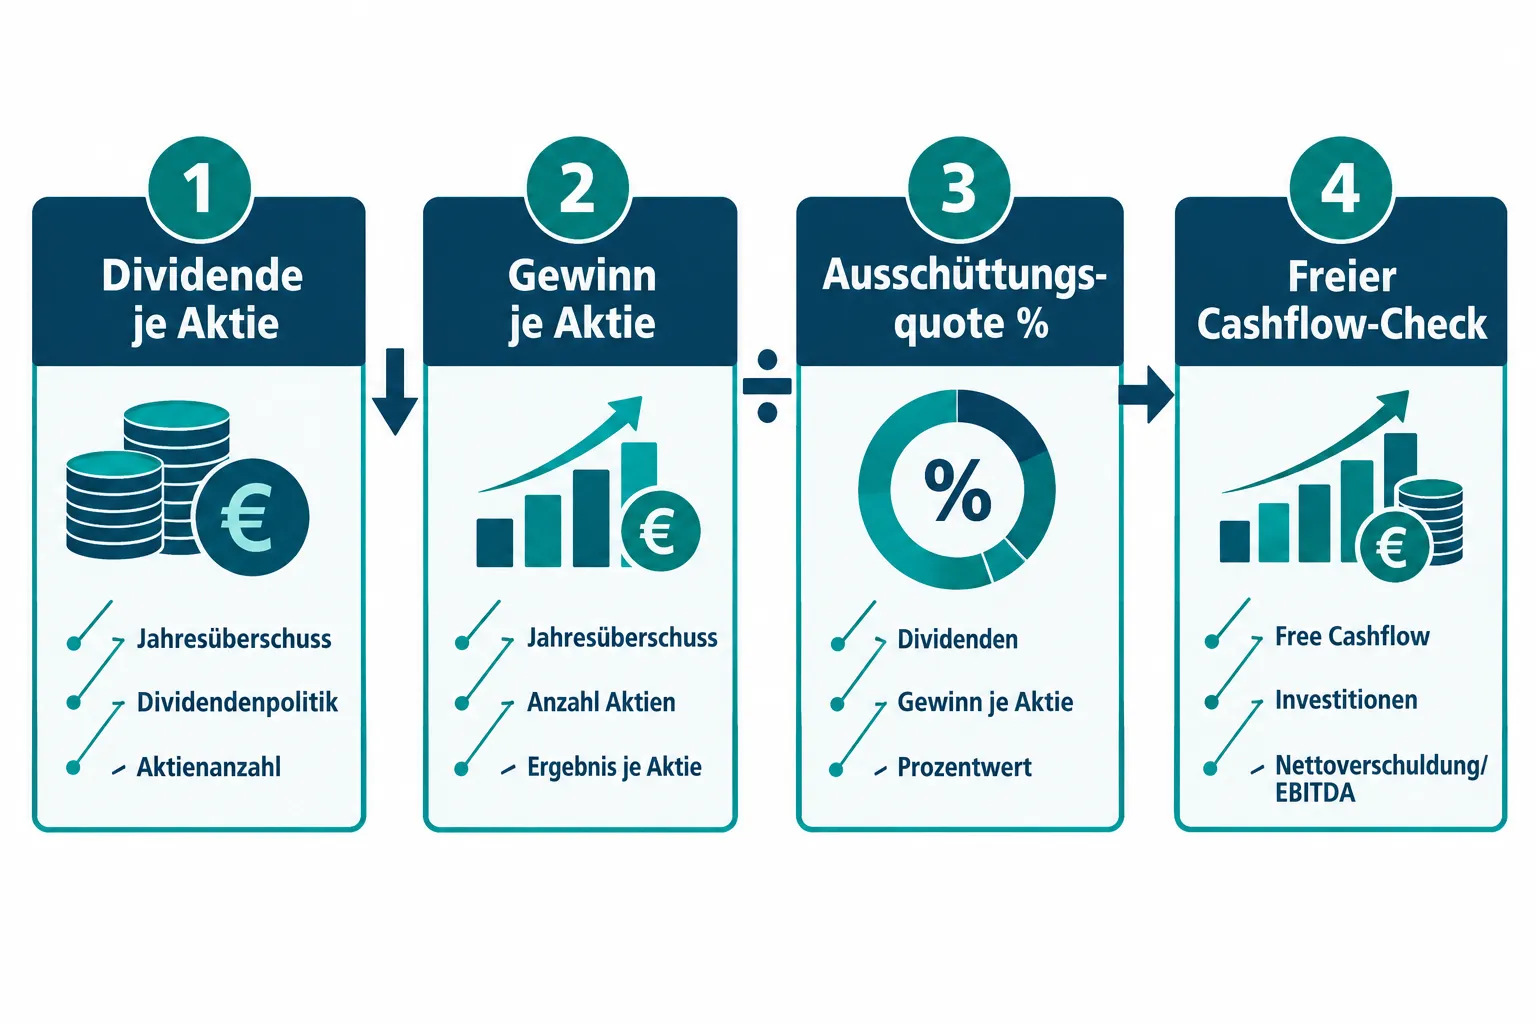
- Die Ausschüttungsquote berechnet sich als Dividende je Aktie geteilt durch Gewinn je Aktie, multipliziert mit 100.
- Ein Wert zwischen 25 % und 75 % gilt als gesunder Korridor; über 100 % ist ein klares Warnsignal.
- Die Free-Cash-Flow-Ausschüttungsquote ist oft aussagekräftiger als die gewinnbasierte Variante.
- Eine Nettoverschuldung unter dem 2,5-fachen EBITDA gilt als konservativer Richtwert für Dividendensicherheit.
- Steigende Ausschüttungsquoten in Kombination mit sinkendem Cashflow deuten auf bevorstehende Dividendenkürzungen hin.
- Wachstumsunternehmen weisen bewusst niedrige Ausschüttungsquoten auf, was nicht automatisch negativ ist.
- Branchenvergleiche sind zwingend: In der Versorgerwirtschaft sind 70 % normal, in der Tech-Branche gilt 20 % als großzügig.
- Dividendenstrategien, die auf steigender Verschuldung basieren, sind mittelfristig nicht tragfähig.
Wie berechnet man die Ausschüttungsquote?
Die Ausschüttungsquote lässt sich auf zwei Wegen berechnen, die beide zum gleichen Ergebnis führen sollten.
Formel 1 (je Aktie):
Ausschüttungsquote (%) = (Dividende je Aktie / Gewinn je Aktie) x 100
Formel 2 (Gesamtunternehmen):
Ausschüttungsquote (%) = (Gesamte Dividendensumme / Jahresüberschuss) x 100
Praxisbeispiel: Ein Unternehmen verdient 4,00 Euro je Aktie und schüttet 1,60 Euro aus. Die Ausschüttungsquote beträgt 40 %.
Zusätzlich empfiehlt sich die Free-Cash-Flow-Variante:
FCF-Ausschüttungsquote (%) = (Dividendenzahlungen / Freier Cashflow) x 100
Diese Variante zeigt, ob tatsächlich genug Liquidität vorhanden ist, nicht nur buchhalterischer Gewinn.
Unterschied zwischen Ausschüttungsquote und Dividend Yield
Diese beiden Kennzahlen werden häufig verwechselt, messen aber grundlegend verschiedene Dinge.
- Ausschüttungsquote (Payout Ratio): Anteil des Gewinns, der ausgeschüttet wird. Bezugsgröße ist der Gewinn des Unternehmens.
- Dividend Yield (Dividendenrendite): Dividende im Verhältnis zum aktuellen Aktienkurs. Bezugsgröße ist der Marktpreis.
Eine hohe Dividendenrendite kann täuschen: Wenn der Kurs einer Aktie gefallen ist, steigt die rechnerische Rendite automatisch, auch wenn die Dividende unsicher ist. Die Ausschüttungsquote prüft dagegen, ob das Unternehmen sich die Dividende überhaupt leisten kann. Für eine nachhaltige Dividendenanalyse braucht man beide Kennzahlen.
Welche Ausschüttungsquote ist noch nachhaltig?
Als nachhaltig gilt eine Ausschüttungsquote, die das Unternehmen dauerhaft aus laufenden Gewinnen und freiem Cashflow bedienen kann, ohne Schulden aufnehmen oder Rücklagen auflösen zu müssen.
Als Orientierung dienen folgende Richtwerte:
| Ausschüttungsquote | Bewertung |
|---|---|
| Unter 25 % | Sehr konservativ; Wachstumsfokus oder geringe Aktionärsorientierung |
| 25 % bis 50 % | Solider Korridor; Spielraum für Investitionen und Ausschüttungen |
| 50 % bis 75 % | Erhöhte, aber oft noch vertretbare Ausschüttung |
| Über 75 % | Kritischer Bereich; sorgfältige Prüfung notwendig |
| Über 100 % | Warnsignal; Dividende wird aus Rücklagen oder Schulden finanziert |
Ausschüttungsquoten über 100 % sind per Definition nicht dauerhaft tragfähig. Das Unternehmen zahlt mehr aus, als es verdient.
Was bedeutet eine zu hohe Ausschüttungsquote?
Eine zu hohe Ausschüttungsquote signalisiert, dass ein Unternehmen seine Dividende nicht vollständig aus laufenden Erträgen finanziert. Das hat konkrete Folgen.
Wenn die Quote dauerhaft über 100 % liegt, stehen dem Unternehmen nur drei Optionen zur Verfügung:
- Rücklagen auflösen
- Neue Schulden aufnehmen
- Die Dividende kürzen oder aussetzen
Keine dieser Optionen ist für Dividendenanleger langfristig positiv. Besonders kritisch wird es, wenn gleichzeitig der freie Cashflow sinkt und die Nettoverschuldung steigt. In diesem Szenario ist eine Dividendenkürzung oft nur eine Frage der Zeit.
Merke: Eine hohe Ausschüttungsquote allein ist noch kein Urteil. Unternehmen mit sehr stabilen Cashflows, etwa Mautbetreiber oder Versorger, können 80 % problemlos auszahlen. Die entscheidende Frage lautet immer: Woher kommt das Geld?
Ausschüttungsquote und freier Cashflow: Warum der FCF entscheidend ist
Der Gewinn nach IFRS oder HGB enthält zahlreiche nicht zahlungswirksame Positionen wie Abschreibungen, Rückstellungsauflösungen und Bewertungsgewinne. Der freie Cashflow (Free Cash Flow, FCF) zeigt hingegen, wie viel Liquidität nach Betriebsausgaben und Investitionen tatsächlich im Unternehmen verbleibt.
Eine Dividende ist nur dann wirklich sicher, wenn sie aus dem FCF gedeckt ist. Konkret bedeutet das: Eine FCF-Ausschüttungsquote unter 75 % gilt als komfortabel; Werte über 90 % verdienen intensive Beobachtung.
Beispiel: Ein Unternehmen weist einen Jahresgewinn von 500 Millionen Euro aus, aber einen freien Cashflow von nur 150 Millionen Euro. Die gewinnbasierte Ausschüttungsquote beträgt scheinbar gesunde 50 %, die FCF-Ausschüttungsquote hingegen kritische 167 %. Ohne den FCF-Blick wäre dieses Risiko unsichtbar geblieben.
Nettoverschuldung und Dividendensicherheit: Der Zusammenhang
Die Nettoverschuldung eines Unternehmens bestimmt, wie viel Puffer in schwachen Jahren bleibt, um die Dividende zu halten. Als konservativer Richtwert gilt eine Nettoverschuldung von unter dem 2,5-fachen des EBITDA.
Warum ist das relevant? Ein hoch verschuldetes Unternehmen muss in Stressphasen Kapital priorisieren: Zinszahlungen und Tilgung kommen vor der Dividende. Wenn die Verschuldung bereits hoch ist und gleichzeitig der Cashflow sinkt, wird die Dividende zum Risikofaktor in der Bilanz.
Umgekehrt ermöglicht eine moderate Nettoverschuldung:
- Dividendenstabilität in Rezessionsjahren
- Spielraum für moderate Ausschüttungserhöhungen
- Handlungsfähigkeit bei unerwarteten Ausgaben
Einige europäische Unternehmen haben ihre Dividendenpolitik direkt an Verschuldungsziele geknüpft: Die Basisdividende richtet sich nach dem Cashflow des Vorjahres, Sonderausschüttungen oder Aktienrückkäufe erfolgen nur, wenn die Nettoverschuldung einen definierten Schwellenwert unterschreitet. Dieses Modell gilt als eines der stabilsten überhaupt.
Wie analysiere ich, ob eine Dividende sicher ist?
Eine sichere Dividende zu identifizieren erfordert mehr als einen Blick auf die Ausschüttungsquote. Die folgende Checkliste deckt die wichtigsten Prüfpunkte ab.
Schritt-für-Schritt-Analyse:
- Ausschüttungsquote prüfen: Liegt sie unter 75 % des Gewinns?
- FCF-Ausschüttungsquote berechnen: Liegt sie unter 75 % des freien Cashflows?
- Gewinnentwicklung beurteilen: Ist der Gewinn in den letzten fünf Jahren stabil oder gewachsen?
- Nettoverschuldung/EBITDA prüfen: Liegt der Wert unter 2,5?
- Ausschüttungsquoten-Trend beobachten: Steigt die Quote über Jahre an? Das ist ein Frühwarnsignal.
- Branchenkontext einordnen: Ist die Quote im Sektorvergleich hoch oder niedrig?
- Dividendenhistorie prüfen: Hat das Unternehmen die Dividende je gekürzt?
Warnsignale, die sofortige Skepsis rechtfertigen:
- FCF ist negativ, Dividende wird trotzdem gezahlt
- Nettoverschuldung steigt von Jahr zu Jahr
- Ausschüttungsquote liegt nahe oder über 100 %
- Unternehmen kommuniziert keine klare Dividendenpolitik
Ausschüttungsquote bei Wachstumsunternehmen: Warum niedrige Werte normal sind
Wachstumsunternehmen weisen bewusst niedrige oder gar keine Ausschüttungsquoten auf, weil sie verfügbares Kapital in Expansion, Forschung und Akquisitionen reinvestieren. Das ist keine Schwäche, sondern Strategie.
Eine Ausschüttungsquote von 0 % bis 20 % bei einem Technologieunternehmen mit hohem Umsatzwachstum ist weder ein Warnsignal noch ein Qualitätsmangel. Anleger, die auf Einkommensaktien setzen, sind in solchen Titeln schlicht fehl am Platz.
Faustregel: Ausschüttungsquote und Wachstumsstrategie müssen zueinander passen. Ein reifes Industrieunternehmen mit stagnierendem Umsatz und einer Ausschüttungsquote von 20 % ist kritisch zu befragen, warum so wenig ausgeschüttet wird. Ein Softwareunternehmen mit 30 % jährlichem Umsatzwachstum und 10 % Ausschüttungsquote hingegen nicht.
Ausschüttungsquote im Branchenvergleich
Branchen unterscheiden sich erheblich darin, welche Ausschüttungsquoten als normal gelten. Ein direkter Branchenvergleich ist deshalb zwingend.
| Branche | Typische Ausschüttungsquote |
|---|---|
| Versorger (Utilities) | 60 % bis 85 % |
| Immobilien (REITs) | 80 % bis 100 %+ (gesetzlich bedingt) |
| Konsumgüter (Staples) | 50 % bis 70 % |
| Banken und Versicherungen | 30 % bis 60 % |
| Industrie | 30 % bis 55 % |
| Technologie (reif) | 15 % bis 40 % |
| Technologie (Wachstum) | 0 % bis 15 % |
REITs sind ein Sonderfall: Sie sind in vielen Ländern gesetzlich verpflichtet, einen Großteil ihrer Gewinne auszuschütten. Hier ersetzt die FCF-Ausschüttungsquote die gewinnbasierte Variante fast vollständig als relevante Kennzahl.
Häufige Fehler bei der Dividendenanalyse
Viele Anleger machen vermeidbare Fehler, wenn sie Dividendenaktien beurteilen. Die häufigsten:
- Nur die Dividendenrendite betrachten: Eine hohe Rendite kann auf einen gefallenen Kurs und eine unsichere Dividende hinweisen, nicht auf Qualität.
- Ausschüttungsquote ohne Cashflow prüfen: Buchhalterische Gewinne und tatsächliche Liquidität können weit auseinanderfallen.
- Einmalige Sondergewinne ignorieren: Ein außergewöhnlich hoher Gewinn senkt die Ausschüttungsquote optisch, ohne dass die Dividende wirklich sicherer wird.
- Branchenkontext weglassen: 75 % ist in der Versorgerwirtschaft vertretbar, in einem Technologieunternehmen dagegen ungewöhnlich.
- Trend nicht beobachten: Eine steigende Ausschüttungsquote über mehrere Jahre ist ein verlässliches Frühwarnsignal, das viele übersehen.
Ausschüttungsquote unter 30 %: Wann reicht das?
Eine Ausschüttungsquote unter 30 % reicht dann, wenn das Unternehmen hohe Wachstumsinvestitionen tätigt, die langfristig den Unternehmenswert und damit auch die zukünftige Dividendenfähigkeit steigern.
Für Einkommensanleger ist eine Quote unter 30 % aber oft unbefriedigend, weil die absolute Dividende pro Aktie in der Regel niedrig ausfällt. Hier kommt es auf die Perspektive an:
- Wachstumsanleger sehen eine niedrige Quote positiv: Das Kapital wird reinvestiert.
- Einkommensanleger bevorzugen höhere Quoten, solange der Cashflow sie deckt.
Die Quote unter 30 % ist außerdem ein Puffer: Unternehmen mit niedriger Ausschüttungsquote können Dividenden auch in schwierigen Jahren leicht aufrechterhalten, weil der Spielraum nach oben groß ist.
Dividendenstrategien und Ausschüttungsquoten: Was Dividendensegler beachten
Dividendensegler (Anleger, die gezielt auf regelmäßige und steigende Ausschüttungen setzen) suchen Unternehmen mit stabilen Ausschüttungsquoten im Bereich von 40 % bis 65 %, kombinierten positiven Cashflow-Entwicklungen und moderater Verschuldung.
Die beliebtesten Strategien im Überblick:
- Dividend Growth Investing: Fokus auf Unternehmen mit jährlich wachsender Dividende. Ausschüttungsquoten von 30 % bis 55 % mit steigendem FCF sind ideal.
- High-Yield-Strategie: Hohe Dividendenrenditen akzeptieren höhere Ausschüttungsquoten, erhöhen aber das Kürzungsrisiko.
- Quality-Income-Ansatz: Kombination aus solider Ausschüttungsquote, FCF-Deckung und niedriger Nettoverschuldung als Mindestanforderung.
Für alle drei gilt: Ohne FCF-Prüfung und Verschuldungsanalyse ist jede Dividendenstrategie unvollständig.
Ausschüttungsquote in der Krise steigt: Was tun?
Wenn die Ausschüttungsquote in einer Krise steigt, liegt das fast immer daran, dass der Gewinn gefallen ist, während die Dividende (noch) nicht gesenkt wurde. Das ist ein klassisches Warnsignal.
Handlungsempfehlung nach Schwere:
- Quote steigt auf 80 bis 100 %: Genau beobachten. Prüfen, ob FCF und Verschuldung stabil bleiben. Oft halten sich Unternehmen mit starker Bilanz hier problemlos.
- Quote übersteigt 100 % für ein bis zwei Jahre: Analyse vertiefen. Ist die Krise temporär? Hat das Unternehmen Rücklagen, die das überbrücken?
- Quote über 100 % bei gleichzeitig steigender Nettoverschuldung: Konkrete Kürzungsgefahr. Positionsrisiko abwägen.
Unternehmen mit niedrigem Einstiegsrisiko kombinieren eine Quote unter 75 % im Normalbetrieb mit einer Nettoverschuldung unter dem 2,5-fachen EBITDA. Sie haben den größten Puffer für Krisenzeiten.
Welche Kennzahlen sollte man zusätzlich zur Ausschüttungsquote prüfen?
Die Ausschüttungsquote ist ein Startpunkt, kein Urteil. Folgende Kennzahlen ergänzen die Analyse sinnvoll:
- Free Cash Flow Yield: FCF je Aktie im Verhältnis zum Kurs. Zeigt, wie teuer die Cashflow-Generierung aktuell bewertet wird.
- Nettoverschuldung / EBITDA: Maßstab für Verschuldungskomfort. Werte unter 2,5 gelten als konservativ.
- Dividendenwachstumsrate (CAGR): Wie stark ist die Dividende in den letzten fünf bis zehn Jahren gestiegen?
- Interest Coverage Ratio: EBIT geteilt durch Zinsaufwand. Zeigt, wie gut Zinsen aus dem operativen Ergebnis gedeckt sind.
- Return on Equity (RoE): Rentabilität des Eigenkapitals. Hohe RoE-Werte stützen langfristig die Dividendenfähigkeit.
- Dividendenhistorie: Hat das Unternehmen die Dividende in den letzten zehn Jahren durchgehend gehalten oder erhöht?
Kein einzelner Wert entscheidet. Die Kombination aus stabiler Ausschüttungsquote, FCF-Deckung, moderater Verschuldung und positiver Dividendenhistorie ist das stärkste verfügbare Signal für eine nachhaltige Dividende.
FAQ: Ausschüttungsquote und Dividendenanalyse
Was ist eine Ausschüttungsquote? Die Ausschüttungsquote (Payout Ratio) gibt an, welcher Anteil des Unternehmensgewinns als Dividende ausgeschüttet wird. Sie berechnet sich als Dividende je Aktie geteilt durch Gewinn je Aktie, multipliziert mit 100.
Welche Ausschüttungsquote gilt als gut? Ein Wert zwischen 25 % und 75 % gilt branchenübergreifend als solider Korridor. Genaue Richtwerte hängen stark von der Branche ab.
Was bedeutet eine Ausschüttungsquote über 100 %? Das Unternehmen schüttet mehr aus, als es verdient. Die Differenz wird aus Rücklagen oder neuen Schulden finanziert, was langfristig nicht tragfähig ist.
Warum ist der freie Cashflow wichtiger als der Gewinn? Der Gewinn enthält nicht zahlungswirksame Buchungen. Der freie Cashflow zeigt, wie viel Geld tatsächlich verfügbar ist, um die Dividende zu bezahlen.
Was ist der Zusammenhang zwischen Nettoverschuldung und Dividendensicherheit? Je höher die Nettoverschuldung relativ zum EBITDA, desto weniger Spielraum hat ein Unternehmen, die Dividende in schwierigen Jahren zu halten. Unter dem 2,5-fachen EBITDA gilt als konservativ.
Können Wachstumsunternehmen eine gute Dividendenaktie sein? Selten. Wachstumsunternehmen reinvestieren Kapital und haben niedrige oder keine Ausschüttungsquoten. Einkommensanleger sind dort meist fehl am Platz.
Wie erkenne ich eine gefährdete Dividende frühzeitig? Warnsignale sind: steigende Ausschüttungsquote über mehrere Jahre, negativer freier Cashflow, wachsende Nettoverschuldung und stagnierende oder sinkende Gewinne.
Ist eine niedrige Ausschüttungsquote immer ein schlechtes Zeichen für Einkommensanleger? Nicht zwingend. Eine niedrige Quote kann hohe Reinvestitionen und künftiges Dividendenwachstum bedeuten. Sie ist nur dann problematisch, wenn das Unternehmen gleichzeitig keine klare Dividendenpolitik kommuniziert.
Welche Branchen haben naturgemäß hohe Ausschüttungsquoten? Versorger, REITs und Telekommunikationsunternehmen weisen traditionell die höchsten Ausschüttungsquoten auf, oft zwischen 60 % und 100 %, weil sie stabile, vorhersehbare Cashflows generieren.
Was ist der Unterschied zwischen Dividend Yield und Ausschüttungsquote? Die Dividendenrendite misst die Dividende im Verhältnis zum Kurs. Die Ausschüttungsquote misst die Dividende im Verhältnis zum Gewinn. Beide Kennzahlen ergänzen sich, messen aber unterschiedliche Risiken.
Fazit: Dividenden nachhaltig beurteilen mit Gewinn, Cashflow und Nettoverschuldung
Die Frage „Was ist eine Ausschüttungsquote? Dividenden nachhaltig beurteilen mit Gewinn, Cashflow und Nettoverschuldung“ lässt sich klar beantworten: Die Ausschüttungsquote ist der schnellste Einstiegspunkt in die Dividendenanalyse, aber nur der erste Schritt.
Konkrete nächste Schritte für Anleger:
- Berechne die gewinnbasierte und die FCF-Ausschüttungsquote für jede Dividendenposition im Portfolio.
- Prüfe das Nettoverschuldungs-EBITDA-Verhältnis. Liegt es über 2,5, ist erhöhte Aufmerksamkeit geboten.
- Vergleiche die Ausschüttungsquote mit dem Branchendurchschnitt, nicht mit einem universellen Richtwert.
- Beobachte den Trend über fünf Jahre: Eine kontinuierlich steigende Quote ist ein Frühwarnsignal, das statische Momentaufnahmen verbergen.
- Bevorzuge Unternehmen, die ihre Dividendenpolitik transparent an Cashflow- und Verschuldungszielen ausrichten.
Eine Dividende, die dauerhaft aus laufendem freien Cashflow und ohne Schuldenaufbau gezahlt wird, ist das einzige verlässliche Fundament für eine langfristige Einkommensstrategie. Alles andere ist Arithmetik auf Kredit.
Weiterlesen in Finanzen
- Aktienanalyse-Tools im Vergleich: Welche Plattform eignet sich für Fundamentaldaten, Dividenden und Insidertransaktionen?
- Zwei Aktien aus derselben Branche vergleichen: Ein Schritt-für-Schritt-Framework zur Fundamentalanalyse
- Autowerte nach der Lockerung des Verbrenner-Aus: Welche Faktoren Anleger bei deutschen Autoaktien jetzt prüfen sollten
- Aktienkurs und Unternehmenswert: Warum ein niedriger Aktienkurs nicht automatisch günstig ist
- Aktienhandel mit niedrigen Gebühren: Brokerkosten, Spreads und versteckte Ausführungsgebühren vergleichen
- Bull Market, Bear Market oder Korrektur? Börsenphasen erkennen und die Strategie anpassen