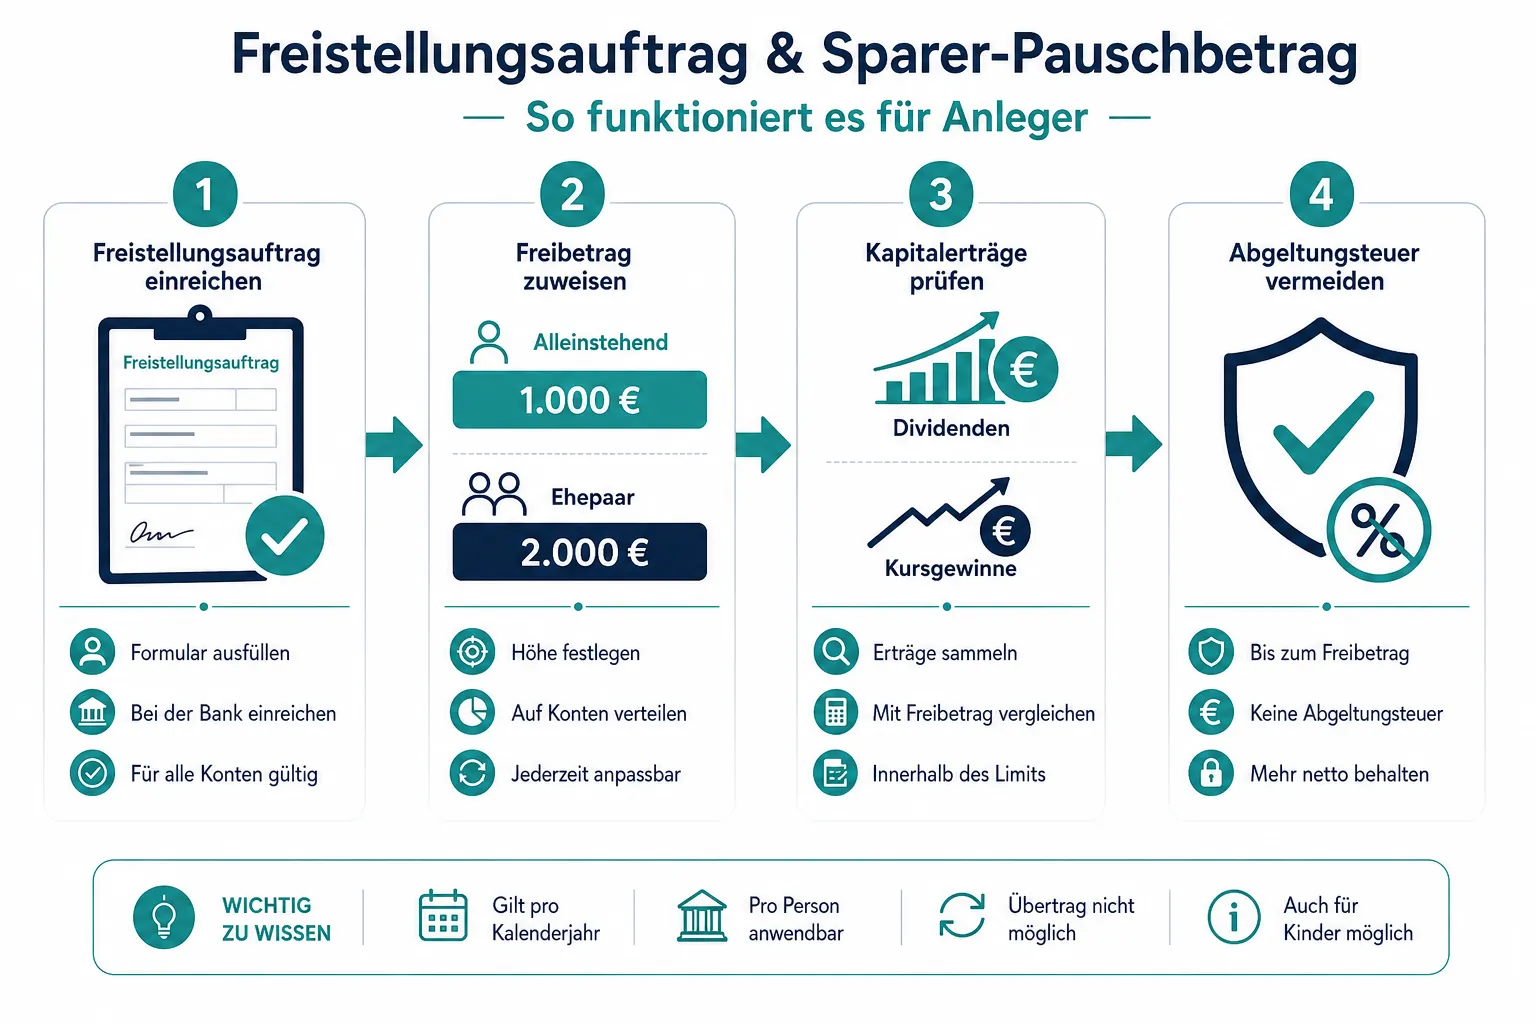
Wer in Deutschland Aktien handelt oder Dividenden erhält, zahlt auf Kapitalerträge grundsätzlich 25 % Abgeltungsteuer plus Solidaritätszuschlag. Der Sparer-Pauschbetrag von 1.000 Euro pro Person (2.000 Euro für Ehepaare) stellt bis zu dieser Grenze eine Steuerfreiheit sicher, aber nur dann automatisch, wenn ein Freistellungsauftrag bei der Bank hinterlegt wurde. Ausländische Dividenden unterliegen zusätzlich einer Quellensteuer im Ausland, die unter bestimmten Bedingungen auf die deutsche Abgeltungsteuer angerechnet werden kann.
Key Takeaways
- Der Sparer-Pauschbetrag beträgt 1.000 Euro für Einzelpersonen und 2.000 Euro für zusammenveranlagte Ehepaare oder Lebenspartner (Stand 2026, unverändert seit 2023).
- Ein Freistellungsauftrag ist das Instrument, mit dem Anleger diesen Freibetrag direkt bei der Bank oder dem Broker geltend machen, bevor Steuern einbehalten werden.
- Freistellungsaufträge können auf mehrere Banken aufgeteilt werden, dürfen aber in der Summe den gesetzlichen Freibetrag nicht überschreiten.
- Ohne Freistellungsauftrag zieht die Bank automatisch Abgeltungsteuer ab; eine Korrektur ist erst über die Anlage KAP in der Einkommensteuererklärung möglich.
- Ausländische Quellensteuer ist in der Regel bis zu 15 % auf die deutsche Abgeltungsteuer anrechenbar; darüber hinausgehende Beträge müssen im Quellenstaat zurückgefordert werden.
- Kursgewinne und Dividenden werden steuerlich gleich behandelt: beide unterliegen der Abgeltungsteuer von 25 %.
- Verluste aus Aktienverkäufen können nur mit Gewinnen aus Aktienverkäufen verrechnet werden, nicht mit Dividenden oder Zinsen.
- ETFs und Indexfonds erhalten grundsätzlich dieselbe steuerliche Behandlung wie Einzelaktien, mit einer Teilfreistellung bei bestimmten Aktienfonds.
- Wer den Sparer-Pauschbetrag überschreitet, muss keine gesonderte Erklärung abgeben, wenn die Bank korrekt abgeführt hat, kann aber zu viel gezahlte Steuer über die Steuererklärung zurückfordern.
- Aktive Trader mit hohem Handelsvolumen schöpfen den Sparer-Pauschbetrag schnell aus und sollten Verlustverrechnungsmöglichkeiten gezielt nutzen.
Was ist ein Freistellungsauftrag und wie funktioniert er in Deutschland?
Ein Freistellungsauftrag ist eine schriftliche Weisung an eine Bank oder einen Broker, bis zu einem bestimmten Betrag keine Kapitalertragsteuer auf Erträge einzubehalten. Er ist das zentrale Werkzeug, mit dem Anleger den Sparer-Pauschbetrag direkt an der Quelle nutzen, ohne später eine Steuererklärung einreichen zu müssen.
So funktioniert der Ablauf in der Praxis:
- Der Anleger stellt bei seiner Bank oder seinem Online-Broker einen Freistellungsauftrag in einer bestimmten Höhe, zum Beispiel 600 Euro.
- Solange die Kapitalerträge dieses Konto diesen Betrag nicht überschreiten, behält die Bank keine Abgeltungsteuer ein.
- Sobald die Erträge den freigestellten Betrag übersteigen, zieht die Bank automatisch 25 % Abgeltungsteuer plus 5,5 % Solidaritätszuschlag (und ggf. Kirchensteuer) ab.
- Der Anleger erhält am Jahresende eine Steuerbescheinigung mit allen relevanten Angaben.
Wichtig: Der Freistellungsauftrag muss vor dem ersten steuerpflichtigen Ertrag im jeweiligen Jahr gestellt werden, damit er sofort wirkt. Ein nachträglicher Auftrag verhindert keine bereits einbehaltene Steuer, die dann über die Steuererklärung zurückgeholt werden muss.
Sparer-Pauschbetrag 2026: Wie hoch ist der Freibetrag und was zählt dazu?
Der Sparer-Pauschbetrag nach § 20 Abs. 9 EStG beträgt 1.000 Euro für Einzelpersonen und 2.000 Euro für zusammenveranlagte Ehegatten oder eingetragene Lebenspartner. Dieser Betrag gilt seit 2023 unverändert und ist auch für das Steuerjahr 2026 anzuwenden.
Der Pauschbetrag deckt alle Kapitalerträge ab, darunter:
- Dividenden aus in- und ausländischen Aktien
- Kursgewinne aus dem Verkauf von Wertpapieren
- Zinsen aus Anleihen, Tagesgeld oder Festgeld
- Ausschüttungen aus Fonds und ETFs
Er kann entweder über einen Freistellungsauftrag direkt bei der Bank genutzt werden oder nachträglich über die Anlage KAP in der Einkommensteuererklärung. Wer keinen Freistellungsauftrag gestellt hat, zahlt zunächst Abgeltungsteuer und erhält zu viel gezahlte Steuer nach der Erklärung zurück.
Der Sparer-Pauschbetrag ist kein Freibetrag im engeren Sinne, sondern ein Pauschalbetrag für Werbungskosten. Tatsächliche Werbungskosten können nicht zusätzlich geltend gemacht werden.
Unterschied zwischen Freistellungsauftrag und Sparer-Pauschbetrag
Der Sparer-Pauschbetrag ist der gesetzlich festgelegte Betrag, bis zu dem Kapitalerträge steuerfrei bleiben. Der Freistellungsauftrag ist das Instrument, mit dem dieser Betrag bei einer konkreten Bank aktiviert wird.
Eine einfache Analogie: Der Sparer-Pauschbetrag ist das Budget, der Freistellungsauftrag ist die Zuweisung dieses Budgets an eine bestimmte Stelle.
| Merkmal | Sparer-Pauschbetrag | Freistellungsauftrag |
|---|---|---|
| Rechtsgrundlage | § 20 Abs. 9 EStG | § 44a EStG |
| Wer legt ihn fest? | Der Gesetzgeber | Der Anleger |
| Wo wirkt er? | Gesamte Kapitalerträge | Bei einer bestimmten Bank |
| Automatisch aktiv? | Nein, muss aktiviert werden | Nach Antragstellung ja |
| Alternative Nutzung | Über Anlage KAP | Kein Äquivalent |
Kann ich einen Freistellungsauftrag bei mehreren Banken stellen?
Ja, ein Freistellungsauftrag kann bei mehreren Banken gleichzeitig gestellt werden. Die Summe aller erteilten Aufträge darf jedoch den gesetzlichen Sparer-Pauschbetrag (1.000 Euro bzw. 2.000 Euro) nicht übersteigen.
Beispiel für eine sinnvolle Aufteilung bei mehreren Depots:
- Depot bei Bank A (Hauptdepot mit Dividendenaktien): 600 Euro
- Depot bei Broker B (Handelsdepot für aktiven Handel): 300 Euro
- Tagesgeldkonto bei Bank C: 100 Euro
- Gesamt: 1.000 Euro
Wer mehr als 1.000 Euro an Freistellungsaufträgen erteilt, handelt ordnungswidrig. Das Bundeszentralamt für Steuern gleicht die Angaben der Banken ab, und zu viel freigestellte Beträge werden im Rahmen der Steuererklärung nachversteuert.
Häufiger Fehler: Anleger, die zu einem neuen Broker wechseln, vergessen, den alten Freistellungsauftrag zu reduzieren oder zu löschen. Das führt zu einer unbeabsichtigten Überschreitung des Freibetrags.
Müssen Dividenden aus Aktien in Deutschland versteuert werden?
Ja, Dividenden unterliegen in Deutschland der Abgeltungsteuer von 25 %, zuzüglich 5,5 % Solidaritätszuschlag auf die Steuer und gegebenenfalls Kirchensteuer. Das gilt sowohl für Dividenden inländischer als auch ausländischer Unternehmen.
Innerhalb des Sparer-Pauschbetrags und bei vorhandenem Freistellungsauftrag bleiben Dividenden bis zur Freigrenze steuerfrei. Darüber hinaus zieht die depotführende Bank die Steuer automatisch ab und führt sie an das Finanzamt ab.
Effektiver Steuersatz auf Dividenden:
- Abgeltungsteuer: 25,00 %
- Solidaritätszuschlag (5,5 % auf 25 %): 1,375 %
- Gesamtbelastung ohne Kirchensteuer: ca. 26,375 %
Wie werden ausländische Dividenden für deutsche Anleger besteuert?
Ausländische Dividenden werden in Deutschland auf die Bruttodividende mit 25 % Abgeltungsteuer belegt, zusätzlich zur Quellensteuer, die der ausländische Staat bereits einbehalten hat. Das führt ohne Gegenmaßnahmen zu einer Doppelbesteuerung.
Deutschland hat mit vielen Ländern Doppelbesteuerungsabkommen (DBA) geschlossen. Diese begrenzen die anrechenbare ausländische Quellensteuer in der Regel auf 15 %. Das bedeutet konkret:
- Bis zu 15 % ausländische Quellensteuer werden auf die deutsche Abgeltungsteuer angerechnet.
- Liegt die ausländische Quellensteuer höher (z.B. Schweiz mit 35 %), muss der überschießende Anteil (hier 20 %) direkt beim ausländischen Fiskus zurückgefordert werden.
- Das Bundeszentralamt für Steuern stellt hierfür länderspezifische Formulare bereit.
Praxisbeispiel Schweizer Aktie: Eine Dividende von 100 Euro aus der Schweiz wird um 35 Euro Quellensteuer gekürzt. In Deutschland werden auf die Bruttodividende (100 Euro) 26,375 Euro Abgeltungsteuer fällig. Davon werden 15 Euro als anrechenbare Quellensteuer abgezogen, sodass noch 11,375 Euro in Deutschland zu zahlen sind. Die restlichen 20 Euro Schweizer Quellensteuer müssen über ein Rückerstattungsverfahren bei der Eidgenössischen Steuerverwaltung zurückgefordert werden.
Ein nicht ausgeschöpfter Freistellungsauftrag verhindert den Einbehalt der deutschen Abgeltungsteuer, ändert aber nichts an der ausländischen Quellensteuer, die unabhängig davon anfällt.
Wie werden Kursgewinne aus Aktienverkäufen im Vergleich zu Dividenden besteuert?
Kursgewinne und Dividenden werden in Deutschland steuerlich gleich behandelt: Beide unterliegen der Abgeltungsteuer von 25 % plus Solidaritätszuschlag. Es gibt keine Haltefrist mehr, nach der Gewinne steuerfrei wären (die alte Spekulationsfrist von einem Jahr wurde 2009 abgeschafft).
Ein wesentlicher Unterschied besteht bei der Verlustverrechnung:
- Verluste aus Aktienverkäufen dürfen nur mit Gewinnen aus Aktienverkäufen verrechnet werden, nicht mit Dividenden, Zinsen oder sonstigen Kapitalerträgen.
- Verluste aus sonstigen Kapitalanlagen (z.B. Anleihen) können mit anderen Kapitalerträgen, aber nicht mit Aktiengewinnen verrechnet werden.
- Nicht verrechnete Verluste werden automatisch in das nächste Jahr vorgetragen (Verlustverrechnungstopf).
Erhalten ETFs und Indexfonds dieselbe steuerliche Behandlung wie Einzelaktien?
Grundsätzlich ja, aber mit einer wichtigen Ausnahme: Für Aktienfonds und Aktien-ETFs gilt eine Teilfreistellung von 30 % auf Ausschüttungen und Veräußerungsgewinne. Das bedeutet, dass nur 70 % der Erträge der Abgeltungsteuer unterliegen.
Diese Teilfreistellung wurde mit dem Investmentsteuerreformgesetz 2018 eingeführt und gilt seither unverändert. Sie soll eine Doppelbesteuerung auf Fondsebene und Anlegerebene ausgleichen.
- Aktienfonds (mind. 51 % Aktienquote): 30 % Teilfreistellung
- Mischfonds (mind. 25 % Aktienquote): 15 % Teilfreistellung
- Immobilienfonds (inländisch): 60 % Teilfreistellung
- Sonstige Fonds: keine Teilfreistellung
Der Freistellungsauftrag und der Sparer-Pauschbetrag gelten für ETF-Erträge genauso wie für Einzelaktien.
Was passiert, wenn der Sparer-Pauschbetrag überschritten wird?
Sobald die Kapitalerträge bei einer Bank den dort hinterlegten Freistellungsauftrag übersteigen, beginnt die Bank automatisch, Abgeltungsteuer einzubehalten. Es entsteht kein Bußgeld oder Nachteil, solange der Gesamtbetrag aller Freistellungsaufträge den gesetzlichen Pauschbetrag nicht überschreitet.
Wer zu viel Steuer gezahlt hat, weil der Freistellungsauftrag zu niedrig angesetzt oder vergessen wurde, kann dies über die Anlage KAP in der Einkommensteuererklärung korrigieren und zu viel gezahlte Steuer zurückfordern.
Wann lohnt sich die Steuererklärung zusätzlich?
- Der persönliche Einkommensteuersatz liegt unter 25 % (Günstigerprüfung).
- Es gibt nicht verrechnete Verluste aus Vorjahren.
- Ausländische Quellensteuer wurde nicht vollständig angerechnet.
- Der Freistellungsauftrag wurde nicht oder zu niedrig gestellt.
Wie meldet man ausländische Aktieneinnahmen dem deutschen Finanzamt?
Ausländische Kapitalerträge, die über eine inländische depotführende Bank abgewickelt werden, werden in der Regel automatisch korrekt besteuert und müssen nicht gesondert erklärt werden. Anders verhält es sich bei Erträgen über ausländische Broker oder Direktdepots im Ausland.
Schritte bei ausländischen Depots:
- Alle Erträge (Dividenden, Kursgewinne) sammeln und in Euro umrechnen (Kurs am Zuflusstag).
- Anlage KAP und ggf. Anlage KAP-INV (für Investmentfonds) ausfüllen.
- Gezahlte ausländische Quellensteuer mit Nachweis (Steuerbescheinigung des ausländischen Brokers) eintragen.
- Das Finanzamt prüft, ob und in welcher Höhe die Quellensteuer angerechnet wird.
Ohne Nachweis der gezahlten ausländischen Steuer ist keine Anrechnung möglich.
Typische Fehler beim Freistellungsauftrag, die Geld kosten
Mehrere vermeidbare Fehler führen dazu, dass Anleger entweder zu viel Steuer zahlen oder gegen steuerliche Vorschriften verstoßen.
Die häufigsten Fehler:
- Kein Freistellungsauftrag gestellt: Die Bank zieht sofort Abgeltungsteuer ab. Korrektur nur über Steuererklärung möglich.
- Freistellungsauftrag zu niedrig angesetzt: Bei unerwartet hohen Erträgen wird Steuer einbehalten, die erst später zurückgeholt werden kann.
- Summe der Aufträge überschreitet 1.000 Euro: Ordnungswidrigkeit, Nachversteuerung durch das Finanzamt.
- Alter Auftrag nach Bankwechsel nicht gelöscht: Führt zur unbeabsichtigten Überschreitung des Freibetrags.
- Freistellungsauftrag nicht auf Ehepartner abgestimmt: Ehepaare können gemeinsam 2.000 Euro freistellen, aber nur bei gemeinsamer Veranlagung.
- Ausländische Quellensteuer nicht beantragt: Geld bleibt im Ausland liegen, weil kein Rückerstattungsantrag gestellt wurde.
Reicht der Sparer-Pauschbetrag für aktive Trader aus?
Für aktive Trader, die regelmäßig Gewinne realisieren, ist der Sparer-Pauschbetrag von 1.000 Euro in der Regel schnell ausgeschöpft. Bereits ein einziger Aktienverkauf mit 1.000 Euro Gewinn verbraucht den gesamten Jahresfreibetrag.
Aktive Trader sollten daher:
- Verlustverrechnungstöpfe konsequent nutzen, um steuerpflichtige Gewinne zu reduzieren.
- Verluste nicht unnötig verfallen lassen, sondern den automatischen Vortrag sicherstellen.
- Prüfen, ob die Günstigerprüfung (Versteuerung zum persönlichen Einkommensteuersatz statt 25 %) vorteilhaft ist, wenn das Gesamteinkommen niedrig ist.
- Bei mehreren Depots sicherstellen, dass Verlustverrechnungstöpfe nicht isoliert bei einer Bank verbleiben, sondern ggf. über die Steuererklärung zusammengeführt werden.
FAQ: Aktienhandel Steuern in Deutschland
Muss ich einen Freistellungsauftrag jedes Jahr neu stellen? Nein. Ein einmal gestellter Freistellungsauftrag gilt unbefristet, bis er geändert oder widerrufen wird. Er muss aber bei Änderungen der Lebenssituation (z.B. Heirat, Scheidung, Depotwechsel) angepasst werden.
Was passiert mit meinem Freistellungsauftrag, wenn ich den Broker wechsle? Der Freistellungsauftrag beim alten Broker bleibt bestehen, bis er aktiv gelöscht wird. Beim neuen Broker muss ein neuer Auftrag gestellt werden. Die Summe beider Aufträge darf 1.000 Euro (bzw. 2.000 Euro) nicht überschreiten.
Kann ich den Sparer-Pauschbetrag rückwirkend nutzen? Ja, über die Anlage KAP in der Einkommensteuererklärung kann der Pauschbetrag nachträglich geltend gemacht werden, wenn kein oder ein zu niedriger Freistellungsauftrag gestellt wurde.
Sind Verluste aus Aktienverkäufen steuerlich absetzbar? Ja, aber nur gegen Gewinne aus Aktienverkäufen. Verluste aus Aktien können nicht mit Dividenden, Zinsen oder anderen Kapitalerträgen verrechnet werden. Nicht genutzte Verluste werden automatisch in das Folgejahr vorgetragen.
Wie hoch ist die Quellensteuer auf US-amerikanische Dividenden für deutsche Anleger? Die USA erheben eine Quellensteuer von 15 % auf Dividenden für in Deutschland ansässige Anleger (nach dem DBA USA-Deutschland). Diese 15 % werden vollständig auf die deutsche Abgeltungsteuer angerechnet, sodass in der Praxis keine Doppelbelastung entsteht, wenn die Erträge den Sparer-Pauschbetrag übersteigen.
Gilt die Teilfreistellung für ETFs auch für den Freistellungsauftrag? Ja. Der Freistellungsauftrag wird auf die tatsächlich steuerpflichtigen Erträge angewendet, also nach Abzug der Teilfreistellung. Bei einem Aktien-ETF mit 30 % Teilfreistellung werden nur 70 % der Ausschüttung gegen den Freistellungsauftrag gerechnet.
Muss ich ausländische Dividenden selbst in der Steuererklärung angeben, wenn sie über eine deutsche Bank laufen? In der Regel nicht, da die deutsche depotführende Bank die Steuer automatisch einbehält und abführt. Eine Erklärung kann aber sinnvoll sein, wenn die Quellensteuer nicht vollständig angerechnet wurde oder der Sparer-Pauschbetrag nicht ausgeschöpft wurde.
Was ist der Unterschied zwischen Abgeltungsteuer und Kapitalertragsteuer? Kapitalertragsteuer ist der Oberbegriff für die Steuer auf Kapitalerträge. Abgeltungsteuer bezeichnet den pauschalen Steuersatz von 25 %, der seit 2009 für private Kapitalerträge gilt und die Einkommensteuer auf diese Erträge abgilt, also abschließend regelt.
Fazit und nächste Schritte
Das Steuerrecht für den Aktienhandel in Deutschland ist klarer strukturiert, als es auf den ersten Blick erscheint. Der Kern des Systems lässt sich auf drei Punkte reduzieren: 25 % Abgeltungsteuer auf alle Kapitalerträge, ein Sparer-Pauschbetrag von 1.000 Euro pro Person als Freibetrag, und der Freistellungsauftrag als Werkzeug, diesen Freibetrag direkt bei der Bank zu aktivieren.
Konkrete nächste Schritte für Anleger:
- Freistellungsauftrag prüfen: Ist bei jeder depotführenden Bank ein aktueller Auftrag hinterlegt? Stimmt die Summe aller Aufträge mit dem gesetzlichen Freibetrag überein?
- Ausländische Depots inventarisieren: Wer Konten bei ausländischen Brokern hält, muss Erträge selbst in der Steuererklärung angeben.
- Quellensteuer auf ausländische Dividenden prüfen: Für Länder mit hoher Quellensteuer (z.B. Schweiz, Frankreich) lohnt sich ein Rückerstattungsantrag beim ausländischen Fiskus.
- Verlustverrechnungstöpfe kontrollieren: Depotauszüge und Steuerbescheinigungen zum Jahresende auf offene Verlustvorträge prüfen.
- Günstigerprüfung beantragen: Wer ein niedriges Gesamteinkommen hat, sollte prüfen, ob der persönliche Steuersatz unter 25 % liegt und die Günstigerprüfung in der Anlage KAP beantragen.
Wer diese Punkte einmal im Jahr überprüft, zahlt keine unnötige Steuer und vermeidet die häufigsten Depotfehler.
Weiterlesen in Finanzen
- Beste Aktienscanner für Privatanleger: Funktionen, Datenqualität und sinnvolle Filter im Vergleich
- Blue-Chip-Aktien oder Penny-Stocks: Risiko, Liquidität und Renditepotenzial im direkten Vergleich
- Wachstumsaktien bewerten: Umsatzwachstum, Margen, TAM und faire Einstiegspreise
- Studentenwohnung & Steuer
- Dividenden-Aktien analysieren: Ausschüttungsquote, Dividendenwachstum und Nachhaltigkeit
- Krankenversicherung für Studierende