Wer 2026 als Einsteiger ein Aktiendepot eröffnet, findet bei Neobrokern und Direktbanken meist kostenlose Depotführung, Sparpläne ab 1 Euro Mindestrate und null Ordergebühren auf ETF-Sparpläne. Die Wahl des richtigen Depots hängt aber weniger von den reinen Orderkosten ab als davon, welches Nutzungsszenario passt: aktiver Einzelkauf, automatischer Sparplan oder langfristiger ETF-Aufbau.
Key Takeaways
- Kostenlose Depotführung ist 2026 bei den meisten Direktbanken und Neobrokern Standard, nicht Ausnahme.
- Bei 14 von 20 getesteten Brokern sind ETF-Sparpläne komplett ohne Ausführungsgebühr erhältlich.
- Mindestsparraten beginnen bei vielen Anbietern (u. a. Trade Republic, ING, Scalable Capital, finanzen.net zero) bei nur 1 Euro pro Monat.
- Scalable Capital erhielt im justETF-Vergleich 2026 die Bestnote „Hervorragend“ als Testsieger; finanzen.net zero und Consorsbank wurden ebenfalls mit „hervorragend“ bewertet.
- Stiftung Warentest hat im September 2026 Konditionen von 35 ETF-Sparplanangeboten untersucht, darunter Filialbanken, Fondsbanken und Neobroker.
- Deutsche Bank- und Brokerdepots führen die Abgeltungsteuer automatisch ab und stellen Jahressteuerbescheinigungen bereit.
- Handelsplätze wie Xetra, GETTEX oder LS Exchange unterscheiden sich in Spreads und Handelszeiten, was für Einsteiger bei Einzelkäufen relevant wird.
- Wer langfristig anlegt und keinen aktiven Handel plant, fährt mit einem kostenlosen Neobroker-Depot und automatischem ETF-Sparplan am günstigsten.
- Filialbanken sind für Einsteiger in der Regel deutlich teurer und bieten selten Vorteile, die die höheren Kosten rechtfertigen.
- Häufigster Anfängerfehler: zu viel Gewicht auf die Ordergebühr legen und dabei Spreads, Handelsplatzqualität und Steuerreporting ignorieren.
Was ist ein Aktiendepot und wie funktioniert es?
Ein Aktiendepot ist ein elektronisches Konto, auf dem Wertpapiere wie Aktien, ETFs und Fonds verwahrt werden. Es funktioniert ähnlich wie ein Girokonto für Geld, nur dass dort Wertpapiere gebucht werden. Ohne Depot ist kein Kauf von Aktien oder ETFs möglich.
So läuft der Prozess ab:
- Depot eröffnen bei einer Bank oder einem Online-Broker (dauert meist 5 bis 15 Minuten online).
- Verrechnungskonto aufladen, das mit dem Depot verknüpft ist.
- Wertpapier auswählen und eine Order aufgeben (Kauf zu Marktpreis oder mit Limit).
- Order wird ausgeführt über einen Handelsplatz; das Wertpapier erscheint im Depot.
- Depot verwalten: Sparpläne einrichten, Positionen beobachten, Verkäufe tätigen.
Wichtig für Einsteiger: Das Depot selbst ist nur der Aufbewahrungsort. Die eigentliche Anlageentscheidung, also welche Aktien oder ETFs gekauft werden, liegt beim Anleger.
Welche Gebühren und Kosten hat ein Anfänger-Depot?
Die Kosten eines Anfänger-Depots setzen sich aus mehreren Komponenten zusammen, von denen nicht alle auf den ersten Blick sichtbar sind. Depotführungsgebühren und Sparplan-Ausführungsgebühren sind bei den meisten modernen Anbietern weggefallen, aber Spreads und Handelsplatzentgelte bleiben relevant.
Kostenarten im Überblick:
| Kostenart | Neobroker (z. B. Trade Republic) | Direktbank (z. B. ING) | Filialbank |
|---|---|---|---|
| Depotführung | kostenlos | kostenlos | oft 10-30 Euro/Jahr |
| ETF-Sparplan-Ausführung | kostenlos | kostenlos | 1,50-2,50 % |
| Einzelorder Aktien | 1 Euro Pauschale (Schätzwert) | ab ca. 4-5 Euro | ab ca. 8-10 Euro |
| Spread (Handelsplatz) | variabel | variabel | variabel |
Was kostet ein Depot monatlich wirklich? Wer ausschließlich per ETF-Sparplan investiert, zahlt bei den meisten Neobrokern und Direktbanken 0 Euro laufende Kosten. Wer zusätzlich Einzelkäufe tätigt, zahlt je nach Anbieter zwischen 0 und 10 Euro pro Order. Hinzu kommen unsichtbare Kosten: der Spread zwischen Kauf- und Verkaufspreis, der je nach Handelsplatz und Tageszeit variiert.
Entscheidungsregel: Wer monatlich nur einen Sparplan laufen lässt und keine Einzelorders plant, für den ist die Ordergebühr irrelevant. Wer aktiv kauft und verkauft, sollte die Gebühr pro Order genau vergleichen.
Unterschied zwischen Depot bei der Bank und Online-Broker
Filialbanken, Direktbanken und Neobroker sind drei verschiedene Depottypen mit deutlich unterschiedlichen Kostenstrukturen und Serviceangeboten. Für Einsteiger ohne komplexe Beratungsbedarfe sind Filialbanken in der Regel die teuerste und selten die beste Wahl.
Filialbank (z. B. Sparkasse, Deutsche Bank):
- Persönliche Beratung vor Ort
- Höhere Depotgebühren und Orderprovisionen
- Eingeschränkte ETF-Sparplanauswahl
Direktbank (z. B. ING, comdirect, Consorsbank):
- Kein Filialnetz, aber telefonischer Support
- Meist kostenlose Depotführung
- Breites ETF-Sparplan-Angebot; ING listet über 1.246 sparplanfähige ETFs dauerhaft ohne Ordergebühr
- Mindestsparrate bei ING und comdirect: 1 Euro
Neobroker (z. B. Trade Republic, Scalable Capital, finanzen.net zero):
- Rein App-basiert
- Trade Republic bietet über 3.200 sparplanfähige ETFs ohne Ausführungsgebühr
- Mindestsparrate: 1 Euro
- Eingeschränkter Kundensupport, dafür maximale Kosteneffizienz
Wer sollte was wählen?
- Einsteiger mit reinem Sparplan-Fokus: Neobroker oder Direktbank
- Anleger, die gelegentlich Einzelaktien kaufen: Direktbank mit günstiger Ordergebühr
- Wer persönliche Beratung braucht: Filialbank, aber mit Kostenbewusstsein
Beste Aktiendepots für Anfänger 2026: Depot-Kosten-Vergleich
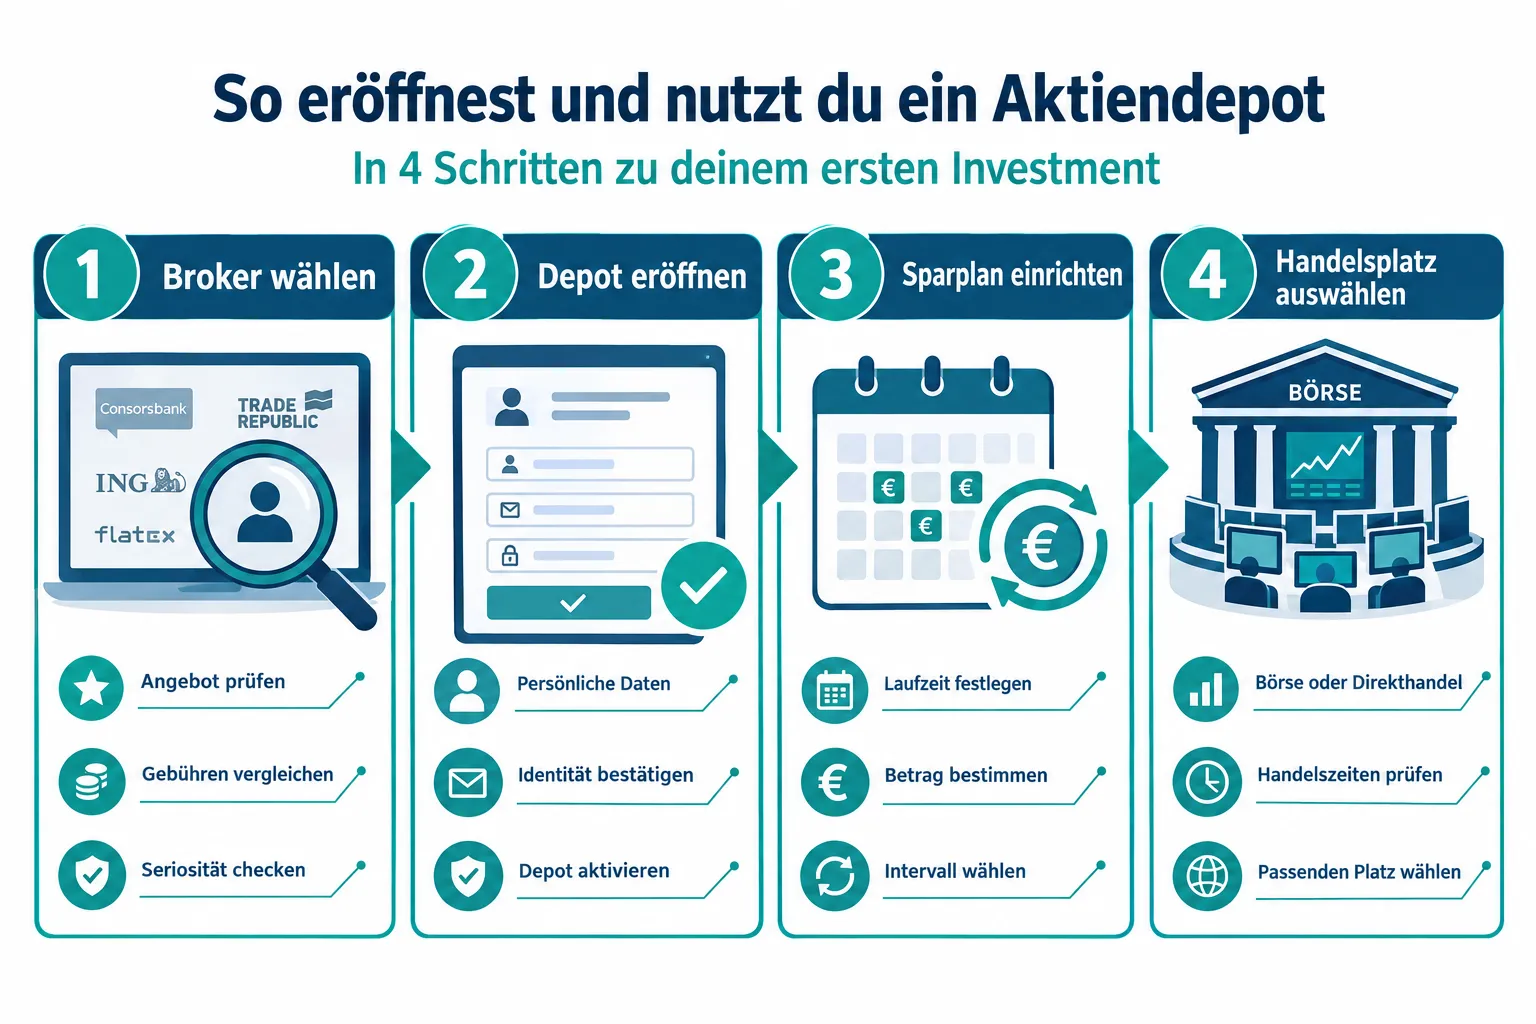
Scalable Capital, finanzen.net zero und ING zählen laut den großen Vergleichstests von justETF, extraETF und Stiftung Warentest aus dem Herbst 2026 zu den einsteigerfreundlichsten Angeboten. Der Vergleich zeigt: Nicht der günstigste Einzelpreis, sondern das Gesamtpaket aus Kosten, Sparplanauswahl und Bedienbarkeit entscheidet.
Scalable Capital:
- Testsieger bei justETF mit Bestnote „Hervorragend“
- Kostenlose Depotführung, kostenlose ETF-Sparpläne
- Breites Sparplanangebot, App und Web-Oberfläche
finanzen.net zero:
- Ebenfalls „Hervorragend“ bewertet
- Mindestsparrate 1 Euro, Depot kostenlos
- Für Einsteiger mit kleinem Budget besonders geeignet
Trade Republic:
- Über 3.200 sparplanfähige ETFs, alle ohne Ausführungsgebühr
- Mindestsparrate 1 Euro
- Einfache App, aber eingeschränkte Analysetools
ING:
- Alle 1.246 gelisteten ETFs dauerhaft ohne Ordergebühr besparbar
- Monatliche, zweimonatliche und vierteljährliche Ausführungsintervalle
- Etablierte Direktbank mit gutem Support
Consorsbank:
- „Hervorragend“ im ETF-Sparplan-Test
- Mindestsparrate 10 Euro (höher als Neobroker)
- Stärker für Anleger, die auch aktiven Handel wollen
DKB: Reguläre Ausführungsgebühren von rund 1,50 Euro pro Sparplanausführung, was bei kleinen Sparraten prozentual teuer wird.
Wie richte ich einen Sparplan im Depot ein?
Einen Sparplan einzurichten dauert bei den meisten Anbietern unter fünf Minuten und erfordert keine Vorkenntnisse. Der Sparplan kauft automatisch zum gewählten Intervall Anteile eines ETFs oder einer Aktie.
Schritt-für-Schritt:
- ETF oder Aktie im Depot suchen (z. B. MSCI World ETF).
- „Sparplan einrichten“ auswählen.
- Monatlichen Betrag festlegen (mindestens 1 Euro bei den meisten Neobrokern).
- Ausführungsintervall wählen: monatlich, zweimonatlich oder vierteljährlich.
- Ausführungstag festlegen.
- Sparplan bestätigen und aktivieren.
Ab dem nächsten Ausführungsdatum kauft das System automatisch. Es ist kein weiteres Zutun nötig. Sparpläne können jederzeit pausiert, angepasst oder gelöscht werden.
Brauche ich ein Depot für einen ETF-Sparplan? Ja, zwingend. Ohne Depot gibt es keinen Sparplan. Der Sparplan ist eine Funktion des Depots, kein eigenständiges Produkt.
Kann ich mit wenig Geld anfangen? Ja. Bei Anbietern wie Trade Republic, ING, Scalable Capital, finanzen.net zero und N26 reicht 1 Euro pro Monat für den Start. Die Consorsbank verlangt mindestens 10 Euro, der S Broker 20 Euro.
Welche Handelsplätze sind für Anfänger sinnvoll?
Für Einsteiger mit Sparplan-Fokus ist die Wahl des Handelsplatzes meist automatisiert und daher weniger kritisch. Wer Einzelkäufe tätigt, sollte aber verstehen, was Xetra, GETTEX und LS Exchange unterscheidet.
Die wichtigsten Handelsplätze in Deutschland:
- Xetra (Deutsche Börse): Höchste Liquidität, enge Spreads, Referenzmarkt für deutsche und europäische Aktien. Handelszeiten 9:00 bis 17:30 Uhr.
- GETTEX (Bayerische Börse): Beliebt bei Neobrokern wie Trade Republic, oft ohne Transaktionsentgelt, Handelszeiten bis 22:00 Uhr.
- LS Exchange (Lang & Schwarz): Ebenfalls lange Handelszeiten, genutzt von Scalable Capital und anderen.
- Tradegate: Günstige Spreads für viele europäische Aktien, auch außerhalb der Xetra-Zeiten handelbar.
Entscheidungsregel für Einsteiger:
- Sparplan: Handelsplatz ist vorgegeben, kein Handlungsbedarf.
- Einzelkauf unter 1.000 Euro: GETTEX oder Tradegate oft günstiger als Xetra wegen fehlender Börsenplatzgebühr.
- Einzelkauf über 5.000 Euro oder bei illiquiden Titeln: Xetra bevorzugen wegen engerer Spreads.
Wie funktioniert die Steueroptimierung im Depot?
Deutsche Bank- und Brokerdepots übernehmen die steuerliche Abwicklung automatisch. Anleger müssen in der Regel nichts selbst berechnen oder abführen, solange sie bei einem deutschen Anbieter depotieren.
Was läuft automatisch:
- Abgeltungsteuer (25 % plus Solidaritätszuschlag und ggf. Kirchensteuer) wird bei Gewinnen und Dividenden direkt vom Broker abgeführt.
- Verlustverrechnungstöpfe werden intern geführt; Gewinne werden automatisch mit Verlusten verrechnet.
- Jahressteuerbescheinigung wird jährlich bereitgestellt, meist bis Ende Februar des Folgejahres.
- Freistellungsauftrag: Einsteiger sollten einen Freistellungsauftrag bis 1.000 Euro (Einzelperson) einrichten, damit Kapitalerträge bis zu diesem Betrag steuerfrei bleiben.
Was Einsteiger selbst tun müssen:
- Freistellungsauftrag beim Broker einrichten (einmalig, jederzeit anpassbar).
- Bei mehreren Depots: Freistellungsauftrag aufteilen, Gesamtbetrag darf 1.000 Euro nicht überschreiten.
- Ausländische Broker (z. B. Interactive Brokers mit Sitz außerhalb Deutschlands) führen keine Steuer ab; hier ist eine eigene Steuererklärung nötig.
Explizite Steuer-Exportfunktionen und automatisierte Auswertungen für Steuer-Software sind ein wachsendes Feature bei modernen Brokern, aber 2026 noch nicht bei allen Anbietern gleich gut ausgebaut.
Häufige Anfängerfehler beim Aktienhandel vermeiden
Der teuerste Fehler ist nicht die falsche Aktienauswahl, sondern strukturelle Entscheidungen: falscher Broker, falscher Handelsplatz, kein Freistellungsauftrag, zu kleine Sparrate auf einem Depot mit hohen Mindestgebühren.
Die häufigsten Fehler:
- Nur auf Ordergebühren schauen: Spreads und Handelsplatzqualität können bei aktiven Käufern teurer sein als die Ordergebühr selbst.
- Kein Freistellungsauftrag eingerichtet: Bis zu 1.000 Euro Kapitalerträge jährlich bleiben steuerfrei, aber nur wenn der Auftrag gestellt wurde.
- Depot bei der Filialbank lassen: Wer sein Depot von der Hausbank zu einem Neobroker überträgt, spart oft 50 bis 200 Euro jährlich.
- Zu viele Einzelaktien statt ETF-Sparplan: Diversifikation durch einen breit gestreuten ETF ist für Einsteiger statistisch besser als Einzeltitelauswahl.
- Sparplan zu früh pausieren: Gerade in Marktabschwüngen kauft der Sparplan günstig nach; wer pausiert, verliert den Cost-Averaging-Effekt.
- Zu viele Depots eröffnen: Mehrere Depots erhöhen Verwaltungsaufwand und erschweren die Steuerabwicklung.
Welches Depot ist für die Langzeitanlage am besten geeignet?
Für langfristige Anleger, die 10 Jahre oder mehr investieren, sind kostenlose Depots mit breitem ETF-Sparplan-Angebot und stabiler Unternehmensgeschichte die beste Wahl. Neobroker mit 1-Euro-Sparrate und null Ausführungsgebühr maximieren den Zinseszinseffekt, weil kein Kostenanteil die Rendite schmälert.
Kriterien für Langzeitanlage:
- Dauerhaft kostenlose Depotführung (nicht nur als befristete Aktion)
- Breites sparplanfähiges ETF-Angebot (mindestens 500 ETFs)
- Automatische Steuerfunktionen und Jahressteuerbescheinigung
- Stabile Unternehmensgeschichte des Brokers
- Einlagensicherung und BaFin-Regulierung
Scalable Capital, ING und Trade Republic erfüllen diese Kriterien 2026 zuverlässig. Wer zusätzlich aktiven Handel plant, sollte eine Direktbank wie ING oder comdirect bevorzugen, die auch für größere Einzelorders günstige Konditionen bietet.
FAQ
Kann ich ein Aktiendepot ohne Mindesteinzahlung eröffnen? Ja. Die meisten Neobroker und Direktbanken verlangen keine Mindesteinzahlung zur Depoteröffnung. Das Depot kann eröffnet und dann erst bei Bedarf aufgeladen werden.
Wie lange dauert die Depot-Eröffnung? Bei Online-Brokern mit Video-Ident dauert die Eröffnung 10 bis 20 Minuten. Die Freischaltung erfolgt meist innerhalb von 1 bis 3 Werktagen.
Ist mein Geld im Depot sicher? Wertpapiere im Depot sind Sondervermögen und im Fall einer Brokerinsolvenz geschützt. Das Verrechnungskonto unterliegt der gesetzlichen Einlagensicherung bis 100.000 Euro.
Kann ich einen Sparplan jederzeit stoppen? Ja. Sparpläne können bei allen getesteten Anbietern jederzeit pausiert, angepasst oder gelöscht werden, ohne Kosten oder Fristen.
Was ist der Unterschied zwischen ETF-Sparplan und Aktien-Sparplan? Ein ETF-Sparplan kauft automatisch Anteile eines Fonds, der viele Aktien enthält. Ein Aktien-Sparplan kauft Anteile einer einzelnen Aktie. ETF-Sparpläne bieten mehr Diversifikation bei gleichem Aufwand.
Muss ich Gewinne aus dem Depot selbst versteuern? Nein, sofern das Depot bei einem deutschen Broker liegt. Der Broker führt die Abgeltungsteuer automatisch ab. Ein Freistellungsauftrag bis 1.000 Euro sollte aber eingerichtet werden.
Was passiert, wenn mein Broker pleitegeht? Wertpapiere sind Sondervermögen und gehören nicht zur Insolvenzmasse des Brokers. Sie können auf ein anderes Depot übertragen werden. Das Verrechnungskonto ist bis 100.000 Euro gesichert.
Wie viele ETFs sollte ein Einsteiger im Sparplan besparen? Für die meisten Einsteiger reicht ein einziger breit gestreuter ETF auf den MSCI World oder einen vergleichbaren globalen Index. Mehr Positionen erhöhen die Komplexität ohne zwingend die Rendite zu verbessern.
Kann ich mein Depot von einer Bank zu einem anderen Broker übertragen? Ja. Ein Depotübertrag ist gesetzlich möglich und für den Anleger in der Regel kostenlos. Der neue Broker übernimmt die Einstandskurse für die Steuerberechnung.
Was bedeutet „kostenloser Sparplan“ genau? Kostenloser Sparplan bedeutet, dass keine Ausführungsgebühr pro Sparplanausführung anfällt. Spreads entstehen trotzdem, da der Kauf zu einem Marktpreis erfolgt, der leicht über dem Referenzpreis liegen kann.
Fazit: Das richtige Depot für den eigenen Anwendungsfall wählen
Der Vergleich von Aktien-Depots für Einsteiger zeigt 2026 ein klares Bild: Die reinen Kosten unterscheiden sich zwischen den besten Anbietern kaum noch, weil kostenlose Depotführung und gebührenfreie ETF-Sparpläne zum Standard geworden sind. Die entscheidende Frage ist nicht mehr „Wer ist am günstigsten?“, sondern „Welches Depot passt zu meinem Nutzungsszenario?“
Konkrete nächste Schritte:
- Nutzungsszenario festlegen: Nur Sparplan, gelegentliche Einzelkäufe oder aktiver Handel?
- Anbieter nach Szenario wählen: Neobroker für reinen Sparplan, Direktbank für gemischte Nutzung.
- Depot online eröffnen: Dauert unter 20 Minuten, meist ohne Mindesteinzahlung.
- Freistellungsauftrag einrichten: Einmalig, spart bis zu 250 Euro Steuern pro Jahr bei 1.000 Euro Kapitalerträgen.
- Ersten ETF-Sparplan aktivieren: Ab 1 Euro möglich, Intervall und Betrag jederzeit anpassbar.
- Depot laufen lassen: Sparplan nicht bei Marktschwankungen pausieren; Langfristigkeit ist der größte Hebel.
Wer diese Schritte umsetzt, hat das Fundament für einen soliden Vermögensaufbau gelegt, ohne unnötige Kosten oder bürokratischen Aufwand.
Weiterlesen in Finanzen
- Aktien-Broker ohne Ordergebühr: Was Spread, Handelsplatz und Ausführung wirklich kosten
- Aktienanalyse-Software im Vergleich: KGV-Daten, Bilanzanalyse, Alerts und Backtesting
- Blue-Chip-Aktien oder Penny-Stocks: Risiko, Liquidität und Renditepotenzial im direkten Vergleich
- Studentenwohnung & Steuer
- Aktienhandel Steuern in Deutschland: Freistellungsauftrag, Sparer-Pauschbetrag und ausländische Dividenden
- Krankenversicherung für Studierende