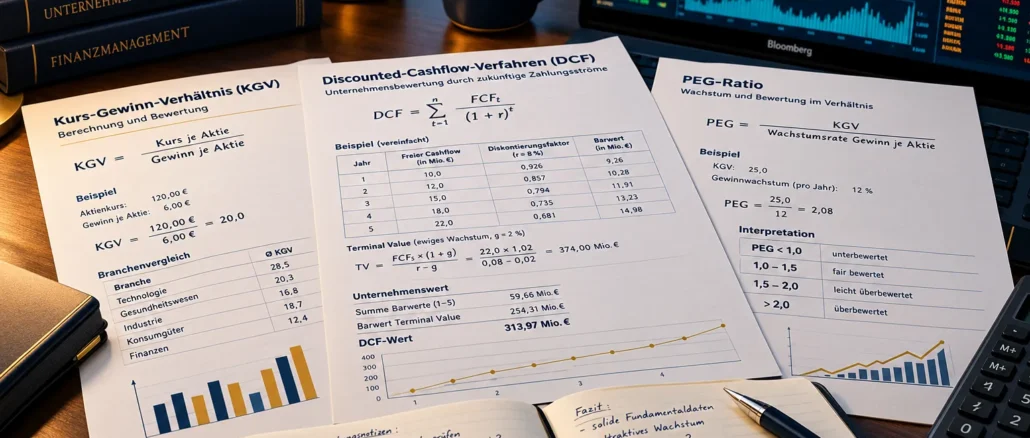
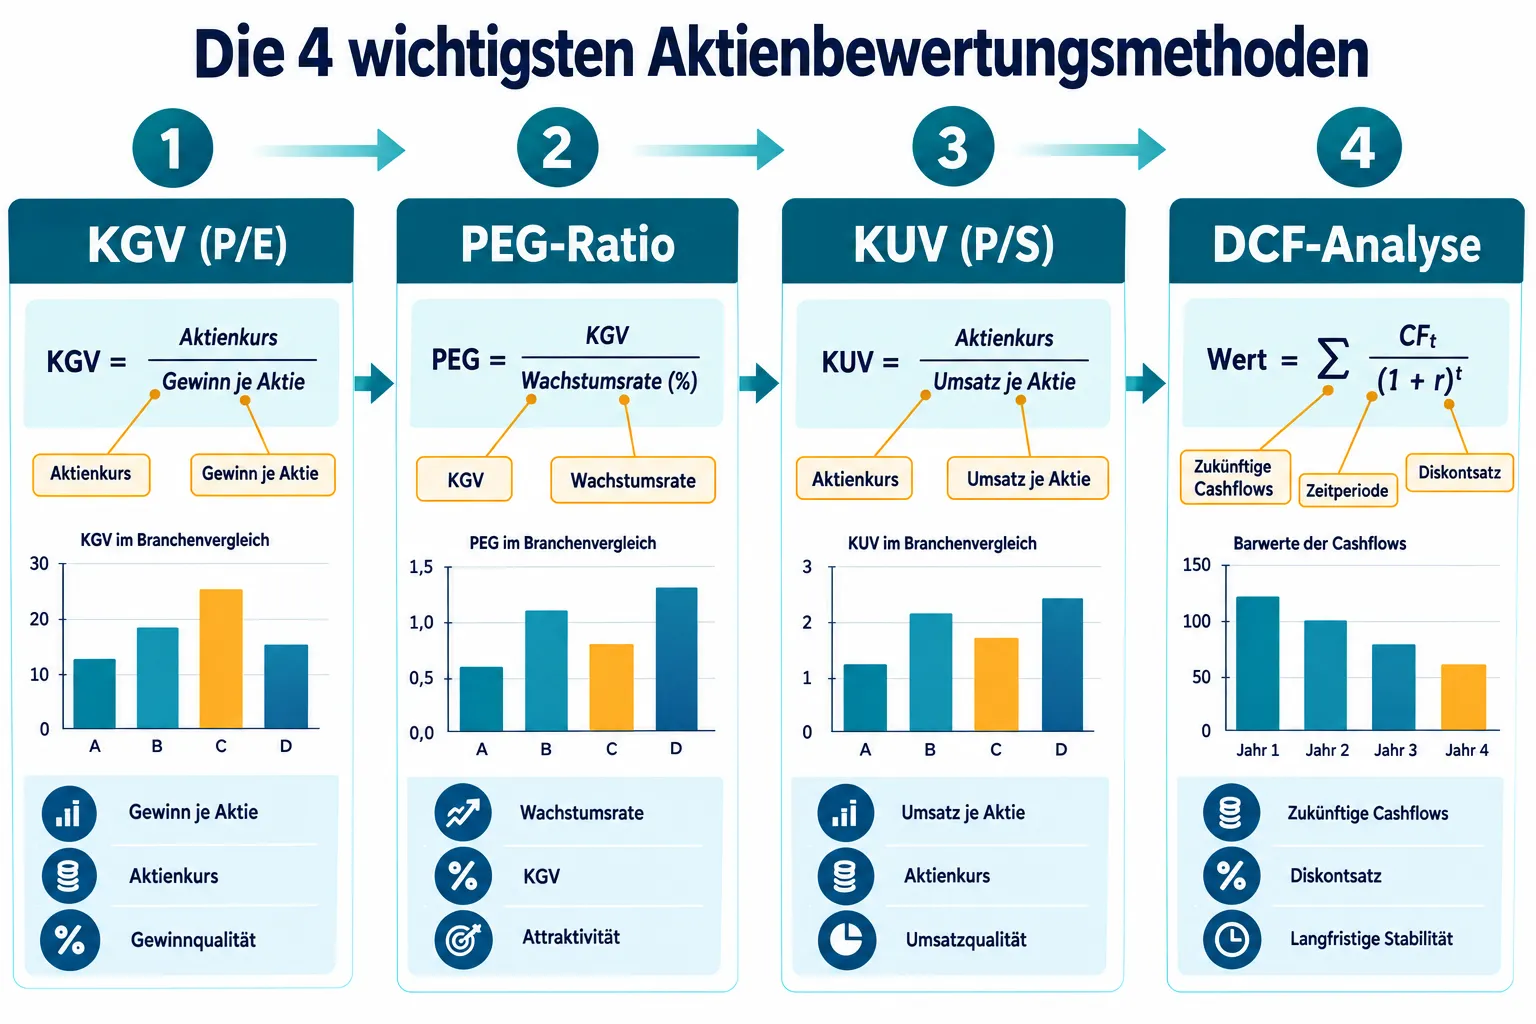
Die vier wichtigsten Aktienbewertungsmethoden sind das Kurs-Gewinn-Verhältnis (KGV/P/E), das PEG-Ratio, das Kurs-Umsatz-Verhältnis (KUV/Price-to-Sales) und die Discounted-Cash-Flow-Analyse (DCF). Jede Methode hat spezifische Stärken und Schwächen. Wer sie kombiniert, trifft fundiertere Anlageentscheidungen als jemand, der sich auf eine einzige Kennzahl verlässt.
Key Takeaways
- Das KGV (P/E) misst den Preis einer Aktie im Verhältnis zum Unternehmensgewinn und ist der meistgenutzte Einstiegspunkt in die Bewertung.
- Das PEG-Ratio korrigiert das KGV um die Wachstumsrate und ist damit aussagekräftiger bei Wachstumsaktien.
- Das KUV (Price-to-Sales) funktioniert auch bei Unternehmen ohne Gewinn und ist besonders bei SaaS- und Wachstumsunternehmen verbreitet.
- DCF ist die einzige Methode, die den inneren Wert einer Aktie aus zukünftigen Cashflows ableitet, ist aber sehr annahmeabhängig.
- Kein Bewertungsverfahren funktioniert branchenübergreifend gleich gut: Banken werden anders bewertet als Technologieunternehmen.
- Ein negatives KGV bedeutet, dass ein Unternehmen Verluste schreibt, nicht dass die Aktie günstig ist.
- Professionelle Investoren nutzen in der Regel mehrere Methoden gleichzeitig und gleichen deren Ergebnisse ab.
- Im aktuellen Marktumfeld 2026 sind klassische Bewertungsmultiplikatoren in vielen Sektoren historisch hoch, was die Interpretation erschwert.
Was bedeutet das KGV (P/E-Ratio) und wie berechnet man es?
Das Kurs-Gewinn-Verhältnis (KGV) gibt an, wie viel Anleger bereit sind, für jeden Euro Unternehmensgewinn zu zahlen. Es ist die am häufigsten verwendete Bewertungskennzahl und ein guter erster Orientierungspunkt.
Formel:
KGV = Aktienkurs / Gewinn je Aktie (EPS)
Rechenbeispiel: Ein Unternehmen hat einen Aktienkurs von 80 Euro und einen Gewinn je Aktie von 4 Euro. Das KGV beträgt dann 80 / 4 = 20. Anleger zahlen also das 20-Fache des Jahresgewinns.
Dabei unterscheidet man:
- Trailing KGV: Basiert auf dem tatsächlichen Gewinn der letzten zwölf Monate.
- Forward KGV: Basiert auf den Gewinnprognosen der nächsten zwölf Monate, also zukunftsorientierter, aber weniger sicher.
Was ist ein gutes KGV? Das hängt stark von Branche, Wachstumsrate und Marktumfeld ab. Ein KGV von 15 kann für einen Industriekonzern teuer wirken, für ein Technologieunternehmen mit 25 % Wachstum aber günstig sein. Im historischen Durchschnitt lag das KGV des S&P 500 grob zwischen 15 und 20, doch 2026 liegen viele Sektoren deutlich darüber.
Wie unterscheidet sich das PEG-Ratio vom KGV?
Das PEG-Ratio (Price/Earnings-to-Growth) erweitert das KGV um die erwartete Gewinnwachstumsrate. Es löst das Kernproblem des KGV: Zwei Unternehmen mit gleichem KGV können sehr unterschiedlich bewertet sein, wenn eines viel schneller wächst als das andere.
Formel:
PEG = KGV / Jährliche Gewinnwachstumsrate (in %)
Rechenbeispiel: Unternehmen A hat ein KGV von 30 und wächst mit 30 % pro Jahr: PEG = 30 / 30 = 1,0 Unternehmen B hat ein KGV von 20 und wächst mit 5 % pro Jahr: PEG = 20 / 5 = 4,0
Obwohl Unternehmen B ein niedrigeres KGV hat, ist es nach dem PEG-Ratio deutlich teurer bewertet. Als Faustregel gilt: Ein PEG unter 1,0 deutet auf eine mögliche Unterbewertung hin, ein PEG über 2,0 auf eine mögliche Überbewertung. Diese Schwellenwerte sind jedoch keine Garantie.
Häufiger Fehler: Viele Anleger verwechseln historische und prognostizierte Wachstumsraten. Das PEG-Ratio ist nur so verlässlich wie die verwendete Wachstumsprognose.
Was ist der Unterschied zwischen Price-to-Sales und KGV?
Das Kurs-Umsatz-Verhältnis (KUV oder P/S-Ratio) setzt den Aktienkurs ins Verhältnis zum Umsatz je Aktie, nicht zum Gewinn. Das macht es besonders nützlich für Unternehmen, die noch keine Gewinne erzielen.
Formel:
KUV = Marktkapitalisierung / Jahresumsatz
Rechenbeispiel: Ein SaaS-Unternehmen hat eine Marktkapitalisierung von 500 Millionen Euro und einen Jahresumsatz von 100 Millionen Euro. KUV = 500 / 100 = 5,0.
Wann ist das KUV sinnvoll?
- Bei Start-ups und Wachstumsunternehmen ohne Gewinn
- Bei zyklischen Unternehmen in Verlustphasen
- Als Ergänzung zum KGV für einen vollständigeren Überblick
Wichtige Einschränkung: Umsatz allein sagt nichts über Profitabilität aus. Ein Unternehmen mit hohem Umsatz und hohem KUV, das dauerhaft Verluste schreibt, kann trotzdem massiv überbewertet sein. Das KUV sollte daher immer zusammen mit Margentrends betrachtet werden.
Wie berechnet man eine DCF-Bewertung Schritt für Schritt?
Die Discounted-Cash-Flow-Analyse (DCF) berechnet den inneren Wert einer Aktie, indem sie alle zukünftigen freien Cashflows auf den heutigen Wert abdiskontiert. Sie gilt als theoretisch solideste Methode, ist aber stark von den verwendeten Annahmen abhängig.
Schritt-für-Schritt-Anleitung:
- Freie Cashflows prognostizieren: Schätze die freien Cashflows für die nächsten 5 bis 10 Jahre. Basis sind historische Daten und Wachstumsannahmen.
- Diskontsatz festlegen: In der Regel der gewichtete Kapitalkostensatz (WACC). Typische Werte liegen zwischen 7 % und 12 %, je nach Risikoprofil.
- Cashflows abdiskontieren: Jeder zukünftige Cashflow wird durch (1 + WACC)^n geteilt, wobei n das jeweilige Jahr ist.
- Terminalwert berechnen: Erfasst den Wert aller Cashflows nach dem Prognosezeitraum. Häufig genutzte Formel: Terminalwert = FCF im letzten Jahr x (1 + g) / (WACC – g), wobei g die langfristige Wachstumsrate ist.
- Gesamtwert summieren: Barwert der prognostizierten Cashflows + Barwert des Terminalwerts = innerer Unternehmenswert.
- Wert je Aktie ermitteln: Gesamtwert geteilt durch die Anzahl der ausstehenden Aktien.
Rechenbeispiel (vereinfacht): Ein Unternehmen erzielt heute einen freien Cashflow von 10 Millionen Euro, der mit 8 % pro Jahr wächst. WACC = 10 %. Nach fünf Jahren ergibt sich ein Barwert der Cashflows von rund 41 Millionen Euro plus einem abgezinsten Terminalwert. Der innere Wert liegt dann deutlich über oder unter dem aktuellen Börsenwert, je nach Annahmen.
Sensitivitätsanalyse nicht vergessen: Eine Änderung des WACC um nur 1 Prozentpunkt kann den berechneten inneren Wert um 20 bis 30 % verschieben. Profis rechnen daher immer mehrere Szenarien durch.
Welche Bewertungsmethode eignet sich am besten für Einsteiger?
Für Einsteiger ist das KGV der beste Ausgangspunkt, weil es einfach zu berechnen und leicht zu vergleichen ist. Als zweiten Schritt empfiehlt sich das PEG-Ratio, um das Wachstum einzubeziehen.
Empfohlene Reihenfolge für Einsteiger:
- KGV berechnen und mit dem Branchendurchschnitt vergleichen
- PEG-Ratio hinzuziehen, wenn das Unternehmen stark wächst
- KUV prüfen, wenn das Unternehmen noch keinen Gewinn macht
- DCF erst angehen, wenn man mit den Grundlagen vertraut ist
DCF ist nicht zu kompliziert, erfordert aber ein Verständnis von Cashflows, Diskontierung und Wachstumsannahmen. Wer die Zeit investiert, gewinnt damit das präziseste Werkzeug der vier Methoden.
Kann man das KGV für Start-ups und unrentable Unternehmen nutzen?
Nein, das KGV funktioniert nicht für Unternehmen ohne Gewinn. Wenn ein Unternehmen Verluste schreibt, ist das KGV entweder negativ oder nicht berechenbar und daher bedeutungslos.
Was ein negatives KGV bedeutet: Ein negatives KGV entsteht, wenn das Unternehmen einen Verlust je Aktie ausweist. Es signalisiert keine günstige Bewertung, sondern fehlende Profitabilität. In solchen Fällen greifen Analysten auf das KUV, das EV/Sales-Verhältnis oder DCF mit Break-even-Szenarien zurück.
Alternativen für unrentable Unternehmen:
- KUV (Price-to-Sales)
- EV/Umsatz (Enterprise Value to Sales)
- EV/EBITDA, sobald das Unternehmen positives EBITDA erreicht
- DCF mit expliziter Modellierung des Wegs zur Profitabilität
Welche Bewertungsmethode passt zu welcher Branche?
Es gibt keine universelle Methode. Die Wahl hängt von Branche, Geschäftsmodell und Wachstumsphase ab.
| Branche / Typ | Bevorzugte Methode(n) | Warum |
|---|---|---|
| Reife Industrieunternehmen | KGV, DCF | Stabile Gewinne, gut prognostizierbar |
| Wachstumsaktien / Tech | PEG, DCF | KGV allein unterschätzt Wachstumspotenzial |
| SaaS / Pre-Profit | KUV, EV/Sales, DCF | Kein Gewinn vorhanden |
| Banken / Versicherungen | KBV (Kurs-Buchwert), ROE | Cashflow-Konzept passt schlecht zu Finanzwerten |
| Zyklische Unternehmen | EV/EBITDA, normalisiertes KGV | Gewinne schwanken stark über den Zyklus |
Welche Fehler machen Anleger häufig beim KGV?
Der häufigste Fehler ist der Vergleich von KGVs ohne Berücksichtigung der Branche, des Wachstums oder der Bilanzqualität. Ein niedriges KGV bedeutet nicht automatisch eine günstige Aktie.
Die fünf häufigsten KGV-Fehler:
- Branchenblindheit: Ein KGV von 10 ist für ein Technologieunternehmen ungewöhnlich niedrig, für ein Versorgungsunternehmen aber normal.
- Einmalige Gewinne ignorieren: Wenn ein Unternehmen ein Grundstück verkauft hat, sieht das KGV kurzfristig sehr niedrig aus, obwohl das operative Geschäft schwach ist.
- Forward KGV unkritisch übernehmen: Analystenprognosen können stark vom tatsächlichen Ergebnis abweichen.
- Schulden ausblenden: Zwei Unternehmen mit gleichem KGV, aber sehr unterschiedlicher Verschuldung, sind nicht gleich bewertet. EV/EBIT oder EV/EBITDA berücksichtigen Schulden besser.
- Historischen Kontext ignorieren: Ein KGV von 25 ist in einem Niedrigzinsumfeld anders zu bewerten als in einem Hochzinsumfeld.
Lohnt es sich, DCF zu lernen, oder ist es zu kompliziert?
DCF lohnt sich zu lernen, weil es das einzige Verfahren ist, das den inneren Wert unabhängig von aktuellen Marktpreisen berechnet. Die Komplexität ist beherrschbar, wenn man schrittweise vorgeht.
Der größte Vorteil von DCF: Man wird gezwungen, explizite Annahmen über Wachstum, Margen und Kapitalkosten zu machen. Das verbessert das Verständnis eines Unternehmens erheblich, selbst wenn die Zahl am Ende ungenau ist.
Wann DCF besonders wertvoll ist:
- Bei Unternehmen mit stabilen, prognostizierbaren Cashflows
- Als Gegenprobe zu Multiplikator-Methoden
- Wenn man den Einfluss verschiedener Szenarien (optimistisch, pessimistisch, Basis) verstehen will
Wann DCF weniger zuverlässig ist:
- Bei sehr jungen Unternehmen ohne Cashflow-Historie
- Bei stark zyklischen Branchen mit unvorhersehbaren Cashflows
- Wenn der Terminalwert mehr als 80 % des Gesamtwerts ausmacht (dann hängt alles an einer einzigen Annahme)
Wie oft sollte man Aktienbewertungen neu berechnen?
Bewertungen sollten nach jedem Quartalsbericht aktualisiert werden, mindestens aber halbjährlich. Zusätzlich ist eine Neubewertung sinnvoll, wenn sich das Geschäftsmodell, die Wettbewerbssituation oder das Zinsumfeld wesentlich verändert.
Praktische Regel: Wenn sich der Aktienkurs um mehr als 20 % bewegt hat, ohne dass sich die Fundamentaldaten entsprechend verändert haben, ist eine erneute Bewertung fast immer sinnvoll.
Welche Bewertungsmethoden nutzen professionelle Investoren am häufigsten?
Professionelle Investoren kombinieren in der Regel DCF als Anker mit zwei bis drei Multiplikatoren als Plausibilitätsprüfung. Kein seriöser Analyst verlässt sich auf eine einzige Kennzahl.
Ein typischer Workflow in der Praxis:
- DCF-Modell für den inneren Wert
- KGV und EV/EBITDA im Branchenvergleich (Peer-Group-Analyse)
- PEG bei Wachstumsunternehmen
- KUV als Ergänzung bei pre-profitablen Unternehmen
- Sensitivitätsanalyse für alle wesentlichen Annahmen
FAQ
Was ist der Unterschied zwischen KGV und EV/EBIT? Das KGV ignoriert die Kapitalstruktur eines Unternehmens, weil es nur den Aktienkurs und den Nettogewinn verwendet. EV/EBIT berücksichtigt auch Schulden und ist daher beim Vergleich von Unternehmen mit unterschiedlicher Verschuldung aussagekräftiger.
Ab welchem KGV ist eine Aktie teuer? Es gibt keinen universellen Schwellenwert. Im historischen Kontext gilt ein KGV über 25 für reife Unternehmen als erhöht, aber Wachstumsunternehmen können dauerhaft höhere KGVs rechtfertigen, solange das Wachstum anhält.
Kann das PEG-Ratio negativ sein? Ja, wenn das Unternehmen entweder Verluste schreibt oder die Gewinnwachstumsrate negativ ist. In beiden Fällen ist das PEG-Ratio nicht interpretierbar und sollte nicht verwendet werden.
Warum weichen DCF-Bewertungen oft stark vom Börsenkurs ab? Weil der Börsenkurs kurzfristige Stimmungen, Liquiditätspräferenzen und Markterwartungen widerspiegelt, während DCF auf langfristigen Cashflow-Annahmen basiert. Beide können gleichzeitig „richtig“ sein, nur für unterschiedliche Zeiträume.
Welches KUV gilt als normal für SaaS-Unternehmen? Das hängt stark von Wachstumsrate und Bruttomarge ab. Unternehmen mit über 30 % Wachstum und hohen Margen wurden historisch mit KUVs von 10 bis 20 gehandelt, während langsamer wachsende SaaS-Unternehmen eher bei 3 bis 6 liegen. Diese Werte schwanken erheblich mit dem Zinsumfeld.
Muss ich alle vier Methoden für jede Aktie anwenden? Nein. Die Wahl hängt vom Unternehmenstyp ab. Für ein profitables Industrieunternehmen reichen KGV und DCF. Für ein pre-profitables Start-up sind KUV und DCF mit Break-even-Szenarien sinnvoller.
Was bedeutet ein sehr niedriges KGV von unter 5? Das kann auf eine günstige Bewertung hindeuten, ist aber oft ein Warnsignal. Mögliche Gründe: strukturelle Probleme im Geschäftsmodell, erwarteter Gewinnrückgang, Bilanzrisiken oder schlicht mangelndes Anlegerinteresse. Immer den Kontext prüfen.
Wie verlässlich sind Analystenprognosen für das Forward KGV? Weniger verlässlich als oft angenommen. Studien zeigen, dass Konsensschätzungen für das laufende Jahr relativ präzise sind, für weiter entfernte Jahre aber erheblich abweichen können. Das Forward KGV sollte daher mit Vorsicht interpretiert werden.
Fazit: Den richtigen Bewertungsrahmen wählen
Die vier in diesem Artikel behandelten Methoden, KGV, PEG, KUV und DCF, bilden zusammen einen vollständigen Werkzeugkasten für die Aktienbewertung. Wer „Aktienbewertungsmethoden erklärt: P/E, PEG, Price-to-Sales and DCF With Worked Examples“ als Lernziel verfolgt, sollte mit dem KGV beginnen, das PEG-Ratio als Erweiterung verstehen und das KUV für Situationen ohne Gewinn einsetzen.
DCF bleibt das anspruchsvollste, aber auch das aufschlussreichste Verfahren, weil es zwingt, konkrete Annahmen zu treffen. Im aktuellen Marktumfeld 2026, in dem klassische Multiplikatoren in vielen Sektoren historisch hoch sind, ist die Kombination mehrerer Methoden wichtiger denn je.
Konkrete nächste Schritte:
- Berechne das KGV und PEG-Ratio für eine Aktie aus deinem Portfolio.
- Vergleiche das Ergebnis mit dem Branchendurchschnitt, nicht mit dem Gesamtmarkt.
- Erstelle ein einfaches DCF-Modell in einer Tabellenkalkulation mit drei Szenarien.
- Prüfe, welche Methode für die jeweilige Branche am besten geeignet ist, bevor du eine Kaufentscheidung triffst.
Bewertung ist kein exaktes Handwerk. Es ist ein Denkrahmen, der bessere Fragen erzeugt, nicht perfekte Antworten liefert.
Meta-Titel: Aktienbewertung: KGV, PEG, KUV und DCF erklärt
Meta-Beschreibung: KGV, PEG, Price-to-Sales und DCF verständlich erklärt: Formeln, Rechenbeispiele und Fehlerquellen für fundierte Anlageentscheidungen im Jahr 2026.
Weiterlesen in Finanzen
- Wie Anleger von einem EU-Satellitennetz profitieren könnten: Infrastruktur, Telekom und Space-Aktien
- Aktiencharts lesen für Anfänger: Candlesticks, Trends, Volumen und Unterstützungsniveaus
- Wie das Apple iPhone 18 Event vom 9. September 2026 Tech-Aktien bewegen kann: Worauf Privatanleger achten sollten
- Beste Aktien-Broker für Anfänger 2026: Gebühren, Bruchteile, Sicherheit und Benutzerfreundlichkeit im Vergleich
- Energie-Aktien und Sektorrotation: Checkliste für den Einstieg in Öl- und Gaswerte
- Abgeltungsteuer und Umschlaghäufigkeit im Depot

Hinterlasse jetzt einen Kommentar