Wer sein Aktienportfolio international diversifiziert, reduziert das Klumpenrisiko einzelner Märkte und erschließt Renditequellen, die mit dem Heimatmarkt gering korrelieren. Der Schlüssel liegt darin, Regionen, Währungen und Quellensteuerbelastung gemeinsam zu betrachten, denn steuerliche Lücken können einen erheblichen Teil des Renditepuffers aufzehren. Irland-domizilierte UCITS-ETFs sind für Deutschland-Anleger 2026 das effizienteste Vehikel für eine global gestreute Position.
Key Takeaways
- Ein globales Aktienportfolio senkt das Konzentrationsrisiko gegenüber einem reinen DAX- oder S&P-500-Investment spürbar.
- Ausländische Quellensteuer wird in Deutschland bis maximal 15 % auf die Abgeltungsteuer angerechnet; darüber hinausgehende Beträge müssen Anleger oft selbst zurückfordern.
- Irland-domizilierte ETFs zahlen auf US-Dividenden typischerweise nur 15 % Quellensteuer statt 30 %, das ist einer der wichtigsten Steuervorteile für internationale Aktien-ETFs.
- Länder mit besonders hoher Quellensteuer sind Schweiz (35 %), Finnland (35 %), Schweden (30 %), Dänemark (27 %) und Österreich (27,5 %).
- Währungsrisiken sind kein reines Risikothema, sie tragen auch zur Diversifikation bei, da sich Wechselkursbewegungen selten gleichläufig verhalten.
- Ein Rebalancing-Intervall von einmal jährlich oder bei einer Abweichung von mehr als 5 Prozentpunkten vom Zielgewicht ist für die meisten Privatanleger ausreichend.
- Thesaurierende ETFs mit Irland-Domizil sind für Deutschland-Anleger aus steuerlicher Sicht in der Regel die erste Wahl.
- Auch mit kleinen Beträgen ist internationale Streuung über Bruchstück-Sparpläne auf einen MSCI World oder FTSE All-World ETF ab 25 Euro monatlich realisierbar.
Warum sollte ich mein Aktienportfolio international diversifizieren?
Wer nur in einem Markt investiert, übernimmt automatisch alle Risiken dieses Marktes: konjunkturelle Schwankungen, politische Eingriffe, Währungsabwertungen und sektorale Konzentrationen. Internationale Diversifikation spreizt diese Risiken auf unterschiedliche Wirtschaftsräume auf, die sich oft nicht im Gleichlauf bewegen.
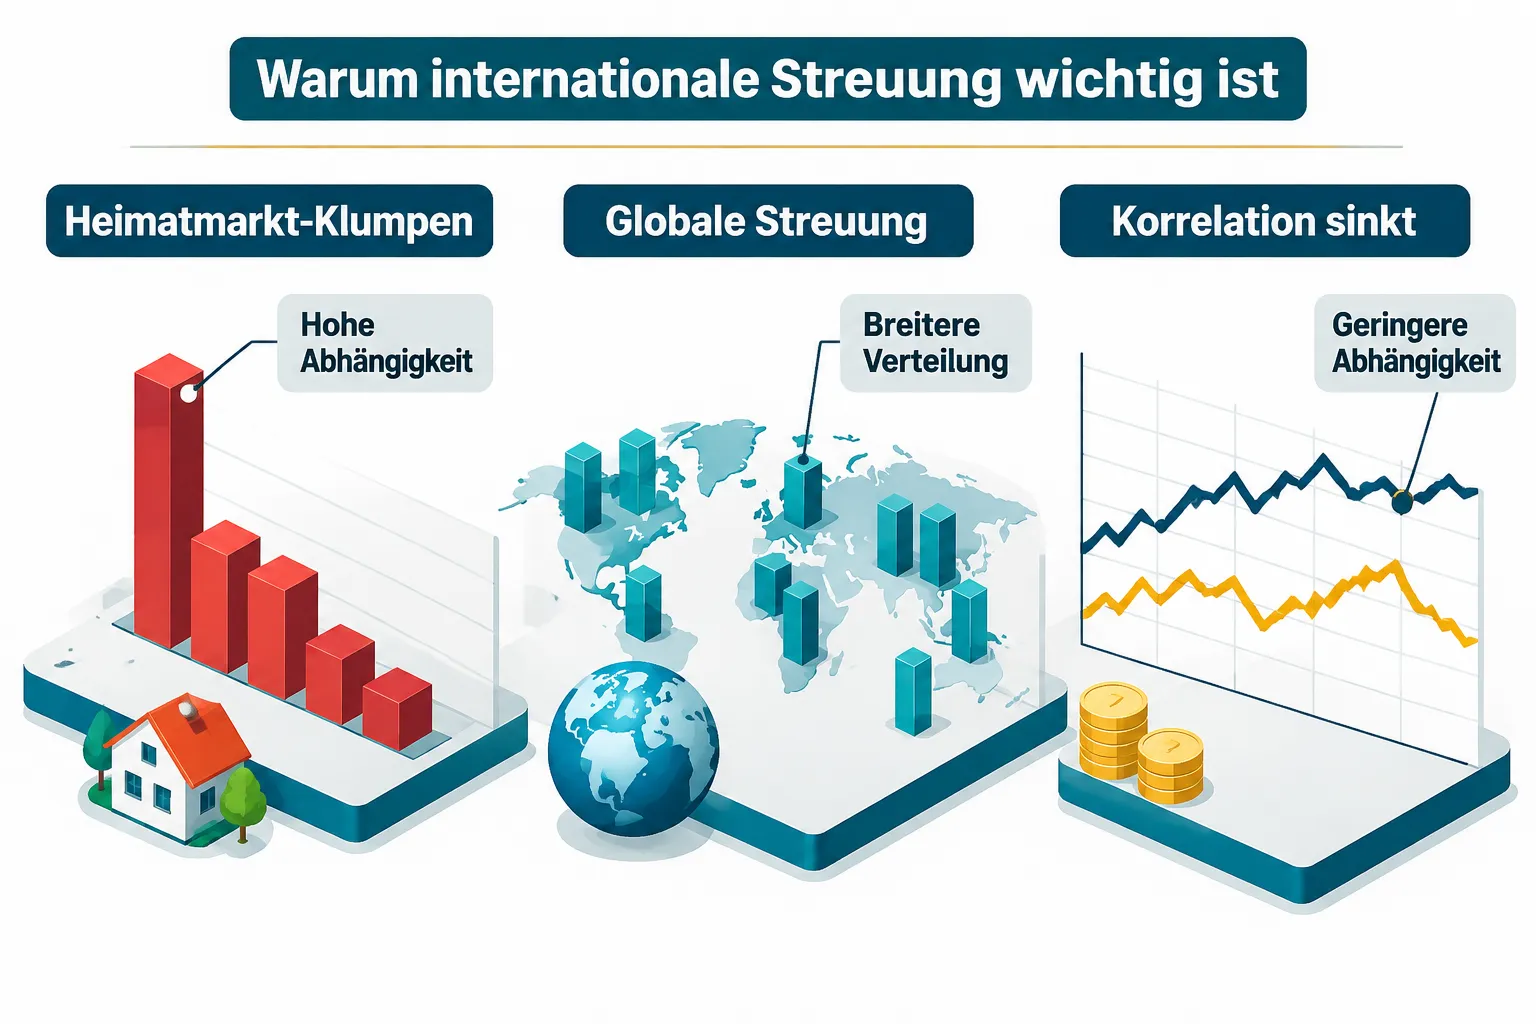
Konkret bedeutet das für einen Deutschland-Anleger: Der DAX ist stark auf Industriewerte, Chemie und Automobilhersteller konzentriert. Der S&P 500 dominiert hingegen den Technologiesektor. Asiatische Märkte wiederum bieten Zugang zu Konsumwachstum und Rohstoffthemen, die in Europa unterrepräsentiert sind. Diese strukturellen Unterschiede senken die Korrelation zwischen den Regionen, und damit die Schwankungsbreite des Gesamtportfolios.
Konkrete Vorteile auf einen Blick:
- Geringeres Klumpenrisiko durch Wegfall der Abhängigkeit von einem einzigen Wirtschaftszyklus
- Zugang zu Wachstumsmärkten, die in heimischen Indizes nicht abgebildet sind
- Diversifikation über Währungen als zusätzlicher Risikopuffer
- Bessere Nutzung globaler Bewertungsunterschiede (z. B. niedrige KGVs in Emerging Markets vs. teure US-Tech)
Wichtig: Internationale Diversifikation ist kein Renditeturbo, sondern primär ein Risikowerkzeug. Wer starke US-Positionen mit Kursgewinnen hält, löst beim Umschichten steuerpflichtige Kapitalerträge aus, das sollte die Planung berücksichtigen.
Wie viel Prozent sollte ich in US-Aktien vs. Europa vs. Asien investieren?
Es gibt keine universelle Formel, aber der MSCI All Country World Index (ACWI) liefert einen marktkapitalisierungsgewichteten Ausgangspunkt: Nordamerika macht darin rund 65 %, Europa etwa 15 %, Asien-Pazifik entwickelt rund 11 % und Schwellenländer zusammen etwa 12 % aus (Stand: Ende 2025, Schätzung auf Basis verfügbarer Indexdaten).
Entscheidungsmodell für Deutschland-Anleger:
| Region | ACWI-Gewicht (ca.) | Besonderheit für DE-Anleger |
|---|---|---|
| USA | ~65 % | Quellensteuer 15 % via DBA; USD-Risiko |
| Europa (ex DE) | ~15 % | Kein Währungsrisiko (Eurozone), CH/SE/DK heikel |
| Asien-Pazifik entwickelt | ~11 % | JPY/AUD-Risiko; Japan günstig bewertet |
| Schwellenländer | ~12 % | Höhere Volatilität, günstigere Bewertungen |
Wähle eine Übergewichtung wenn: Du gezielt Regionen abbilden möchtest, die du im eigenen Alltags- und Berufsleben kaum reflektierst. Als Deutschland-Anleger mit Immobilien oder Jobrisiko in der Eurozone kann es sinnvoll sein, Europa im Portfolio leicht unterzugewichten und Asien oder EM leicht zu erhöhen.
Was ist Quellensteuer und wie wirkt sie sich auf meine Rendite aus?
Quellensteuer ist eine Steuer, die ein ausländischer Staat direkt auf Dividenden einbehält, bevor das Geld den Anleger erreicht. Sie mindert die effektive Dividendenrendite und kann, je nach Land und Struktur des Investments, kaum oder gar nicht zurückgeholt werden.
In Deutschland gilt: Ausländische Quellensteuer wird auf die Abgeltungsteuer (25 % plus Solidaritätszuschlag) bis zu einem Betrag von maximal 15 % angerechnet. Liegt die Quellensteuer eines Landes darüber, entsteht eine Rückforderungslücke.
Beispiel: Eine Dividende aus der Schweiz wird mit 35 % Quellensteuer belastet. Deutschland rechnet 15 % davon auf die Abgeltungsteuer an. Die verbleibenden 20 % muss der Anleger bei der Schweizer Steuerbehörde selbst zurückfordern, ein aufwendiger Prozess, der sich für kleine Beträge oft nicht lohnt.
Quellensteuer USA vs. problematische Länder: Wo ist es teurer?
Die USA sind dank des Doppelbesteuerungsabkommens (DBA) mit Deutschland und des W-8BEN-Formulars vergleichsweise anlegerfreundlich: Die Quellensteuer beträgt 15 % und liegt damit exakt auf der deutschen Anrechnungsgrenze. Es entsteht keine Lücke.
Länder mit Rückforderungsbedarf (Auswahl):
- Schweiz: 35 %, 20 % Lücke, Rückforderung über die Eidgenössische Steuerverwaltung
- Finnland: 35 %, 20 % Lücke
- Schweden: 30 %, 15 % Lücke
- Dänemark: 27 %, 12 % Lücke
- Österreich: 27,5 %, 12,5 % Lücke
- Frankreich: 12,8 %, keine Lücke, da unter 15 %; keine Rückforderung nötig
Konsequenz: Einzelaktien aus der Schweiz, Skandinavien oder Österreich erzeugen regelmäßig Steuerarbeit. Für Privatanleger ist der Aufwand der Rückforderung oft unverhältnismäßig. ETFs mit geeignetem Domizil umgehen dieses Problem teilweise durch günstigere DBA-Verhandlungspositionen auf Fondsebene.
Kann ich Quellensteuer als Privatanleger zurückfordern?
Ja, aber mit Einschränkungen. Für die anrechenbare Quellensteuer bis 15 % erfolgt die Verrechnung automatisch über die deutsche Abgeltungsteuer. Den übersteigenden Betrag muss der Anleger im jeweiligen Quellenstaat aktiv zurückfordern.
Das Bundeszentralamt für Steuern führt eine aktuelle Übersicht zur anrechenbaren ausländischen Quellensteuer für Staaten mit DBA, diese Liste ist der Ausgangspunkt für die Planung.
Wann lohnt sich die Rückforderung?
- Bei größeren Positionen (Dividendenbetrag pro Jahr im dreistelligen Bereich oder höher)
- Wenn der Quellenstaat ein funktionierendes Rückerstattungsverfahren hat (z. B. USA, Schweiz, Niederlande)
- Wenn der Anleger bereit ist, Formulare in der jeweiligen Landessprache einzureichen und Belege zu sammeln
Praxistipp: Viele Privatanleger mit breitem ETF-Portfolio müssen sich mit der Rückforderung nicht befassen, weil die Steuer bereits auf Fondsebene (bei Irland-domizilierten ETFs) optimiert ist.
ETFs oder Einzelaktien für internationales Diversifizieren?
Für die meisten Privatanleger sind ETFs die erste Wahl. Sie bieten sofortige Streuung, günstige Kosten und, bei richtiger Domizilwahl, eine strukturell bessere Quellensteuerposition als Einzelaktien.
Irland-domizilierte UCITS-ETFs zahlen auf US-Dividenden typischerweise nur 15 % Quellensteuer statt der Standard-30 %, weil Irland ein günstiges DBA mit den USA hat. Für weltweite Aktienportfolios, in denen US-Werte dominieren, ist das ein spürbarer Vorteil gegenüber luxemburgischen oder deutschen Fondsvehikeln.
Wähle Einzelaktien wenn: Du gezielt einzelne Unternehmen analysierst, Stimmrechte nutzen möchtest oder eine sehr konzentrierte Strategie verfolgst. Bei internationalen Einzelaktien aus quellensteuerbelasteten Ländern entsteht dann jedoch der oben beschriebene Verwaltungsaufwand.
Wie hedge ich Währungsrisiken in meinem Portfolio richtig?
Währungsabsicherung (Hedging) kostet Geld und lohnt sich für langfristige Aktieninvestoren oft nicht. Wechselkursschwankungen gleichen sich über lange Zeiträume häufig aus, und der Hedge selbst zieht laufende Kosten von typischerweise 0,5-1,5 % p. a. (je nach Währungspaar und Zinsdifferenz, Schätzung auf Basis verfügbarer Produktkosten).
Welche Währungen sollte ich im Portfolio halten?
- USD: Unvermeidbar bei globalem Aktienportfolio; viele Rohstoffe und Weltunternehmen notieren in Dollar
- EUR: Heimatwährung, kein Risiko für DE-Anleger
- JPY: Interessant als Diversifikator, da Japan historisch als sicherer Hafen gilt
- GBP, AUD, CAD: Entstehen bei breiten Developed-Market-Indizes automatisch
Faustregel: Langfristige Aktieninvestoren (Horizont über 10 Jahre) können auf einen Währungshedge meist verzichten. Kurzfristige Positionen oder sehr hohe Einzelwährungsgewichte können einen Hedge rechtfertigen.
Emerging Markets: Lohnen sie sich noch oder lieber MSCI World?
Schwellenländer-ETFs bieten strukturell günstigere Bewertungen und Zugang zu schnell wachsenden Konsummärkten in Asien, Lateinamerika und Afrika. Allerdings kommen sie mit höherer Volatilität, Währungsrisiken lokaler Währungen und einem politischen Risikozuschlag.
Ein MSCI World enthält keine Emerging Markets. Wer also ausschließlich auf einen MSCI World setzt, verzichtet auf rund 12 % der globalen Marktkapitalisierung. Eine Kombination aus MSCI World (z. B. 80-85 %) und MSCI Emerging Markets (15-20 %) repliziert im Wesentlichen die ACWI-Gewichtung.
Wähle Emerging Markets wenn: Du einen Anlagehorizont von mindestens 10 Jahren hast, Volatilität tolerierst und von Bewertungsunterschieden profitieren möchtest. Für defensiv orientierte Anleger oder bei kurzen Horizonten dominiert der MSCI World.
Thesaurierende vs. ausschüttende Fonds im Ausland: Was ist besser?
Thesaurierende ETFs reinvestieren Dividenden automatisch und vermeiden damit das Problem der Quellensteuer auf Ausschüttungen beim Anleger. Für Deutschland-Anleger sind sie aus zwei Gründen bevorzugt: Sie vermeiden die jährliche Dividendenbesteuerung und nutzen den Zinseszinseffekt ohne Kapitalabfluss.
Ausschüttende Fonds machen Sinn, wenn der Anleger regelmäßigen Cashflow benötigt (z. B. im Ruhestand) oder den Sparerpauschbetrag (1.000 Euro für Einzelpersonen, 2.000 Euro für Ehepaare in 2026) ausnutzen möchte.
Für internationale ETFs gilt: Ein thesaurierender Irland-domizilierter ETF ist für die meisten Deutschland-Anleger in der Akkumulationsphase die steuerlich und praktisch sinnvollste Lösung.
Wie oft muss ich mein international diversifiziertes Portfolio rebalancieren?
Einmal jährlich oder wenn eine Position um mehr als 5 Prozentpunkte von der Zielgewichtung abweicht, reicht für die meisten Privatanleger aus. Häufigeres Rebalancing erzeugt unnötige Transaktionskosten und kann steuerliche Ereignisse auslösen.
Praktischer Ablauf:
- Zielallokation einmal schriftlich festlegen (z. B. 70 % Developed Markets, 20 % EM, 10 % Europa ex-DE)
- Jedes Jahr im Dezember oder Januar die tatsächliche Gewichtung prüfen
- Differenzen über neue Einzahlungen ausgleichen, so entstehen keine Verkäufe und keine Steuer
- Erst wenn Einzahlungen nicht reichen, bestehende Positionen trimmen
Welche Anfängerfehler machen die meisten bei internationalem Investieren?
Die häufigsten Fehler kosten entweder Rendite oder erzeugen unnötigen Aufwand:
- Home Bias: Zu großes Gewicht auf deutsche oder europäische Aktien, obwohl diese global unterrepräsentiert sind
- Falsches ETF-Domizil: Luxemburg-ETFs statt Irland-ETFs bei US-lastigen Portfolios, Quellensteuer-Nachteil von bis zu 15 Prozentpunkten auf Dividenden
- Doppeltes Währungshedging: Absicherung bei langem Anlagehorizont, die mehr kostet als sie spart
- Einzelaktien aus Hochquellensteuern-Ländern ohne Plan: Schweizer Dividendenaktien ohne Rückforderungsprozess aufzusetzen
- Zu viele Positionen: Fünf ETFs mit ähnlichen Indizes erhöhen nicht die Diversifikation, aber den Verwaltungsaufwand
Ist internationales Investieren auch mit kleinem Kapital sinnvoll?
Ja, und 2026 ist der Einstieg günstiger als je zuvor. Viele Neobroker und Direktbanken bieten Bruchstück-Sparpläne auf einen MSCI World oder FTSE All-World ETF ab 1-25 Euro monatlich an. Mit einer einzigen ETF-Position hält ein Anleger automatisch Aktien aus über 50 Ländern, in verschiedenen Währungen und Sektoren.
Faustregel: Ab dem ersten gesparten Euro lohnt sich ein global diversifizierter ETF-Sparplan mehr als ein reiner Einzelmarkt-ETF.
FAQ
Was ist der Unterschied zwischen Quellensteuer und Abgeltungsteuer? Quellensteuer wird im Ausland direkt vom Dividendenbetrag abgezogen, bevor das Geld den deutschen Anleger erreicht. Abgeltungsteuer ist die deutsche Steuer (25 % plus Solidaritätszuschlag) auf Kapitalerträge. Ausländische Quellensteuer wird bis maximal 15 % auf die Abgeltungsteuer angerechnet.
Warum ist das Fondsdomizil Irland so wichtig? Irland hat ein günstiges Doppelbesteuerungsabkommen mit den USA. Irland-domizilierte ETFs zahlen auf US-Dividenden nur 15 % Quellensteuer statt 30 %. Das erhöht die Nettodividende und damit die langfristige Rendite für Anleger aus der EU.
Muss ich das W-8BEN-Formular selbst ausfüllen? Bei direktem Kauf von US-Aktien oder US-ETFs über einen deutschen Broker ja, das Formular begrenzt die US-Quellensteuer auf 15 %. Bei Irland-domizilierten ETFs übernimmt der Fonds diesen Schritt auf Fondsebene.
Lohnt sich ein Währungshedge für ein langfristiges Weltportfolio? Für Anlagehorizonte über 10 Jahre in der Regel nicht. Hedging kostet laufend Geld, und Wechselkurse tendieren langfristig dazu, Unterschiede in der wirtschaftlichen Entwicklung widerzuspiegeln. Kurzfristig können Hedges sinnvoll sein.
Welches Land hat die niedrigste Quellensteuer für deutsche Anleger? Frankreich liegt mit 12,8 % unter der deutschen Anrechnungsgrenze von 15 %, weshalb in der Regel keine Rückforderung nötig ist. Die USA liegen bei 15 % und sind dank DBA ebenfalls ohne Lücke.
Kann ich internationale ETFs in einem Depot bei einer deutschen Bank halten? Ja, das ist der Standardfall. Irland-domizilierte UCITS-ETFs sind an deutschen Börsen handelbar und lassen sich wie inländische ETFs in jedem Depot kaufen und verwahren.
Wie erkenne ich das Domizil eines ETFs? In der ISIN beginnen Irland-domizilierte ETFs mit „IE“. Im KIID (Basisinformationsblatt) ist das Domizil explizit genannt. Luxemburgische ETFs beginnen mit „LU“.
Reicht ein einziger MSCI World ETF für internationale Diversifikation? Für viele Anleger ja, der MSCI World enthält über 1.400 Unternehmen aus 23 Industrieländern. Schwellenländer sind jedoch nicht enthalten. Wer diese abbilden möchte, ergänzt einen MSCI Emerging Markets ETF oder wählt einen FTSE All-World ETF.
Fazit: Schritt für Schritt zum global gestreuten Portfolio
Ein Aktienportfolio international zu diversifizieren bedeutet nicht, möglichst viele Fonds zu kaufen. Es bedeutet, Regionen, Währungen und die steuerliche Realität gemeinsam zu denken.
Konkrete nächste Schritte für Deutschland-Anleger:
- Bestandsaufnahme: Prüfen, wie hoch der aktuelle Heimatmarktanteil ist und wo Klumpenrisiken bestehen.
- ETF-Domizil wählen: Für US-lastige globale Portfolios konsequent auf Irland-domizilierte UCITS-ETFs setzen.
- Quellensteuer-Map erstellen: Bei Einzelaktien aus Hochsteuerländern (CH, Skandinavien) vorab klären, ob Rückforderung realistisch ist.
- Thesaurierend vs. ausschüttend entscheiden: In der Ansparphase thesaurierende ETFs bevorzugen.
- Rebalancing-Regel festlegen: Einmal jährlich oder bei 5 %-Abweichung, und nach Möglichkeit über neue Einzahlungen ausgleichen.
- Währungshedge bewusst ablehnen: Bei langem Horizont Kosten sparen und Währungsrisiken als Teil der Diversifikation akzeptieren.
Der einfachste Einstieg bleibt ein global diversifizierter ETF-Sparplan ab kleinen Beträgen, ergänzt durch einen EM-Baustein für Anleger mit entsprechender Risikotoleranz. Steuerliche Feinheiten wie Domizilwahl und Quellensteuer-Anrechnung sind keine akademischen Details, sondern beeinflussen die reale Nettorendite über Jahrzehnte merklich.
Weiterlesen in Finanzen
- Aktienhandel mit Hebel: Knock-out, Faktor-Zertifikat und Optionsschein im Vergleich
- Beste Aktienanalyse-Newsletter 2026: Inhalte, Quellen, Kosten und Warnzeichen im Vergleich
- Aktienkurs nach Quartalszahlen: Warum gute Ergebnisse trotzdem fallende Kurse auslösen
- Studentenwohnung & Steuer
- Hauptversammlung bei Aktien: Rechte, Abstimmung, Dividende und Teilnahme online erklärt
- Krankenversicherung für Studierende