Ein Aktienkurs fällt nach guten Quartalszahlen, weil der Markt nicht absolute Ergebnisse bewertet, sondern die Abweichung von den zuvor eingepreisten Erwartungen. Wenn starke Zahlen bereits im Kurs enthalten waren oder der Ausblick enttäuscht, verkaufen Anleger trotz solider Resultate. Das Phänomen ist normal, erklärbar und lässt sich mit dem richtigen Verständnis für Guidance, Analystenkonsens und Marktpsychologie einordnen.
Key Takeaways
- Der Aktienmarkt bewertet nicht „gut“ oder „schlecht“, sondern die Differenz zwischen Erwartung und Realität.
- Gute Quartalszahlen können enttäuschend wirken, wenn Analysten noch bessere Ergebnisse prognostiziert hatten.
- Der Ausblick (Forward Guidance) eines Unternehmens wiegt oft schwerer als die veröffentlichten Ist-Zahlen.
- Bereits eingepreiste gute Nachrichten führen nach Bekanntgabe zu Gewinnmitnahmen und Kursrückgängen.
- Positive Earnings Surprises treiben den Kurs nur dann, wenn sie die Konsenserwartungen klar übertreffen.
- Negative Guidance nach starkem Quartal ist eine der häufigsten Ursachen für starke Kursrücksetzer.
- Kursrückgänge nach guten Ergebnissen sind für langfristige Investoren oft Kaufgelegenheiten.
- Ein hohes Bewertungsniveau (KGV) vergrößert die Fallhöhe bei auch nur leichten Enttäuschungen.
- Quartalszahlen richtig analysieren heißt: Konsensschätzungen, Guidance-Qualität und Bewertung gleichzeitig prüfen.
Warum fällt die Aktie, obwohl die Quartalszahlen gut waren?
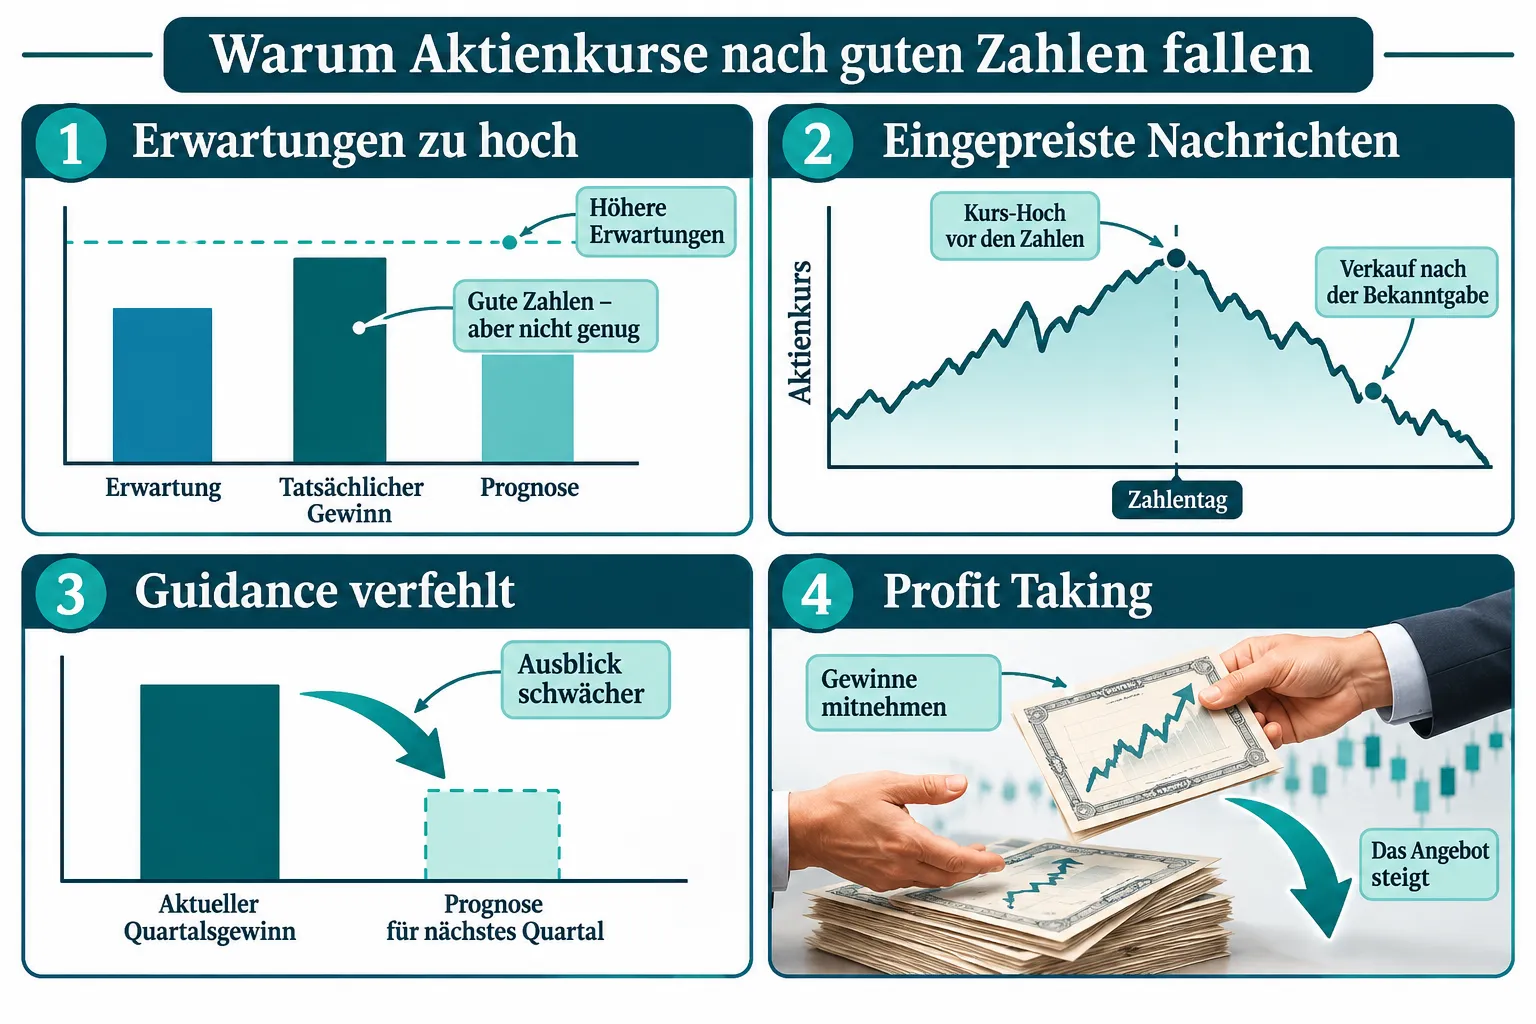
Der Kurs einer Aktie reagiert nicht auf die absoluten Zahlen, sondern auf die Überraschung gegenüber dem, was der Markt bereits eingepreist hat. Wenn alle großen Investoren monatelang steigende Gewinne erwartet und ihr Kaufverhalten daran ausgerichtet haben, ist diese Erwartung längst im Kurs reflektiert. Treffen die Zahlen genau diese Erwartung, gibt es keinen neuen Kaufgrund mehr.
Das Phänomen beim Aktienkurs nach Quartalszahlen lässt sich vereinfacht so beschreiben: Der Markt handelt Zukunft, nicht Vergangenheit. Eine solide Zahl für das abgelaufene Quartal ist rückwärtsgewandt. Was Investoren wirklich bewegt, ist die Frage: Was kommt als Nächstes?
Konkrete Auslöser für fallende Kurse trotz guter Zahlen:
- Ergebnisse treffen Erwartungen punktgenau, aber liefern keine positive Überraschung
- Der Ausblick für das nächste Quartal oder Geschäftsjahr fällt schwächer aus als erhofft
- Profit Taking: Kurzfristige Trader realisieren Gewinne unmittelbar nach der Bekanntgabe
- Bewertung war bereits so hoch, dass selbst gute Zahlen keine weitere Kurssteigerung rechtfertigen
- Makroökonomische Unsicherheit überschattet solide Einzelergebnisse
Was ist der Unterschied zwischen Erwartungshaltung und tatsächlichen Ergebnissen?
Die Erwartungshaltung des Marktes ist die sogenannte Konsensschätzung: der Durchschnitt aller Analysten-Prognosen für Umsatz, Gewinn je Aktie (EPS) und weitere Kennzahlen. Dieser Konsens ist die eigentliche Messlatte, nicht irgendein absoluter Wert.
Ein Unternehmen kann den Gewinn im Jahresvergleich um 20 Prozent steigern und trotzdem enttäuschen, wenn Analysten 25 Prozent erwartet hatten. Umgekehrt kann ein Unternehmen mit leicht gesunkenem Gewinn seinen Kurs steigern, wenn der Markt einen stärkeren Rückgang befürchtet hatte.
Beispiel aus der Praxis (Q3 2026): Caterpillar meldete einen Rekord-Auftragsbestand und übertraf die Gewinnschätzungen. Der Kurs gab dennoch nach, weil der verhaltene Ausblick auf das Folgejahr und schwächere Margen in bestimmten Segmenten die Erwartungen für künftige Quartale belasteten. Die aktuellen Zahlen waren gut, aber die Zukunftserzählung überzeugte nicht.
Was ist Forward Guidance und warum ist sie wichtiger als aktuelle Zahlen?
Forward Guidance ist die Prognose des Managements für zukünftige Umsätze, Margen oder Gewinne. Für den Aktienkurs ist sie häufig relevanter als das abgelaufene Quartal, weil Aktien als Anspruch auf künftige Cashflows bewertet werden.
Senkt ein Unternehmen seine Guidance, also seine eigene Prognose für die kommenden Monate, wird das als Signal gewertet, dass das Management selbst an die Zukunft nicht mehr so optimistisch glaubt. Institutionelle Investoren passen ihre Modelle sofort an, was zu Verkaufsdruck führt.
Warum der Ausblick so viel Gewicht hat:
- Aktienpreise sind diskontierte zukünftige Gewinne, keine Belohnung für vergangene Leistung
- Analysten passen ihre Kursziele bei Guidance-Änderungen stärker an als bei reinen Ist-Abweichungen
- Für Fonds mit klaren Bewertungsmodellen löst eine gesenkte Guidance oft automatische Verkaufssignale aus
Beispiel: ARM Holdings lieferte im Jahr 2026 solide Quartalszahlen, aber das verlangsamte Wachstumstempo und ein verhaltener Ausblick auf die Lizenzeinnahmen enttäuschten Anleger, die eine Beschleunigung erwartet hatten. Der Kurs fiel trotz positiver Ist-Zahlen deutlich.
Was ist Profit Taking nach Earnings und wie funktioniert es?
Profit Taking bezeichnet das gezielte Verkaufen von Aktien unmittelbar nach Bekanntgabe der Quartalsergebnisse, um zuvor aufgebaute Kursgewinne zu realisieren. Es handelt sich nicht um eine Reaktion auf schlechte Zahlen, sondern um einen mechanischen Prozess.
Kurzfristig orientierte Trader und Hedgefonds kaufen Aktien oft in den Wochen vor Quartalszahlen, wenn steigende Erwartungen den Kurs treiben. Die Earnings-Bekanntgabe ist dann der geplante Ausstiegspunkt, unabhängig vom Ergebnis.
„Buy the rumor, sell the news“ beschreibt dieses Muster präzise: Der Kauf erfolgt auf die Erwartung hin, der Verkauf auf die Bestätigung.
Wann ist Profit Taking besonders ausgeprägt:
- Nach einem starken Kursanstieg in den 4 bis 6 Wochen vor Earnings
- Bei Large-Cap-Titeln mit hohem Optionsvolumen
- Wenn die Zahlen exakt dem Konsens entsprechen, also keine neue positive Überraschung liefern
Was sind Earnings Surprises und wie unterscheiden sie sich?
Eine positive Earnings Surprise liegt vor, wenn ein Unternehmen die Konsensschätzungen der Analysten übertrifft. Eine negative Earnings Surprise entsteht, wenn die Ergebnisse darunter bleiben. Entscheidend ist dabei die Größe der Abweichung.
| Situation | Ergebnis vs. Konsens | Typische Kursreaktion |
|---|---|---|
| Starke positive Surprise | +10% oder mehr über Schätzung | Kurs steigt deutlich |
| Leichte positive Surprise | +1 bis +5% über Schätzung | Kurs steigt moderat oder seitwärts |
| Treffer des Konsens | Exakt in line | Profit Taking, oft leichter Rückgang |
| Leichte negative Surprise | -1 bis -5% unter Schätzung | Kurs fällt spürbar |
| Starke negative Surprise | -10% oder mehr unter Schätzung | Kurs bricht ein |
Wann sind gute Quartalszahlen eigentlich schlecht für den Aktienkurs nach Quartalszahlen?
Gute Zahlen können den Kurs belasten, wenn sie folgende Begleitumstände haben. Das ist kein Widerspruch, sondern Marktlogik.
Die häufigsten Konstellationen:
- Guidance-Miss: Das Unternehmen übertrifft das vergangene Quartal, aber senkt gleichzeitig die Prognose für das Folgejahr. Netto ist das ein negatives Signal.
- Eingepreiste Perfektion: Der Kurs war schon vor den Zahlen auf einem Niveau, das außergewöhnliche Ergebnisse vorweggenommen hatte. Solide Zahlen genügen nicht mehr.
- Margenrückgang trotz Umsatzwachstum: Wenn der Umsatz steigt, aber die Profitabilität sinkt, wertet der Markt das als Qualitätsproblem.
- Sektorrotation: Makro-Ereignisse (z.B. Zinsänderungen) veranlassen Investoren, unabhängig von Einzelergebnissen den Sektor zu verlassen.
- Profit Warning trotz aktuell guter Zahlen: Manchmal signalisiert das Management in der Earnings-Konferenz einen bevorstehenden Nachfragerückgang, ohne die offizielle Guidance zu senken. Erfahrene Investoren lesen diese Zwischentöne.
Beispiel Siltronic (Q3 2026): Das Unternehmen meldete Zahlen, die im Rahmen der Erwartungen lagen, aber der Ausblick auf den Halbleitermarkt und die Nachfrageentwicklung aus Asien enttäuschte. Der Kurs fiel deutlich, obwohl die Ist-Zahlen keine klare Schwäche zeigten.
Wie reagiert der Markt auf Guidance Misses?
Ein Guidance Miss, also eine Unterschreitung der eigenen Prognose oder der Analystenerwartungen für die Zukunft, löst oft stärkere Kursreaktionen aus als ein Miss bei den aktuellen Zahlen. Der Grund: Der Markt verliert Vertrauen in die Planbarkeit des Unternehmens.
Typischer Ablauf nach einem Guidance Miss:
- Unternehmen veröffentlicht gute Ist-Zahlen, senkt aber Jahresprognose
- Analysten überarbeiten ihre Modelle nach unten
- Kursziele werden gesenkt, Rating-Änderungen folgen
- Institutionelle Fonds reduzieren Positionen gemäß ihrer internen Bewertungsregeln
- Kurs fällt trotz des positiven vergangenen Quartals
Bei Bayer zeigte sich dieses Muster in der Berichtssaison 2026: Operative Zahlen waren vertretbar, aber der verhaltene Ausblick auf das Kerngeschäft veranlasste Analysten zu deutlichen Kurszielsenkungen.
Sind Kursrückgänge nach guten Ergebnissen normal und wie häufig passiert das?
Kursrückgänge nach soliden oder sogar starken Quartalsergebnissen sind ein reguläres Marktphänomen, kein Ausnahmefall. In Phasen erhöhter Bewertungen und Zinsvolatilität, wie sie 2025 und 2026 zu beobachten waren, treten sie besonders häufig auf.
Das liegt an zwei strukturellen Faktoren: Erstens sind Aktien bei hohen Zinsen stärker auf zukünftige Cashflows sensibel; selbst leichte Guidance-Absenkungen haben große Modellauswirkungen. Zweitens sind die Erwartungen nach langen Bullenmärkten oft derart hoch angesetzt, dass Unternehmen schlicht nicht mehr überraschen können.
Als Faustregel gilt: Je höher das KGV einer Aktie vor den Zahlen, desto größer ist die Fallhöhe bei auch nur minimalen Enttäuschungen.
Kann man von fallenden Kursen nach guten Quartalszahlen profitieren?
Ja, unter bestimmten Bedingungen bieten solche Rücksetzer attraktive Einstiegsgelegenheiten für langfristig orientierte Investoren. Voraussetzung ist, dass der Kursrückgang durch Stimmung und Profit Taking getrieben ist, nicht durch eine fundamentale Verschlechterung des Unternehmens.
Vorgehen bei dieser Strategie:
- Prüfen, ob der Rückgang durch Guidance-Probleme oder rein durch Profit Taking entstand
- Die langfristige Wachstumsstory des Unternehmens unverändert intakt?
- Bewertung nach dem Rücksetzer: Ist das KGV nun attraktiver als vor den Zahlen?
- Analystenreaktionen verfolgen: Bestätigen die meisten Analysten ihre Kaufempfehlungen?
Wann dieser Ansatz nicht funktioniert: Wenn der Rückgang fundamentale Probleme (Margendruck, Marktanteilsverluste, Guidance-Senkung) reflektiert, ist der „günstige“ Kurs oft eine Wertfalle.
Wie analysiere ich Quartalszahlen richtig, um Kursreaktionen besser einzuschätzen?
Die Analyse von Quartalszahlen erfordert mehr als das Lesen von Headline-Zahlen. Professionelle Investoren prüfen gleichzeitig die Ist-Zahlen, die Guidance und das Bewertungsniveau.
Checkliste für die Quartalszahlen-Analyse:
- Konsensvergleich: Wie schneidet EPS und Umsatz im Vergleich zu den Analystenerwartungen ab?
- Guidance-Überprüfung: Hat das Management die eigene Prognose bestätigt, angehoben oder gesenkt?
- Margenentwicklung: Steigen oder fallen Brutto- und operative Margen?
- Qualität des Wachstums: Kommt Umsatzwachstum aus dem Kerngeschäft oder aus einmaligen Effekten?
- Free Cashflow: Stimmen Gewinn und tatsächlicher Cashflow überein?
- Bewertungskontext: Wie hoch ist das KGV vor und nach den Zahlen im Branchenvergleich?
- Earnings Call: Was sagt das Management zu Risiken, Nachfragetrends und Kapitalallokation?
Sollte man Aktien vor oder nach Quartalszahlen kaufen?
Es gibt keine universell richtige Antwort, aber klare Abwägungskriterien. Käufe vor Quartalszahlen sind spekulativer und von der kurzfristigen Reaktion abhängig. Käufe nach einer überreaktierten Kurskorrektur sind für langfristige Anleger oft günstiger.
Kaufen vor Quartalszahlen passt, wenn:
- Man die Bewertung und das Geschäftsmodell gut versteht
- Man bereit ist, kurzfristige Volatilität auszuhalten
- Der Kurs nicht bereits stark gestiegen ist (Profit-Taking-Risiko)
Kaufen nach Quartalszahlen passt besser, wenn:
- Der Rückgang durch Stimmung, nicht durch Fundamentaldaten ausgelöst wurde
- Der Ausblick des Unternehmens trotz negativer Marktreaktion intakt ist
- Die Bewertung nach dem Rücksetzer wieder attraktiv erscheint
FAQ: Aktienkurs nach Quartalszahlen
Warum fällt eine Aktie, obwohl der Gewinn gestiegen ist? Weil der Markt nicht den absoluten Gewinn bewertet, sondern die Abweichung von der Konsenserwartung. Ein Gewinnwachstum, das hinter den Schätzungen zurückbleibt, gilt als Enttäuschung.
Was bedeutet „eingepreiste Nachrichten“? Wenn Investoren gute Ergebnisse bereits erwartet und zu kaufenden Kursen gehandelt haben, sind diese Erwartungen im Kurs enthalten. Die Bekanntgabe der Zahlen liefert keinen neuen Kaufgrund mehr.
Wie stark kann ein Kurs nach guten Zahlen fallen? Das hängt von der Bewertung und der Enttäuschungstiefe ab. Bei hochbewerteten Wachstumsaktien sind Rückgänge von 10 bis 20 Prozent auch nach soliden Zahlen möglich, wenn die Guidance enttäuscht.
Was ist eine Profit Warning trotz guter Quartalszahlen? Eine Profit Warning ist eine formelle Warnung des Managements, dass künftige Gewinne unter den Erwartungen liegen werden. Sie kann gleichzeitig mit guten Ist-Zahlen veröffentlicht werden und dominiert dann die Kursreaktion.
Ist ein Kursrückgang nach Earnings immer ein Warnsignal? Nein. Wenn der Rückgang rein durch Profit Taking oder leichte Guidance-Konservativität entsteht, ohne fundamentale Verschlechterung, kann er eine Kaufgelegenheit darstellen.
Was ist der Unterschied zwischen einem Guidance Miss und einem Earnings Miss? Ein Earnings Miss bedeutet, dass das vergangene Quartal schlechter als erwartet war. Ein Guidance Miss bedeutet, dass die Prognose für künftige Quartale enttäuscht. Für den Kurs ist der Guidance Miss oft folgenschwerer.
Wann ist Forward Guidance besonders wichtig? In Phasen hoher Zinsvolatilität und Konjunkturunsicherheit, wie 2025 und 2026, ist Guidance besonders marktbewegend, weil Investoren besonders sensitiv auf Veränderungen bei künftigen Cashflows reagieren.
Wie finde ich den Analystenkonsens vor Quartalszahlen? Plattformen wie Bloomberg, Refinitiv, Seeking Alpha oder FactSet bieten Konsensschätzungen. Für Privatanleger sind Finanzportale wie finanzen.net oder Marketscreener eine zugängliche Alternative.
Kann Profit Taking gezielt genutzt werden? Kurzfristige Trader nutzen den „Sell the News“-Mechanismus aktiv. Für langfristige Anleger ist es sinnvoller, Profit-Taking-Rücksetzer als potenzielle Einstiegspunkte zu beobachten, wenn die Fundamentaldaten intakt sind.
Wie wichtig ist der Earnings Call im Vergleich zur Pressemitteilung? Der Earnings Call ist oft informativer, weil das Management dort Nuancen zu Strategie, Risiken und Nachfrageentwicklung kommuniziert, die in der Pressemitteilung nicht erscheinen.
Fazit: Verstehen, nicht nur reagieren
Der Aktienkurs nach Quartalszahlen ist selten eine einfache Reaktion auf „gut“ oder „schlecht“. Er ist das Ergebnis einer komplexen Gleichung aus Erwartungen, Guidance-Qualität, Bewertungsniveau und Marktpsychologie. Wer das versteht, trifft bessere Entscheidungen und lässt sich von kurzfristigen Kursrücksetzern nicht in Panik versetzen.
Konkrete nächste Schritte für Anleger:
- Vor der nächsten Earnings-Saison den Analystenkonsens für eigene Positionen recherchieren
- Nicht nur Headline-Zahlen, sondern die Guidance und den Earnings Call verfolgen
- Bei starken Kursrückgängen nach soliden Zahlen prüfen, ob der Rückgang fundamental oder stimmungsgetrieben ist
- Das KGV vor und nach Quartalszahlen vergleichen, um Bewertungsänderungen zu bewerten
- Langfristige Investitionsthesen nicht auf Basis eines einzelnen Quartals revidieren, sondern erst bei anhaltenden Guidance-Senkungen oder strukturellen Margenveränderungen
Marktreaktionen nach Quartalszahlen werden immer ein Element der Unvorhersehbarkeit behalten. Aber wer die Mechanismen kennt, agiert informierter, ruhiger und letztlich erfolgreicher.
Weiterlesen in Finanzen
- Hauptversammlung bei Aktien: Rechte, Abstimmung, Dividende und Teilnahme online erklärt
- Studentenwohnung & Steuer
- Aktienkurs bei einer Übernahme: Was passiert mit den Aktien von Aktionären?
- Krankenversicherung für Studierende
- Wie funktionieren Dividenden bei Aktien? Auszahlung, Ex-Tag und Dividendenrendite verständlich erklärt
- Was ist die ISIC Student Card?