Für Dividendeninvestoren sind nicht die günstigsten Handelgebühren entscheidend, sondern die Kombination aus Dividendengebühren, Quellensteuerbehandlung, automatischer Wiederanlage und Sparplanqualität. Wer diese vier Punkte vergleicht, findet schnell, welcher Broker wirklich zur eigenen Ausschüttungsstrategie passt. Die Dividendensaison 2026 mit erwarteten DAX-Ausschüttungen von rund 55,5 Mrd. Euro macht diesen Vergleich aktueller denn je.
Key Takeaways
- Nicht alle Broker erheben eine separate Dividendengebühr. Wer häufige Ausschüttungen kassiert, spart bei Anbietern ohne solche Gebühr spürbar mehr Netto-Rendite.
- Quellensteuer auf ausländische Dividenden wird von deutschen Brokern meist automatisch abgezogen. Die Rückforderung zu viel gezahlter Quellensteuer erfordert jedoch oft eigenständige Anträge oder broker-spezifische Services.
- Traders Place bietet ab Juli 2026 gebührenfreie automatische Wiederanlage von Dividenden bereits ab 1 Euro, was besonders für Kleinanleger mit häufigen kleinen Ausschüttungen attraktiv ist.
- ING Deutschland reinvestiert Dividenden sparplanfähiger Aktien ab 10 Euro, berechnet aber 1,5 % Provision (maximal 9,90 Euro) pro Wiederanlage.
- Sparplanfähige Dividenden-ETFs wie der Amundi Core DAX UCITS ETF Dist oder der iShares MSCI Europe Quality Dividend Advanced sind bei mehreren Brokern kostenlos besparbar.
- Fake-Broker sind 2026 ein reales Risiko. Die BaFin hat bereits Warnungen wegen gefälschter Broker-Auftritte herausgegeben. Regulierung und Einlagensicherung gehören zu den Pflichtkriterien.
- Dividendenstrategie lohnt sich am meisten für Anleger mit langem Horizont und systematischer Wiederanlage, weniger als kurzfristige Einkommensquelle.
- Die Kontinuität der Ausschüttung ist wichtiger als die momentane Dividendenrendite. Broker mit guten Filterfunktionen für Dividendenhistorien sind deshalb wertvoller als solche mit reinem Preisvorteil.
Was ist Quellensteuer und wie wirkt sie sich auf Dividenden aus
Quellensteuer ist eine Steuer, die ein ausländisches Land direkt an der Quelle einer Dividendenzahlung einbehält, bevor der Betrag auf dem Depot eines deutschen Anlegers landet. Sie schmälert die tatsächlich ausgezahlte Dividende und kann nicht vollständig vermieden werden, aber oft teilweise zurückgefordert oder angerechnet werden.
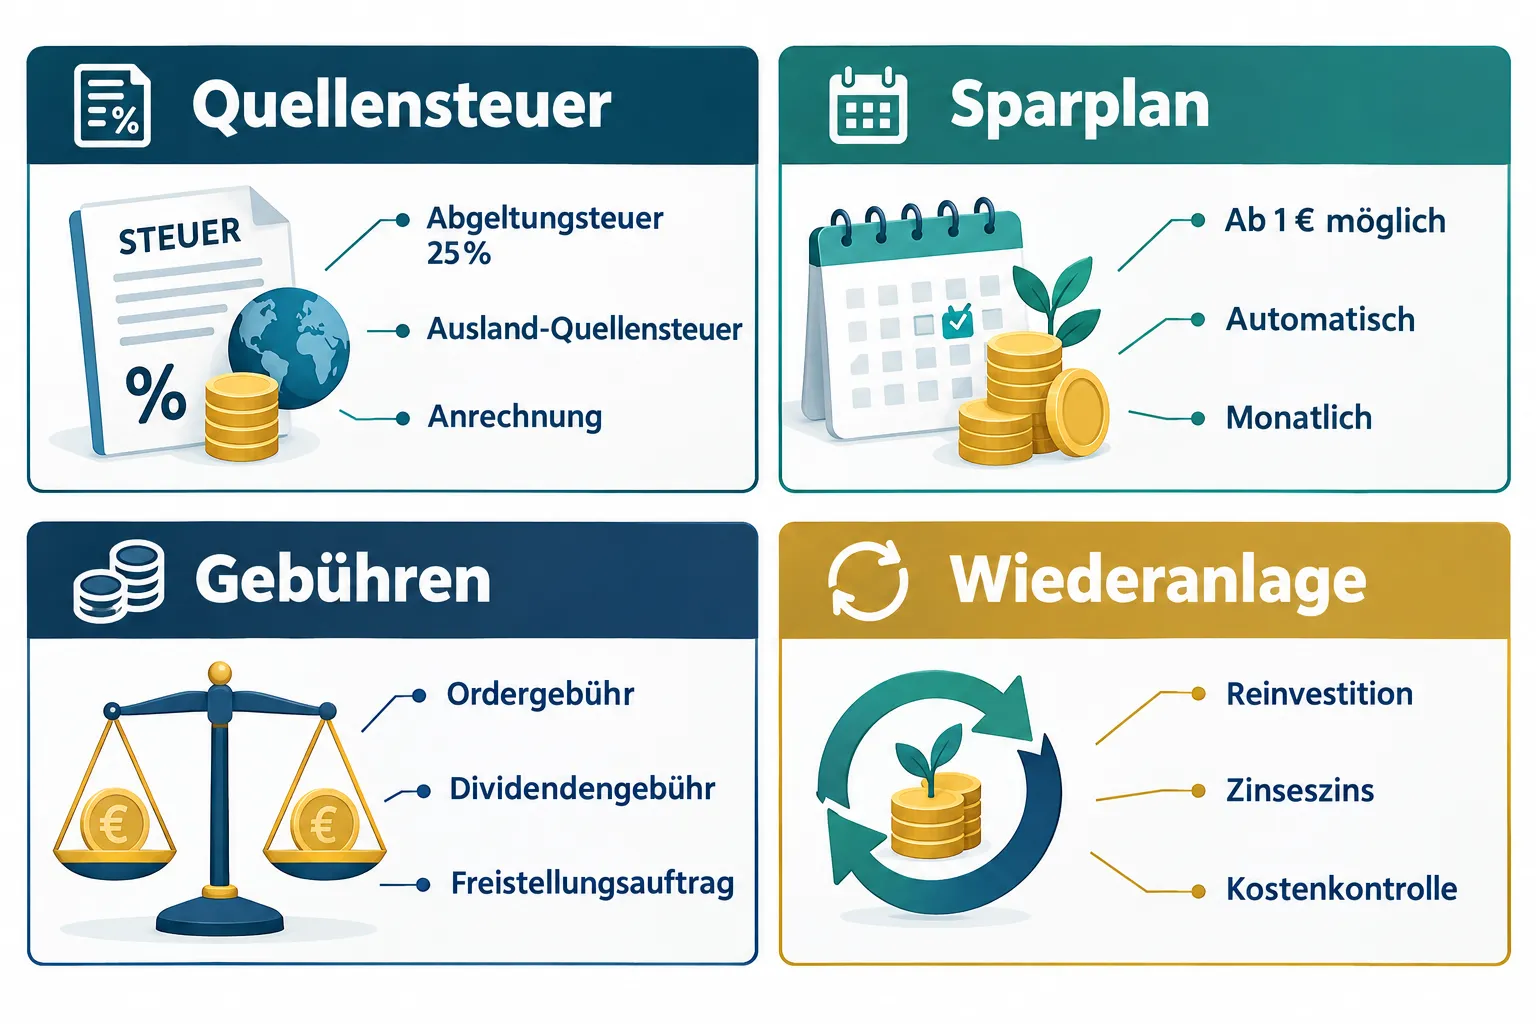
So funktioniert die Steuerabwicklung konkret:
- Deutsche Abgeltungsteuer (25 % plus Soli): Deutsche Broker führen diese automatisch ab. Anleger müssen nichts weiter tun, sofern ein Freistellungsauftrag hinterlegt ist.
- Ausländische Quellensteuer: Je nach Land werden zum Beispiel 15 % (USA), 26,375 % (Schweiz) oder andere Sätze einbehalten. Zwischen Deutschland und vielen Ländern gibt es Doppelbesteuerungsabkommen (DBA), die die anrechenbare Steuer auf 15 % begrenzen.
- Anrechnung auf die deutsche Steuer: Bis zu 15 % ausländische Quellensteuer werden auf die deutsche Abgeltungsteuer angerechnet. Was darüber hinausgeht, kann oft nur durch einen gesonderten Antrag im Quellenland zurückgefordert werden.
Was das für die Brokerwahl bedeutet: Die meisten deutschen Direktbanken (ING, Comdirect, GENO Broker) übernehmen die automatische Abführung der deutschen Abgeltungsteuer und stellen Steuerbescheinigungen bereit. Die Rückforderung zu viel einbehaltener ausländischer Quellensteuer hängt jedoch davon ab, welche Serviceleistungen der Broker anbietet. Wer viele US-amerikanische oder Schweizer Dividendentitel hält, sollte prüfen, ob sein Broker die Erstattungsanträge unterstützt oder ob das manuell erledigt werden muss.
Welcher Broker hat die niedrigsten Gebühren für Dividendenauszahlungen
Die entscheidende Gebührenart für Dividendeninvestoren ist nicht die Ordergebühr, sondern die Dividendengebühr, also eine separate Pauschale oder Prozentabzug bei jeder Ausschüttung. Manche Broker erheben diese, andere nicht.
Entscheidende Kostenvergleiche:
- Kein Dividendenentgelt: Anbieter wie die österreichische DADAT Bank erheben laut dem Online-Broker-Vergleich von Broker-Test.at keine separate Dividendengebühr. Bei einem Depot mit 20 bis 30 Positionen und vierteljährlichen Ausschüttungen summiert sich diese Ersparnis schnell.
- Prozentuale Wiederanlagekosten: ING Deutschland berechnet 1,5 % des Dividendenbetrags (max. 9,90 Euro) für die automatische Reinvestition. Bei einer Ausschüttung von 50 Euro sind das 0,75 Euro, was vertretbar ist. Bei kleinen Beträgen unter 10 Euro ist die Reinvestition ohnehin nicht aktiv.
- Traders Place: Gebührenfreie automatische Wiederanlage ab 1 Euro, ohne Prozentabzug. Das ist 2026 das günstigste Modell für Anleger mit vielen kleinen Ausschüttungen.
Entscheidungsregel: Wer ein Depot mit vielen Einzelaktien und regelmäßigen kleinen Dividenden aufbaut, profitiert am meisten von Brokern ohne Dividendengebühr oder mit gebührenfreier Wiederanlage. Wer nur wenige große Positionen hält und Dividenden als Barauszahlung kassiert, kann die Dividendengebühr gegenüber anderen Faktoren wie Research-Qualität abwägen.
Comdirect vs. Trade Republic vs. DEGIRO für Dividendeninvestoren
Für einen fairen Vergleich dieser drei Anbieter sollte man nicht nur Ordergebühren vergleichen, sondern Steuerabwicklung, Sparplanoptionen und Dividendenbehandlung.
| Kriterium | Comdirect | Trade Republic | DEGIRO |
|---|---|---|---|
| Steuerabwicklung (DE) | Automatisch | Automatisch | Selbst erklären nötig |
| Sparplanoptionen Aktien | Ja, ab 25 Euro | Ja, ab 1 Euro | Nein |
| Dividendengebühr | Keine separate | Keine separate | Jahresgebühr je Börse |
| Automatische Wiederanlage | Begrenzt | Nicht direkt | Nein |
| Quellensteuer-Service | Teilweise | Beschränkt | Selbst |
Fazit für Dividendeninvestoren: Comdirect eignet sich gut für Anleger, die eine vollständige Steuerabwicklung und Research-Werkzeuge schätzen und auch größere Positionen halten. Trade Republic überzeugt bei Sparplänen mit kleinen Beträgen, ist aber für komplexe Dividenddepots mit internationalen Titeln weniger geeignet. DEGIRO ist für aktive Händler günstig, aber Dividendeninvestoren müssen die Steuerklärung selbst erledigen, was einen erheblichen Aufwand bedeutet.
Wie funktioniert ein Dividendensparplan und bei welchen Brokern ist er kostenlos
Ein Dividendensparplan bedeutet entweder einen regelmäßigen Kaufsparplan auf dividendenstarke Aktien oder ETFs, oder die automatische Wiederanlage ausgezahlter Dividenden in dieselbe Position. Beide Varianten sind nicht bei allen Brokern verfügbar.
Variante 1: Sparplan auf Dividendentitel
- ING bietet Sparpläne auf über 500 Aktien an, mit 1,5 % Provision. Sparplanfähige Dividenden-ETFs wie der Amundi Core DAX UCITS ETF Dist oder der iShares MSCI Europe Quality Dividend Advanced sind dabei.
- GENO Broker kombiniert einen klassischen Sparplan mit Fokus auf Dividendenwerte wie Allianz (ca. 4,4 % Rendite), Deutsche Telekom (ca. 3,08 %) und Vanguard FTSE All-World High Dividend Yield ETF.
- SmartbrokerPlus empfiehlt für breite Dividendenstrategien ausschüttende DAX-ETFs, die auch als Sparpläne verfügbar sind.
Variante 2: Automatische Dividenden-Wiederanlage
- Traders Place: Kostenlos ab 1 Euro, seit Juli 2026.
- ING: Ab 10 Euro Dividendenvolumen, zu 1,5 % (max. 9,90 Euro).
- GENO Broker: Wiederanlagefunktion vorhanden, Details abhängig vom Produkt.
Gemeinsamer Fehler: Viele Anleger aktivieren den Sparplan, überprüfen aber nicht, ob die Wiederanlage tatsächlich läuft. Regelmäßige Kontoauszüge oder Depotübersichten sollten zeigen, dass Dividenden tatsächlich reinvestiert wurden.
Ab wann lohnt sich Dividendeninvestieren für Anfänger
Dividendeninvestieren lohnt sich dann, wenn das Depot groß genug ist, dass die Ausschüttungen nach Steuern und Gebühren einen spürbaren Beitrag zum Vermögensaufbau leisten. Mit kleinen Beträgen funktioniert es trotzdem, sofern die Dividenden konsequent reinvestiert werden.
- Sparplan ab 100 Euro monatlich: Mit 100 Euro pro Monat in einen ausschüttenden Dividenden-ETF mit einer Rendite von rund 3 % beginnt die Jahresausschüttung nach einem Jahr bei etwa 36 Euro brutto. Nach Abzug der Abgeltungsteuer und eines Freistellungsauftrags von 1.000 Euro (Alleinstehende, Stand 2026) bleiben diese in den ersten Jahren steuerfrei. Der Zinseszinseffekt setzt sich erst nach mehreren Jahren richtig durch.
- Mindestdepotgröße als Orientierung: Wer von Dividenden 200 Euro netto pro Monat anstrebt, benötigt bei 3 % Nettodividendenrendite ein Depot von rund 80.000 Euro. Das verdeutlicht: Dividendenstrategie ist kein schneller Einkommensweg, sondern ein langfristiges Aufbaumodell.
- Für Anfänger empfohlen: Zuerst einen Sparplan auf einen breit gestreuten Dividenden-ETF einrichten, Freistellungsauftrag hinterlegen, und Dividenden automatisch reinvestieren lassen, bis das Depot ein sinnvolles Volumen erreicht.
Warum bekomme ich meine Dividende nicht ausbezahlt
Häufigste Ursachen dafür, dass eine erwartete Dividende nicht erscheint:
- Ex-Dividendentag verpasst: Wer die Aktie nach dem Ex-Dividendentag kauft, erhält die aktuelle Dividende nicht mehr. Das ist der häufigste Grund.
- Thesaurierender ETF: Ausschüttende und thesaurierende ETFs tragen oft ähnliche Namen. Ein thesaurierender ETF reinvestiert Gewinne intern und zahlt keine Dividende aus.
- Freistellungsauftrag fehlt oder erschöpft: Ohne Freistellungsauftrag zieht der Broker die volle Steuer ab. Das reduziert die Auszahlung, aber die Dividende wurde trotzdem gutgeschrieben.
- Technische Buchungsverzögerung: Zwischen dem Zahlungstag des Unternehmens und der Gutschrift auf dem Depot können mehrere Werktage liegen, besonders bei internationalen Titeln.
- Positionsgröße unter Mindestbetrag: Manche Broker buchen Dividenden unter 0,01 Euro schlicht nicht, oder sammeln winzige Beträge bis zu einem Schwellenwert.
Ausschüttende vs. thesaurierende ETFs für Dividendenstrategie
Ausschüttende ETFs zahlen Dividenden und Zinsen regelmäßig aus, thesaurierende ETFs reinvestieren diese intern. Für eine aktive Dividendenstrategie, bei der regelmäßige Ausschüttungen angestrebt werden, sind ausschüttende ETFs die richtige Wahl.
Wann ausschüttend sinnvoll ist:
- Wenn Dividenden als Cashflow genutzt oder manuell reinvestiert werden sollen
- Wenn der Freistellungsauftrag noch nicht ausgeschöpft ist (jährliche Ausschüttungen bis 1.000 Euro bleiben steuerfrei)
- Wenn Transparenz über tatsächliche Erträge gewünscht ist
Wann thesaurierend besser sein kann:
- Bei hohem Depotvermögen, das den Freistellungsauftrag überschreitet, ist der Steuerstundungseffekt bei thesaurierenden ETFs vorteilhaft
- Bei Sparplan-Aufbauphase, wo manuelle Reinvestition ohnehin nicht sinnvoll ist
Praxisbeispiele ausschüttender Dividenden-ETFs:
- Amundi Core DAX UCITS ETF Dist
- iShares MSCI Europe Quality Dividend Advanced (ca. 3,46 % Rendite)
- Vanguard FTSE All-World High Dividend Yield (ca. 2,16 % Rendite)
- Xtrackers DAX UCITS ETF 1D, Deka DAX (ausschüttend)
Häufige Anfängerfehler bei Dividendendepots vermeiden
Fehler 1: Auf die höchste aktuelle Rendite schauen Eine Dividendenrendite von 8 % oder mehr klingt attraktiv, ist aber oft ein Warnsignal. Hohe Renditen entstehen häufig, weil der Aktienkurs stark gefallen ist, weil das Unternehmen in Schwierigkeiten steckt. Experten raten stattdessen auf den Fünf-Jahres-Schnitt der Dividendenhistorie zu achten und Kontinuität zu priorisieren. Von rund 100 DAX-, MDAX- und SDAX-Aktien haben nur sehr wenige ihre Ausschüttungen über 20 Jahre nie gesenkt.
Fehler 2: Steuerliche Abwicklung nicht prüfen Wer einen Broker wählt, der keine automatische Steuerabwicklung anbietet (etwa DEGIRO), muss selbst in der Steuererklärung tätig werden. Das ist fehleranfällig und zeitaufwendig.
Fehler 3: Dividendengebühren ignorieren Ein Broker, der für jede Dividendenzahlung eine Gebühr erhebt, kann bei einem Depot mit 20 Positionen und vierteljährlichen Ausschüttungen bis zu 80 Mal im Jahr Gebühren belasten. Das summiert sich.
Fehler 4: Unregulierte Broker nutzen Die BaFin hat 2026 vor gefälschten Broker-Auftritten gewarnt. Dividendeninvestoren sollten ausschließlich bei regulierten Brokern mit klarer Einlagensicherung und transparentem Preisverzeichnis investieren.
Internationale Dividenden: Quellensteuer optimieren
Für Anleger mit internationalen Dividendentiteln ist die Quellensteueroptimierung ein konkreter Renditehebel. Wer systematisch vorgeht, kann einige Prozentpunkte zurückgewinnen.
- Doppelbesteuerungsabkommen prüfen: Deutschland hat mit den USA, Frankreich, den Niederlanden und vielen anderen Ländern DBAs. Diese begrenzen die anzurechnende Quellensteuer auf meist 15 %.
- Broker mit Rückforderungsservice: Manche Broker unterstützen Anleger aktiv bei Quellensteuererstattungsanträgen. Das ist bei Schweizer Aktien besonders relevant, wo bis zu 35 % einbehalten werden können.
- Depotstruktur überdenken: Wer US-amerikanische Dividendenaktien über einen in Deutschland regulierten Broker hält, kann die US-Quellensteuer von 15 % automatisch auf die deutsche Abgeltungsteuer anrechnen lassen. Was über 15 % liegt, geht verloren, sofern kein aktiver Rückforderungsantrag gestellt wird.
- LYNX positioniert sich 2026 explizit für internationalen Zugang zu Dividendenmärkten, was für Anleger mit globaler Ausrichtung relevant ist.
Wann macht eine Dividendenstrategie keinen Sinn
Dividendenstrategien sind nicht für jeden Anleger und jede Situation optimal. Sie passen nicht, wenn:
- Kurzer Zeithorizont besteht: Unter fünf bis sieben Jahren überwiegt das Kursrisiko den Dividendenvorteil.
- Steuerstundung wichtiger ist: Anleger mit großem Depot und hohem Steuersatz profitieren von thesaurierenden Strategien stärker.
- Anleger Liquidität benötigen: Dividenden kommen zu festen Terminen, nicht auf Abruf. Wer flexible Liquidität braucht, sollte keine Dividendenstrategie als Cashflow-Ersatz planen.
- Hohe Einzeltitelkonzentration entsteht: Wer nur wenige hochrendite Dividendentitel kauft, um die Rendite zu maximieren, erhöht das Klumpenrisiko erheblich.
FAQ
Muss ich Quellensteuer auf US-Dividenden selbst beantragen? Bis zu 15 % US-Quellensteuer werden bei deutschen Brokern automatisch auf die Abgeltungsteuer angerechnet. Mehr als 15 % muss aktiv beim US Internal Revenue Service zurückgefordert werden, was in der Praxis selten lohnt.
Kann man mit 100 Euro monatlich Sparplan wirklich Dividenden aufbauen? Ja, aber die Ausschüttungen sind in den ersten Jahren sehr klein. Der Aufbau dauert typischerweise 10 bis 15 Jahre, bis nennenswerte Cashflows entstehen. Die Reinvestition der Dividenden ist dabei zwingend.
Welcher Broker ist aktuell günstigster für Dividenden-Wiederanlage? Stand Oktober 2026 ist Traders Place das günstigste Angebot mit gebührenfreier Reinvestition ab 1 Euro. ING reinvestiert ab 10 Euro mit 1,5 % Kosten, was bei kleinen Beträgen teurer ist.
Sind ausschüttende ETFs steuerlich schlechter als thesaurierende? Nicht generell. Bis zum Freistellungsauftrag von 1.000 Euro (Alleinstehende) sind Ausschüttungen steuerfrei. Erst darüber hinaus beginnt der Steuerstundungsvorteil thesaurierender ETFs zu wirken.
Was ist der Unterschied zwischen Dividendengebühr und Ordergebühr? Eine Ordergebühr fällt beim Kauf oder Verkauf einer Aktie an. Eine Dividendengebühr wird bei der Auszahlung einer Dividende berechnet, also auch ohne aktiven Handel. Nicht alle Broker erheben Letztere.
Wie erkenne ich einen seriösen Broker? BaFin-Regulierung, Einlagensicherung im europäischen Rahmen, transparentes Preisverzeichnis und nachweisbare Steuerabwicklung sind die vier wichtigsten Merkmale. Die BaFin-Website erlaubt die direkte Überprüfung lizenzierter Anbieter.
Wie oft zahlen Dividendenaktien aus? Deutsche Aktien schütten meist einmal jährlich aus. US-amerikanische Titel zahlen oft quartalsweise, manche sogar monatlich. ETFs variieren je nach Produkt zwischen quartalsmäßig und halbjährlich.
Was bedeutet Ex-Dividendentag? Der Ex-Dividendentag ist der erste Handelstag, an dem der Käufer einer Aktie keinen Anspruch mehr auf die nächste Dividende hat. Wer am oder nach diesem Tag kauft, erhält die aktuelle Ausschüttung nicht mehr.
Fazit: Den richtigen Broker für die eigene Dividendenstrategie wählen
Die besten Aktienbroker für Dividendeninvestoren: Gebühren, Auszahlungen, Quellensteuer und Sparplanfunktionen lassen sich nicht mit einer einzigen Empfehlung abdecken, weil es auf das individuelle Depot ankommt. Wer wenige große Positionen in deutschen Blue Chips hält, legt andere Prioritäten an als jemand mit 30 internationalen Dividendentiteln.
Konkrete nächste Schritte:
- Dividendengebühr prüfen: Beim aktuellen Broker nachschauen, ob bei jeder Ausschüttung eine Gebühr entsteht. Wenn ja, die Jahreskosten hochrechnen.
- Freistellungsauftrag hinterlegen: Sofern noch nicht geschehen, sofort erledigen. Ohne ihn werden Dividenden unnötig hoch besteuert.
- Broker auf BaFin-Regulierung prüfen: Vor jedem Kontowechsel auf der BaFin-Website verifizieren, ob der Anbieter lizenziert ist.
- Sparplan auf ausschüttenden ETF einrichten: Wer noch keinen hat, kann mit einem der empfohlenen DAX- oder Dividenden-ETFs mit kleinen Beträgen beginnen und Wiederanlage aktivieren.
- Steuerabwicklung klären: Wer internationale Titel hält, sollte beim Broker anfragen, ob und wie Quellensteueranträge unterstützt werden.
Dividendeninvestieren funktioniert langfristig, wenn die Strategie konsequent und kostenbewusst umgesetzt wird. Die Auswahl des richtigen Brokers ist dabei kein einmaliger Schritt, sondern sollte alle zwei bis drei Jahre erneut geprüft werden.
Weiterlesen in Finanzen
- Langfristig investieren oder kurzfristig handeln? Kosten, Steuern, Risiko und Zeitaufwand im Vergleich
- Studentenwohnung & Steuer
- Anfängerfehler beim Aktienhandel: 12 teure Denkfehler von FOMO bis fehlendem Risikoplan
- Krankenversicherung für Studierende
- Wachstumsaktien vs. Value-Aktien: Kennzahlen, Risiken und passende Marktphasen
- Was ist die ISIC Student Card?