Bei einer Unternehmensübernahme steigt der Aktienkurs des Zielunternehmens in der Regel deutlich an, weil der Käufer einen Preis über dem aktuellen Marktwert bietet. Aktionäre können ihre Aktien entweder zum Angebotspreis andienen, vorher über die Börse verkaufen oder das Angebot ablehnen. Je nach Angebotsart erhalten sie entweder eine Barabfindung oder Aktien des übernehmenden Unternehmens.
Key Takeaways
- Bei einer Übernahmeankündigung steigt der Kurs des Zielunternehmens oft sprunghaft an, weil der Angebotspreis typischerweise eine Prämie auf den Börsenkurs enthält.
- Aktionäre haben drei Optionen: das Angebot annehmen, die Aktien vorher über die Börse verkaufen oder das Angebot ablehnen.
- Bei einem Barangebot wird die Aktie ausgebucht und der Kaufpreis innerhalb weniger Tage auf das Konto gutgeschrieben.
- Bei einem Aktientausch erhalten Aktionäre statt Geld Anteile am übernehmenden oder fusionierten Unternehmen.
- Wer das Angebot ablehnt, kann per Squeeze-out zwangsweise herausgedrängt werden, wenn der Bieter mindestens 95 Prozent des stimmberechtigten Kapitals hält.
- Scheitert die Übernahme, fällt die Prämie wieder weg und der Kurs sinkt in der Regel auf das Niveau vor der Ankündigung.
- Der Angebotspreis muss nach deutschem Recht angemessen sein; Aktionäre können ihn gerichtlich überprüfen lassen.
- Kapitalerträge aus dem Verkauf unterliegen der Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag.
Was ist eine Übernahme und wie funktioniert sie?
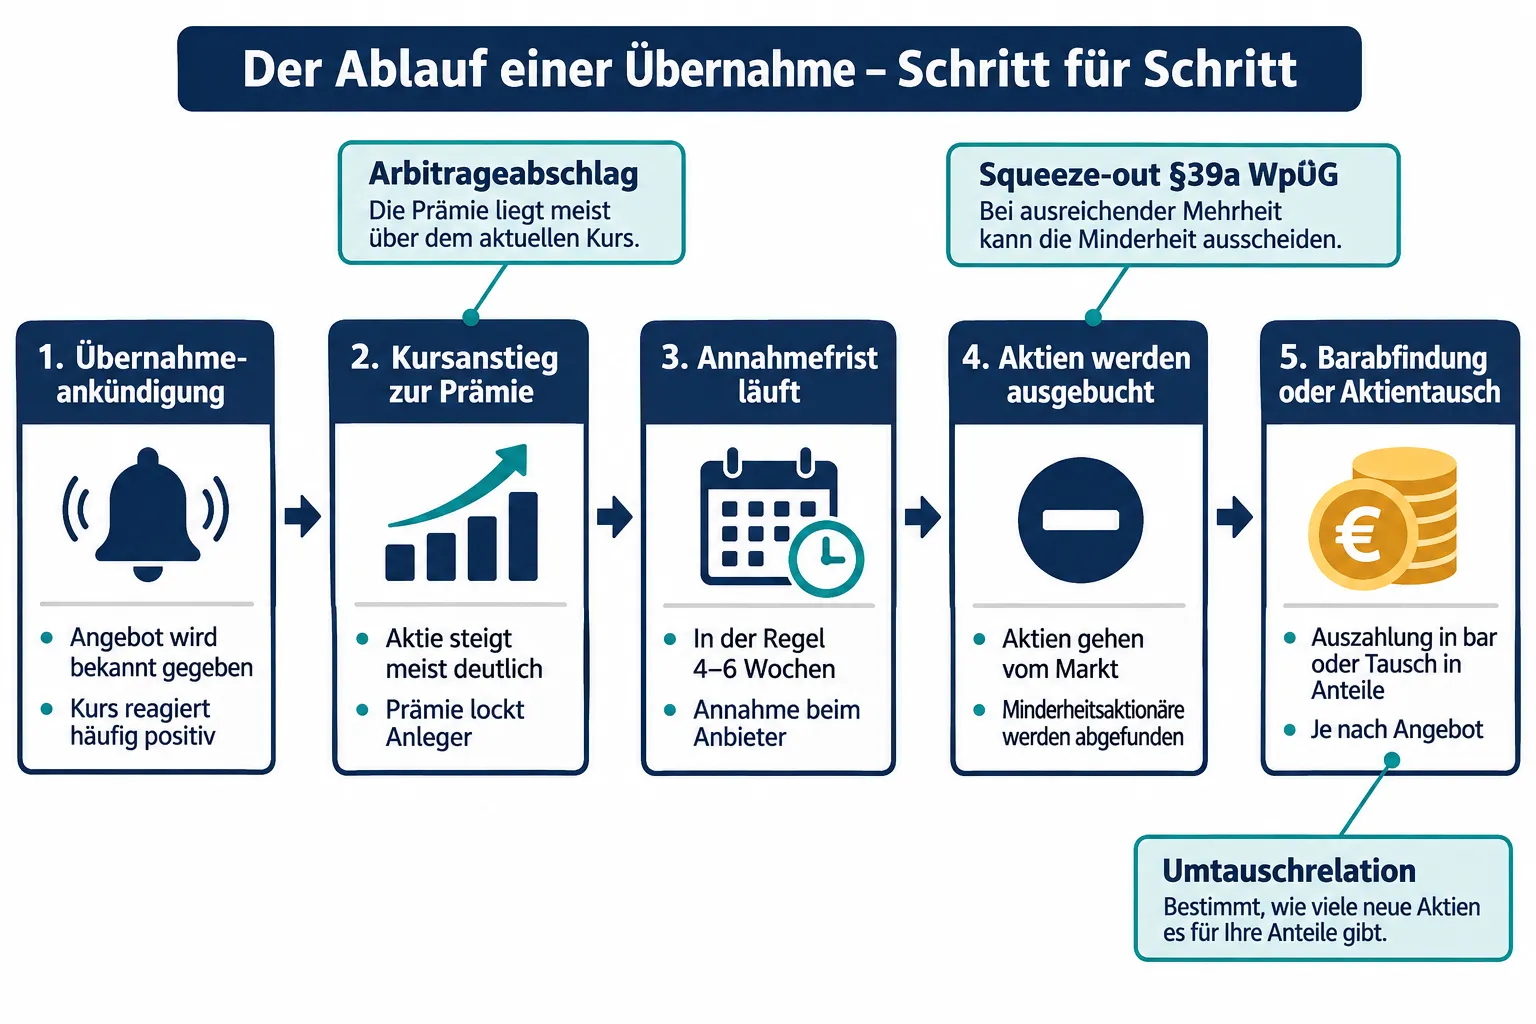
Eine Unternehmensübernahme liegt vor, wenn ein Käufer (Bieter) die Kontrolle über eine Aktiengesellschaft erwirbt, indem er genügend Aktien kauft, um eine Mehrheit zu erlangen. Der Prozess beginnt mit einer formellen Angebotsunterlage, in der der Bieter Preis, Konditionen und Fristen bekannt gibt.
Der Ablauf in Deutschland folgt einem geregelten Verfahren:
- Ankündigung: Der Bieter veröffentlicht ein öffentliches Kaufangebot für alle Aktionäre des Zielunternehmens.
- Annahmefrist: Aktionäre haben einen festgelegten Zeitraum, um ihr Angebot anzunehmen (meist vier bis zehn Wochen).
- Vollzug: Wurden genügend Aktien angedient und alle Bedingungen erfüllt, wird die Transaktion abgeschlossen.
- Abwicklung: Aktien werden ausgebucht, Gegenleistung (Bargeld oder neue Aktien) wird gutgeschrieben.
Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) überwacht öffentliche Übernahmeangebote in Deutschland auf Basis des Wertpapiererwerbs- und Übernahmegesetzes (WpÜG).
Steigt oder fällt der Aktienkurs bei einer Übernahmeankündigung?
Bei einer Übernahmeankündigung steigt der Kurs des Zielunternehmens fast immer deutlich an. Der Grund: Der Bieter muss einen Preis bieten, der über dem aktuellen Marktpreis liegt, um Aktionäre zur Abgabe ihrer Anteile zu bewegen. Diese Differenz wird als Übernahmeprämie bezeichnet.
Bereits bei ersten Gerüchten über eine mögliche Übernahme kann der Kurs spürbar steigen, weil Marktteilnehmer auf das zukünftige Angebot spekulieren. Sobald das Angebot offiziell ist, nähert sich der Börsenkurs dem Angebotspreis an, bleibt aber meist leicht darunter. Dieser Abschlag wird als Arbitrageabschlag bezeichnet und spiegelt das Risiko wider, dass die Transaktion noch scheitern könnte.
Der Kurs der Zielgesellschaft handelt zwischen Ankündigung und Vollzug typischerweise knapp unterhalb des Angebotspreises. Je sicherer der Deal gilt, desto kleiner ist dieser Abstand.
Wie wird der Preis bei einer Übernahme festgelegt?
Der Angebotspreis muss nach dem WpÜG angemessen sein. Das bedeutet: Er darf nicht unter dem gewichteten Durchschnittskurs der letzten drei Monate vor der Ankündigung liegen. Zusätzlich orientiert sich der Bieter an Bewertungsverfahren wie dem Discounted-Cash-Flow-Modell oder Vergleichstransaktionen.
In der Praxis liegt die gezahlte Prämie häufig 20 bis 40 Prozent über dem Kurs unmittelbar vor Ankündigung, da der Bieter genug Aktionäre überzeugen muss. Zwei aktuelle Beispiele aus 2026 veranschaulichen dies:
| Unternehmen | Angebotspreis | Angebotsart | Annahmefrist |
|---|---|---|---|
| Nagarro SE | 81,00 EUR je Aktie | Barabfindung | Sep.,Okt. 2026 |
| HUGO BOSS AG | 38,00 EUR je Aktie | Barabfindung | Juni, Juli 2026 |
Aktionäre können die Angemessenheit des Preises bei einem Squeeze-out gerichtlich überprüfen lassen. Gerichte haben dabei die Möglichkeit, eine Nachbesserung anzuordnen.
Was ist der Unterschied zwischen freundlicher und feindlicher Übernahme?
Bei einer freundlichen Übernahme unterstützt der Vorstand des Zielunternehmens das Angebot und empfiehlt den Aktionären die Annahme. Bei einer feindlichen Übernahme wendet sich der Bieter direkt an die Aktionäre, obwohl das Management ablehnt.
Für Aktionäre macht dieser Unterschied in der Praxis weniger aus als oft gedacht. Das Angebot läuft in beiden Fällen über dasselbe formelle Verfahren. Allerdings können bei feindlichen Übernahmen Abwehrmaßnahmen des Managements (z. B. die Suche nach einem „weißen Ritter“) den Ausgang offener gestalten oder sogar zu einem besseren Gegenangebot führen.
Kann ich meine Aktien während einer Übernahme noch verkaufen?
Ja, bis zum rechtlichen Vollzug der Übernahme bleiben die Aktien des Zielunternehmens in der Regel an der Börse handelbar. Aktionäre können jederzeit über die Börse verkaufen, ohne das Angebot formal annehmen zu müssen.
Der entscheidende Unterschied:
- Verkauf über die Börse: Sofortige Liquidität, aber der Kurs liegt meist leicht unter dem Angebotspreis (Arbitrageabschlag).
- Annahme des Angebots: Aktionär erhält den vollen Angebotspreis, aber muss bis zum Vollzug warten (einige Wochen).
Wer kurzfristig liquide sein muss oder das Transaktionsrisiko scheut, kann über die Börse verkaufen. Wer den maximalen Preis will, nimmt das Angebot an.
Was passiert, wenn ich das Übernahmeangebot nicht annehme?
Aktionäre, die das Angebot ablehnen, behalten zunächst ihre Aktien. Die Konsequenzen hängen davon ab, wie viele Aktien der Bieter insgesamt erwirbt:
- Bieter hält unter 95 Prozent: Aktionäre bleiben Minderheitsaktionäre im Unternehmen. Der Handel an der Börse kann jedoch eingestellt werden (Delisting), was die Handelbarkeit stark einschränkt.
- Bieter hält 95 Prozent oder mehr: Der Bieter kann einen Squeeze-out nach § 39a WpÜG beantragen. Dabei werden verbleibende Minderheitsaktionäre per Gerichtsbeschluss zwangsweise gegen eine Barabfindung aus dem Unternehmen gedrängt.
Das Squeeze-out-Verfahren ist für Aktionäre nicht ohne Weiteres abwendbar. Die Höhe der Abfindung kann jedoch gerichtlich angefochten werden.
Aktuelles Beispiel: Bei der LS INVEST AG hat der Hauptaktionär Lopesan eine Barabfindung von 11,68 EUR je Aktie festgelegt und will den Squeeze-out auf einer Hauptversammlung im Dezember 2026 beschließen lassen.
Was sind die Rechte von Minderheitsaktionären bei Übernahmen?
Minderheitsaktionäre sind bei Übernahmen gesetzlich geschützt. Die wichtigsten Rechte im Überblick:
- Recht auf angemessene Abfindung: Der Angebotspreis muss dem gesetzlichen Mindeststandard entsprechen.
- Recht auf Überprüfung: Beim Squeeze-out können Aktionäre die Höhe der Abfindung in einem Spruchverfahren gerichtlich überprüfen lassen.
- Nachbesserungsrecht: Stellt sich die ursprüngliche Abfindung als zu niedrig heraus, können alle Aktionäre eine Nachzahlung verlangen, auch jene, die das ursprüngliche Angebot bereits angenommen haben.
- Informationsrechte: Der Bieter ist verpflichtet, eine vollständige Angebotsunterlage zu veröffentlichen.
Wie lange dauert es, bis der Aktienkurs sich nach der Übernahme anpasst, und wann bekomme ich mein Geld?
Nach einem Barangebot erhalten Aktionäre die Zahlung typischerweise innerhalb von zwei bis fünf Bankarbeitstagen nach Vollzug der Transaktion. Der gesamte Prozess von Ankündigung bis Zahlung dauert meist zwei bis vier Monate.
Beim Aktientausch werden die alten Aktien ausgebucht und neue Aktien des übernehmenden Unternehmens eingebucht, ebenfalls innerhalb weniger Tage nach Vollzug. Für Privatanleger übernehmen Banken und Broker die technische Abwicklung automatisch: Stop- und Limit-Orders werden angepasst, die alte Position geschlossen und die neue eröffnet.
Was passiert, wenn die Übernahme scheitert?
Scheitert eine Übernahme, behalten Aktionäre ihre ursprünglichen Aktien. Die Konsequenz: Die eingepreiste Übernahmeprämie fällt weg. Der Kurs des Zielunternehmens fällt in der Regel auf das Niveau vor Bekanntgabe des Angebots zurück, manchmal sogar darunter, wenn die Ankündigung grundlegende Schwächen des Unternehmens offenbart hat.
Häufige Gründe für das Scheitern einer Übernahme:
- Kartellbehörden verweigern die Genehmigung.
- Die Mindestannahmeschwelle wird nicht erreicht.
- Finanzierungsbedingungen werden nicht erfüllt.
- Der Bieter zieht das Angebot zurück (z. B. aufgrund veränderter Marktlage).
Wer spekulativ auf eine Übernahme gesetzt hat und die Aktie zu einem Kurs nahe dem Angebotspreis hält, trägt bei einem Scheitern ein erhebliches Verlustrisiko.
Muss ich Steuern auf den Verkaufserlös zahlen?
Ja. Gewinne aus dem Verkauf von Aktien im Rahmen einer Übernahme unterliegen in Deutschland der Abgeltungsteuer von 25 Prozent zuzüglich 5,5 Prozent Solidaritätszuschlag darauf (effektiv ca. 26,375 Prozent). Kirchenmitglieder zahlen zusätzlich Kirchensteuer.
Konkret gilt:
- Barangebot: Der Unterschied zwischen Kaufpreis und Angebotspreis wird als Kapitalgewinn versteuert.
- Aktientausch: Bei reinen Aktientauschen gilt in bestimmten Fällen eine Steuerstundung, da kein Zufluss von Bargeld stattfindet. Der genaue steuerliche Status hängt von der Struktur der Transaktion ab.
- Verlusttöpfe: Verluste aus anderen Aktienverkäufen können mit Gewinnen aus der Übernahme verrechnet werden.
Bei komplexen Strukturen empfiehlt sich die Rücksprache mit einem Steuerberater, da die steuerliche Behandlung von Aktientauschgeschäften im Einzelfall variieren kann.
Welche Risiken gibt es für Aktionäre bei Übernahmen?
Die Frage „Aktienkurs bei einer Übernahme: Was passiert mit den Aktien von Aktionären?“ hat nicht immer eine positive Antwort. Risiken bestehen vor allem in diesen Szenarien:
| Risiko | Beschreibung |
|---|---|
| Scheitern der Transaktion | Prämie entfällt, Kurs fällt |
| Delisting nach Übernahme | Eingeschränkte Handelbarkeit der Restaktien |
| Niedrige Bewertung | Angebotspreis spiegelt nicht den vollen Unternehmenswert wider |
| Aktientausch mit schwächerem Papier | Neue Aktien können an Wert verlieren |
| Steuerbelastung | Realisierter Gewinn erhöht die Steuerlast im laufenden Jahr |
FAQ: Aktienkurs bei einer Übernahme
Was passiert mit meinen Aktien automatisch bei einer Übernahme? Bei einem Barangebot werden die Aktien nach Vollzug automatisch ausgebucht und der Kaufpreis gutgeschrieben. Beim Aktientausch bucht die Depotbank die alten Aktien aus und die neuen ein.
Muss ich das Übernahmeangebot aktiv annehmen? Ja, bei einem freiwilligen Angebot müssen Aktionäre die Annahme innerhalb der Annahmefrist aktiv erklären. Nichtstun bedeutet Ablehnung. Beim Squeeze-out hingegen ist kein aktives Handeln nötig; die Übertragung erfolgt automatisch per Gerichtsbeschluss.
Kann der Aktienkurs nach einer Übernahme noch fallen? Ja, beim übernehmenden Unternehmen kann der Kurs nach einer Übernahme fallen, wenn Investoren den gezahlten Preis als zu hoch bewerten oder Synergien ausbleiben. Beim Zielunternehmen ist nach Vollzug des Barangebots kein Kursrisiko mehr vorhanden, da die Aktien ausgebucht wurden.
Was ist eine Pflichtangebotsregel? Nach § 35 WpÜG muss jeder, der die Kontrolle über eine börsennotierte AG erlangt (ab 30 Prozent der Stimmrechte), allen übrigen Aktionären ein Pflichtangebot zum Kauf ihrer Aktien unterbreiten. Dies schützt Minderheitsaktionäre vor einem Kontrollwechsel ohne Ausstiegsmöglichkeit.
Was ist ein Squeeze-out? Ein Squeeze-out ist das zwangsweise Herausdrängen von Minderheitsaktionären. In Deutschland ist dies möglich, sobald ein Bieter mindestens 95 Prozent des stimmberechtigten Grundkapitals hält (§ 39a WpÜG). Die verbleibenden Aktionäre erhalten eine gerichtlich festgesetzte Barabfindung.
Was passiert mit meinen Aktienoptionen oder Bezugsrechten bei einer Übernahme? Die Behandlung von Optionen und Bezugsrechten ist in der Angebotsunterlage geregelt. Oft werden sie zu einem festgelegten Kurs abgelöst oder können vor Vollzug ausgeübt werden. Die genauen Konditionen müssen der Angebotsunterlage entnommen werden.
Wie unterscheidet sich ein Barangebot von einem Aktientausch steuerlich? Bei einem Barangebot wird der Gewinn sofort realisiert und ist im Jahr des Vollzugs steuerpflichtig. Bei einem reinen Aktientausch kann unter bestimmten Bedingungen die Steuerpflicht aufgeschoben werden, da kein Bargeld fließt.
Was bedeutet „Arbitrageabschlag“ bei einer Übernahme? Der Arbitrageabschlag ist die Differenz zwischen dem Angebotspreis und dem aktuellen Börsenkurs des Zielunternehmens während der Annahmefrist. Er entsteht, weil der Markt ein Restrisiko einpreist, dass die Transaktion scheitern könnte.
Fazit: So handeln Aktionäre bei einer Übernahme richtig
Das Thema „Aktienkurs bei einer Übernahme: Was passiert mit den Aktien von Aktionären?“ lässt sich auf drei Kernentscheidungen reduzieren. Erstens: Angebot annehmen und den garantierten Preis erhalten. Zweitens: Vorab über die Börse verkaufen und sofortige Liquidität sichern, allerdings mit einem kleinen Abschlag. Drittens: Ablehnen und entweder auf bessere Konditionen hoffen oder das Risiko eines Squeeze-outs in Kauf nehmen.
Konkrete nächste Schritte für Aktionäre:
- Angebotsunterlage vollständig lesen: Preis, Fristen und Bedingungen genau prüfen.
- Annahmefrist im Kalender notieren: Verpasste Fristen können nicht nachgeholt werden.
- Steuerliche Auswirkungen einschätzen: Bei größeren Positionen einen Steuerberater hinzuziehen.
- Preis bewerten: Ist die Prämie fair? Vergleich mit Bewertungskennzahlen und Analysteneinschätzungen.
- Bei Zweifeln an der Angemessenheit: Nach einem Squeeze-out ein Spruchverfahren erwägen.
Wer diese Schritte systematisch durchläuft, trifft bei einer Unternehmensübernahme eine informierte Entscheidung und schützt seine Interessen als Aktionär.
Weiterlesen in Finanzen
- Wie funktionieren Dividenden bei Aktien? Auszahlung, Ex-Tag und Dividendenrendite verständlich erklärt
- Hauptversammlung bei Aktien: Rechte, Abstimmung, Dividende und Teilnahme online erklärt
- Aktienkurs-Gewinn-Verhältnis erklärt: Wann ist ein KGV niedrig, normal oder zu hoch?
- Aktienkurs nach Quartalszahlen: Warum gute Ergebnisse trotzdem fallende Kurse auslösen
- Aktienrisiko messen: Volatilität, Beta, maximale Verlustphase und Positionsgröße richtig nutzen
- Studentenwohnung & Steuer