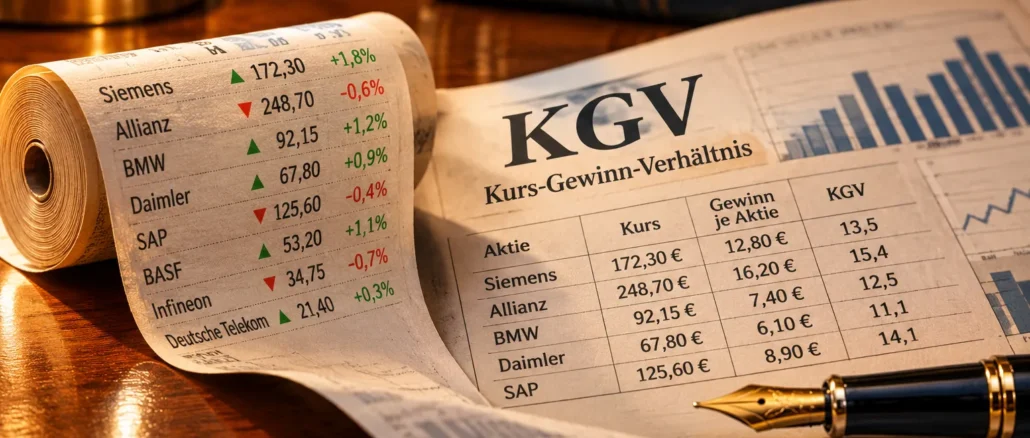
Das Kurs-Gewinn-Verhältnis (KGV) ist der Aktienkurs geteilt durch den Gewinn je Aktie. Ein KGV unter 10 gilt oft als niedrig, 10 bis 20 als normal, über 25 als hoch, aber diese Grenzen hängen stark von Branche, Wachstum und Zinsniveau ab. Ein niedriges KGV bedeutet nicht automatisch eine gute Gelegenheit, und ein hohes KGV ist nicht automatisch ein Warnsignal.
Key Takeaways
- Das KGV berechnet sich aus Aktienkurs geteilt durch Gewinn je Aktie (EPS).
- Faustregeln: KGV unter 10 = niedrig, 10-20 = normal, über 25 = hoch, aber nie kontextfrei anwenden.
- Branche und Wachstumsdynamik bestimmen, welches KGV angemessen ist.
- Ein sehr niedriges KGV kann eine Gewinnfalle signalisieren, kein Schnäppchen.
- Wachstumsaktien rechtfertigen höhere KGVs, wenn das Gewinnwachstum stark genug ist.
- Bei Verlustunternehmen existiert kein KGV, was die Kennzahl unbrauchbar macht.
- Steigendes Zinsniveau drückt typischerweise auf vertretbare KGV-Niveaus am Gesamtmarkt.
- Das KGV sollte immer zusammen mit KBV, KUV, PEG-Ratio und Cashflow-Kennzahlen betrachtet werden.
- Für Einsteiger ist der Vergleich mit dem Branchen-Durchschnitt der verlässlichste Ausgangspunkt.
Wie berechne ich das KGV einer Aktie?
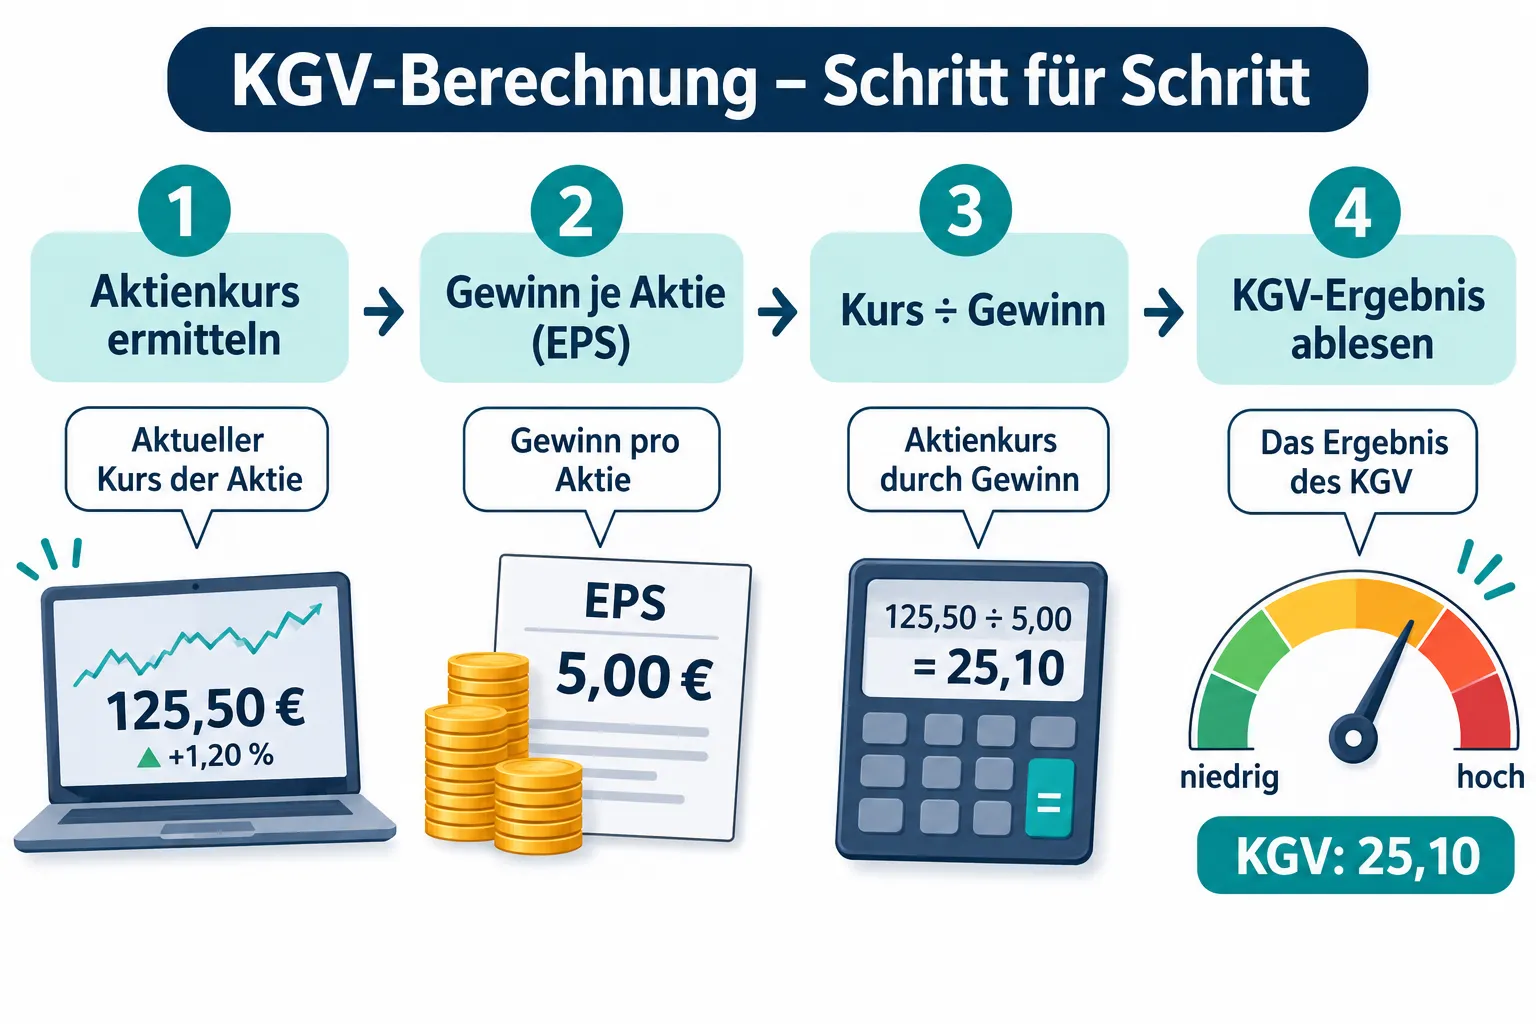
Das KGV ergibt sich aus einer einfachen Division: Aktienkurs geteilt durch den Gewinn je Aktie (EPS). Das Ergebnis zeigt, wie viele Euro Anleger bereit sind, für jeden Euro Unternehmensgewinn zu bezahlen.
Formel:
KGV = Aktienkurs / Gewinn je Aktie (EPS)
Beispiel:
- Aktienkurs: 50 Euro
- EPS (letztes Geschäftsjahr): 4 Euro
- KGV = 50 / 4 = 12,5
Das bedeutet: Anleger zahlen das 12,5-fache des Jahresgewinns für diese Aktie.
Wichtig ist der Unterschied zwischen zwei Varianten:
- Trailing KGV: Basiert auf dem tatsächlich erzielten Gewinn der letzten zwölf Monate. Verlässlicher, aber rückwärtsgerichtet.
- Forward KGV: Basiert auf dem geschätzten Gewinn der nächsten zwölf Monate. Zukunftsorientiert, aber abhängig von Analystenprognosen, die oft zu optimistisch ausfallen.
Für eine erste Einschätzung empfiehlt sich das Trailing KGV. Das Forward KGV ist nützlich, wenn ein Unternehmen seinen Gewinn gerade stark steigert.
Welche KGV-Bereiche sollte ich als Anfänger kennen?
Als grobe Orientierung für den deutschsprachigen Aktienmarkt gelten folgende Schwellenwerte, die aber immer branchenrelativ interpretiert werden müssen:
| KGV-Bereich | Einordnung | Typische Situation |
|---|---|---|
| Unter 10 | Niedrig | Value-Aktie oder Gewinnfalle |
| 10 bis 15 | Normal (defensiv) | Reife Branchen, Versorger, Banken |
| 15 bis 25 | Normal bis erhöht | Konsumgüter, Pharma, Technologie |
| 25 bis 40 | Hoch | Wachstumswerte mit klarer Story |
| Über 40 | Sehr hoch / spekulativ | Nur bei außergewöhnlichem Wachstum vertretbar |
Diese Tabelle ist ein Einstiegspunkt, keine Entscheidungsregel. Der historische Durchschnitt des S&P 500 liegt bei rund 15 bis 17 (Trailing KGV), kann in Hoch- und Niedrigzinsphasen aber erheblich davon abweichen.
Warum ist das KGV bei verschiedenen Branchen so unterschiedlich?
Das KGV variiert zwischen Branchen, weil Wachstumserwartungen, Kapitalintensität und Gewinnstabilität grundlegend verschieden sind. Anleger zahlen einen Aufschlag für Unternehmen mit vorhersehbarem, wachsendem Gewinn und einen Abschlag für zyklische oder stagnierende Geschäftsmodelle.
Typische Unterschiede:
- Versorger und Banken: KGV 8-12, weil Wachstum gering und Gewinne zinssensitiv sind.
- Konsumgüter und Pharma: KGV 15-22, weil stabile Cashflows eine Prämie rechtfertigen.
- Technologie und Software: KGV 25-50+, weil hohe Skalierbarkeit und Wachstumsraten eingepreist werden.
- Rohstoffe und Stahl: KGV schwankt stark, weil Gewinne vom Rohstoffzyklus abhängen.
Wichtige Regel: Das KGV einer Aktie immer mit dem Branchendurchschnitt und Wettbewerbern vergleichen, nie mit dem Gesamtmarkt allein. Ein Stahlproduzent mit KGV 12 kann teuer sein, ein Softwareunternehmen mit KGV 30 kann günstig sein.
KGV unter 10: Heißt das, die Aktie ist günstig?
Ein KGV unter 10 ist kein automatisches Kaufsignal. Es kann günstige Bewertung anzeigen, aber auch strukturelle Probleme im Unternehmen widerspiegeln.
Mögliche Gründe für ein sehr niedriges KGV:
- Das Unternehmen ist tatsächlich günstig bewertet und vom Markt übersehen (seltener).
- Die Gewinne werden in naher Zukunft stark fallen (Markt nimmt das vorweg).
- Das Geschäftsmodell gilt als strukturell bedroht (z. B. fossile Energie, stationärer Einzelhandel).
- Das Unternehmen operiert in einer zyklusabhängigen Branche am Höhepunkt des Zyklus.
Dieser letzte Fall ist besonders tückisch und wird als Gewinnfalle bezeichnet: Der aktuelle Gewinn ist hoch, daher wirkt das KGV niedrig, aber der Gewinn wird bald einbrechen, was die Aktie im Nachhinein teuer erscheinen lässt.
Entscheidungsregel: Ein niedriges KGV ist dann ein Signal, wenn der Gewinn stabil oder wachsend ist, die Branche nicht schrumpft und kein strukturelles Problem bekannt ist.
Ist ein niedriges KGV immer ein gutes Kaufsignal?
Nein. Ein niedriges KGV ist ein Ausgangspunkt für weitere Analyse, kein fertiges Urteil. Neben der bereits genannten Gewinnfalle gibt es weitere Fallstricke.
Das Aktienkurs-Gewinn-Verhältnis erklärt zwar das Preis-Gewinn-Verhältnis, aber nicht die Qualität der Gewinne. Gewinne können durch einmalige Sondereffekte, aggressive Bilanzierung oder Restrukturierungen aufgebläht sein.
Checkliste vor dem Kauf bei niedrigem KGV:
- Sind die Gewinne der letzten drei bis fünf Jahre stabil?
- Hat das Unternehmen eine geringe Verschuldung?
- Warum liegt das KGV unter dem Branchendurchschnitt?
- Hat das Management glaubwürdige Erklärungen für die Bewertungslücke?
- Fließt tatsächlich freier Cashflow, oder ist der Gewinn buchhalterisch?
Wenn mindestens drei dieser Punkte positiv beantwortet werden können, ist das KGV ein valides Kaufsignal.
Wachstumswerte haben höhere KGVs, aber warum?
Wachstumsaktien weisen höhere KGVs auf, weil Anleger nicht den heutigen Gewinn, sondern den zukünftigen Gewinn kaufen. Bei einem Unternehmen, das seinen Gewinn jährlich um 30 % steigert, ist ein KGV von 40 heute möglicherweise günstiger als ein KGV von 12 bei einem stagnierenden Wettbewerber.
Das PEG-Ratio (Price/Earnings-to-Growth) versucht, diesen Effekt zu bereinigen:
PEG = KGV / jährliches Gewinnwachstum (in %)
Ein PEG unter 1 gilt als günstig, über 2 als teuer, unabhängig vom absoluten KGV. Ein Wachstumsunternehmen mit KGV 36 und 40 % Gewinnwachstum hat ein PEG von 0,9, was günstiger erscheint als eine stagnierende Aktie mit KGV 12 und 5 % Wachstum (PEG = 2,4).
Vorsicht: Wachstumsprognosen können sich als falsch erweisen. Je höher das KGV einer Wachstumsaktie, desto größer ist der Kursrückgang, wenn das Wachstum enttäuscht.
Was passiert mit dem KGV bei verlustmachenden Unternehmen?
Bei Unternehmen mit negativem Gewinn existiert kein sinnvolles KGV. Die Division durch eine negative Zahl würde einen irreführenden negativen Wert ergeben, der keine Aussagekraft hat.
In solchen Fällen weichen Analysten auf alternative Kennzahlen aus:
- Kurs-Umsatz-Verhältnis (KUV): Bewertet auf Umsatzbasis, unabhängig vom Gewinn.
- EV/EBITDA: Bewertet auf Basis des operativen Ergebnisses vor Steuern und Abschreibungen.
- Cashflow-basierte Bewertung: Besonders relevant, wenn das Unternehmen operativ profitabel ist, aber buchhalterisch Verluste ausweist.
Ein fehlender KGV-Wert bei einer Aktie ist also ein Zeichen, dass entweder das Unternehmen Verluste macht oder die Daten noch nicht verfügbar sind, nicht unbedingt ein Warnsignal an sich.
Wie nutze ich das KGV zusammen mit anderen Kennzahlen?
Das KGV allein reicht nicht für eine fundierte Anlageentscheidung. Es sollte immer im Verbund mit weiteren Kennzahlen betrachtet werden, die verschiedene Aspekte der Unternehmensbewertung abdecken.
Sinnvolle Kombination:
- KGV + PEG-Ratio: Zeigt, ob das KGV durch Wachstum gerechtfertigt ist.
- KGV + Kurs-Buchwert-Verhältnis (KBV): Ergänzt die Gewinnbetrachtung um die Substanzwertperspektive.
- KGV + Dividendenrendite: Relevant für einkommensorientierte Anleger; ein niedriges KGV mit hoher Dividende kann auf einen echten Value-Titel hinweisen.
- KGV + Verschuldungsgrad: Hoch verschuldete Unternehmen können bei scheinbar niedrigem KGV erhebliche Risiken tragen.
- KGV + freier Cashflow: Wenn KGV und Cashflow-Bewertung auseinanderlaufen, lohnt tiefere Analyse.
Praktische Regel: Wenn KGV, KBV und KUV gleichzeitig unter dem Branchendurchschnitt liegen, ist das ein stärkeres Signal als das KGV allein.
Häufige Fehler beim KGV und wie man sie vermeidet
Beim Umgang mit dem Aktienkurs-Gewinn-Verhältnis erklärt sich ein Großteil der Anfängerfehler dadurch, dass die Kennzahl ohne Kontext gelesen wird.
Die vier häufigsten Fehler:
- Branchenvergleich ignorieren: Ein Versicherungsunternehmen mit KGV 9 mit einem Tech-Konzern mit KGV 30 zu vergleichen, ist sinnlos.
- Einmalige Gewinne nicht herausrechnen: Ein Unternehmensverkauf oder Steuererstattung kann den Gewinn einmalig aufblähen und das KGV künstlich drücken.
- Nur das Trailing KGV benutzen: Bei Unternehmen im Wandel kann das Forward KGV ein besseres Bild liefern.
- Zinsniveau außer Acht lassen: In Hochzinsphasen sinken angemessene KGVs am Markt, weil risikofreie Anleihen attraktiver werden. Ein KGV von 20 in einem Nullzinsumfeld ist nicht dasselbe wie ein KGV von 20 bei 4 % Leitzins.
KGV in verschiedenen Marktphasen: Wo liegen normale Werte 2026?
Das angemessene KGV-Niveau am Gesamtmarkt verschiebt sich je nach Zinsniveau, Konjunkturerwartung und Risikobereitschaft der Anleger.
In Phasen niedriger Zinsen (2015-2021) lag das durchschnittliche KGV des S&P 500 teils bei 20-25, weil Anleihen kaum Rendite boten und Kapital in Aktien floss. Mit steigenden Zinsen ab 2022 sanken die vertretbaren KGVs deutlich.
2026 gilt als Einschätzung: Bei weiterhin erhöhten Zinsniveaus in Europa und den USA gilt ein Markt-KGV von 15-18 als fair bewertet; Niveaus dauerhaft über 22-25 am Gesamtmarkt signalisieren erhöhte Bewertungsrisiken. Einzeltitel mit hohem Wachstum können davon abweichen.
Alternativen zum KGV: Was sind bessere Kennzahlen?
Das KGV ist eine nützliche Kennzahl, aber es gibt Situationen, in denen andere Metriken mehr Aussagekraft haben.
- EV/EBITDA: Besser für kapitalintensive Branchen und Vergleiche über Ländergrenzen hinweg, weil es Steuern und Kapitalstruktur herausrechnet.
- Kurs-Cashflow-Verhältnis (KCV): Weniger anfällig für Bilanzmanipulationen als das KGV, weil Cashflow schwerer zu steuern ist.
- Kurs-Umsatz-Verhältnis (KUV): Einzige Option bei Verlusttiteln; nützlich für frühe Wachstumsunternehmen.
- Shiller-KGV (CAPE): Verwendet den inflationsbereinigten Durchschnittsgewinn der letzten zehn Jahre und glättet konjunkturelle Schwankungen. Besonders geeignet zur Einschätzung der Gesamtmarktbewertung.
Das KGV bleibt die am weitesten verbreitete und bekannteste Bewertungskennzahl, aber für eine ernsthafte Analyse sollte man mindestens eine Cashflow- oder Umsatzkennzahl ergänzen.
FAQ
Was ist ein gutes KGV für eine Aktie? Ein „gutes“ KGV liegt unter dem Branchendurchschnitt, während der Gewinn stabil oder wachsend ist. Absolute Werte ohne Branchenkontext sind wenig aussagekräftig.
Ab welchem KGV ist eine Aktie zu teuer? Es gibt keine universelle Grenze. Als grobe Orientierung gilt ein KGV über 25 als erhöht und über 40 als spekulativ, sofern kein außergewöhnliches Gewinnwachstum vorliegt.
Kann ein KGV negativ sein? Technisch ja, wenn der Gewinn negativ ist, aber ein negatives KGV hat keine sinnvolle Interpretierbarkeit und wird in der Praxis als „nicht anwendbar“ behandelt.
Was bedeutet ein KGV von 1? Ein KGV von 1 würde bedeuten, dass der Aktienkurs dem Jahresgewinn entspricht. Das wäre extrem niedrig und würde entweder eine massive Unterbewertung oder unmittelbar bevorstehende Verluste signalisieren.
Warum hat Amazon jahrelang ein KGV über 100 gehabt? Weil Anleger auf enormes zukünftiges Gewinnwachstum gesetzt haben und bereit waren, einen sehr hohen Preis für jeden aktuellen Gewinn-Euro zu zahlen. Diese Wette ist aufgegangen, geht aber nicht bei jedem Wachstumsunternehmen auf.
Wie oft ändert sich das KGV einer Aktie? Das KGV ändert sich täglich, weil der Aktienkurs täglich schwankt. Der Gewinn je Aktie ändert sich bei Quartalsergebnissen, was ebenfalls das KGV verschiebt.
Was ist der Unterschied zwischen KGV und CAPE? Das normale KGV verwendet den Gewinn eines Jahres. Das CAPE (Shiller-KGV) verwendet den inflationsbereinigten Durchschnittsgewinn der letzten zehn Jahre und ist weniger anfällig für konjunkturelle Ausreißer.
Ist das KGV für Berkshire Hathaway aussagekräftig? Weniger als bei normalen Unternehmen, weil Berkshire große Beteiligungen hält, deren Bewertungsgewinne und -verluste den Gewinn stark verzerren. Hier eignen sich Buchwert und KBV besser.
Fazit: So nutzen Sie das KGV als praktisches Werkzeug
Das Aktienkurs-Gewinn-Verhältnis erklärt in einer einzigen Zahl, wie viel der Markt für einen Euro Unternehmensgewinn zahlt. Das macht es zum schnellsten Einstieg in die Bewertungsanalyse, aber auch zu einer der am häufigsten missinterpretierten Kennzahlen.
Actionable Next Steps für Anleger in 2026:
- Berechnen Sie das KGV jeder Aktie im eigenen Depot und vergleichen Sie es mit dem Branchendurchschnitt, nicht mit dem Gesamtmarkt.
- Prüfen Sie bei jedem KGV unter 10 aktiv, ob die Gewinne der nächsten zwölf Monate stabil bleiben oder einbrechen könnten.
- Ergänzen Sie das KGV bei Wachstumsaktien immer durch das PEG-Ratio.
- Nutzen Sie das Kurs-Cashflow-Verhältnis als Gegenprobe, besonders bei Unternehmen mit hohen Abschreibungen.
- Berücksichtigen Sie das aktuelle Zinsniveau: Was in Nullzinszeiten als normales KGV galt, kann im heutigen Zinsumfeld erhöht sein.
Das KGV ist ein Werkzeug, kein Urteil. Wer es im richtigen Kontext einsetzt, gewinnt einen klaren Blick auf Bewertung, ohne sich in Details zu verlieren.
Weiterlesen in Finanzen
- Aktienrisiko messen: Volatilität, Beta, maximale Verlustphase und Positionsgröße richtig nutzen
- Wie funktionieren Dividenden bei Aktien? Auszahlung, Ex-Tag und Dividendenrendite verständlich erklärt
- Tech-Aktien und KI-Boom: Gewinnwachstum, Cashflow und Investitionsrendite statt Hype bewerten
- Studentenwohnung & Steuer
- DAX über 26.000 Punkte: Erholung, Marktbreite und die wichtigsten nächsten Widerstände
- Krankenversicherung für Studierende