Last updated: November 4, 2026
Wer eine Eigentumswohnung verkauft, verkauft rechtlich zwei Dinge gleichzeitig: das Sondereigentum an der Wohnung und einen Miteigentumsanteil am Gemeinschaftseigentum. Makler, die beim Thema „Wohnung verkaufen: Was Makler bei Eigentümergemeinschaft und Hausgeld prüfen müssen“ systematisch vorgehen, holen vor Vermarktungsstart alle WEG-Unterlagen ein, prüfen die wirtschaftliche Lage der Gemeinschaft und klären Käufer sowie finanzierende Banken vollständig auf. Wer diesen Prüfprozess überspringt, riskiert Kaufpreisnachverhandlungen, geplatzte Finanzierungen und rechtliche Haftung.
Key Takeaways
- Das Hausgeld deckt Betriebskosten, Verwaltungskosten und den Anteil an der Erhaltungsrücklage ab und ist über den Wirtschaftsplan der WEG festgelegt.
- Makler müssen mindestens folgende Unterlagen prüfen: Teilungserklärung, Gemeinschaftsordnung, aktuelle Wirtschaftspläne, Hausgeldabrechnungen der letzten drei Jahre, Versammlungsprotokolle und die Beschlusssammlung.
- Die Erhaltungsrücklage gehört der Eigentümergemeinschaft, nicht dem einzelnen Verkäufer. Sie kann nicht ausgezahlt werden, wandert aber wirtschaftlich mit der Wohnung zum Käufer.
- Rückstände beim Hausgeld bleiben beim Verkäufer; gegenüber der WEG schuldet das Hausgeld immer derjenige, der zum Fälligkeitszeitpunkt als Eigentümer im Grundbuch steht.
- Eine leere Rücklage und beschlossene Sonderumlagen sind die häufigsten Gründe, warum Bankfinanzierungen scheitern oder Käufer den Preis nachverhandeln.
- Veräußerungsbeschränkungen nach § 12 WEG müssen frühzeitig geprüft werden, da manche Teilungserklärungen die Zustimmung des Verwalters verlangen.
- Banken fordern regelmäßig Teilungserklärung, Protokolle, Wirtschaftsplan und Rücklagennachweise als Voraussetzung für die Finanzierungszusage.
- Ein professionell verwaltetes WEG mit solider Rücklage ist ein echter Verkaufsvorteil.
Was ist Hausgeld genau und wie funktioniert es?
Das Hausgeld ist die monatliche Vorauszahlung jedes Wohnungseigentümers an die Eigentümergemeinschaft. Es wird nach § 28 Wohnungseigentumsgesetz (WEG) über den Wirtschaftsplan festgelegt, den die Eigentümerversammlung beschließt.
Das Hausgeld setzt sich typischerweise aus drei Bestandteilen zusammen:
- Betriebskosten: Heizung, Wasser, Hausmeister, Versicherungen, Müllentsorgung
- Verwaltungskosten: Vergütung des WEG-Verwalters, Kontoführung, Buchhaltung
- Erhaltungsrücklage: Ansparbetrag für künftige Instandhaltungen am Gemeinschaftseigentum
Die Höhe ist für den Einzelnen nicht frei verhandelbar. Sie ergibt sich aus dem Beschluss der Eigentümergemeinschaft und dem Miteigentumsanteil der jeweiligen Wohnung. Makler müssen Käufern erklären, dass das Hausgeld eine laufende Pflichtleistung ist, keine optionale Gebühr.
Unterschied zu den Nebenkosten: Das Hausgeld ist nicht identisch mit den Betriebskosten, die ein Mieter zahlt. Es enthält zusätzlich den Rücklagenanteil und die Verwaltungskosten. Ein Teil des Hausgelds kann nach dem Einzug als Betriebskostenabrechnung auf einen eventuellen Mieter umgelegt werden, ein anderer Teil nicht.
Welche Unterlagen muss ein Makler von der Eigentümergemeinschaft einholen?
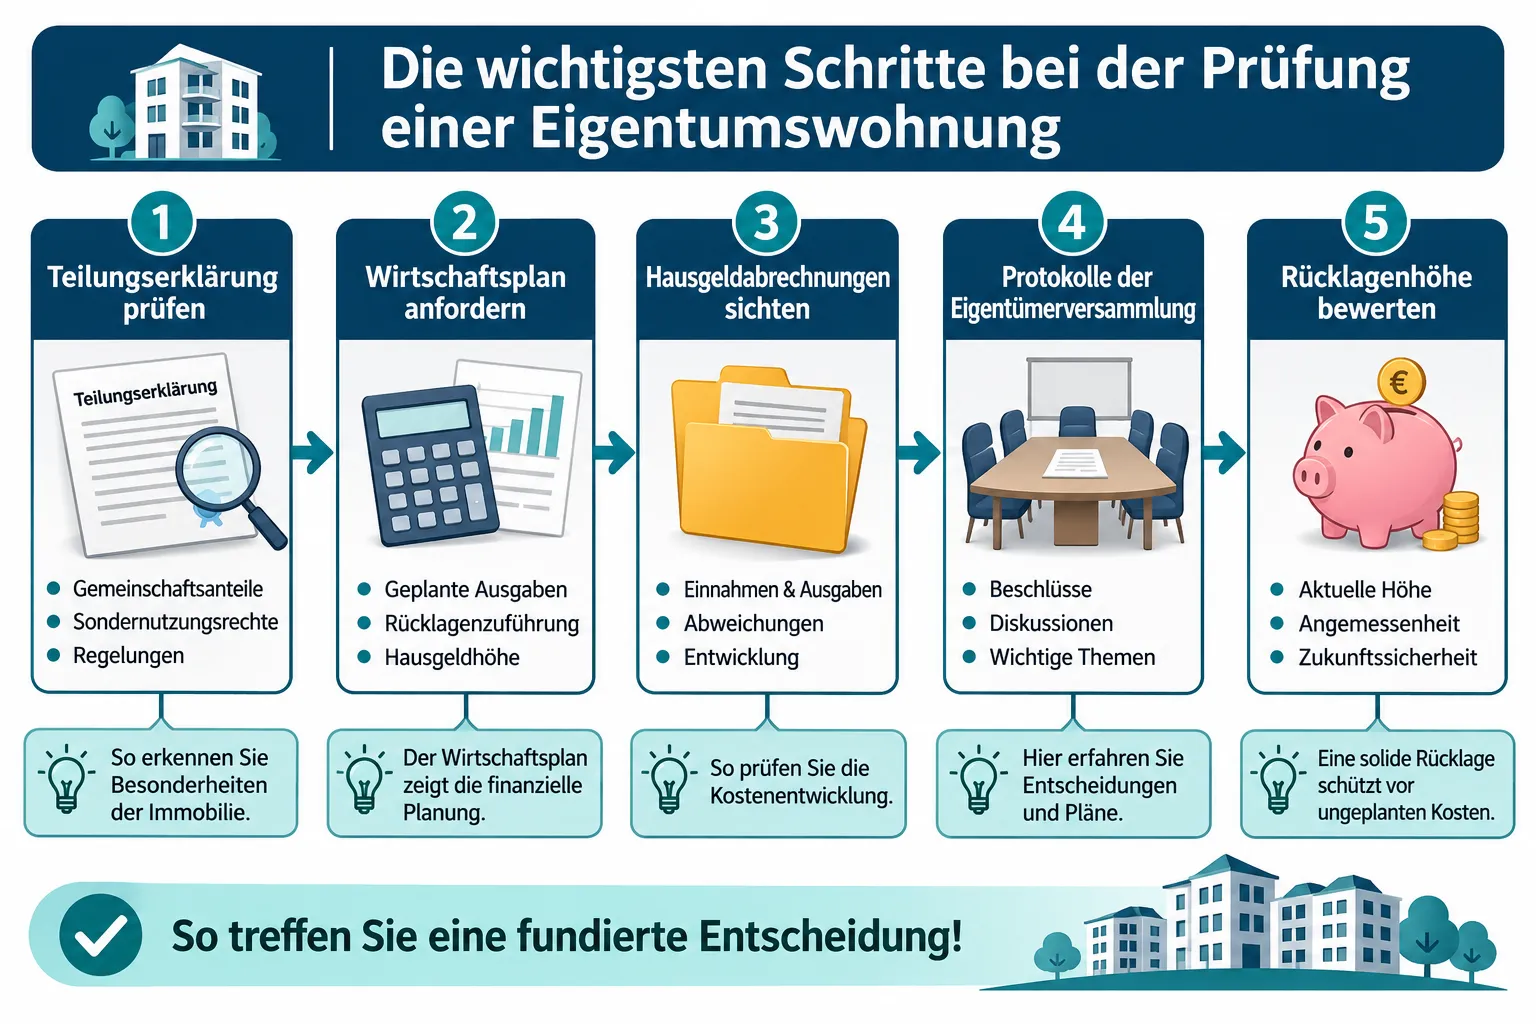
Vor Vermarktungsstart müssen Makler beim WEG-Verwalter systematisch alle relevanten Dokumente anfordern. Dieser Schritt ist keine Formalität, sondern die Grundlage für eine belastbare Preiseinschätzung und eine reibungslose Finanzierung.
Die Mindest-Checkliste umfasst:
| Dokument | Warum es relevant ist |
|---|---|
| Teilungserklärung und Gemeinschaftsordnung | Definiert Sondereigentum, Miteigentumsanteile, Nutzungsrechte und eventuelle Veräußerungsbeschränkungen |
| Aktueller Wirtschaftsplan | Zeigt das aktuelle Hausgeld und geplante Ausgaben |
| Hausgeldabrechnungen (mind. 3 Jahre) | Offenbart Nachzahlungen, Entwicklung der Kosten, finanzielle Disziplin der WEG |
| Protokolle der Eigentümerversammlungen (mind. 3 Jahre) | Enthält beschlossene Sonderumlagen, Sanierungspläne, Konflikte |
| Beschlusssammlung | Vollständige Liste aller wirksamen Beschlüsse der WEG |
| Nachweis der Erhaltungsrücklage | Zeigt den aktuellen Stand der Instandhaltungsrücklage |
| Auskunft über Hausgeldschulden des Verkäufers | Belegt, ob Rückstände bestehen |
Banken verlangen fast alle dieser Unterlagen vor einer Finanzierungszusage. Makler, die sie von Anfang an vollständig bereithalten, beschleunigen den gesamten Verkaufsprozess.
Häufiger Fehler: Viele Makler warten, bis ein Käufer Interesse zeigt, bevor sie die Unterlagen anfordern. Das kostet im Schnitt mehrere Wochen und gefährdet Finanzierungszusagen mit engen Fristen.
Wie stark steigt das Hausgeld typischerweise von Jahr zu Jahr?
Es gibt keinen gesetzlich geregelten Rahmen für Hausgelderhöhungen. Die Eigentümergemeinschaft beschließt den Wirtschaftsplan jährlich neu.
In der Praxis steigen Hausgelder vor allem dann, wenn:
- Energiepreise oder Dienstleistungskosten zunehmen
- Größere Instandhaltungen am Gemeinschaftseigentum beschlossen werden
- Die Erhaltungsrücklage auf ein angemessenes Niveau angehoben wird
- Ein neuer Verwalter eine realistischere Kostenkalkulation einführt
Makler sollten die Hausgeldabrechnungen der letzten drei Jahre vergleichen, um Trends zu erkennen. Steigen die Kosten stark und die Rücklage ist noch immer niedrig, ist ein weiterer Anstieg wahrscheinlich. Das ist ein direktes Argument für Kaufpreisverhandlungen.
Kann ein hohes Hausgeld den Wohnungsverkauf verhindern?
Ein hohes Hausgeld kann den Verkauf deutlich erschweren, auch wenn es ihn selten vollständig verhindert. Der Grund: Banken berechnen die monatliche Belastung des Käufers auf Basis von Kreditrate plus Hausgeld. Ist das Hausgeld sehr hoch, sinkt die finanzierbare Kaufpreissumme.
Typische Risikosignale für Käufer und Banken:
- Hausgeld liegt deutlich über dem lokalen Durchschnitt ohne erkennbaren Grund
- Kürzlich beschlossene Sonderumlagen in erheblicher Höhe
- Laufende oder geplante Großsanierungen (Fassade, Dach, Heizungsanlage)
- Rücklage trotz hohem Hausgeld kaum vorhanden
Makler-Tipp: Ein hohes Hausgeld, das in eine ordentlich geführte Rücklage fließt, kann im Verkaufsgespräch als Qualitätsmerkmal positioniert werden. Ein hohes Hausgeld ohne entsprechende Rücklage ist dagegen ein ernstes Warnsignal.
Was passiert, wenn die Erhaltungsrücklage leer ist?
Eine leere oder sehr niedrige Rücklage ist eines der größten Risiken beim Wohnungskauf. Sie bedeutet, dass die Gemeinschaft künftige Reparaturen nicht aus eigenen Mitteln bezahlen kann und deshalb eine Sonderumlage beschließen muss.
Für Käufer entstehen damit unplanbare Zusatzkosten. Viele Banken lehnen die Finanzierung einer Wohnung ab, wenn die Rücklage nachweislich unzureichend ist oder eine Großsanierung bevorsteht, ohne dass die Mittel dafür vorhanden sind.
Makler müssen dieses Risiko im Exposé und im Beratungsgespräch transparent kommunizieren. Verschweigen führt zu Haftungsrisiken und Kaufpreisstreitigkeiten.
Welche Warnsignale sollte ein Makler in den WEG-Unterlagen suchen?
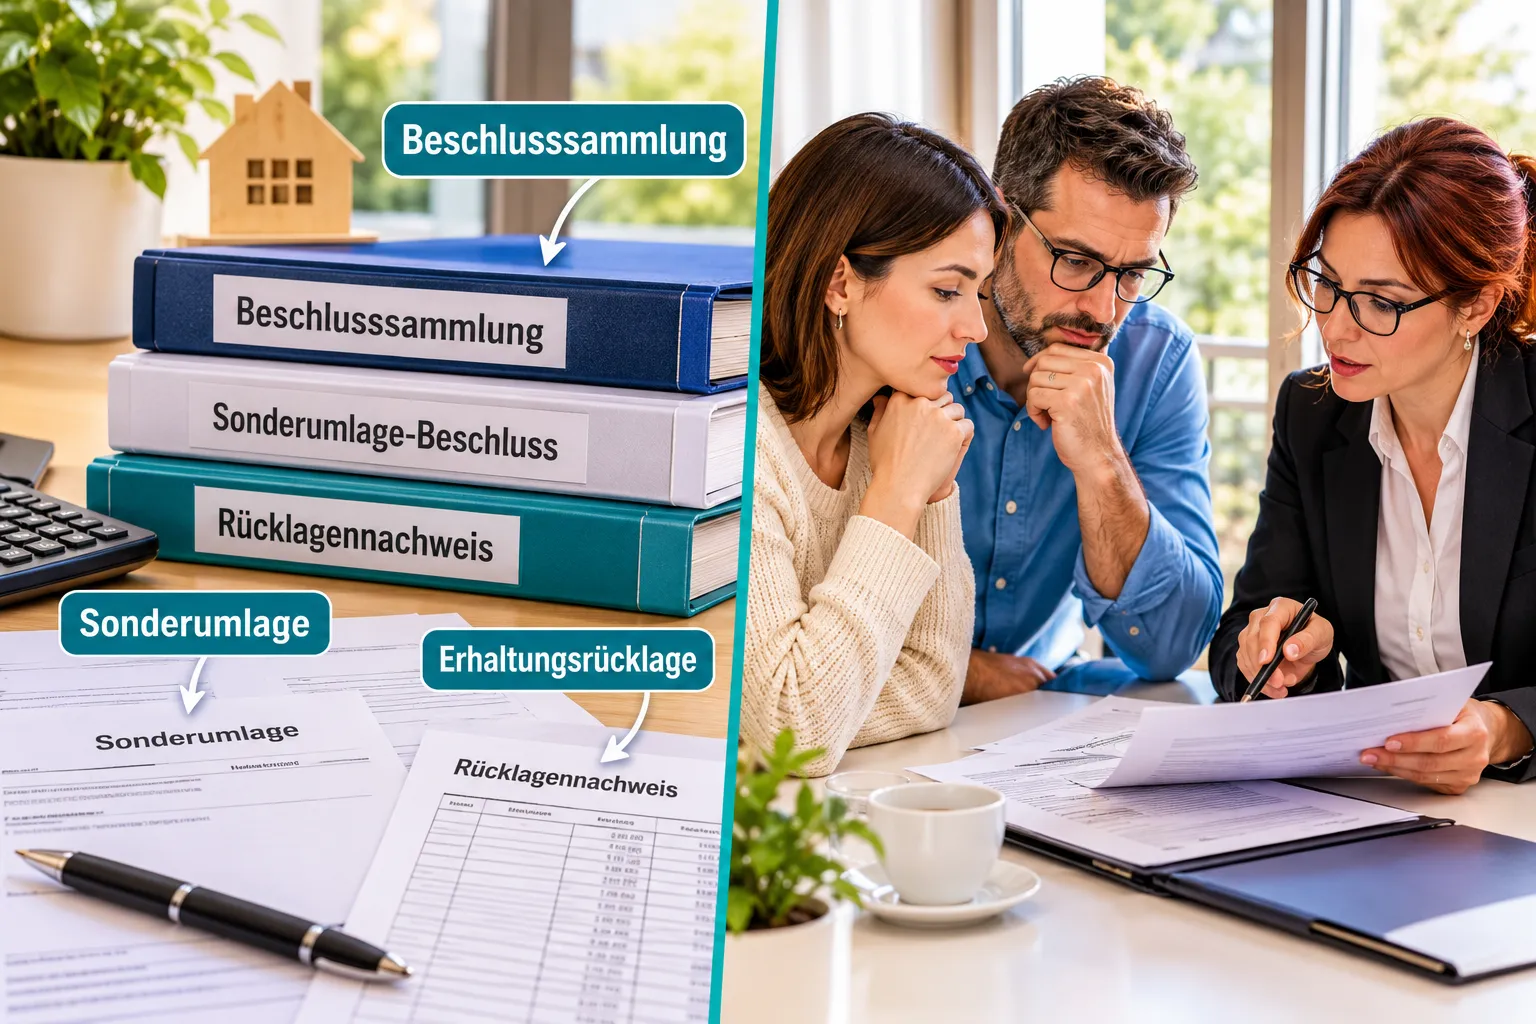
Ein erfahrener Makler liest WEG-Protokolle nicht nur auf vollständige Information, sondern aktiv auf Risiken hin.
Konkrete Warnsignale in den Dokumenten:
- Beschlossene Sonderumlagen in den letzten zwei Jahren oder aktuelle Beschlüsse über eine bevorstehende Umlage
- Dauerhafte Konflikte zwischen Eigentümern oder mit dem Verwalter, die auf schlechte Governance hinweisen
- Fehlende Jahresabschlüsse oder unregelmäßig einberufene Eigentümerversammlungen
- Sanierungsbeschlüsse ohne Finanzierungsplan für Dach, Fassade, Aufzug oder Heizung
- Hausgeldschulden einzelner Eigentümer, die in den Abrechnungen auftauchen
- Veraltet wirkende Teilungserklärung ohne Nachträge, die auf ungeklärte Nutzungsrechte hinweist
Ein gut geführtes WEG erkennt man dagegen an regelmäßig beschlossenen Wirtschaftsplänen, lückenlosen Protokollen, einer Beschlusssammlung ohne offene Streitpunkte und einer soliden Rücklage.
Kann ich den Verkaufspreis anpassen, wenn das Hausgeld bald steigt?
Ja, eine bevorstehende Hausgelderhöhung oder eine beschlossene Sonderumlage sind legitime Argumente für eine Kaufpreisanpassung. Käufer werden diese Punkte im Gespräch ohnehin ansprechen, sobald sie die Unterlagen sichten.
Makler sollten solche Faktoren bereits in der Bewertungsphase einpreisen, statt erst auf Nachfrage zu reagieren. Ein realistischer Preis von Anfang an vermeidet langwierige Nachverhandlungen kurz vor dem Notartermin.
Entscheidungsregel: Wenn eine Sonderumlage bereits beschlossen, aber noch nicht fällig ist, fließt sie in der Regel in die Kaufpreisverhandlung ein. Der Käufer übernimmt wirtschaftlich die zukünftige Zahlung, es sei denn, im Kaufvertrag wird ausdrücklich etwas anderes vereinbart.
Kann ich meine Wohnung verkaufen, wenn ich Hausgeldschulden habe?
Rückstände beim Hausgeld hindern den Verkauf rechtlich nicht, haben aber praktische Konsequenzen. Gegenüber der Eigentümergemeinschaft schuldet das Hausgeld immer derjenige, der zum Zeitpunkt der Fälligkeit als Eigentümer im Grundbuch eingetragen ist. Rückstände aus der Zeit vor dem Eigentumsübergang bleiben beim Verkäufer.
Das bedeutet: Der WEG-Verwalter kann den Verkauf nicht blockieren, weil der Verkäufer Schulden hat. Er kann aber eine Hausgeldauskunft ausstellen, die diese Schulden offenlegt. Banken und Notare werden diese Auskunft sehen. In der Praxis verlangen Notare und Käufer häufig, dass Rückstände vor oder spätestens beim Notartermin bereinigt werden.
Welche Fragen stellen Käufer immer zum Hausgeld und zur Eigentümergemeinschaft?
Gut vorbereitete Käufer stellen in der Praxis immer wieder dieselben Fragen. Makler, die diese Antworten bereits im Exposé oder bei der Erstbesichtigung liefern, schaffen Vertrauen und beschleunigen die Entscheidung.
Die häufigsten Käuferfragen:
- Wie hoch ist das aktuelle Hausgeld, und wie hat es sich in den letzten Jahren entwickelt?
- Gibt es beschlossene oder absehbare Sonderumlagen?
- Wie hoch ist die Erhaltungsrücklage, und reicht sie für anstehende Maßnahmen?
- Stehen größere Sanierungen (Dach, Fassade, Heizung) bevor?
- Wie ist die WEG organisiert: professioneller Verwalter oder Selbstverwaltung?
- Gibt es offene Streitigkeiten innerhalb der Gemeinschaft?
Brauche ich eine unabhängige Bewertung der Eigentümergemeinschaft?
Für Verkäufer und Käufer kann eine unabhängige Einschätzung durch einen erfahrenen WEG-Verwalter oder Immobiliengutachter sinnvoll sein, wenn die Unterlagen unvollständig oder widersprüchlich sind. Makler sind keine WEG-Prüfer im rechtlichen Sinne, aber sie tragen faktisch die Verantwortung dafür, dass alle verfügbaren Informationen vollständig und korrekt kommuniziert werden.
Wann es sich lohnt: Bei älteren Bestandsgebäuden mit unklarem Sanierungsstand, bei unregelmäßig tagenden Eigentümergemeinschaften oder wenn die Beschlusssammlung Lücken aufweist, kann ein Sachverständiger Risiken benennen, die aus den Unterlagen allein nicht ersichtlich sind.
Welche Rolle spielen Veräußerungsbeschränkungen nach § 12 WEG?
Manche Teilungserklärungen enthalten eine Klausel, die den Verkauf einer Wohnung an die vorherige Zustimmung des WEG-Verwalters oder der Eigentümergemeinschaft knüpft. Makler müssen diese Einschränkung frühzeitig identifizieren.
Wenn eine solche Zustimmung erforderlich ist, muss sie vor dem Notartermin eingeholt werden. Der Verwalter darf die Zustimmung nur aus wichtigem Grund verweigern. Dennoch kostet dieser Prozessschritt Zeit und muss im Vermarktungsplan eingeplant sein. Ein Notartermin ohne vorab eingeholte Zustimmung kann scheitern oder sich erheblich verzögern.
Fazit: Prüfprozess als Fundament jedes Wohnungsverkaufs
Das Thema „Wohnung verkaufen: Was Makler bei Eigentümergemeinschaft und Hausgeld prüfen müssen“ ist kein bürokratisches Detail, sondern der Kern einer seriösen Vermarktung. Wer als Makler oder Eigentümer diesen Prüfprozess strukturiert angeht, vermeidet die häufigsten Fallen: geplatzte Finanzierungen, Kaufpreisstreitigkeiten nach der Unterschrift und Haftungsrisiken durch unvollständige Aufklärung.
Konkrete nächste Schritte:
- Alle WEG-Unterlagen beim Verwalter anfordern, bevor das Exposé erstellt wird.
- Hausgeldentwicklung und Rücklagenstand der letzten drei Jahre prüfen und dokumentieren.
- Protokolle auf Sonderumlagen, Sanierungsbeschlüsse und Konflikte durchsuchen.
- Teilungserklärung auf Veräußerungsbeschränkungen nach § 12 WEG prüfen.
- Alle relevanten Zahlen und Risiken klar und vollständig im Exposé und im Kaufvertrag kommunizieren.
- Bei Unklarheiten frühzeitig einen Sachverständigen hinzuziehen.
Ein gut vorbereiteter Makler schützt nicht nur Käufer und Verkäufer, er sichert auch den reibungslosen Ablauf bis zur notariellen Beurkundung.
FAQ
Was ist der Unterschied zwischen Hausgeld und Nebenkosten? Hausgeld ist die monatliche Vorauszahlung des Eigentümers an die WEG und enthält Betriebskosten, Verwaltungskosten und den Rücklagenanteil. Nebenkosten eines Mieters umfassen nur die umlagefähigen Betriebskosten, nicht die Verwaltungs- und Rücklagenkosten.
Wer zahlt das Hausgeld beim Verkauf? Gegenüber der WEG schuldet das Hausgeld immer der im Grundbuch eingetragene Eigentümer zum Zeitpunkt der Fälligkeit. Im Kaufvertrag wird intern geregelt, dass der Käufer ab Besitzübergang zahlt. Rückstände des Verkäufers gehen nicht automatisch auf den Käufer über.
Kann die WEG einen Verkauf blockieren? Nur wenn die Teilungserklärung eine Veräußerungsbeschränkung nach § 12 WEG enthält. In diesem Fall muss der Verwalter oder die Gemeinschaft zustimmen. Eine Verweigerung ist nur aus wichtigem Grund möglich.
Gehört die Erhaltungsrücklage dem Verkäufer? Nein. Die Rücklage gehört der Gemeinschaft, nicht dem einzelnen Eigentümer. Sie wird beim Verkauf nicht ausgezahlt, wandert aber wirtschaftlich mit der Wohnung zum Käufer.
Wie erkenne ich eine gut geführte Eigentümergemeinschaft? Regelmäßige Eigentümerversammlungen, vollständige Protokolle, eine lückenlose Beschlusssammlung, ein realistischer Wirtschaftsplan und eine angemessen hohe Rücklage sind die wichtigsten Indikatoren.
Was tun, wenn die Rücklage sehr niedrig ist? Den Sachverhalt im Exposé offenlegen, den Kaufpreis entsprechend anpassen und Käufer auf das Risiko künftiger Sonderumlagen hinweisen. Eine Bankfinanzierung kann bei unzureichender Rücklage schwierig werden.
Welche Unterlagen verlangen Banken vor der Finanzierung? Üblicherweise: Teilungserklärung, aktuelle Hausgeldabrechnung, Wirtschaftsplan, Protokolle der letzten Eigentümerversammlungen und Nachweis der Rücklage.
Kann ich als Verkäufer für fehlerhafte Hausgeldangaben haften? Ja. Werden Hausgeldschulden, Sonderumlagen oder bevorstehende Sanierungen verschwiegen, drohen Kaufpreisminderung, Rücktritt oder Schadensersatz.
Weiterlesen in Immobilien
- Immobilien zur Diversifizierung: Lohnt sich das wirklich für dein Portfolio?
- Haus verkaufen: Wie Makler den richtigen Angebotspreis festlegen
- Immobilie verkaufen: Welche Unterlagen Makler vor dem Verkaufsstart benötigen
- Studentenwohnung & Steuer
- Immobilienpreise vor dem Rückgang: Wie Makler Verkäufer auf neue Preisvorstellungen vorbereiten
- Immobilienverwaltung