Ein niedriger Aktienkurs sagt nichts darüber aus, ob eine Aktie wirklich günstig ist. Entscheidend ist das Verhältnis zwischen dem aktuellen Marktpreis und dem tatsächlichen Wert des Unternehmens. Wer diesen Unterschied nicht kennt, zahlt oft zu viel, auch für scheinbar „billige“ Aktien.
Key Takeaways
- Der Aktienkurs allein ist kein Maß für Günstigkeit, weil er ohne die Anzahl der umlaufenden Aktien bedeutungslos ist.
- Die Marktkapitalisierung (Kurs x Aktienanzahl) zeigt erst, was der Markt für ein Unternehmen insgesamt bezahlt.
- Ein Kurs-Gewinn-Verhältnis (KGV) von 5 kann teurer sein als ein KGV von 25, wenn die Gewinne zusammenbrechen.
- Penny Stocks und Aktien unter 5 Euro tragen ein besonders hohes Fehlinterpretationsrisiko.
- Der innere Wert einer Aktie ergibt sich aus Ertragskraft, Wachstum und Kapitalstruktur, nicht aus dem Kursniveau.
- Value Traps sind Aktien, die billig aussehen, aber strukturell gefährdet sind und weiter fallen können.
- Anleger sollten KGV, Kurs-Buchwert-Verhältnis (KBV), Verschuldungsgrad und Free Cashflow statt des blanken Kurses nutzen.
- Ein niedriger Kurs kann ein Warnsignal für operative Probleme, Verwässerung oder Managementversagen sein.
Was ist der Unterschied zwischen Aktienkurs und Unternehmensbewertung?
Der Aktienkurs ist schlicht der Preis, den ein Käufer im Moment für einen einzigen Anteil an einem Unternehmen zahlt. Die Unternehmensbewertung dagegen beschreibt, was das gesamte Unternehmen wert ist, und das hängt von Gewinnen, Vermögen, Schulden und zukünftigen Ertragsaussichten ab.
Das Kernproblem lässt sich mit einem einfachen Beispiel verdeutlichen:
- Unternehmen A: Aktienkurs 2 Euro, 500 Millionen Aktien im Umlauf. Marktkapitalisierung: 1 Milliarde Euro. Jahresgewinn: 10 Millionen Euro.
- Unternehmen B: Aktienkurs 200 Euro, 1 Million Aktien im Umlauf. Marktkapitalisierung: 200 Millionen Euro. Jahresgewinn: 20 Millionen Euro.
Unternehmen B kostet pro Aktie das Hundertfache, ist aber insgesamt kleiner, profitabler und im Verhältnis zum Gewinn günstiger bewertet. Wer nur auf den Kurs schaut, zieht den falschen Schluss.
Das Thema Aktienkurs und Unternehmenswert: Warum ein niedriger Aktienkurs nicht automatisch günstig ist beschäftigt Finanzbildner und Regulatoren seit Jahren, weil dieser Denkfehler zu den häufigsten Einsteigerfehlern gehört.
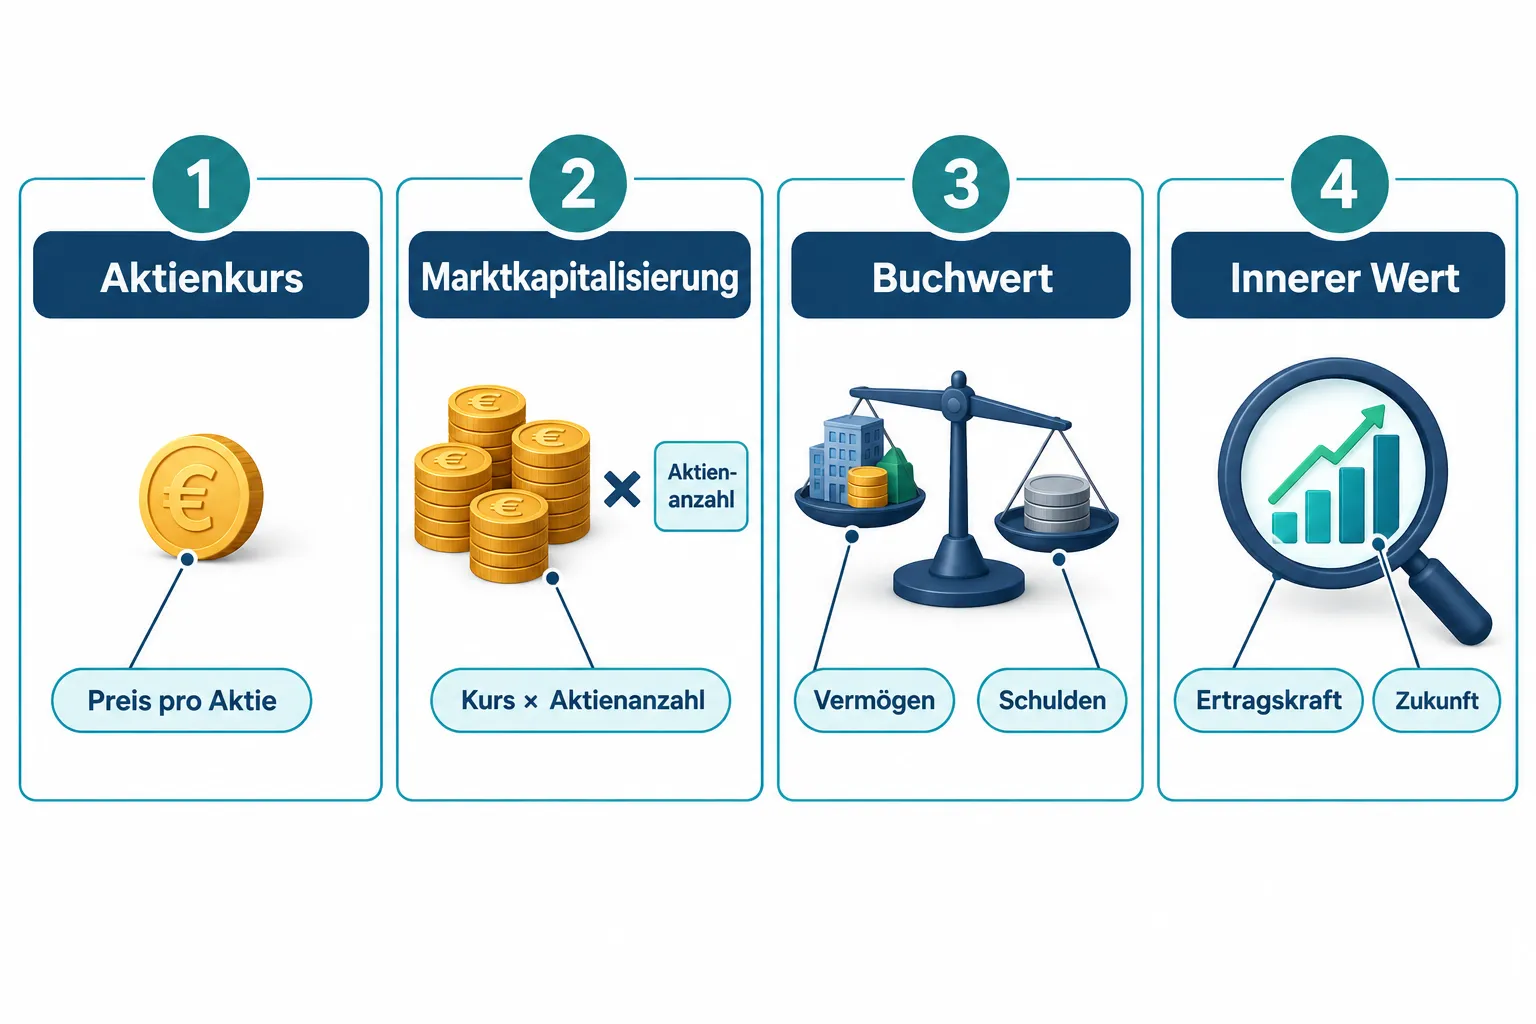
Wie viele Aktien im Umlauf beeinflussen den Aktienkurs?
Die Anzahl der umlaufenden Aktien bestimmt direkt, wie viel ein einzelner Kurs tatsächlich bedeutet. Je mehr Aktien ein Unternehmen ausgegeben hat, desto kleiner ist der Anteil, den jede einzelne Aktie am Unternehmen repräsentiert.
Wichtige Zusammenhänge:
| Szenario | Kurs pro Aktie | Aktien im Umlauf | Marktkapitalisierung |
|---|---|---|---|
| Unternehmen mit wenigen Aktien | 300 Euro | 1 Mio. | 300 Mio. Euro |
| Unternehmen mit vielen Aktien | 3 Euro | 100 Mio. | 300 Mio. Euro |
Beide Unternehmen sind gleich viel wert. Der Kursunterschied von 3 zu 300 Euro ist rein rechnerisch, nicht inhaltlich.
Sonderfall Aktiensplit: Wenn ein Unternehmen seine Aktien im Verhältnis 10:1 splittet, halbiert oder zehntelst sich der Kurs, ohne dass das Unternehmen auch nur einen Cent mehr oder weniger wert ist. Apple hat dies mehrfach durchgeführt. Ein Kurs von 20 Euro nach einem Split ist nicht günstiger als ein Kurs von 200 Euro davor.
Verwässerung ist das Gegenteil und problematischer: Wenn ein Unternehmen viele neue Aktien ausgibt, um Schulden zu bezahlen oder Verluste zu finanzieren, sinkt der Kurs und der Anteil jedes bestehenden Aktionärs am Unternehmen schrumpft real.
Warum ist das Kurs-Gewinn-Verhältnis wichtiger als der Aktienkurs?
Das Kurs-Gewinn-Verhältnis (KGV) setzt den Aktienkurs in Relation zum Gewinn je Aktie und zeigt, wie viel Anleger bereit sind, pro Euro Unternehmensgewinn zu zahlen. Es ist eine der aussagekräftigsten Standardkennzahlen, gerade weil es den blanken Kurs kontextualisiert.
Formel: KGV = Aktienkurs / Gewinn je Aktie
Ein Beispiel:
- Aktie X: Kurs 5 Euro, Gewinn je Aktie 0,10 Euro, KGV = 50
- Aktie Y: Kurs 150 Euro, Gewinn je Aktie 15 Euro, KGV = 10
Aktie Y ist nach dieser Kennzahl fünfmal günstiger bewertet, obwohl ihr Kurs dreißigmal höher ist.
Einschränkungen des KGV:
- Es funktioniert nicht bei Unternehmen ohne Gewinn (Startups, Verlustmacher).
- Einmalige Sondereffekte können den Gewinn künstlich aufblähen oder drücken.
- Verschiedene Branchen haben unterschiedliche normale KGV-Niveaus: Versorger liegen typischerweise unter 15, Wachstumsunternehmen oft über 30.
Kann eine teure Aktie günstiger sein als eine billige Aktie?
Ja, und das ist kein Paradox. Eine Aktie zu 500 Euro mit starkem Gewinnwachstum, solider Bilanz und einem KGV von 18 kann objektiv günstiger sein als eine Aktie zu 1 Euro mit schrumpfenden Umsätzen, hohen Schulden und einem KGV von 80.
„Preis ist, was du bezahlst. Wert ist, was du bekommst.“ Dieses Prinzip, das Warren Buffett oft zitiert wird, beschreibt den Kern der Fundamentalanalyse.
Wann ist eine teure Aktie die bessere Wahl:
- Das Unternehmen wächst schnell und reinvestiert Gewinne profitabel.
- Die Bilanz ist schuldenfrei oder gering verschuldet.
- Das Geschäftsmodell ist schwer kopierbar.
- Der freie Cashflow steigt konsistent.
Wann ist eine billige Aktie eine Falle:
- Der Kurs ist gesunken, weil das Geschäftsmodell veraltet ist.
- Das Management hat Kapital vernichtet oder Vertrauen verloren.
- Die Branche schrumpft strukturell.
Wie erkenne ich, ob eine Aktie wirklich günstig ist?
Eine Aktie ist günstig, wenn ihr Marktpreis unter ihrem inneren Wert liegt, also dem Barwert aller zukünftigen Cashflows. In der Praxis nähert man sich diesem Wert über mehrere Kennzahlen gleichzeitig.
Kennzahlen für die Bewertung im Überblick:
- KGV (Kurs-Gewinn-Verhältnis): Wie viel zahle ich pro Euro Gewinn?
- KBV (Kurs-Buchwert-Verhältnis): Wie viel zahle ich im Verhältnis zum bilanziellen Eigenkapital? Unter 1 bedeutet, der Kurs liegt unter Buchwert.
- EV/EBITDA: Unternehmenswert im Verhältnis zum operativen Ergebnis, auch über Verschuldungsunterschiede hinweg vergleichbar.
- Free Cashflow Yield: Freier Cashflow im Verhältnis zur Marktkapitalisierung. Je höher, desto mehr „echtes Geld“ verdient das Unternehmen.
- Verschuldungsgrad: Hohe Schulden fressen Gewinne auf und erhöhen das Risiko.
Eine einzelne günstige Kennzahl reicht nicht. Günstig ist eine Aktie dann, wenn mehrere Kennzahlen gemeinsam ein Bild ergeben, das unter dem fairen Wert liegt, und wenn die Unternehmensqualität den günstigen Preis auch rechtfertigt.
Wie berechne ich den inneren Wert einer Aktie?
Der innere Wert lässt sich über ein Discounted-Cashflow-Modell (DCF) berechnen. Dabei werden zukünftige freie Cashflows geschätzt und mit einem Zinssatz auf den heutigen Wert abgezinst.
Vereinfachte Schritte:
- Schätze den freien Cashflow der nächsten 5 bis 10 Jahre.
- Schätze eine Wachstumsrate (konservativ: 3 bis 5 % für reife Unternehmen).
- Wähle einen Abzinsungssatz (oft 8 bis 10 %, entspricht dem Renditeziel).
- Berechne den Restwert am Ende des Planungshorizonts.
- Addiere alle abgezinsten Werte und teile durch die Aktienanzahl.
Das Ergebnis ist eine Schätzung, keine Gewissheit. Kleine Änderungen bei Wachstumsrate oder Zinssatz verändern das Ergebnis erheblich. Deshalb arbeiten professionelle Analysten immer mit einer Sicherheitsmarge von 20 bis 30 % unter dem berechneten inneren Wert.
Sind Penny Stocks automatisch ein Schnäppchen?
Nein. Penny Stocks, also Aktien mit einem Kurs unter etwa 1 bis 5 Euro, sind keine Schnäppchen, nur weil sie günstig klingen. Im Gegenteil: Sie tragen ein besonders hohes Fehlinterpretationsrisiko.
Typische Merkmale von Penny Stocks:
- Geringe Marktkapitalisierung und niedrige Liquidität, was Käufe und Verkäufe erschwert.
- Große Spreads zwischen Kauf- und Verkaufskurs (manchmal 5 bis 10 %).
- Häufig Unternehmen in Sanierung, mit Verlusten oder in strukturell schrumpfenden Märkten.
- Anfällig für Kursmanipulation durch sogenannte „Pump-and-Dump“-Schemata.
Ein Kurs von 0,50 Euro kann nach weiteren 80 % Verlust auf 0,10 Euro fallen. Wer nur wegen des niedrigen Kurses kauft, unterschätzt dieses Risiko systematisch.
Welche Anfängerfehler macht man beim Kauf von billigen Aktien?
Das Thema Aktienkurs und Unternehmenswert: Warum ein niedriger Aktienkurs nicht automatisch günstig ist spiegelt sich in diesen häufigen Fehlern direkt wider:
- Den Kurs mit Günstige gleichsetzen. Der häufigste Irrtum überhaupt.
- Nur nach dem niedrigsten Kurs filtern. Viele Aktien-Screener zeigen „günstige“ Aktien per niedrigstem Kurs, nicht per Bewertung.
- Vergessen, die Aktienanzahl zu prüfen. Eine Aktie zu 0,20 Euro mit 10 Milliarden Aktien im Umlauf hat eine Marktkapitalisierung von 2 Milliarden Euro.
- Value Traps nicht erkennen. Ein KGV von 4 kann verlockend wirken, wenn der Gewinn im nächsten Jahr auf null fällt.
- Auf frühere Höchstkurse schauen. „Die Aktie war mal bei 50 Euro, jetzt ist sie bei 3 Euro, also ist sie günstig“ ist ein Denkfehler. Der frühere Kurs ist kein Wertmaßstab.
- Illiquidität ignorieren. Wer 10.000 Euro in einen illiquiden Micro-Cap investiert, kann im Ernstfall nicht mehr zu einem fairen Kurs verkaufen.
Warum kann ein niedriger Aktienkurs ein Warnsignal sein?
Ein stark gesunkener Kurs ist oft nicht ein Zeichen von Günstigkeit, sondern ein Signal, dass der Markt fundamentale Probleme bereits eingepreist hat. Professionelle Investoren sprechen von „Falling Knives“, also fallenden Messern, die man nicht greifen sollte, ohne den Grund des Falls zu verstehen.
Mögliche Ursachen für einen dauerhaft niedrigen Kurs:
- Wiederholte Verluste und Kapitalerhöhungen auf Kosten der Aktionäre
- Managementwechsel nach Bilanzskandal oder Compliance-Verstößen
- Struktureller Rückgang in der Branche (zum Beispiel Printmedien, veraltete Technologie)
- Hohe Nettoverschuldung, die künftige Gewinne auffrisst
In diesen Fällen ist der niedrige Kurs kein Kaufsignal, sondern ein Spiegel realer Probleme.
Wie unterscheide ich zwischen unterbewerteten und wertlosen Aktien?
Unterbewertete Aktien haben einen Kurs unter ihrem fairen Wert, aber ein gesundes oder besser werdendes Geschäftsmodell. Wertlose Aktien sind günstiger als ihr Kurs suggeriert, weil das Geschäft strukturell zerfällt.
Unterscheidungsmerkmale:
| Merkmal | Unterbewertet | Value Trap / Wertlos |
|---|---|---|
| Cashflow | Positiv, stabil oder wachsend | Negativ oder stark rückläufig |
| Verschuldung | Handhabbar, sinkend | Hoch und steigend |
| Branche | Stabil oder wachsend | Schrumpfend, disruptiert |
| Management | Transparent, aktionärsfreundlich | Intransparent, häufig wechselnd |
| Kursrückgang | Kurzfristig, marktbedingt | Langfristig, fundamental |
Welche Kennzahlen sollte ich statt dem Aktienkurs nutzen?
Statt auf den nackten Aktienkurs zu schauen, sollten Anleger folgende Kennzahlen in Kombination prüfen:
- KGV: Bewertung relativ zum Gewinn
- KBV: Bewertung relativ zum Buchwert des Eigenkapitals
- EV/EBITDA: Unternehmenswert inklusive Schulden relativ zum operativen Ergebnis
- Free Cashflow Yield: Wie viel freier Cashflow entsteht pro investiertem Euro?
- Nettoverschuldung / EBITDA: Wie lange würde es dauern, die Schulden aus dem operativen Ergebnis zu tilgen?
- Return on Equity (ROE): Wie effizient setzt das Management das Eigenkapital ein?
Kein einzelner Wert entscheidet. Die Kombination mehrerer günstiger Kennzahlen mit einem stabilen oder wachsenden Geschäftsmodell ist der Maßstab.
Wie viel darf ich für eine Aktie maximal zahlen?
Es gibt keine universelle Obergrenze, aber es gibt ein Prinzip: Man zahle maximal den fairen Wert, abzüglich einer Sicherheitsmarge. Diese Marge schützt vor Schätzfehlern und unvorhersehbaren Ereignissen.
Praxisregel für Einsteiger:
- Berechne oder schätze das faire KGV für die Branche (zum Beispiel 15 für Versorger, 20 für Konsumgüter).
- Multipliziere dieses faire KGV mit dem erwarteten Jahresgewinn je Aktie.
- Ziehe 20 bis 30 % als Sicherheitsmarge ab.
- Das ist dein maximaler Kaufpreis.
Wer diesen Prozess überspringt und allein auf einen niedrigen Kurs reagiert, betreibt kein Investieren, sondern Spekulation.
Ist es sicher, in billige Aktien zu investieren?
Billige Aktien im Sinne von niedrig bewertet können sehr attraktive Renditen bringen, vorausgesetzt die Bewertung basiert auf Fundamentaldaten und nicht nur auf einem niedrigen Kursniveau. Rein kursbasiert ausgewählte billige Aktien sind statistisch riskanter als der Marktdurchschnitt.
Besondere Vorsicht gilt bei:
- Unternehmen mit wiederholten Verlusten und negativem Free Cashflow
- Aktien, die in kurzer Zeit mehr als 70 bis 80 % ihres Wertes verloren haben, ohne dass ein klares Erholungsszenario erkennbar ist
- Unternehmen ohne klares Geschäftsmodell oder ohne nachvollziehbare Einnahmequellen
FAQ
Warum ist der Aktienkurs kein Maß für Günstigkeit? Weil er nur den Preis eines einzelnen Anteils zeigt, nicht das Verhältnis zwischen Preis und Unternehmenswert. Erst Kennzahlen wie KGV oder Marktkapitalisierung im Vergleich zum Gewinn geben Aufschluss darüber, ob eine Aktie günstig oder teuer bewertet ist.
Was ist eine Value Trap? Eine Value Trap ist eine Aktie, die nach gängigen Kennzahlen günstig aussieht, aber strukturelle Probleme hat, die den Kurs dauerhaft niedrig halten oder weiter fallen lassen. Anleger werden von der scheinbar günstigen Bewertung angelockt und verlieren trotzdem Geld.
Ist ein KGV unter 10 immer günstig? Nein. Ein niedriges KGV kann auf günstige Bewertung hindeuten, aber auch auf sinkende Gewinne, hohe Schulden oder strukturellen Verfall. Es muss immer im Branchenkontext und zusammen mit anderen Kennzahlen betrachtet werden.
Was bedeutet Marktkapitalisierung? Marktkapitalisierung ist der aktuelle Aktienkurs multipliziert mit der Gesamtzahl der umlaufenden Aktien. Sie zeigt, was der Markt bereit ist, für das gesamte Unternehmen zu zahlen, und ist damit viel aussagekräftiger als der bloße Kurs.
Sind Penny Stocks gefährlicher als andere Aktien? In der Regel ja, wegen geringerer Liquidität, höherer Spreads, häufig fehlender Gewinne und erhöhter Anfälligkeit für Kursmanipulation. Der niedrige Kurs ist keine Sicherheit, sondern oft ein Warnsignal.
Was ist ein Aktiensplit und warum ändert er den Wert nicht? Bei einem Aktiensplit wird jede bestehende Aktie in mehrere neue Aktien aufgeteilt. Der Kurs sinkt proportional, aber die Marktkapitalisierung und damit der Gesamtwert des Unternehmens bleiben unverändert.
Welche Kennzahl ist die wichtigste für Einsteiger? Das KGV ist ein guter Einstieg, weil es leicht zu verstehen und weit verbreitet ist. Ergänzend sollte der Verschuldungsgrad betrachtet werden, um sicherzustellen, dass das Unternehmen nicht durch Schulden belastet ist.
Wie erkenne ich, ob ein Unternehmen in eine Sektorfall-Falle getappt ist? Sinkende Umsätze über mehrere Jahre, fehlende Produktinnovation, wachsende Konkurrenz durch neue Technologien und schrumpfende Margen sind typische Merkmale. Ein niedriger Kurs allein zeigt das nicht.
Fazit: Was Anleger 2026 konkret tun sollten
Das Missverständnis rund um Aktienkurs und Unternehmenswert: Warum ein niedriger Aktienkurs nicht automatisch günstig ist kostet Anleger Jahr für Jahr erhebliche Rendite. Der Preis einer Aktie sagt ohne Kontext fast nichts aus.
Konkrete nächste Schritte:
- Prüfe bei jeder Aktie zuerst die Marktkapitalisierung und das KGV, bevor du den Kurs beurteilst.
- Nutze mindestens drei verschiedene Kennzahlen (zum Beispiel KGV, KBV und Free Cashflow Yield), um eine Bewertungsmeinung zu bilden.
- Vermeide Penny Stocks und Aktien unter 1 Euro, bis du die Grundlagen der Fundamentalanalyse sicher beherrschst.
- Lerne, zwischen kurzfristig gedrückten Kursen (Kaufgelegenheit) und dauerhaft niedrigen Kursen aus strukturellen Gründen (Value Trap) zu unterscheiden.
- Kalkuliere immer eine Sicherheitsmarge in deinen maximalen Kaufpreis ein.
- Lies Geschäftsberichte, nicht nur Kurscharts, denn der Wert eines Unternehmens steht in der Bilanz, nicht im Ticker.
Günstiges Investieren bedeutet nicht, das billigste Stück vom Regal zu nehmen, sondern das, das den größten Wert zum bezahlten Preis bietet.
Weiterlesen in Finanzen
- Zwei Aktien aus derselben Branche vergleichen: Ein Schritt-für-Schritt-Framework zur Fundamentalanalyse
- Bull Market, Bear Market oder Korrektur? Börsenphasen erkennen und die Strategie anpassen
- Was ist eine Ausschüttungsquote? Dividenden nachhaltig beurteilen mit Gewinn, Cashflow und Nettoverschuldung
- Aktienportfolio für Einsteiger aufbauen: 5 Modelle für Branchen, Länder und Einzelaktien
- Aktienanalyse-Tools im Vergleich: Welche Plattform eignet sich für Fundamentaldaten, Dividenden und Insidertransaktionen?
- Penny Stocks richtig beurteilen: Liquidität, Verwässerung, Delisting und Betrugsrisiken