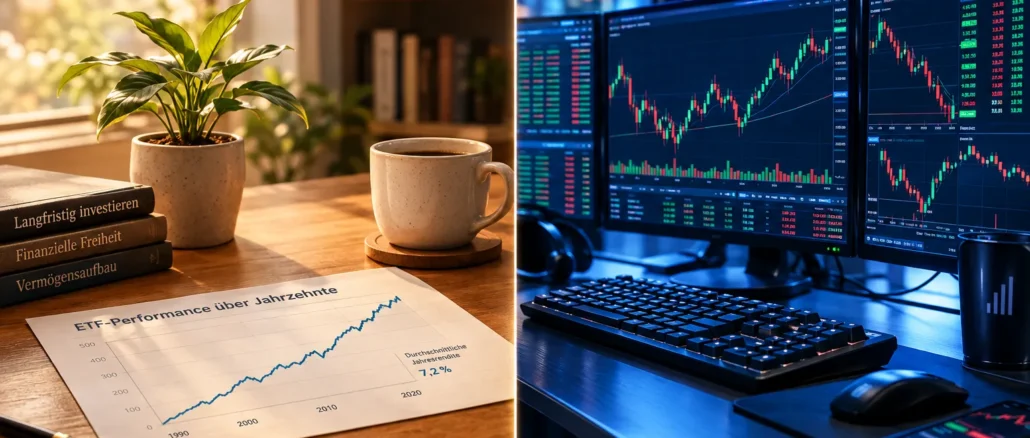
Für die meisten Privatanleger schneidet langfristiges Investieren in der Gesamtbilanz besser ab als kurzfristiger Handel. Die Gründe sind kumulierte Transaktionskosten, die Abgeltungsteuer auf jeden realisierten Gewinn und ein erheblicher täglicher Zeitaufwand beim aktiven Trading. Wer dagegen Zeithorizont, Verhalten und verfügbare Zeit sorgfältig abwägt, trifft die fundiertere Entscheidung.
Key Takeaways
- Beim Daytrading entstehen Kosten durch Spreads, Slippage und Ordergebühren bei jeder einzelnen Transaktion, die die Rendite deutlich schmälern.
- In Deutschland gilt für beide Ansätze die Abgeltungsteuer von 25 % plus Solidaritätszuschlag auf realisierte Gewinne, unabhängig vom Zeithorizont.
- Langfristiges Investieren profitiert vom Zinseszinseffekt, der über Jahrzehnte einen erheblichen Vermögenszuwachs erzeugt.
- Aktives Trading erfordert täglich mehrere Stunden Marktbeobachtung, während ein breit diversifiziertes ETF-Portfolio kaum laufenden Zeitaufwand verursacht.
- Studien von Regulierungsbehörden (u. a. BaFin und ESMA) zeigen, dass ein Großteil der Retail-Trader mit CFDs und Hebelprodukten langfristig Verluste erleidet.
- Psychologische Faktoren wie Fear of Missing Out, Overtrading und Verlustsaversion treffen Daytrader besonders hart.
- Mit kleinen Beträgen ab etwa 25 Euro monatlich lässt sich langfristiges Investieren per ETF-Sparplan starten.
- Wer wenig Kapital, wenig Zeit oder keine professionelle Handelsausbildung hat, ist mit einem passiven Ansatz in der Regel besser bedient.
Was ist der Unterschied zwischen Daytrading und Langzeitinvestment?
Daytrading bedeutet, Wertpapiere oder Derivate innerhalb eines Handelstages zu kaufen und wieder zu verkaufen. Das Langzeitinvestment hält Positionen über Monate, Jahre oder Jahrzehnte und setzt auf den fundamentalen Wertzuwachs von Unternehmen oder Märkten.
Der Kern des Unterschieds liegt im Zeithorizont und in der Zielsetzung. Daytrader versuchen, kurzfristige Preisbewegungen zu nutzen. Langzeitinvestoren lassen den Markt für sich arbeiten, indem sie auf Wirtschaftswachstum, Dividenden und den Zinseszinseffekt setzen. Das hat direkte Folgen für Kosten, Steuerbelastung, Zeitaufwand und psychische Beanspruchung.
| Merkmal | Daytrading | Langzeitinvestment |
|---|---|---|
| Zeithorizont | Minuten bis Stunden | Monate bis Jahrzehnte |
| Instrumente | CFDs, Optionsscheine, Aktien | ETFs, Aktien, Anleihen |
| Handelsfrequenz | Sehr hoch | Niedrig |
| Zeitaufwand täglich | 4-8 Stunden | Wenige Minuten im Monat |
| Zinseszinseffekt | Kaum genutzt | Stark genutzt |
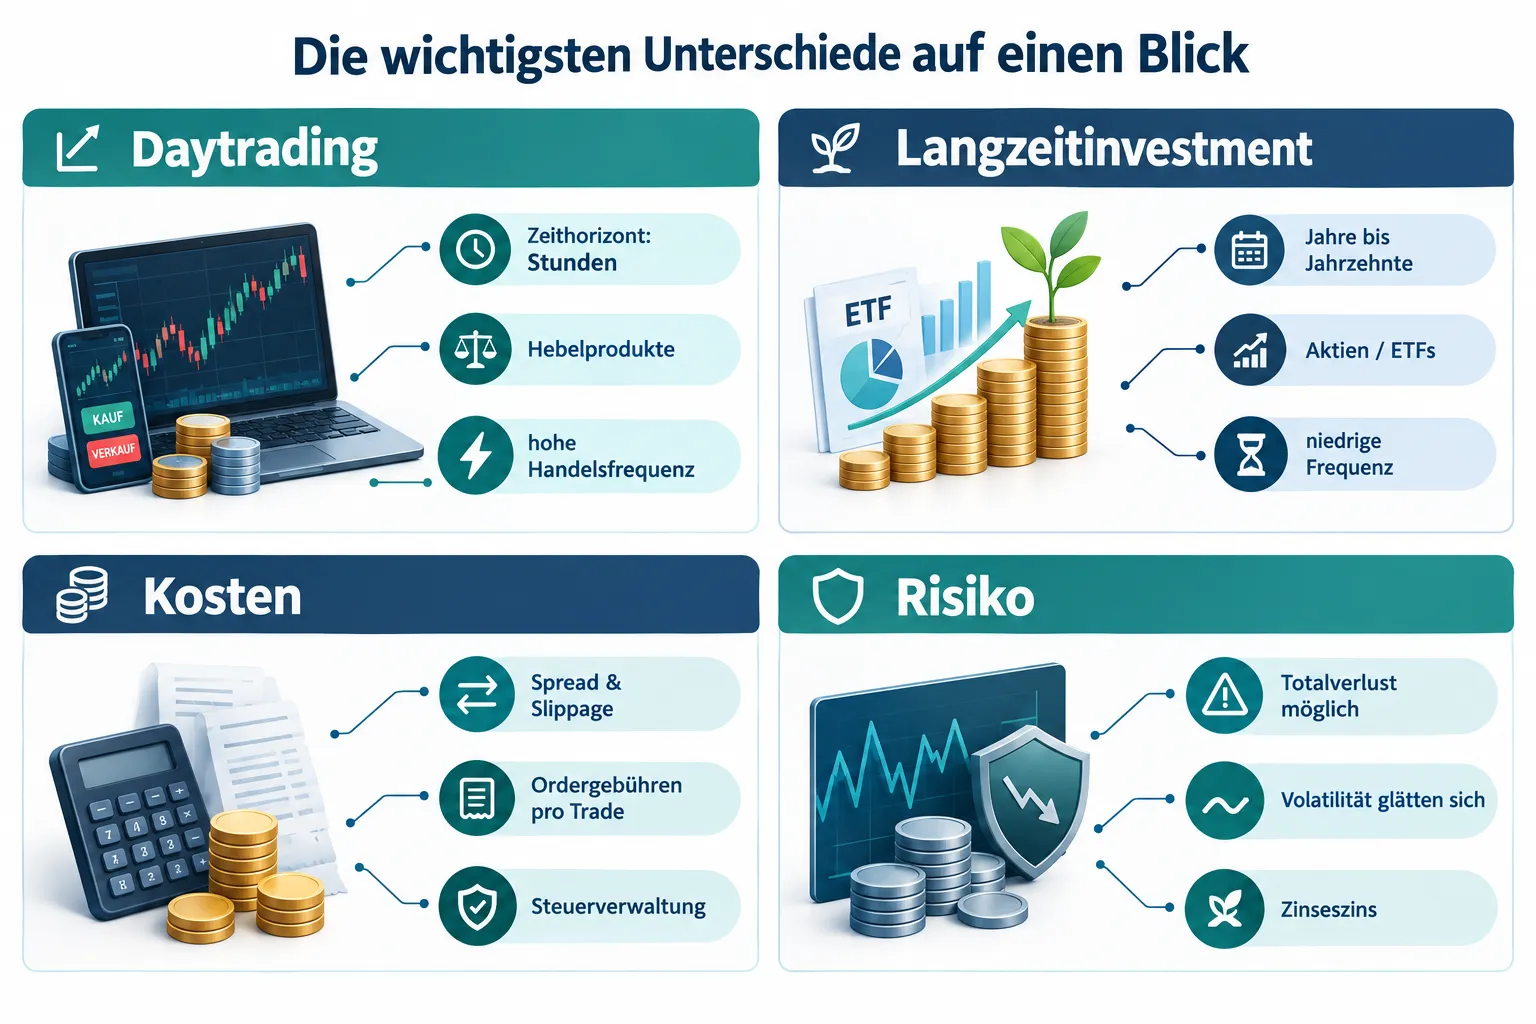
Welche Gebühren, Spreads und Slippage-Kosten fallen beim kurzfristigen Handeln an?
Jeder Trade erzeugt Kosten, und beim Daytrading summieren sich diese schnell. Selbst bei scheinbar günstigen Brokern entstehen Ordergebühren, Spread-Kosten und Slippage, die die Rendite systematisch belasten.
Ordergebühren fallen pro Transaktion an. Bei zehn Trades täglich und angenommenen 5 Euro pro Trade sind das 50 Euro täglich oder rund 1.000 Euro im Monat allein an Kommissionen. Spreads sind die Differenz zwischen Kauf- und Verkaufspreis. Bei einem Spread von 0,05 % auf ein Handelsvolumen von 10.000 Euro entstehen 5 Euro Kosten pro Trade, unsichtbar, aber real. Slippage entsteht, wenn die Ausführung eines Orders vom erwarteten Kurs abweicht, besonders in volatilen Marktphasen.
Beim langfristigen Investieren fallen diese Kosten kaum ins Gewicht: Ein ETF-Sparplan kann ab 0 Euro Ordergebühr bespart werden, und ein breit diversifiziertes Portfolio wird selten umgeschichtet.
Wer beim Daytrading täglich handelt, muss Gewinne erzielen, die zuerst alle Transaktionskosten decken, bevor ein Nettoprofit entsteht.
Wie werden Gewinne beim Daytrading versus langfristiges Investieren besteuert?
In Deutschland gilt für beide Anlageformen dieselbe Abgeltungsteuer: 25 % auf realisierte Gewinne plus Solidaritätszuschlag (insgesamt ca. 26,375 %). Eine steuerliche Bevorzugung langfristiger Haltedauern wie in den USA existiert in Deutschland nicht.
Der Unterschied liegt jedoch im administrativen Aufwand. Wer täglich handelt, realisiert täglich Gewinne und Verluste. Das erzeugt:
- Eine komplexe Steuererklärung mit vielen Einzelpositionen.
- Mögliche Verlustverrechnungsbeschränkungen, insbesondere bei Termingeschäften (seit 2021 auf 20.000 Euro jährlich begrenzt).
- Mehraufwand durch unterschiedliche Brokerkonten und ausländische Depots.
Beim langfristigen Investieren realisiert man Gewinne seltener. Nicht realisierte Wertzuwächse sind steuerfrei. Das bedeutet: Wer eine Position 20 Jahre hält und nicht verkauft, zahlt in dieser Zeit keine Abgeltungsteuer, was den Zinseszinseffekt auf das Bruttovermögen wirken lässt.
Wie viel Zeit muss man täglich für aktives Trading aufbringen?
Professionelles Daytrading erfordert realistisch vier bis acht Stunden tägliche Marktbeobachtung. Hinzu kommen Vorbereitung, Chart-Analyse und die Nachbereitung der Trades.
Wer Daytrading als Nebenbeschäftigung betreiben möchte, unterschätzt diesen Aufwand regelmäßig. Profimärkte werden von Algorithmen, institutionellen Händlern und spezialisierten Teams dominiert. Ein Privatanleger mit zwei Stunden abends ist strukturell im Nachteil.
Ein langfristig verwaltetes ETF-Portfolio beansprucht dagegen:
- Einrichtung: Einmalig ein bis zwei Stunden für Depoteröffnung und Sparplaneinrichtung.
- Laufende Pflege: 30 bis 60 Minuten pro Quartal für ein Rebalancing-Check.
- Steuer: Eine überschaubare Jahresübersicht beim Jahresbericht des Brokers.
Warum verlieren Anfänger beim Daytrading so oft Geld?
Die ESMA (Europäische Wertpapier- und Marktaufsichtsbehörde) hat in Untersuchungen festgestellt, dass zwischen 74 und 89 Prozent der Retail-Kunden, die CFDs handeln, Geld verlieren. Ähnliche Warnhinweise sind heute auf jeder CFD-Broker-Webseite gesetzlich vorgeschrieben.
Die häufigsten Ursachen:
- Hebelwirkung: Ein 10:1-Hebel bedeutet, dass eine 1-prozentige Marktbewegung gegen die Position zu 10 % Verlust führt.
- Overtrading: Zu viele Trades aus Langeweile oder dem Drang, Verluste sofort zurückzuholen.
- Verlustsaversion: Verlustpositionen werden zu lange gehalten, Gewinnpositionen zu früh geschlossen.
- Fehlendes Riskmanagement: Keine oder zu große Stop-Loss-Abstände.
- Mangelndes Wissen: Charttechnik allein reicht nicht, um dauerhaft Gewinne zu erzielen.
Wie wirkt sich der Zinseszinseffekt bei langfristigem Investieren aus?
Der Zinseszinseffekt beschreibt das Wachstum von Erträgen auf bereits erzielte Erträge. Bei langfristigem Investieren potenziert sich dieses Prinzip über Zeit erheblich.
Ein Beispiel (keine Prognose, rein illustrativ mit einer angenommenen jährlichen Rendite von 7 %):
- 10.000 Euro investiert über 10 Jahre: ca. 19.700 Euro
- 10.000 Euro investiert über 20 Jahre: ca. 38.700 Euro
- 10.000 Euro investiert über 30 Jahre: ca. 76.100 Euro
Das Kapital verdoppelt sich bei 7 % Rendite ungefähr alle zehn Jahre. Beim Daytrading werden Gewinne durch Steuern und Kosten regelmäßig realisiert, was diesen Aufzinsungseffekt bricht.
Ab welcher Summe lohnt sich langfristiges Investieren wirklich, und kann man mit kleinen Beträgen starten?
Langfristiges Investieren lohnt sich bereits ab kleinen Beträgen. ETF-Sparpläne sind bei vielen deutschen Brokern (z. B. Neobroker) ab 1 Euro monatlich erhältlich, gängige Einstiegsbeträge liegen bei 25 bis 50 Euro pro Monat.
Entscheidend ist nicht die Anfangssumme, sondern die Regelmäßigkeit. Ein monatlicher Sparplan nutzt den Cost-Average-Effekt: In Marktdellen kauft man automatisch mehr Anteile, was den Durchschnittseinstiegspreis senkt. Mit kleinen Beträgen beim Daytrading zu starten ist dagegen kontraproduktiv, da die Transaktionskosten bei kleinen Volumina prozentual unverhältnismäßig hoch sind.
Faustregel: Wer weniger als 10.000 Euro Kapital hat, sollte kurzfristiges Trading ernsthaft hinterfragen. Kosten und Steuern fressen bei geringem Kapital einen großen Teil der möglichen Gewinne.
Für wen ist Daytrading geeignet und für wen nicht?
Daytrading eignet sich für eine sehr spezifische Gruppe. Es ist kein Weg zum schnellen Reichtum, sondern ein professionelles Handwerk mit hohen Anforderungen.
Daytrading kann passen, wenn:
- Man mehrere Jahre Erfahrung mit Märkten hat.
- Man über ausreichend Kapital verfügt, um Verlustphasen zu überbrücken.
- Man täglich viele Stunden für Analyse und Handel aufbringen kann.
- Man emotional stabil mit Verlusten umgehen kann.
Daytrading ist ungeeignet, wenn:
- Man auf das eingesetzte Kapital angewiesen ist.
- Man hauptberuflich anderweitig gebunden ist.
- Man impulsiv auf Marktbewegungen reagiert.
- Man keine fundierte Ausbildung in Handelssystemen hat.
Langfristiges Investieren ist dagegen nahezu universell zugänglich und erfordert weder besondere Vorkenntnisse noch täglichen Zeitaufwand.
Welche Alternativen gibt es zum aktiven Daytrading?
Wer aktive Marktteilnahme anstrebt, muss nicht zwischen reinem Daytrading und völlig passivem ETF-Sparen wählen. Es gibt Zwischenlösungen:
- Swing Trading: Positionen werden über mehrere Tage bis Wochen gehalten. Geringerer Zeitaufwand als Daytrading, aber höher als Buy-and-Hold.
- Dividendenstrategie: Auswahl von Einzelaktien mit stabilen Dividenden, langfristiger Ansatz mit aktivem Auswahlprozess.
- Core-Satellite-Portfolio: 80 % passiv in ETFs, 20 % aktiv in ausgewählte Einzelwerte. Kombination aus Stabilität und eigenem Handlungsspielraum.
- Faktor-ETFs (Smart Beta): Regelbasierte ETFs, die bestimmte Faktoren wie Value oder Momentum systematisch abbilden, ohne aktives Trading.
Psychologische Herausforderungen beim Daytrading vs. entspanntes Investieren
Daytrading belastet die Psyche erheblich stärker als langfristiges Investieren. Kurze Verluste fühlen sich intensiver an als gleichwertige Gewinne, ein als Verlustsaversion bekanntes psychologisches Muster.
Beim Daytrading entstehen täglich Entscheidungssituationen unter Zeitdruck und finanziellem Stress. Fear of Missing Out (FOMO) bei Rallyes und Panikverkäufe bei Korrekturen sind typische Verhaltensmuster. Studien aus der Verhaltensökonomie zeigen, dass Anleger in stressigen Marktphasen regelmäßig suboptimal entscheiden.
Langfristiges Investieren nimmt den emotionalen Druck heraus: Wer einen Sparplan eingerichtet hat und weiß, dass Schwankungen historisch immer ausgeglichen wurden, muss kurzfristigen Marktlärm nicht täglich beobachten. Das schont die Nerven und verbessert die Entscheidungsqualität.
Fazit: Ein Entscheidungsrahmen für den richtigen Zeithorizont
Die Frage „Langfristig investieren oder kurzfristig handeln? Kosten, Steuern, Risiko und Zeitaufwand im Vergleich“ hat für die meisten Privatanleger in 2026 eine klare Antwort: Langfristiges Investieren bietet bei geringerem Zeitaufwand, geringeren Kosten und vergleichbarer Steuerbelastung die höhere Erfolgswahrscheinlichkeit.
Wähle langfristiges Investieren, wenn:
- Du weniger als vier Stunden täglich für Marktbeobachtung hast.
- Du ein klares Sparziel (Rente, Immobilie, Ausbildung der Kinder) verfolgst.
- Du emotionalen Stress durch tägliche Kursschwankungen vermeiden möchtest.
- Du mit kleinen, regelmäßigen Beträgen starten willst.
Prüfe kurzfristigen Handel erst, wenn:
- Du mehrere Jahre Markterfahrung und ein separates Risikokapital hast.
- Du täglich mehrere Stunden investieren kannst und willst.
- Du ein nachgewiesenes, getestetes Handelssystem verwendest.
Konkrete nächste Schritte:
- Depotkonto bei einem kostengünstigen Neobroker oder Direktbroker eröffnen.
- Einen monatlichen ETF-Sparplan auf einen breit diversifizierten Welt-ETF einrichten.
- Die Sparrate jährlich mit steigendem Einkommen erhöhen.
- Mindestens fünf Jahre nicht verkaufen, außer bei fundamentalen Veränderungen der eigenen Lebenssituation.
FAQ
Was ist besser: Daytrading oder langfristiges Investieren? Für die überwiegende Mehrheit der Privatanleger ist langfristiges Investieren die bessere Wahl. Die Kombination aus geringeren Kosten, niedrigerem Zeitaufwand und dem Zinseszinseffekt übertrifft in der Praxis die kurzfristigen Gewinne, die Daytrader nach Kosten und Steuern realistischerweise erzielen.
Werden Daytrading-Gewinne anders besteuert als langfristige Investmentgewinne? In Deutschland nein. Auf beide Anlageformen wird die Abgeltungsteuer von 25 % plus Solidaritätszuschlag erhoben. Der Unterschied liegt im Verwaltungsaufwand und in den Verlustverrechnungsbeschränkungen bei Termingeschäften.
Was sind Spreads und warum sind sie beim Daytrading wichtig? Der Spread ist die Differenz zwischen dem Kauf- und Verkaufspreis eines Wertpapiers. Beim Daytrading wird dieser Spread bei jedem Trade bezahlt. Bei hoher Handelsfrequenz summieren sich diese unsichtbaren Kosten erheblich.
Ab wann lohnt sich ein ETF-Sparplan? Grundsätzlich sofort, auch mit kleinen Beträgen ab 25 Euro monatlich. Entscheidend ist die Regelmäßigkeit über viele Jahre, nicht die Höhe der Anfangsinvestition.
Wie viel Kapital brauche ich für Daytrading? Professionelle Daytrader empfehlen mindestens 10.000 bis 25.000 Euro als reines Risikokapital, das im schlimmsten Fall vollständig verloren gehen kann. Mit weniger Kapital sind die prozentualen Kosten zu hoch.
Was bedeutet Slippage beim Handel? Slippage bezeichnet die Abweichung zwischen dem erwarteten Ausführungskurs und dem tatsächlich erzielten Kurs. Sie entsteht vor allem in volatilen Märkten und erhöht die effektiven Handelskosten.
Kann man Daytrading und langfristiges Investieren kombinieren? Ja, mit einem Core-Satellite-Ansatz. Dabei bildet ein passives ETF-Portfolio den stabilen Kern, während ein kleiner, klar begrenzter Betrag für aktives Trading eingesetzt wird. So bleibt das Hauptvermögen geschützt.
Warum verlieren so viele Anfänger beim Daytrading Geld? Die Hauptgründe sind Übertrading, emotionale Fehlentscheidungen unter Stress, zu hohe Hebelwirkung und unzureichendes Risikomanagement. Dazu kommt die strukturelle Benachteiligung gegenüber institutionellen Marktteilnehmern.
Ist Swing Trading eine gute Alternative zum Daytrading? Swing Trading reduziert den täglichen Zeitaufwand, behält aber ein erhöhtes Verlustrisiko und regelmäßige Transaktionskosten. Es ist eine Zwischenlösung, nicht die einfachere Version des Daytradings.
Wie funktioniert der Zinseszinseffekt beim Investieren konkret? Erzielte Renditen werden reinvestiert und erzielen selbst wieder Renditen. Über lange Zeiträume wächst das Kapital dadurch exponentiell. Je früher man beginnt, desto stärker wirkt dieser Effekt.
Weiterlesen in Finanzen
- Anfängerfehler beim Aktienhandel: 12 teure Denkfehler von FOMO bis fehlendem Risikoplan
- Die besten Aktienbroker für Dividendeninvestoren: Gebühren, Auszahlungen, Quellensteuer und Sparplanfunktionen
- Wachstumsaktien vs. Value-Aktien: Kennzahlen, Risiken und passende Marktphasen
- Studentenwohnung & Steuer
- Aktienportfolio diversifizieren: Wie viele Einzelaktien sind sinnvoll und welche Risiken bleiben?
- Krankenversicherung für Studierende