Das Sommerloch an der Börse bezeichnet eine Phase von etwa Juli bis Anfang September, in der das Handelsvolumen deutlich sinkt, weil viele institutionelle und private Anleger im Urlaub sind. Geringere Liquidität verbreitert Spreads, verstärkt Kursbewegungen bei neuen Nachrichten und begünstigt Fehlausbrüche. Wer das Muster kennt, kann Risiken gezielt steuern, sollte aber saisonale Börsenregeln nicht überschätzen.
Key Takeaways
- Das Sommerloch tritt regelmäßig von Ende Juni bis Anfang September auf und ist an Börsen weltweit dokumentiert.
- Handelsvolumina fallen im Sommer um schätzungsweise 10 bis 30 Prozent gegenüber den Spitzenmonaten, je nach Markt und Segment.
- Dünnere Orderbücher verbreitern Bid-Ask-Spreads und erhöhen Slippage, besonders bei Small Caps und Nebenwerten.
- Einzelne Nachrichten können Kurse überproportional bewegen, weil weniger Gegenparteien im Markt sind.
- Juli verläuft historisch oft stabil oder leicht positiv; die eigentliche Schwäche zeigt sich eher im August und September.
- Small Caps und weniger liquide Titel sind stärker betroffen als Blue Chips.
- Limit-Orders statt Market-Orders und reduzierte Positionsgrößen sind die wichtigsten praktischen Anpassungen.
- Saisonale Muster sind statistisch real, aber keine verlässliche Handelsstrategie für Einzeltitel.
- Automatisierte Strategien sollten Backtests für Sommermonate separat auswerten, da Volatilität und Volumen dort signifikant abweichen.
- Das Phänomen ist strukturell bedingt und dürfte auch in den kommenden Jahren anhalten.
Was ist das Sommerloch an der Börse?
Das Sommerloch, im Englischen auch als „Summer Doldrums“ bekannt, beschreibt eine wiederkehrende Phase reduzierter Marktaktivität an den Aktienbörsen. Sie beginnt typischerweise Ende Juni oder Anfang Juli und endet meist Anfang September, wenn institutionelle Investoren aus dem Urlaub zurückkehren und die nächste Berichtssaison beginnt.
Das Phänomen ist kein Mythos. Es spiegelt einen echten strukturellen Effekt wider: Viele Fondsmanager, Händler und Analysten nehmen im Sommer Urlaub. Gleichzeitig veröffentlichen Unternehmen weniger Quartalszahlen, und makroökonomische Datenpunkte häufen sich nicht. Das Ergebnis ist ein Markt, der mangels Teilnehmer und Impulsen in eine Art Wartezustand verfällt.
Besonders ausgeprägt ist das Phänomen in Europa. Länder wie Frankreich, Italien und Skandinavien verzeichnen traditionell sehr niedrige Marktaktivität in den Sommerwochen, weil dort die Urlaubskultur institutionell tief verankert ist. Aber auch US-amerikanische und japanische Märkte zeigen das Muster klar.
Welche Monate gelten als Sommerloch an der Börse?
Der Kern des Sommerlochs liegt in den Monaten Juli und August, wobei September oft noch als Ausläufer gilt. Historische Daten zeigen, dass Juli häufig relativ stabil oder sogar leicht positiv verläuft, während August und September die schwächsten Wochen bringen.
Das ist eine wichtige Unterscheidung: Wer pauschal „den Sommer“ meidet oder bespielt, verpasst die Nuancen. Die Schwäche baut sich im Verlauf des Quartals auf und hängt mit der Vorbereitung auf die nächste Berichtssaison sowie mit zunehmenden makroökonomischen Datenpunkten im Herbst zusammen.
Überblick nach Monaten:
| Monat | Typisches Muster | Besonderheit |
|---|---|---|
| Juli | Oft stabil, leicht positiv | Beginn der Urlaubsphase |
| August | Schwächste Phase, niedrigstes Volumen | Höchste Nachrichtensensitivität |
| September | Erholung beginnt, aber noch volatil | Vorbereitung auf Q3-Berichte |
Warum sinkt das Handelsvolumen im Sommer bei Aktien?
Das Handelsvolumen fällt im Sommer, weil die wichtigsten Marktteilnehmer schlicht nicht da sind. Institutionelle Investoren, die den Großteil des Handelsvolumens an Börsen ausmachen, reduzieren ihre Aktivität während der Urlaubssaison erheblich.
Langfristige Daten zeigen durchschnittliche Rückgänge der Aktienhandelsvolumina von etwa 30 Prozent gegenüber den Spitzenmonaten wie März. Für US-Börsen wird eine Abnahme der Sommerhandelsaktivität von rund 12,5 Prozent insgesamt berichtet, wobei der Nasdaq mit etwa 14,5 Prozent stärker betroffen ist als NYSE und AMEX. Auch die Tokioter Börse zeigt im August regelmäßig Volumina, die 10 bis 30 Prozent unter dem Jahresdurchschnitt liegen.
Hinzu kommt ein Selbstverstärkungseffekt: Weil weniger Volumen im Markt ist, werden auch algorithmische Strategien vorsichtiger, die auf ausreichende Liquidität angewiesen sind. Das reduziert das Volumen weiter.
Wie beeinflusst geringe Liquidität die Aktienkurse?
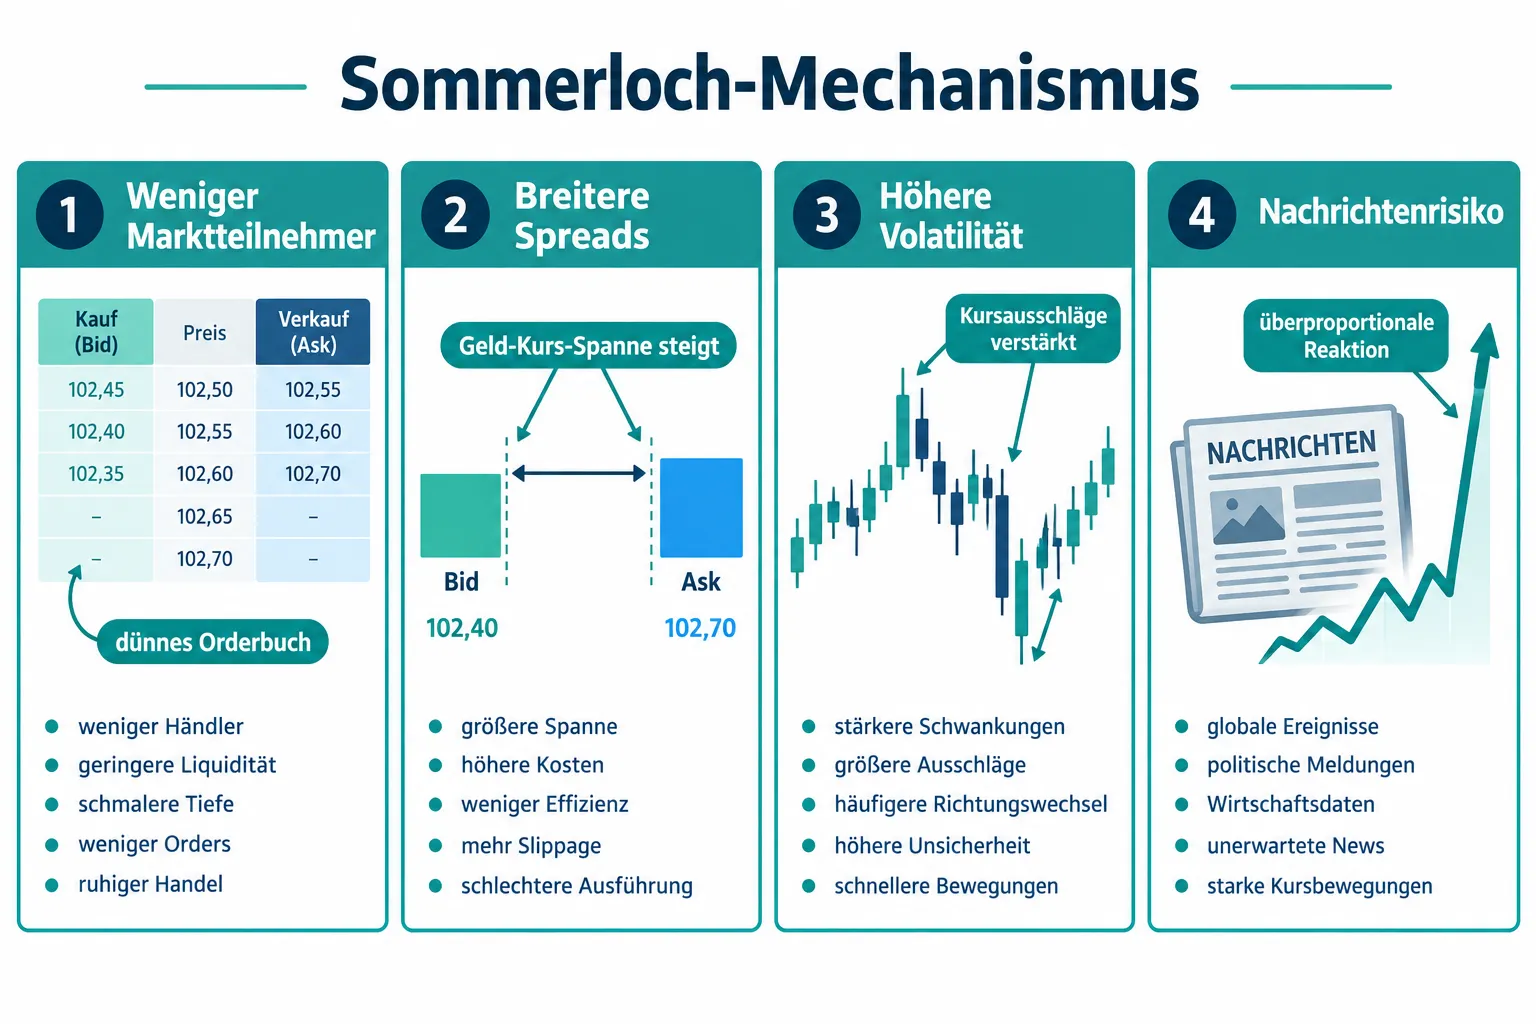
Geringe Liquidität bedeutet: Weniger Kauf- und Verkaufsorders stehen im Orderbuch. Das hat direkte Konsequenzen für die Preisbildung. Spreads zwischen Geld- und Briefkurs weiten sich aus, einzelne Orders bewegen den Kurs stärker, und Slippage nimmt zu.
Konkret heißt das für Anleger: Eine Market-Order, die in einem liquiden Markt problemlos ausgeführt wird, kann im Sommerloch zu einem deutlich schlechteren Kurs abgewickelt werden. Besonders bei Nebenwerten und Small Caps ist dieser Effekt spürbar.
Praktische Auswirkungen dünner Orderbücher:
- Bid-Ask-Spreads steigen, oft überproportional bei kleineren Titeln
- Intraday-Kursbewegungen sind weniger aussagekräftig, weil einzelne Orders den Preis treiben können
- Stop-Loss-Orders werden häufiger ausgelöst, ohne dass ein echter Trendwechsel vorliegt
- Fehlausbrüche aus charttechnischen Mustern nehmen zu, weil das Volumen fehlt, um einen Ausbruch zu bestätigen
Dieser letzte Punkt ist besonders wichtig für technische Analysten: Ein Ausbruch aus einer Konsolidierungszone im August ist mit deutlich weniger Überzeugungskraft zu werten als derselbe Ausbruch im März.
Nachrichtenrisiken in der Sommerpause am Aktienmarkt
Im Sommerloch steigt die Kurssensitivität gegenüber Nachrichten erheblich. Weil weniger Aktien umgesetzt werden, reicht schon eine einzige schlechte Meldung, um Kurse stark einbrechen zu lassen. Das gilt auch für eigentlich neutrale Unternehmensmeldungen oder kleinere Gewinnwarnungen.
Der Mechanismus dahinter ist einfach: In einem liquiden Markt absorbieren viele Gegenparteien eine neue Information schrittweise. Im Sommerloch fehlen diese Puffer. Eine Verkaufswelle trifft auf wenige Käufer, was den Kurs überproportional drückt.
Besonders riskant sind folgende Nachrichtentypen im Sommer:
- Gewinnwarnungen einzelner Unternehmen, die in einem normalen Markt moderat reagieren würden
- Makroökonomische Überraschungen wie unerwartete Inflationsdaten oder Zentralbankkommentare
- Geopolitische Ereignisse, die in der Nachrichtenflaute stärker gewichtet werden
- Analystenstufenänderungen bei weniger liquiden Titeln
Die Kombination aus geringem Volumen und erhöhter Nachrichtensensitivität macht das Sommerloch zu einer Phase, in der Kursbewegungen oft nicht das widerspiegeln, was in einem normalisierten Markt passieren würde.
Welche Aktien und Branchen sind im Sommerloch besonders volatil?
Nicht alle Aktien sind gleich stark betroffen. Small Caps und Nebenwerte leiden deutlich stärker unter dem Sommerloch als große, liquide Blue Chips. Historische Analysen zeigen, dass Sommer-Volumenrückgänge bei kleinen Aktien rund 14 Prozent betragen, bei großen Werten nur etwa 8 Prozent.
Besonders betroffen:
- Small Caps und Micro Caps, die ohnehin dünne Orderbücher haben
- Wachstumstitel und spekulative Segmente, bei denen ein Großteil der Bewertung auf zukünftigen Erwartungen basiert
- Zyklische Branchen wie Tourismus, Bau und Industrie, die im Sommer ohnehin weniger Nachrichtenfluss haben
- Regionale Nebenwerte aus Märkten mit starker Urlaubskultur (Frankreich, Italien, Skandinavien)
Weniger stark betroffen sind in der Regel defensive Sektoren wie Versorger, Pharma und Konsumgüter des täglichen Bedarfs, da diese auch im Sommer konstanten Nachrichtenfluss und stabile Nachfrage aufweisen.
Wie erkenne ich, ob eine Aktie im Sommerloch illiquide ist?
Eine Aktie gilt im Sommerloch als besonders illiquide, wenn ihr durchschnittliches Tagesvolumen deutlich unter dem Jahresdurchschnitt liegt und der Bid-Ask-Spread sichtbar breiter ist als üblich. Beides lässt sich mit Standard-Börsendaten überprüfen.
Checkliste zur Liquiditätsprüfung im Sommer:
- Durchschnittliches Tagesvolumen der letzten 10 Handelstage mit dem 90-Tage-Durchschnitt vergleichen. Liegt es mehr als 30 Prozent darunter, ist Vorsicht geboten.
- Bid-Ask-Spread im Vergleich zu früheren Monaten prüfen. Ein deutlich weiterer Spread signalisiert dünnes Orderbuch.
- Intraday-Kursschwankungen beobachten. Ungewöhnlich große Ausschläge ohne Nachrichtengrund deuten auf geringe Markttiefe hin.
- Markttiefe im Level-2-Orderbuch checken, sofern verfügbar. Wenige Orders auf beiden Seiten bestätigen das Problem.
- Handelszeiten beachten: Besonders in den ersten und letzten 30 Minuten des Handelstages kann die Liquidität im Sommer extrem dünn sein.
Sollte man im Sommerloch Aktien kaufen oder verkaufen?
Es gibt keine universelle Antwort, aber klare Entscheidungsregeln. Das Sommerloch ist kein Grund, generell zu kaufen oder zu verkaufen. Es ist ein Grund, die eigene Strategie an die veränderten Marktbedingungen anzupassen.
Wähle diese Vorgehensweise, wenn…
- Halten und abwarten sinnvoll ist, wenn du langfristig investierst und keine dringende Rebalancing-Notwendigkeit besteht. Unnötige Transaktionen kosten im Sommer mehr durch höhere Spreads.
- Kaufen kann sich lohnen, wenn du in liquide Blue Chips oder ETFs investierst und einen langen Anlagehorizont hast. Leichte Sommerschwächen können günstige Einstiegspunkte bieten, aber nur wenn die fundamentale Analyse stimmt.
- Verkaufen mit Vorsicht: Wer im Sommer größere Positionen abbaut, riskiert höhere Slippage. Limit-Orders sind hier zwingend.
- Spekulatives Trading reduzieren: Kurzfristige Strategien auf Einzeltitel, besonders Small Caps, sind im Sommerloch mit erhöhtem Fehlausbruch-Risiko verbunden.
Eine verbreitete Faustregel lautet „Sell in May and go away“, aber historische Daten zeigen, dass diese Regel zu simpel ist. Juli ist oft kein schlechter Monat. Die eigentliche Schwäche kommt später.
Wie kann man im Sommerloch von niedrigerem Volumen profitieren?
Profitieren ist möglich, aber nur mit angepassten Strategien. Wer die strukturellen Eigenschaften des Sommerlochs versteht, kann gezielt handeln statt reagieren.
Strategische Ansätze:
- Liquiditätsprämie nutzen: In sehr illiquiden Titeln können geduldige Anleger mit Limit-Orders unter dem aktuellen Kurs günstig einsteigen, wenn Verkäufer mangels Gegenparteien nachgeben.
- Volatilitätsstrategien: Optionshändler können von veränderten impliziten Volatilitäten profitieren, wenn die realisierte Volatilität von der erwarteten abweicht.
- Saisonale Sektoren: Defensive Sektoren und Dividendentitel tendieren im Sommer relativ besser als zyklische Werte. Eine Rotation in stabilere Segmente kann Drawdowns reduzieren.
- Backtests separat auswerten: Automatisierte Strategien sollten Sommermonate isoliert testen, da historische Performance und Volatilität dort signifikant von anderen Perioden abweichen.
Wichtig: Diese Ansätze sind keine Garantien. Das Sommerloch ist ein statistisches Muster, kein mechanischer Hebel.
Ist das Sommerloch wirklich ein Trading-Risiko?
Ja, aber es ist ein spezifisches Risiko, das sich von normalem Marktrisiko unterscheidet. Das Sommerloch erhöht nicht die Wahrscheinlichkeit eines dauerhaften Kursverlusts, aber es erhöht die Wahrscheinlichkeit von Fehlausbrüchen, erhöhter Slippage und überproportionalen Reaktionen auf Nachrichten.
Für langfristige Anleger ist das Sommerloch kein ernstes Risiko. Für aktive Trader und besonders für Strategien, die auf Volumen und Liquidität angewiesen sind, ist es ein echter Faktor, der in der Risikoplanung berücksichtigt werden sollte.
Die strukturellen Treiber des Sommerlochs, nämlich Urlaubszyklen institutioneller Investoren, der Rhythmus der Berichtssaison und auf Liquidität angewiesene algorithmische Strategien, sind langfristig stabil. Das Muster wird also auch in den kommenden Jahren anhalten. Wer das ignoriert, handelt mit unnötigem Blindflug.
FAQ: Aktien im Sommerloch
Wann beginnt und endet das Sommerloch an der Börse? Das Sommerloch beginnt typischerweise Ende Juni oder Anfang Juli und endet meist Anfang September, wenn institutionelle Anleger zurückkehren und die Q3-Berichtssaison beginnt.
Wie stark fällt das Handelsvolumen im Sommer? Je nach Markt und Segment zwischen 10 und 30 Prozent gegenüber den Spitzenmonaten. Small Caps sind stärker betroffen als Blue Chips.
Sind Fehlausbrüche im Sommer häufiger? Ja. Ohne ausreichendes Volumen können charttechnische Ausbrüche nicht bestätigt werden und drehen schnell wieder zurück. Technische Signale im Sommer sollten mit höherer Skepsis behandelt werden.
Sollte ich im Sommer keine Aktien kaufen? Nicht generell. Langfristige Käufe in liquide ETFs oder Blue Chips sind unproblematisch. Spekulative Käufe in illiquide Einzeltitel tragen im Sommer erhöhtes Risiko.
Welche Orderart ist im Sommerloch besser? Limit-Orders sind Market-Orders deutlich vorzuziehen. Sie schützen vor Slippage in dünnen Orderbüchern.
Gilt das Sommerloch auch für ETFs? Bei breiten, hochliquiden ETFs auf große Indizes ist der Effekt gering. Bei Nischen-ETFs auf weniger liquide Segmente kann er spürbar sein.
Warum ist August oft der schwächste Monat? Im August ist die Urlaubsabwesenheit am höchsten, der Nachrichtenfluss am niedrigsten, und erste Vorboten der Herbst-Berichtssaison können bei geringer Liquidität überproportionale Reaktionen auslösen.
Kann man das Sommerloch mit Optionen handeln? Erfahrene Optionshändler nutzen veränderte implizite Volatilitäten. Das ist aber eine fortgeschrittene Strategie mit eigenen Risiken.
Sind alle Börsen gleich stark betroffen? Nein. Europäische Märkte, besonders Frankreich, Italien und Skandinavien, sind stärker betroffen als US-Märkte. Japan zeigt ebenfalls klare Sommerloch-Muster.
Ist „Sell in May and go away“ eine verlässliche Strategie? Als grobe Faustregel hat sie statistischen Hintergrund, aber sie ist zu simpel für praktische Anlageentscheidungen. Juli ist oft kein schlechter Monat; die Schwäche konzentriert sich eher auf August und September.
Fazit: Was Anleger im Sommerloch konkret tun sollten
Das Sommerloch an der Börse ist ein real messbares Phänomen, das Handelsvolumen, Liquidität und Kurssensitivität gegenüber Nachrichten gleichzeitig beeinflusst. Es ist kein Crash-Risiko, aber ein strukturelles Marktmuster, das aktive Anleger und Trader kennen und einpreisen sollten.
Konkrete nächste Schritte:
- Positionsgrößen in illiquiden Einzeltiteln für Juli und August reduzieren
- Ausschließlich Limit-Orders verwenden, um Slippage zu begrenzen
- Charttechnische Ausbrüche im Sommer mit erhöhter Skepsis behandeln und auf Volumenbestätigung warten
- Backtests für automatisierte Strategien für die Monate Juli bis September separat auswerten
- Nachrichtenkalender im Blick behalten: Auch kleine Meldungen können im Sommerloch große Wirkung haben
- Langfristige Kaufentscheidungen in liquide Instrumente sind unproblematisch und können leichte Sommerschwächen als Einstiegsgelegenheit nutzen
Saisonale Börsenregeln wie „Sell in May“ sind ein Ausgangspunkt für die Analyse, kein Handelsplan. Wer die Mechanismen hinter dem Sommerloch versteht, trifft bessere Entscheidungen als jemand, der nur einer Kalenderregel folgt.
Weiterlesen in Finanzen
- Aktien aus dem Insolvenzverfahren: Was Aktionäre bei Delisting, Restrukturierung und Totalverlust wissen müssen
- Hohe Anleiherenditen im Herbst 2026: Welche Aktienbewertungen besonders unter Druck geraten
- Dividendenstichtag verstehen: Ex-Tag, Record Date und Auszahlung bei deutschen und US-Aktien
- DAX unter 25.000 Punkten: Wie Anleger Ölpreise, Anleiherenditen und politische Risiken einordnen
- Aktien-Split oder Reverse-Split: Was passiert mit Depotwert, Einstandskurs und Bruchstücken?
- Fundamentalanalyse oder technische Analyse: Welche Methode passt zu welchem Anlegertyp?