Wenn ein Unternehmen Insolvenz anmeldet, stehen Aktionäre in der Rangfolge ganz hinten. Gläubiger, Verfahrenskosten und Arbeitnehmer werden zuerst bedient. In den meisten Fällen erhalten Aktionäre keine Entschädigung. Das Delisting kann folgen, muss aber nicht sofort eintreten.
Key Takeaways
- Aktionäre sind keine Insolvenzgläubiger. Sie stehen nach allen Fremdkapitalgläubigern in der Rangfolge und erhalten in der Praxis fast nie eine Auszahlung.
- Der Insolvenzantrag löst kein automatisches Delisting aus. Aktien können weiter gehandelt werden, bis Börse oder Gesellschaft das Delisting aktiv beantragen.
- Bei Insolvenz eines Emittenten ist seit dem Referentenentwurf zum StoFöG (2025) kein Delisting-Erwerbsangebot nach WpÜG mehr vorgesehen. Aktionäre erhalten keine Abfindung.
- Ein Totalverlust lässt sich steuerlich als Verlust aus Kapitalvermögen geltend machen, sofern die Voraussetzungen erfüllt sind.
- Restrukturierungen und Schutzschirmverfahren bieten theoretisch Chancen, aber Aktionäre profitieren in der Praxis nur in seltenen Ausnahmefällen.
- Insolvente Aktien zu halten in der Hoffnung auf eine Sanierung ist in den meisten Fällen ein teurer Fehler.
- Das Verfahren dauert in Deutschland je nach Komplexität zwischen einigen Monaten und mehreren Jahren.
- Verkauf vor dem Delisting ist oft die einzige Möglichkeit, noch einen Restwert zu realisieren.
Was passiert mit meinen Aktien, wenn das Unternehmen insolvent wird?
Wenn ein Unternehmen Insolvenz anmeldet, verlieren die Aktien nicht automatisch ihren Börsenwert auf null. Der Handel kann zunächst weiterlaufen. Aber die wirtschaftliche Realität ist brutal: Aktionäre stehen in der gesetzlichen Rangfolge nach allen anderen Anspruchsberechtigten.
Das bedeutet konkret:
- Verfahrenskosten und Masseverbindlichkeiten werden zuerst beglichen.
- Dann folgen Insolvenzgläubiger (Banken, Lieferanten, Anleiheinhaber).
- Erst wenn alle Gläubiger vollständig befriedigt sind, könnten Aktionäre etwas erhalten.
In der Praxis ist die Insolvenzmasse fast immer erschöpft, bevor Aktionäre an der Reihe wären. Fachleute aus dem Insolvenzrecht sind sich einig: Aktionäre profitieren in den seltensten Fällen von einer Sanierung und bleiben praktisch immer vom wirtschaftlichen Erfolg abgeschnitten.
Wichtig: Der Insolvenzantrag allein führt nicht automatisch zur Handelsaussetzung oder zum Delisting. Die Aktie kann weiter an der Börse gehandelt werden, solange kein aktives Delisting beantragt wird.
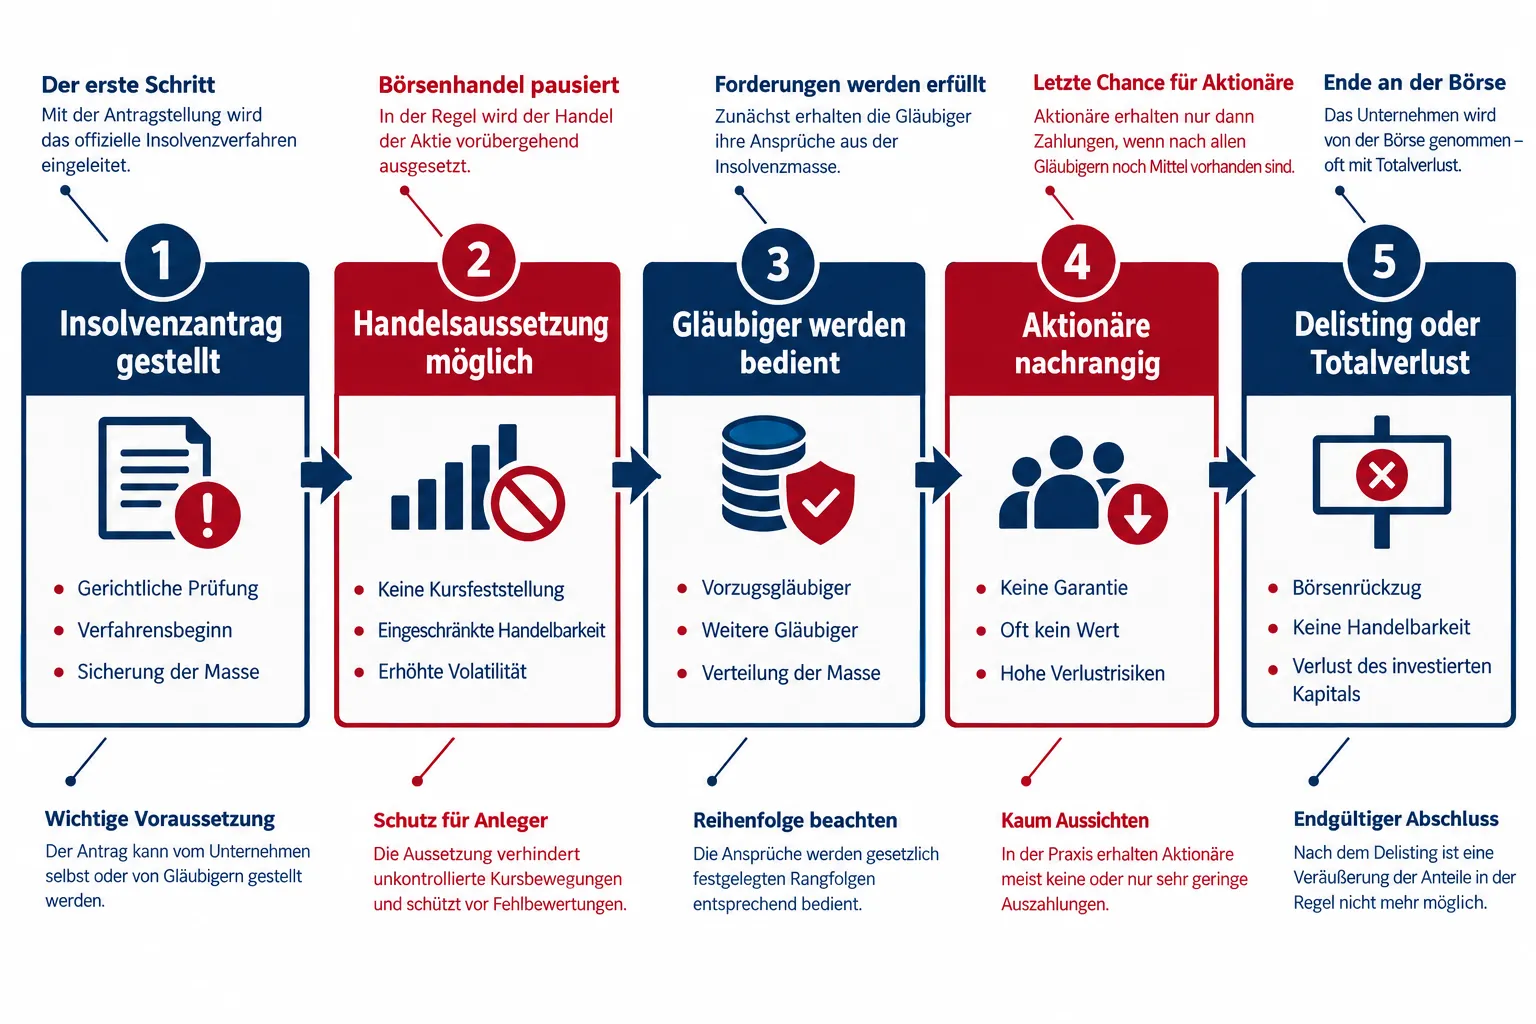
Insolvenzverfahren und Aktionäre: Priorität und Gläubigerrangfolge
Aktionäre sind rechtlich keine Insolvenzgläubiger. Das ist der entscheidende Unterschied, den viele Privatanleger unterschätzen.
Im deutschen Insolvenzrecht gilt folgende Rangfolge:
| Rang | Anspruchsberechtigte |
|---|---|
| 1 | Verfahrenskosten und Masseverbindlichkeiten |
| 2 | Arbeitnehmer (Insolvenzgeld über Bundesagentur) |
| 3 | Gesicherte Gläubiger (z. B. Banken mit Pfandrechten) |
| 4 | Ungesicherte Insolvenzgläubiger (Lieferanten, Anleiheinhaber) |
| 5 | Nachrangige Gläubiger (z. B. Nachrangdarlehen) |
| 6 | Aktionäre (Eigenkapitalgeber) |
Nachrangdarlehen vs. Aktien: Inhaber von Nachrangdarlehen stehen zwar ebenfalls weit hinten, aber immer noch vor Aktionären. Wer Nachrangdarlehen hält, hat also formal einen besseren Rang, obwohl auch hier die Verlustwahrscheinlichkeit hoch ist.
Kann ich insolvente Aktien noch verkaufen?
Ja, solange die Aktie noch an einer Börse gehandelt wird, ist ein Verkauf grundsätzlich möglich. Das ist oft die einzige Möglichkeit, noch einen Restwert zu realisieren, auch wenn dieser häufig nur einen Bruchteil des ursprünglichen Kaufpreises beträgt.
Was den Verkauf erschwert:
- Geringe Liquidität: Insolvente Aktien haben oft sehr wenige Käufer, was zu großen Spreads zwischen Kauf- und Verkaufskurs führt.
- Handelsaussetzungen: Börsen können den Handel vorübergehend aussetzen, etwa wenn kursrelevante Informationen fehlen.
- Psychologische Barriere: Viele Anleger warten auf eine Erholung, die nicht kommt.
Empfehlung: Wer noch verkaufen kann und will, sollte nicht auf eine Sanierungsdividende warten. Der Zeitpunkt kurz nach der Insolvenzbekanntmachung ist oft der letzte Moment, in dem noch ein nennenswerter Preis erzielt werden kann.
Delisting bei Insolvenz: Ablauf, Zeitplan und was Aktionäre verlieren
Das Delisting einer insolventen Gesellschaft folgt anderen Regeln als ein reguläres Delisting. Beim regulären Delisting vom regulierten Markt ist grundsätzlich ein Delisting-Erwerbsangebot nach BörsG und WpÜG erforderlich, das von der Aufsicht gebilligt werden muss.
Bei Insolvenz gilt eine wichtige Ausnahme: Der Referentenentwurf zum Stabilisierungs- und Entschuldungsförderungsgesetz (StoFöG) vom Oktober 2025 sieht vor, dass beim Delisting insolventer Emittenten kein Delisting-Angebot nach WpÜG mehr nötig ist. Aktionäre erhalten also keine Abfindung, wenn der Emittent sich im Insolvenzverfahren befindet.
Typischer Ablauf eines Delistings:
- Insolvenzantrag wird gestellt oder Insolvenzverfahren eröffnet.
- Gesellschaft oder Insolvenzverwalter beantragt das Delisting bei der Börse.
- Die Börse setzt eine Frist (in der Regel wenige Wochen bis Monate).
- Mit Vollzug des Delistings endet der Handel im regulierten Markt.
- Aktionäre können die Aktie danach nur noch außerbörslich handeln, was praktisch kaum möglich ist.
Ein Beispiel aus der Praxis: Bei der CCS Abwicklungs AG wurde seit April 2023 ein Insolvenzverfahren in Eigenverwaltung geführt. Für Aktionäre bedeutete das faktisch den wirtschaftlichen Totalverlust, auch wenn der formale Abschluss des Verfahrens noch Zeit in Anspruch nahm.
Beim regulären Delisting, also ohne Insolvenz, zeigt die Praxis 2025/2026 zahlreiche Fälle mit Pflichtangeboten: etwa All for One Group AG (Delisting-Angebot Juli 2026) oder Francotyp-Postalia Holding AG (Delisting-Rückerwerbsangebot Juli 2025). Diese Fälle sind nicht mit einem Insolvenz-Delisting zu verwechseln.
Restrukturierung und Verwässerung: Was passiert mit meinen Anteilen?
Eine Restrukturierung im Insolvenzverfahren kann theoretisch den Fortbestand des Unternehmens sichern. Für bestehende Aktionäre bedeutet das aber fast immer eine massive Verwässerung oder den vollständigen Verlust der Anteile.
Typische Mechanismen:
- Debt-to-Equity-Swap: Gläubiger tauschen ihre Forderungen in neue Aktien um. Bestehende Aktionäre werden dadurch stark verwässert oder vollständig herausgedrängt.
- Kapitalschnitt auf null: Das Grundkapital wird auf null herabgesetzt, bestehende Aktien verlieren jeglichen Wert. Danach erfolgt eine Kapitalerhöhung zugunsten neuer Investoren.
- Ausgabe neuer Anteile: Neue Investoren erhalten Aktien zu Vorzugsbedingungen, während Altaktionäre leer ausgehen.
Fazit: Eine Sanierung rettet das Unternehmen, nicht die Altaktionäre. Wer auf eine Werterhölung durch Restrukturierung wartet, unterschätzt, wie radikal bestehende Eigenkapitalgeber in diesem Prozess behandelt werden.
Schutzschirmverfahren: Welche Chancen haben Aktionäre?
Das Schutzschirmverfahren nach § 270b InsO ermöglicht es einem Unternehmen, unter Aufsicht eines vorläufigen Sachwalters eine Sanierung in Eigenverwaltung einzuleiten. Für Aktionäre klingt das zunächst hoffnungsvoller als ein reguläres Insolvenzverfahren.
Die Realität ist jedoch ernüchternd:
- Das Schutzschirmverfahren schützt das Unternehmen vor Gläubigerzugriffen, nicht die Aktionäre vor Verlusten.
- Auch hier gilt die Rangfolge: Gläubiger kommen zuerst.
- In erfolgreichen Schutzschirmverfahren werden Altaktionäre häufig durch Kapitalschnitte und neue Investoren vollständig herausgedrängt.
Wann Aktionäre eine Minimalchance haben: Wenn das Unternehmen deutlich überschuldet ist, aber ein hoher Unternehmenswert durch die Sanierung erhalten bleibt, der nach vollständiger Gläubigerbefriedigung noch einen Rest für Aktionäre übrig lässt. Das ist in der Praxis extrem selten.
Totalverlust bei Aktien: Steuerliche Behandlung und Verlustabschreibung
Ein Totalverlust aus Aktien ist steuerlich absetzbar, aber es gibt wichtige Einschränkungen, die Anleger kennen müssen.
Grundregel: Verluste aus der Veräußerung von Aktien können mit Gewinnen aus Aktienverkäufen verrechnet werden (§ 20 EStG). Verluste aus Aktien dürfen jedoch nicht mit anderen Kapitalerträgen (z. B. Dividenden oder Zinsen) verrechnet werden, sondern nur mit Aktiengewinnen.
Besonderheit bei Totalverlust ohne Verkauf: Wenn eine Aktie wertlos wird, ohne dass ein Verkauf stattgefunden hat (z. B. nach Löschung der Gesellschaft), hat die steuerliche Anerkennung in Deutschland lange Zeit Probleme bereitet. Seit dem Urteil des Bundesfinanzhofs (BFH) zur Uneinbringlichkeit gibt es Klarstellungen, aber die Praxis bleibt komplex. Eine Beratung durch einen Steuerberater ist in diesem Fall dringend empfohlen.
Praktische Schritte:
- Verlust durch Verkauf realisieren, solange die Aktie noch handelbar ist.
- Verlustbescheinigung von der Depotbank anfordern.
- Verluste im Rahmen der Steuererklärung geltend machen.
- Bei Totalverlust ohne Verkauf: steuerrechtliche Beratung einholen.
Wie lange dauert ein Insolvenzverfahren bei börsennotierten Unternehmen?
Die Dauer eines Insolvenzverfahrens variiert stark. Einfache Verfahren können in sechs bis zwölf Monaten abgeschlossen werden. Bei großen, börsennotierten Unternehmen mit komplexen Strukturen dauern Verfahren häufig zwei bis fünf Jahre oder länger.
Faktoren, die die Dauer beeinflussen:
- Anzahl und Komplexität der Gläubigerforderungen
- Vorhandensein von Auslandsvermögen oder internationalen Tochtergesellschaften
- Ob eine Sanierung oder eine Abwicklung angestrebt wird
- Rechtsstreitigkeiten mit einzelnen Gläubigern
Für Aktionäre bedeutet eine lange Verfahrensdauer nicht automatisch eine höhere Chance auf Entschädigung. Es bedeutet meist nur, dass das Kapital länger gebunden bleibt, ohne Aussicht auf Rückfluss.
Chapter 11 als Vergleich: Können Aktien in der Insolvenz Wert behalten?
Im US-amerikanischen Chapter-11-Verfahren behalten Aktien in bestimmten Fällen tatsächlich einen Restwert. Das liegt daran, dass Chapter 11 auf Reorganisation ausgelegt ist und Aktionäre unter bestimmten Bedingungen in den Restrukturierungsplan einbezogen werden können.
Bekannte Beispiele aus den USA: Unternehmen wie Delta Air Lines oder General Motors haben Chapter-11-Verfahren durchlaufen. In beiden Fällen wurden die alten Aktien jedoch weitgehend oder vollständig wertlos. Neue Aktien wurden nach der Reorganisation ausgegeben.
Unterschied zum deutschen Recht: Das deutsche Insolvenzrecht ist restriktiver gegenüber Aktionären. Ein dem Chapter 11 vergleichbares Instrument existiert zwar im Rahmen des ESUG (Gesetz zur weiteren Erleichterung der Sanierung von Unternehmen), aber die Praxis zeigt, dass Altaktionäre auch hier fast immer leer ausgehen.
Insolvente Aktien: Halten oder verkaufen?
Insolvente Aktien zu halten ist in den allermeisten Fällen ein Fehler. Der Hoffnung auf eine Sanierungsdividende steht die statistische Realität gegenüber: Altaktionäre erhalten bei Insolvenzverfahren börsennotierter Unternehmen praktisch nie eine Auszahlung.
Wann Halten sinnvoll sein könnte:
- Der Kurs ist bereits so tief gesunken, dass der Verkaufserlös die Transaktionskosten kaum übersteigt.
- Es gibt konkrete, öffentlich bestätigte Hinweise auf eine Sanierung, bei der Altaktionäre einbezogen werden.
Wann Verkaufen klar besser ist:
- Sobald das Insolvenzverfahren eröffnet wird und kein Schutzschirmverfahren mit Aktionärsbeteiligung angekündigt ist.
- Wenn das Delisting absehbar ist und der Handel danach faktisch unmöglich wird.
- Wenn steuerliche Verluste noch im laufenden Jahr verrechnet werden sollen.
Häufige Fehler, die Aktionäre machen:
- Zu lange warten in der Hoffnung auf eine Erholung.
- Den Unterschied zwischen Unternehmensfortführung und Aktionärsschutz verwechseln.
- Keine Verlustbescheinigung anfordern, bevor die Aktie wertlos wird.
- Insolvenz-Aktien mit Turnaround-Kandidaten verwechseln.
Gibt es eine Entschädigung für Aktionäre bei Insolvenz?
Nein. Im deutschen Insolvenzrecht gibt es keine gesetzliche Entschädigungspflicht gegenüber Aktionären. Das gilt insbesondere beim Delisting insolvent gewordener Emittenten.
Der Referentenentwurf zum StoFöG stellt ausdrücklich klar: Beim Delisting einer insolventen Gesellschaft ist kein Abfindungsangebot vorgesehen. Aktionäre haben keinen Anspruch auf eine Gegenleistung.
Beim regulären Delisting (ohne Insolvenz) sieht die Rechtslage anders aus: Hier ist ein Delisting-Erwerbsangebot erforderlich, dessen Höhe zudem gerichtlich nach dem Spruchverfahrensgesetz überprüft werden kann. Dieser Schutz gilt aber ausdrücklich nicht, wenn sich der Emittent im Insolvenzverfahren befindet.
FAQ: Aktien aus dem Insolvenzverfahren
Was passiert mit meinen Aktien, wenn das Unternehmen Insolvenz anmeldet? Die Aktien verlieren nicht sofort ihren Börsenwert, können aber weiter fallen. Rechtlich werden Aktionäre nachrangig behandelt und erhalten in der Praxis fast nie eine Auszahlung aus der Insolvenzmasse.
Kann ich insolvente Aktien noch verkaufen? Ja, solange die Aktie noch gehandelt wird. Nach dem Delisting ist ein Verkauf praktisch nicht mehr möglich. Frühzeitiger Verkauf ist daher oft die einzige Möglichkeit, noch einen Restwert zu retten.
Bekomme ich beim Delisting einer insolventen Aktie eine Abfindung? Nein. Beim Delisting insolvent gewordener Emittenten ist nach dem geplanten StoFöG kein Delisting-Angebot mehr vorgesehen. Aktionäre erhalten keine Entschädigung.
Kann ich den Totalverlust steuerlich abschreiben? Verluste aus dem Verkauf von Aktien können mit Gewinnen aus Aktienverkäufen verrechnet werden. Bei Totalverlust ohne Verkauf ist die steuerliche Behandlung komplexer. Ein Steuerberater sollte hinzugezogen werden.
Was ist der Unterschied zwischen Schutzschirmverfahren und regulärer Insolvenz für Aktionäre? Im Schutzschirmverfahren bleibt das Management zunächst im Amt und versucht eine Sanierung. Für Aktionäre ändert sich an der Rangfolge nichts: Gläubiger kommen zuerst, Aktionäre fast immer leer aus.
Wie lange dauert ein Insolvenzverfahren? Bei börsennotierten Unternehmen typischerweise zwei bis fünf Jahre, manchmal länger. Die Dauer verlängert die Unsicherheit, erhöht aber nicht die Chancen für Aktionäre.
Was ist ein Debt-to-Equity-Swap und was bedeutet er für mich als Aktionär? Gläubiger tauschen ihre Forderungen in neue Aktien um. Bestehende Aktionäre werden dadurch massiv verwässert oder vollständig aus dem Unternehmen herausgedrängt.
Ist Chapter 11 besser für Aktionäre als das deutsche Insolvenzrecht? Nicht unbedingt. Auch in US-amerikanischen Chapter-11-Verfahren werden alte Aktien häufig wertlos. Der Unterschied liegt im Verfahrensablauf, nicht im Ergebnis für Altaktionäre.
Welche Fehler sollte ich bei insolventen Aktien unbedingt vermeiden? Zu lange warten, auf eine Sanierungsdividende hoffen, keine Verlustbescheinigung anfordern und den Unterschied zwischen Unternehmensrettung und Aktionärsschutz ignorieren.
Gibt es Fälle, in denen Aktionäre bei Insolvenz profitiert haben? Extrem selten. Nur wenn nach vollständiger Gläubigerbefriedigung noch Vermögen übrig bleibt, was bei börsennotierten Unternehmen mit komplexen Schuldenstrukturen praktisch nicht vorkommt.
Fazit: Was Aktionäre jetzt tun sollten
Aktien aus dem Insolvenzverfahren sind für Aktionäre in fast allen Fällen ein wirtschaftlicher Totalverlust. Das Verständnis der rechtlichen Rangfolge, der Delisting-Regeln und der steuerlichen Möglichkeiten kann jedoch den Unterschied machen zwischen einem kontrollierten Verlust und einem unnötig großen Schaden.
Konkrete nächste Schritte:
- Sofort prüfen: Ist die Aktie noch handelbar? Wenn ja, Verkaufsoption und aktuellen Kurs bewerten.
- Verlustbescheinigung sichern: Depotbank kontaktieren und Bescheinigung für steuerliche Zwecke anfordern.
- Steuerberater einschalten: Insbesondere bei Totalverlust ohne Verkauf ist steuerrechtliche Beratung unverzichtbar.
- Keine Hoffnungen auf Sanierungsdividende: Restrukturierungen retten Unternehmen, nicht Altaktionäre.
- Delisting-Zeitplan verfolgen: Sobald ein Delisting angekündigt wird, ist das Zeitfenster für einen Verkauf oft sehr kurz.
- Für die Zukunft lernen: Diversifikation und Positionsgrößen so wählen, dass ein Totalverlust einer einzelnen Position das Gesamtportfolio nicht gefährdet.
Das Thema Aktien aus dem Insolvenzverfahren zeigt deutlich, warum Eigenkapital das risikoreichste Instrument in der Kapitalstruktur eines Unternehmens ist. Wer das verinnerlicht, trifft bessere Entscheidungen, bevor die Krise eintritt.
Meta-Titel: Aktien bei Insolvenz: Delisting, Verlust & Steuer
Meta-Beschreibung: Was passiert mit Aktien bei Insolvenz? Alles zu Delisting, Gläubigerrangfolge, Totalverlust, Steuer und den häufigsten Fehlern für Aktionäre in 2026.
Weiterlesen in Finanzen
- Dividendenstichtag verstehen: Ex-Tag, Record Date und Auszahlung bei deutschen und US-Aktien
- Studentenwohnung & Steuer
- Aktien-Split oder Reverse-Split: Was passiert mit Depotwert, Einstandskurs und Bruchstücken?
- Krankenversicherung für Studierende
- Aktien kaufen in Österreich oder Deutschland: Broker, Steuern und Börsenplätze im Vergleich
- Was ist die ISIC Student Card?