Sektor-Rotation beschreibt das zyklische Wandern von Kapital zwischen Branchen im Einklang mit dem Konjunkturzyklus. Wer Frühindikatoren wie den ifo-Geschäftsklimaindex oder den Einkaufsmanagerindex (PMI) beobachtet, erkennt Phasenwechsel früh genug, um die Portfoliogewichtung anzupassen. Der entscheidende Vorteil eines regelbasierten Ansatzes: Er schützt vor dem klassischen Fehler, Gewinnerlisten der Vergangenheit blind nachzulaufen.
Key Takeaways
- Sektor-Rotation folgt einem wiederkehrenden Muster entlang der vier Konjunkturphasen: Aufschwung, Hochkonjunktur, Abschwung und Rezession.
- Frühindikatoren wie ifo-Geschäftserwartungen, PMI und Zinskurve signalisieren Phasenwechsel, bevor BIP-Daten es tun.
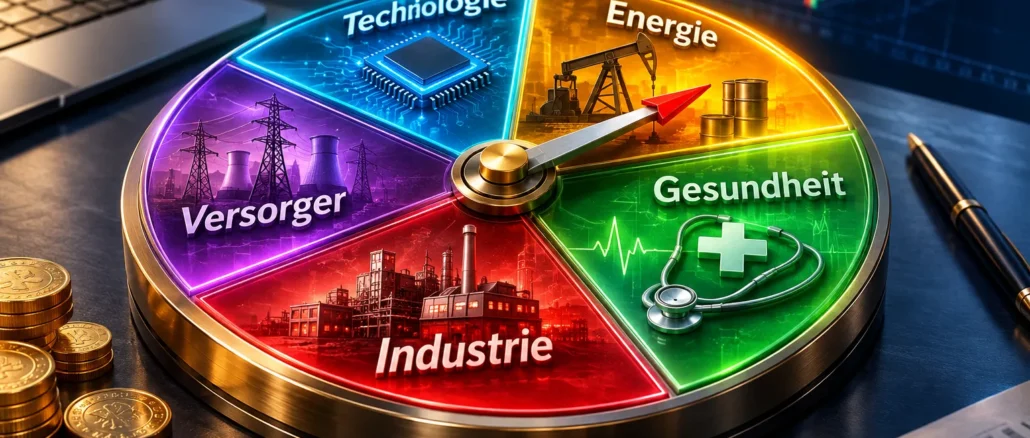
- Zyklische Sektoren (Industrie, Technologie, Energie) performen in Expansionsphasen besser; defensive Sektoren (Versorger, Gesundheit, Konsum-Basis) in Abschwungphasen.
- Market-Timing ist die größte Falle: Regelbasierte Rotationsstrategien schlagen diskretionäre Prognosen langfristig zuverlässiger.
- Sektor-ETFs ermöglichen kostengünstige Umsetzung ohne Einzelaktienrisiko.
- Die Rotation sollte quartalsweise oder bei klaren Indikatorsignalen erfolgen, nicht monatlich oder wöchentlich.
- Anfänger starten am besten mit zwei bis drei Sektoren und einem klaren Regelwerk, bevor sie das Modell erweitern.
- Auch in Bärenmärkten gibt es Gewinnersektoren, wenn die Analyse konsequent auf Daten statt auf Gefühl basiert.
Was ist Sektor-Rotation und wie funktioniert sie
Sektor-Rotation ist die systematische Umschichtung von Kapital zwischen Branchen in Abhängigkeit vom wirtschaftlichen Umfeld. Investoren und institutionelle Fonds verschieben Gewichtungen, weil verschiedene Sektoren unterschiedlich sensibel auf Zinsen, Unternehmensgewinne und Konsumverhalten reagieren.
Das Grundprinzip ist einfach: Wenn die Wirtschaft anzieht, profitieren kapitalintensive und konjunktursensitive Branchen zuerst. Wenn sie abkühlt, fließt Kapital in Unternehmen mit stabilen, wenig zyklischen Einnahmen. Dieser Mechanismus ist keine Theorie, sondern lässt sich in historischen Kursdaten immer wieder beobachten.
Wie der Kreislauf funktioniert:
- Frühindikatoren drehen ins Positive.
- Institutionelle Investoren erhöhen Positionen in Wachstumssektoren.
- Kurse in diesen Sektoren steigen, oft bevor das BIP-Wachstum offiziell bestätigt wird.
- Mit zunehmender Reife des Zyklus rotiert Kapital in Sektoren mit Preissetzungsmacht (z.B. Energie, Rohstoffe).
- Bei ersten Anzeichen einer Abkühlung beginnt die Umschichtung in defensive Sektoren.
Das Verstehen dieser Dynamik ist der Kern von „Sektor-Rotation verstehen: Frühindikatoren, Konjunkturphasen und Aktienauswahl ohne Market-Timing-Falle“.
Welche Frühindikatoren zeigen Sektor-Rotation an
Frühindikatoren laufen dem tatsächlichen Wirtschaftsgeschehen um mehrere Monate voraus und sind daher das wichtigste Werkzeug für eine datenbasierte Sektorstrategie.
Die wichtigsten Frühindikatoren im Überblick:
| Indikator | Was er misst | Vorlaufzeit (geschätzt) |
|---|---|---|
| ifo-Geschäftserwartungen | Erwartungen deutscher Unternehmen | 3-6 Monate |
| Einkaufsmanagerindex (PMI) | Auftragslage im Verarbeitenden Gewerbe | 2-4 Monate |
| Zinskurve (10J minus 2J) | Rezessionswahrscheinlichkeit | 6-18 Monate |
| Conference Board LEI (USA) | Breiter US-Frühindikatorkorb | 3-9 Monate |
| Kreditspread (High Yield) | Risikobereitschaft im Markt | 1-3 Monate |
Der ifo-Geschäftsklimaindex, speziell die Komponente der Geschäftserwartungen, gilt in der deutschen Praxis als besonders verlässlicher Frühindikator. Ein Anstieg dieser Komponente über mehrere Monate signalisiert, dass Unternehmen mit besseren Geschäften rechnen, was typischerweise zyklische Sektoren beflügelt.
Wichtig: Kein einzelner Indikator ist unfehlbar. Erst wenn mehrere Indikatoren gleichzeitig in dieselbe Richtung zeigen, ist das Signal belastbar genug, um Portfolioanpassungen zu rechtfertigen.
Wie hängen Konjunkturphasen mit Sektor-Rotation zusammen
Das Vierstadien-Modell des Konjunkturzyklus bildet das Grundgerüst für jede Sektorrotationsstrategie. Jede Phase begünstigt andere Branchen, weil sich Zinsen, Unternehmensgewinne und Konsumverhalten systematisch verändern.
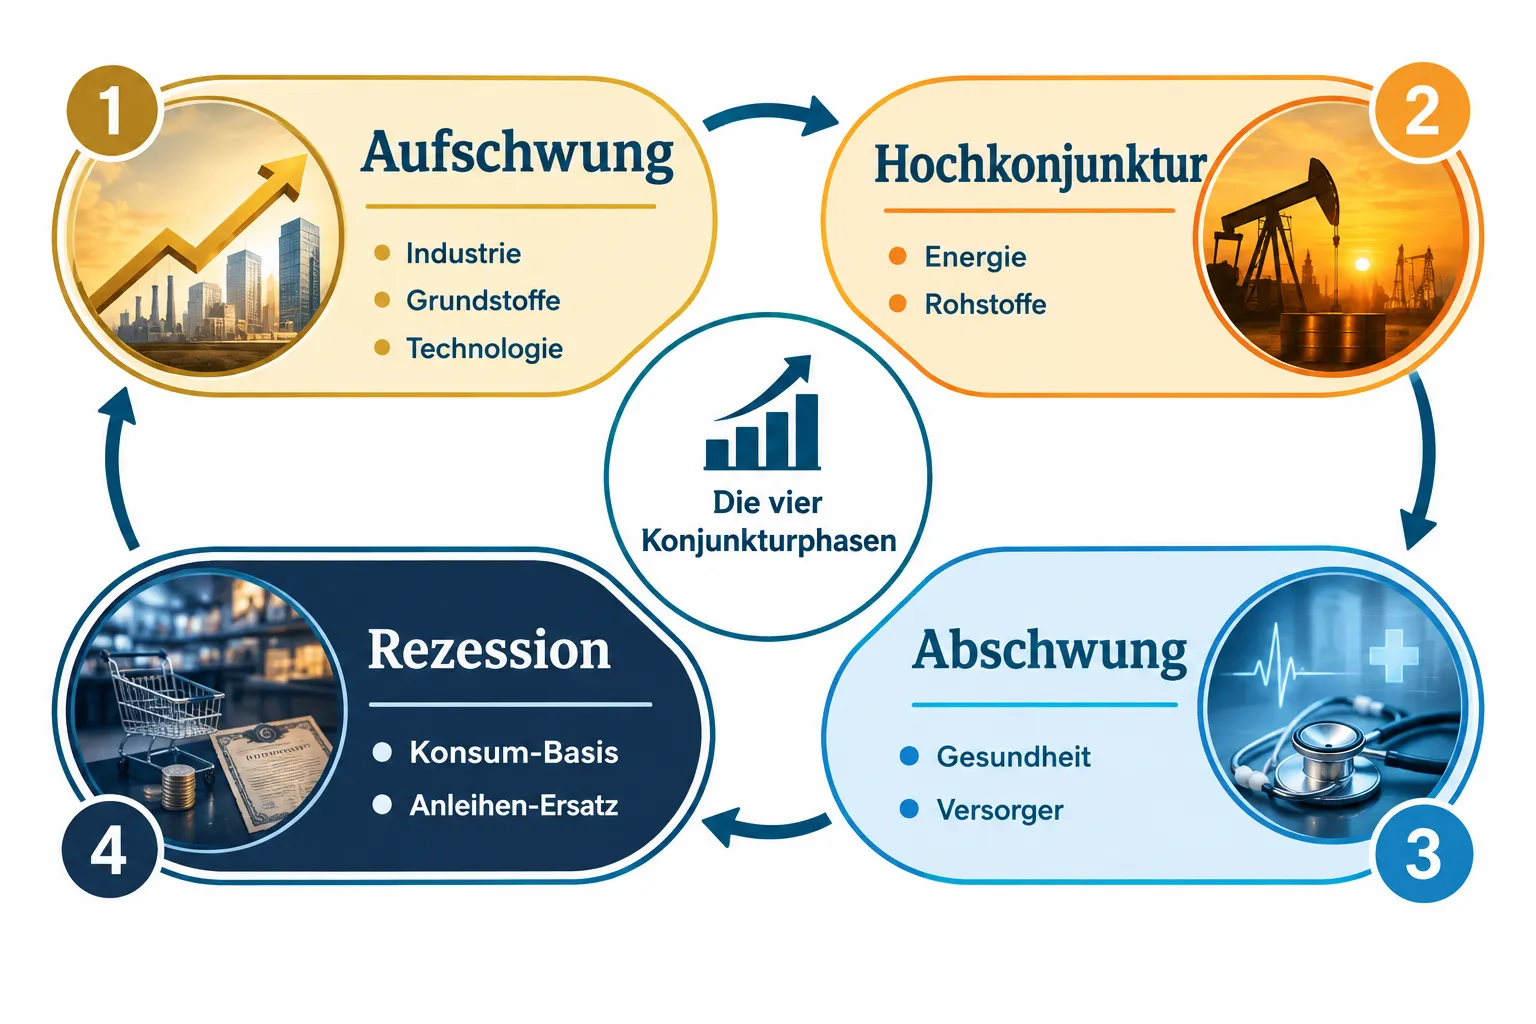
Die vier Phasen und ihre Merkmale:
- Aufschwung: Wachstum zieht an, Zinsen noch niedrig. Industrie, Technologie und Grundstoffe profitieren als erste.
- Hochkonjunktur: Kapazitäten ausgelastet, Inflation steigt. Energie und Rohstoffe gewinnen an Stärke.
- Abschwung: Wachstum verlangsamt sich, Zinsen hoch oder fallend. Gesundheit und Versorger werden attraktiver.
- Rezession: Nachfrage bricht ein. Konsum-Basis (Lebensmittel, Haushaltsprodukte) und Cash-ähnliche Positionen dominieren.
Der Übergang zwischen Phasen ist selten abrupt. Deshalb ist es sinnvoll, die Frühindikatoren kontinuierlich zu beobachten, statt auf einen klaren „Phasenwechsel“ zu warten, der in Echtzeit nie eindeutig erkennbar ist.
Welche Sektoren performen in welcher Konjunkturphase am besten
Historische Muster zeigen klare Tendenzen, auch wenn es keine Garantien gibt. Die folgende Übersicht basiert auf dem Standardrahmen der Sektorrotation, wie er in der institutionellen Praxis verwendet wird.
Sektoren nach Konjunkturphase:
- Aufschwung: Industrie, Technologie, zyklischer Konsum (Autos, Reisen)
- Hochkonjunktur: Energie, Rohstoffe, Finanzen (steigende Zinsen helfen Banken)
- Abschwung: Gesundheitswesen, Versorger, Immobilien (REITs bei fallenden Zinsen)
- Rezession: Basiskonsumgüter (Nestlé, Unilever-Typ), Telekommunikation
Entscheidungsregel: Wer den PMI über 50 und steigende ifo-Erwartungen sieht, gewichtet zyklische Sektoren über. Wer eine invertierte Zinskurve und fallende PMI-Werte beobachtet, reduziert Zykliker und erhöht defensive Positionen.
Sektor-Rotation-Strategie ohne Market-Timing umsetzen
Die größte Gefahr beim Thema Sektor-Rotation verstehen liegt im Versuch, den perfekten Einstiegszeitpunkt zu finden. Das führt fast immer zu Überreaktionen und schlechten Ergebnissen.
Ein regelbasierter Ansatz löst dieses Problem. Statt zu fragen „Wann genau dreht der Markt?“, fragt man: „Welche Indikatoren müssen welche Schwellen überschreiten, damit ich umschichte?“
Beispiel eines einfachen Regelwerks:
- Beobachte monatlich: ifo-Geschäftserwartungen, PMI Deutschland/Eurozone, Zinskurve.
- Definiere Schwellenwerte vorab (z.B. PMI über 52 für drei aufeinanderfolgende Monate = Aufschwungsignal).
- Passe die Sektorgewichtung quartalsweise an, nicht bei jeder Datenmeldung.
- Halte eine Basisallokation (z.B. 60% breiter Markt-ETF), die nie vollständig aufgelöst wird.
- Dokumentiere jede Entscheidung mit dem zugehörigen Indikatorsignal.
Dieser Ansatz ist kein perfektes Timing-System. Er ist ein Rahmen, der verhindert, dass Emotionen die Portfolioentscheidungen übernehmen.
Häufige Fehler bei Sektor-Rotation vermeiden
Viele Anleger verstehen das Konzept der Sektor-Rotation, scheitern aber an der Umsetzung. Die häufigsten Fehler sind vorhersehbar und vermeidbar.
Die fünf häufigsten Fehler:
- Rückblickende Gewinnerlisten kopieren: Der beste Sektor des letzten Jahres ist selten der beste des nächsten. Vergangenheitsperformance ist kein Frühindikator.
- Zu häufiges Umschichten: Transaktionskosten und Steuern fressen Renditen, wenn wöchentlich rotiert wird.
- Nur einen Indikator verwenden: Ein einzelner PMI-Wert reicht nicht für eine Portfolioentscheidung.
- Defensive Sektoren komplett meiden: Auch in Expansionsphasen braucht ein Portfolio Stabilisatoren.
- Ohne Regelwerk handeln: Wer ad hoc entscheidet, reagiert auf Nachrichten statt auf Daten.
„Die Market-Timing-Falle schnappt nicht beim ersten Fehler zu, sondern beim dritten oder vierten, wenn das Vertrauen in die eigene Einschätzung bereits gewachsen ist.“
Wie erkenne ich den richtigen Zeitpunkt für Sektor-Wechsel
Den „richtigen“ Zeitpunkt gibt es nicht, aber es gibt klare Signalkombinationen, die eine Anpassung der Sektorgewichtung rechtfertigen.
Signalkombinationen, die eine Überprüfung auslösen sollten:
- PMI fällt drei Monate in Folge unter 50 + ifo-Erwartungen drehen negativ = Abschwungssignal
- Zinskurve invertiert (2J-Rendite über 10J-Rendite) + Kreditspread weitet sich aus = erhöhte Rezessionswahrscheinlichkeit
- PMI steigt von unter 50 auf über 52 + Unternehmensgewinne überraschend positiv = Aufschwungssignal
Der Zeitpunkt für einen Sektorwechsel ist nicht ein einzelner Datenpunkt, sondern das Zusammentreffen mehrerer Indikatoren über mehrere Monate. Wer dieses Prinzip verinnerlicht, vermeidet die meisten Fehlentscheidungen.
Sektor-Rotation vs. Buy-and-Hold: Was ist besser
Buy-and-Hold in einem breiten Index ist für die meisten Privatanleger die effizientere Strategie. Sektor-Rotation bietet potenziell höhere Renditen, erfordert aber mehr Aufwand, Disziplin und Risikobereitschaft.
Direkter Vergleich:
| Kriterium | Buy-and-Hold | Sektor-Rotation |
|---|---|---|
| Aufwand | Gering | Mittel bis hoch |
| Transaktionskosten | Minimal | Moderat |
| Steuerliche Komplexität | Gering | Höher |
| Rendite-Potenzial | Marktrendite | Über- oder Unterperformance |
| Fehleranfälligkeit | Gering | Hoch ohne Regelwerk |
Entscheidungsregel: Buy-and-Hold ist die bessere Wahl für Anleger, die weniger als zwei Stunden pro Monat investieren können oder wollen. Sektor-Rotation lohnt sich nur mit einem klaren, schriftlichen Regelwerk und der Bereitschaft, dieses auch in schlechten Phasen einzuhalten.
Welche Tools und Indikatoren für Sektor-Rotation nutzen
Für die praktische Umsetzung braucht es keine teuren Profi-Terminals. Die meisten relevanten Daten sind kostenlos verfügbar.
Kostenlose Quellen für Privatanleger:
- ifo-Institut (ifo.de): Monatliche Veröffentlichung der Geschäftserwartungen
- S&P Global PMI (spglobal.com): Einkaufsmanagerindizes für Deutschland und Eurozone
- Deutsche Bundesbank (bundesbank.de): Zinskurve und Kreditmarktdaten
- FRED (Federal Reserve St. Louis): US-Frühindikatoren, Zinskurve, Kreditspread
- Finviz oder TradingView: Relative Stärke von Sektoren im Chartvergleich
Für die Portfolioumsetzung eignen sich Sektor-ETFs auf den STOXX Europe 600 oder den S&P 500, die von Anbietern wie iShares, Xtrackers oder Amundi angeboten werden. Sie decken einzelne Sektoren kosteneffizient ab, ohne Einzelaktienrisiko einzugehen.
Sektor-Rotation für Anfänger: Wie anfangen
Anfänger sollten nicht mit einem vollständigen Rotationsmodell starten. Ein schrittweiser Einstieg reduziert Fehler und schafft Lerneffekte.
Einstiegsplan in vier Schritten:
- Basis schaffen: 70-80% des Portfolios in einen breiten ETF (z.B. MSCI World oder STOXX Europe 600) investieren.
- Zwei Sektoren wählen: Einen zyklischen (z.B. Industrie) und einen defensiven (z.B. Gesundheit) Sektor-ETF hinzufügen, je 10%.
- Indikatoren beobachten: Monatlich PMI und ifo-Erwartungen notieren, ohne sofort zu handeln.
- Erstes Regelwerk schreiben: Nach drei Monaten Beobachtung ein einfaches Regelwerk formulieren, wann zwischen zyklisch und defensiv umgeschichtet wird.
Dieser Ansatz schützt vor dem häufigsten Anfängerfehler: sofort mit einem komplexen Modell zu starten, das bei der ersten Marktbewegung aufgegeben wird.
Ist Sektor-Rotation wirklich profitabel und funktioniert sie in Bärenmärkten
Sektor-Rotation kann Mehrrenditen gegenüber dem Gesamtmarkt erzielen, aber nur wenn sie konsequent regelbasiert umgesetzt wird. Studien aus der institutionellen Praxis zeigen, dass diskretionäre Sektorwetten den Markt langfristig selten schlagen, während regelbasierte Modelle robustere Ergebnisse liefern.
In Bärenmärkten ist Sektor-Rotation besonders wertvoll, weil defensive Sektoren deutlich weniger fallen als der Gesamtmarkt. Wer im Herbst 2022 rechtzeitig in Energie und Basiskonsum rotiert hatte, verlor erheblich weniger als Anleger, die in Technologie-Übergewichtungen blieben.
Realistische Erwartungen:
- Sektor-Rotation schützt nicht vor Verlusten, sie reduziert sie in Abschwungphasen.
- In starken Bullenmärkten kann eine defensive Rotation zu Unterperformance führen.
- Der Mehrwert zeigt sich über mehrere vollständige Konjunkturzyklen, nicht in einzelnen Jahren.
Wie oft sollte man Sektoren wechseln
Quartalsweise Überprüfung ist für die meisten Anleger die richtige Frequenz. Häufigere Umschichtungen erhöhen Kosten und Steuerlast, ohne die Rendite zu verbessern.
Eine Ausnahme gilt bei klaren Extremsignalen: Wenn der PMI innerhalb eines Monats von 54 auf 47 fällt und gleichzeitig die Zinskurve invertiert, ist eine sofortige Überprüfung der Sektorgewichtung gerechtfertigt. Aber auch dann sollte das schriftliche Regelwerk entscheiden, nicht das Bauchgefühl.
Fazit: Sektor-Rotation verstehen als langfristiger Vorteil
Sektor-Rotation verstehen: Frühindikatoren, Konjunkturphasen und Aktienauswahl ohne Market-Timing-Falle ist kein Versprechen auf schnelle Gewinne. Es ist ein strukturiertes Denkmodell, das Anleger zwingt, wirtschaftliche Daten vor Portfolioentscheidungen zu stellen.
Konkrete nächste Schritte:
- Richte ein monatliches Monitoring für ifo-Geschäftserwartungen und PMI ein.
- Schreibe ein einfaches Regelwerk mit zwei bis drei klaren Signalkombinationen.
- Starte mit einer Basisallokation in einen breiten ETF und ergänze maximal zwei Sektor-ETFs.
- Überprüfe die Sektorgewichtung quartalsweise, nicht bei jeder Marktbewegung.
- Dokumentiere jede Entscheidung mit dem zugehörigen Indikatorsignal, um aus eigenen Fehlern zu lernen.
Wer diesen Ansatz konsequent verfolgt, vermeidet die Market-Timing-Falle und baut eine Strategie auf, die über mehrere Konjunkturzyklen hinweg Bestand hat.
FAQ
Was ist der Unterschied zwischen Sektor-Rotation und Market-Timing? Market-Timing versucht, den Gesamtmarkt ein- und auszuschalten. Sektor-Rotation bleibt investiert, verschiebt aber die Gewichtung zwischen Branchen basierend auf wirtschaftlichen Indikatoren. Das ist weniger spekulativ und besser umsetzbar.
Welcher Sektor ist in einer Rezession am sichersten? Basiskonsumgüter (Lebensmittel, Haushaltsprodukte) und Gesundheitswesen gelten als defensivste Sektoren in Rezessionen, weil ihre Nachfrage weitgehend unabhängig vom Konjunkturzyklus ist.
Wie verlässlich ist der ifo-Index als Frühindikator? Der ifo-Geschäftsklimaindex, besonders die Erwartungskomponente, hat historisch Konjunkturwenden um drei bis sechs Monate vorweggenommen. Er ist kein perfekter Indikator, aber einer der verlässlichsten für den deutschen Markt.
Kann man Sektor-Rotation mit einem kleinen Portfolio unter 10.000 Euro umsetzen? Ja, mit Sektor-ETFs ab Ordergrößen von 50 Euro ist eine einfache Rotation möglich. Bei sehr kleinen Portfolios sollten Transaktionskosten und Steuereffekte jedoch genau kalkuliert werden, da sie die Rendite stärker belasten.
Wie viele Sektoren sollte ein Privatanleger gleichzeitig beobachten? Drei bis fünf Sektoren sind für Privatanleger handhabbar. Mehr Sektoren erhöhen die Komplexität, ohne proportional mehr Diversifikation zu bieten.
Sind Sektor-ETFs oder Einzelaktien besser für Sektor-Rotation? Sektor-ETFs sind für die meisten Anleger besser geeignet, weil sie das Einzelaktienrisiko eliminieren und kostengünstig breite Sektorexposure bieten. Einzelaktien lohnen sich nur, wenn man die Branche tiefgehend analysieren kann.
Was passiert, wenn die Indikatoren widersprüchliche Signale geben? Widersprüchliche Signale bedeuten, dass keine klare Phasenzuordnung möglich ist. In diesem Fall ist die richtige Reaktion, die Basisallokation beizubehalten und keine Umschichtung vorzunehmen, bis sich die Signale klären.
Wie unterscheidet sich Sektor-Rotation im Euroraum von der US-Praxis? Die Grundmuster sind ähnlich, aber europäische Märkte reagieren stärker auf Exportdaten und EZB-Zinsentscheidungen. Der ifo-Index ist für Deutschland relevanter als US-Indikatoren wie der Conference Board LEI.
Kann Sektor-Rotation mit einem Sparplan kombiniert werden? Ja. Ein monatlicher Sparplan auf einen breiten ETF bildet die Basis, während die Sektorgewichtung quartalsweise angepasst wird. Diese Kombination verbindet die Vorteile des Cost-Averaging mit der Flexibilität der Rotation.
Wie lange dauert ein typischer Konjunkturzyklus? Historisch dauern vollständige Konjunkturzyklen in entwickelten Volkswirtschaften zwischen drei und acht Jahren. Kürzere Zyklen, wie nach der Pandemie 2020-2022, sind möglich, aber die Ausnahme.
Weiterlesen in Finanzen
- Aktien kaufen mit Stop-Loss: Funktionsweise, Abstände, Slippage und typische Fehlanwendungen
- Aktien kaufen in Österreich oder Deutschland: Broker, Steuern und Börsenplätze im Vergleich
- Aktienanalyse-Software im Vergleich: KGV-Daten, Bilanzanalyse, Alerts und Backtesting
- Studentenwohnung & Steuer
- Aktien-Depot für Einsteiger: Kosten, Handelsplätze, Sparplan und Steuerfunktionen im Vergleich
- Krankenversicherung für Studierende