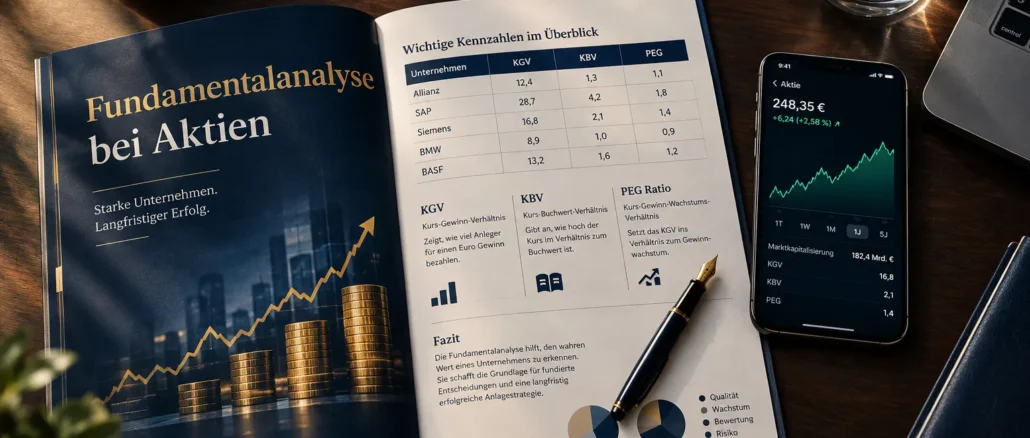
Die Fundamentalanalyse bei Aktien bewertet Unternehmen anhand messbarer Finanzkennzahlen. KGV, KBV und PEG zeigen, ob eine Aktie teuer oder günstig bewertet ist, während der Free Cashflow zeigt, ob das Unternehmen tatsächlich Geld verdient. Erst die Kombination aller vier Kennzahlen ergibt ein belastbares Bild, weil jede Zahl allein zu kurz greift.
Key Takeaways
- Das KGV (Kurs-Gewinn-Verhältnis) ist der Einstiegspunkt jeder Bewertung, aber es sagt nichts über Wachstum oder Bilanzqualität aus.
- Das KBV (Kurs-Buchwert-Verhältnis) ergänzt das KGV, indem es zeigt, wie viel der Markt für das Eigenkapital eines Unternehmens zahlt.
- Das PEG-Ratio verbessert das KGV, weil es das erwartete Gewinnwachstum einbezieht und teure Wachstumsaktien von echten Value-Fallen trennt.
- Der Free Cashflow ist die wichtigste Einzelkennzahl für die Beurteilung der realen Ertragskraft, Dividendensicherheit und Schuldentragfähigkeit.
- Keine Kennzahl funktioniert isoliert: Ein niedriges KGV kann eine Value-Trap sein, ein hohes KGV kann durch starkes Wachstum gerechtfertigt sein.
- Branchenvergleiche sind zwingend notwendig, weil KGV und KBV zwischen Sektoren stark variieren.
- Qualitätsindikatoren wie Eigenkapitalrendite, operative Marge und Verschuldungsgrad müssen die Bewertungskennzahlen ergänzen.
- Für Einsteiger ist ein strukturiertes Screening-Verfahren (erst KGV/KBV, dann PEG, dann FCF) praktikabler als eine simultane Analyse aller Kennzahlen.
Was ist das KGV und wie berechne ich es?
Das KGV (Kurs-Gewinn-Verhältnis) misst, wie viel Anleger bereit sind, pro Euro Unternehmensgewinn zu zahlen. Es ist die meistgenutzte Bewertungskennzahl und ein sinnvoller Ausgangspunkt für die Fundamentalanalyse bei Aktien.
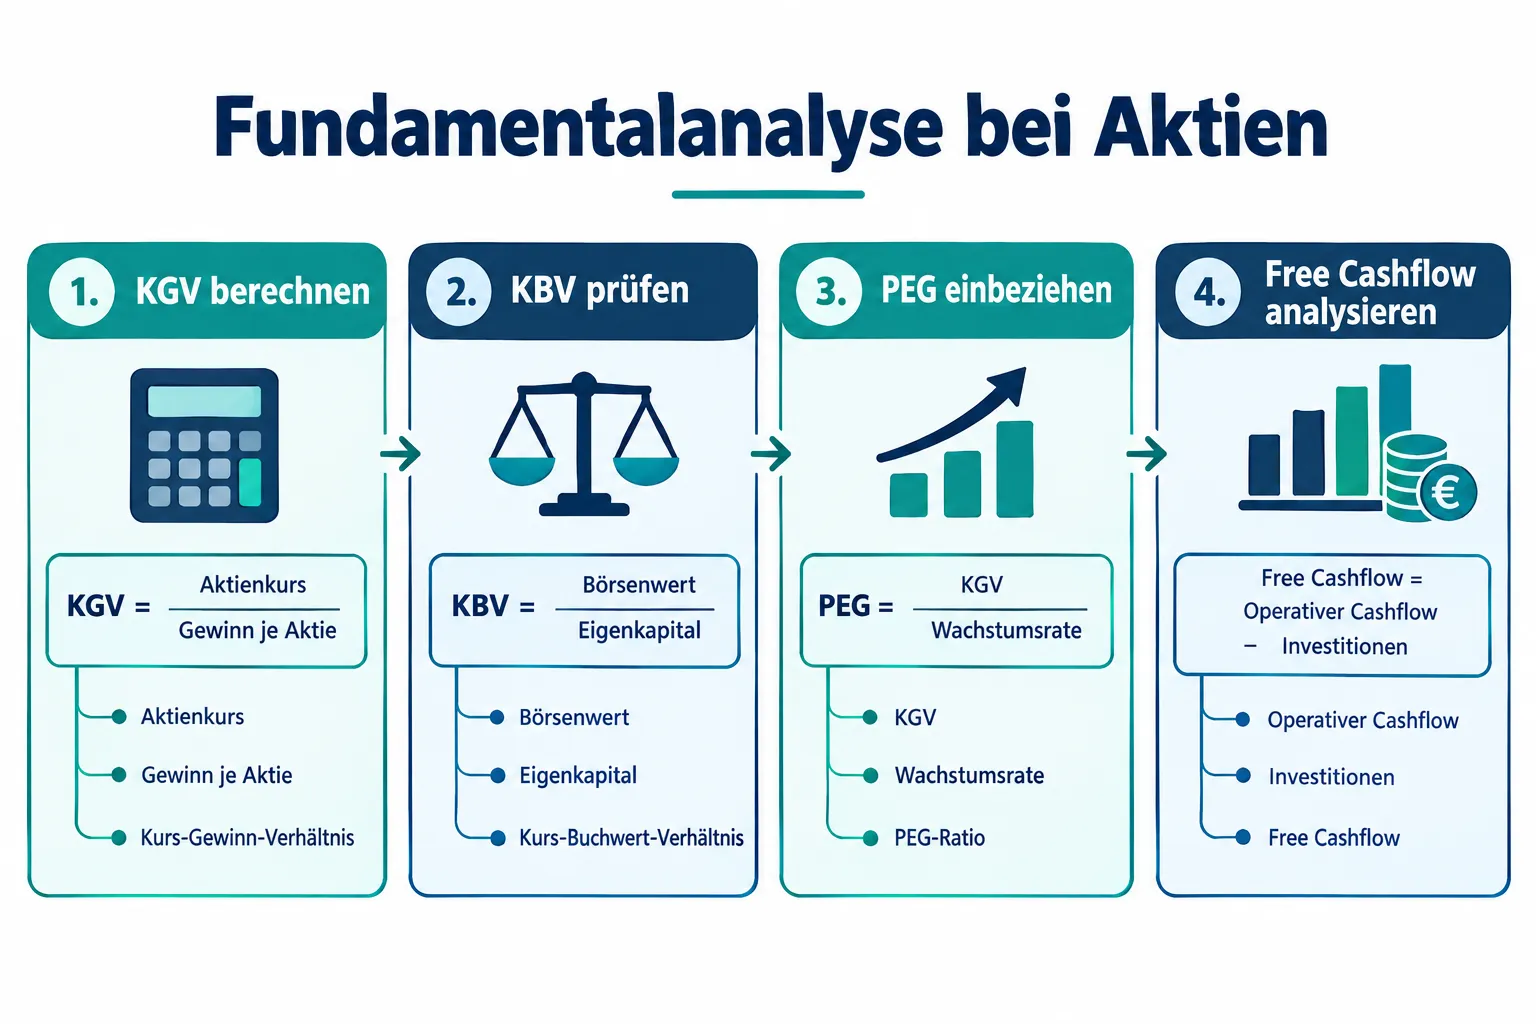
Formel: KGV = Aktienkurs / Gewinn je Aktie (EPS)
Ein KGV von 15 bedeutet: Der Markt zahlt 15 Euro für jeden Euro Jahresgewinn. Für solide Standardwerte gilt ein KGV zwischen 12 und 15 grob als „fair bewertet“, wobei dieser Richtwert stark vom Marktumfeld, der Branche und dem Zinsniveau abhängt.
Varianten, die man kennen sollte:
- Trailing KGV: Basiert auf den tatsächlich erzielten Gewinnen der letzten zwölf Monate. Rückwärtsgerichtet, aber verlässlich.
- Forward KGV: Basiert auf Gewinnschätzungen für die nächsten zwölf Monate. Zukunftsorientiert, aber anfällig für Analystenfehler.
- Normalisiertes KGV: Glättet Gewinne über mehrere Jahre (z.B. Shiller-CAPE), um Zyklen herauszurechnen.
Häufiger Fehler: Das KGV branchenübergreifend vergleichen. Ein KGV von 25 ist für ein Technologieunternehmen mit starkem Wachstum möglicherweise günstig, für einen Energieversorger aber klar überteuert.
Unterschied zwischen KGV und KBV bei der Aktienanalyse
KGV und KBV messen verschiedene Dimensionen des Unternehmenswertes. Das KGV bewertet die Ertragskraft, das KBV (Kurs-Buchwert-Verhältnis) bewertet das Eigenkapital in der Bilanz.
Formel KBV: KBV = Aktienkurs / Buchwert je Aktie
Der Buchwert entspricht dem bilanziellen Eigenkapital, also dem, was nach Abzug aller Verbindlichkeiten vom Vermögen übrig bleibt. Ein KBV unter 1 bedeutet theoretisch, dass die Aktie unter ihrem Liquidationswert gehandelt wird.
| Kennzahl | Was wird gemessen? | Stärke | Schwäche |
|---|---|---|---|
| KGV | Ertragskraft relativ zum Kurs | Weit verbreitet, leicht vergleichbar | Ignoriert Wachstum und Bilanz |
| KBV | Eigenkapital relativ zum Kurs | Gut für kapitalintensive Branchen | Buchwert bei immateriellen Assets wenig aussagekräftig |
Wann ist KBV besonders nützlich? Bei Banken, Versicherungen und Industrieunternehmen mit hohem Anlagevermögen. Bei Softwareunternehmen oder Plattformen, deren Wert hauptsächlich in Marken, Patenten und Netzwerkeffekten liegt, ist der Buchwert oft wenig aussagekräftig.
Historische KBV-Reihen zeigen Schwankungen von unter 0,5 bis über 4 innerhalb desselben Unternehmens, je nach Marktphase. Das unterstreicht: Ein KBV unter 1 ist kein automatisches Kaufsignal, sondern ein Ausgangspunkt für weitere Analyse.
Wann ist das KGV zu hoch oder zu niedrig?
Ein KGV ist immer relativ, nicht absolut. Es gibt kein universelles „zu hoch“ oder „zu niedrig“, weil das KGV vom Zinsniveau, der Branche, dem Wachstum und der Qualität des Unternehmens abhängt.
Grobe Orientierungswerte für Standardwerte:
- KGV unter 10: Möglicherweise günstig, aber Vorsicht vor Value-Traps (strukturelle Probleme, sinkende Gewinne).
- KGV 12-15: Grob als „fair“ eingestuft für reife, stabile Unternehmen in normalen Zinsumgebungen.
- KGV 20-30: Typisch für Wachstumsunternehmen, rechtfertigungsbedürftig durch hohes Gewinnwachstum.
- KGV über 40: Erfordert sehr hohes, nachhaltiges Wachstum oder spezielle Marktstellung.
Value-Trap-Warnsignal: Ein niedriges KGV kombiniert mit sinkendem Umsatz, negativem Free Cashflow oder hoher Verschuldung ist ein Warnsignal, kein Kaufargument. Die Fundamentalanalyse bei Aktien muss deshalb immer mehrere Ebenen prüfen.
PEG-Ratio erklärt: Warum ist sie besser als das KGV?
Das PEG-Ratio (Price/Earnings-to-Growth) ist aussagekräftiger als das reine KGV, weil es das erwartete Gewinnwachstum einbezieht. Eine Aktie mit hohem KGV kann fair bewertet sein, wenn das Wachstum entsprechend hoch ist.
Formel: PEG = KGV / erwartete Gewinnwachstumsrate (in Prozent)
Ein PEG von 1 gilt klassisch als fair bewertet: Das KGV entspricht der Wachstumsrate. Ein PEG unter 1 deutet auf eine günstige Bewertung hin, ein PEG über 2 signalisiert, dass Anleger eine hohe Wachstumsprämie zahlen.
Praxisbeispiel: Ein Unternehmen hat ein KGV von 30 und ein erwartetes Gewinnwachstum von 25 Prozent pro Jahr. Das PEG beträgt 1,2, was als moderat gilt. Ein Konkurrent mit KGV 15 und nur 5 Prozent Wachstum hat ein PEG von 3 und ist damit auf PEG-Basis teurer.
Wichtige Einschränkung: Das PEG basiert auf Gewinnprognosen, die unsicher sind. Bei zyklischen Unternehmen oder in wirtschaftlichen Umbruchphasen können Wachstumsschätzungen stark abweichen. Stabile Qualitätsunternehmen wie Procter & Gamble weisen selbst auf PEG-Basis Werte von knapp 4 bis fast 5 auf, was Analysten mit der Verlässlichkeit des Geschäftsmodells und der soliden Cashflow-Generierung begründen.
Free Cashflow: Berechnung und Interpretation
Der Free Cashflow (FCF) ist die wichtigste Einzelkennzahl für die Beurteilung der realen Ertragskraft. Er zeigt, wie viel Geld ein Unternehmen nach allen betrieblichen Ausgaben und notwendigen Investitionen tatsächlich übrig hat.
Formel: Free Cashflow = Operativer Cashflow – Investitionsausgaben (Capex)
Dieser Betrag steht frei zur Verfügung für Dividenden, Aktienrückkäufe, Schuldenabbau oder Wachstumsinvestitionen. Ein dauerhaft positiver operativer Cashflow, der nahe am ausgewiesenen Gewinn liegt, ist ein Qualitätsmerkmal.
FCF-Rendite als Bewertungsmaßstab:
Die Free-Cashflow-Rendite (FCF / Marktkapitalisierung) funktioniert ähnlich wie eine Barrendite des operativen Geschäfts und wird oft als aussagekräftiger eingeschätzt als das reine KGV, weil Gewinne durch Abschreibungen und Bilanzierungswahlrechte beeinflusst werden können, Cashflows aber schwerer zu manipulieren sind.
Warnsignale beim Free Cashflow:
- Operativer Cashflow dauerhaft unter dem ausgewiesenen Gewinn: Mögliche Bilanzierungsprobleme.
- Stark negativer FCF ohne klares Wachstumsinvestitionsprogramm: Liquiditätsrisiko.
- FCF-Schwankungen bei zyklischen Unternehmen: Normalisierung über mehrere Jahre notwendig.
Wie kombiniere ich KGV, KBV und PEG-Ratio richtig?
Die Fundamentalanalyse bei Aktien funktioniert am besten als strukturiertes Mehrschichten-Verfahren: Erst grob screenen, dann tiefer prüfen. Wer alle Kennzahlen gleichzeitig betrachtet, verliert schnell den Überblick.
Empfohlenes Prüfschema in vier Schritten:
- Grobes Screening mit KGV und KBV: Aktien mit auffällig niedrigem KGV und KBV im Branchenvergleich identifizieren. Ziel: Kandidatenliste eingrenzen.
- Wachstum einbeziehen mit PEG: Für jeden Kandidaten das PEG berechnen. PEG unter 1,5 bei stabilen Wachstumserwartungen ist ein positives Signal.
- Cashflow-Qualität prüfen: Operativer Cashflow und FCF auf Nachhaltigkeit prüfen. KCV (Kurs-Cashflow-Verhältnis) als Ergänzung: Liegt das KCV unter dem KGV, deutet das auf robustere Cashflows hin.
- Bilanz- und Qualitätskennzahlen: Verschuldungsgrad, Eigenkapitalrendite (ROE), operative Marge und Stabilität des Geschäftsmodells abschließend beurteilen.
Entscheidungsregel: Wähle eine Aktie weiter aus, wenn KGV und KBV im unteren Branchendrittel liegen, das PEG unter 2 ist, der FCF positiv und stabil ist, und die Eigenkapitalrendite über 10 Prozent liegt. Fehlt eine dieser Bedingungen, braucht es eine klare Erklärung.
Welche Kennzahlen sind am wichtigsten für die Fundamentalanalyse?
Keine einzelne Kennzahl ist „die wichtigste“, aber der Free Cashflow kommt dem am nächsten, weil er die reale Kapitalrendite des Unternehmens abbildet. KGV und KBV sind Preisindikatoren, PEG verbindet Preis mit Wachstum.
Kennzahlen nach Funktion:
- Bewertung (Preis): KGV, KBV, KCV, EV/EBITDA
- Wachstum: PEG, Umsatzwachstum, Gewinnwachstum
- Cashflow-Qualität: Free Cashflow, FCF-Rendite, operativer Cashflow
- Bilanzstabilität: Verschuldungsgrad, Zinsdeckungsgrad, Altman-Z-Score
- Profitabilität: ROE, ROI, operative Marge, Nettomarge
- Gesamtqualität: Piotroski-F-Score (kombiniert neun Bilanz- und Rentabilitätskriterien)
Bewertungskennzahlen allein ohne Profitabilitäts- und Stabilitätsindikatoren haben wenig Aussagekraft. Ein günstiges KGV in einem hoch verschuldeten Unternehmen mit sinkenden Margen ist kein Kaufargument.
Häufige Fehler bei der Fundamentalanalyse vermeiden
Der häufigste Fehler ist, eine einzelne Kennzahl isoliert zu betrachten und daraus eine Kauf- oder Verkaufsentscheidung abzuleiten. Die Fundamentalanalyse bei Aktien erfordert immer den Kontext.
Die fünf häufigsten Fehler:
- Branchenvergleich ignorieren: Ein KGV von 8 ist für einen Versorger normal, für ein Technologieunternehmen ein Warnsignal.
- Vergangenheitszahlen mit Zukunft verwechseln: Trailing-KGV und historischer FCF sagen nichts über strukturelle Veränderungen aus.
- Nur auf günstige Multiples achten: Niedriges KGV plus hohe Schulden plus negativer FCF ist eine Value-Trap, kein Schnäppchen.
- Einmalige Effekte nicht herausrechnen: Sondergewinne oder -verluste verzerren KGV und KBV erheblich. Normalisierte Zahlen verwenden.
- Wachstumsschätzungen unkritisch übernehmen: PEG-Berechnungen basieren auf Prognosen, die bei zyklischen oder disruptionsgefährdeten Unternehmen schnell veralten.
Für wen ist Fundamentalanalyse geeignet: Einsteiger oder Profis?
Die Fundamentalanalyse ist grundsätzlich für alle Anleger geeignet, aber der Einstieg erfordert ein strukturiertes Vorgehen. Einsteiger profitieren von einem klaren Prüfschema, Profis erweitern es um komplexere Modelle wie DCF-Bewertungen.
Für Einsteiger empfohlener Einstieg:
- KGV und KBV im Branchenvergleich verstehen.
- Free Cashflow als Grundqualitätscheck einsetzen.
- PEG für Wachstumsaktien ergänzen.
- Erst wenn diese drei Ebenen sitzen, komplexere Modelle hinzufügen.
Profis nutzen zusätzlich DCF-Modelle (Discounted Cashflow), bei denen Free Cashflows über mehrere Jahre diskontiert werden, um einen fairen Wert abzuleiten. Dabei wird der FCF näherungsweise aus EBITDA abzüglich Investitionen und Finanzierungskosten berechnet.
Fundamentalanalyse vs. technische Analyse: Welche ist besser?
Keine der beiden Methoden ist grundsätzlich besser. Sie beantworten verschiedene Fragen: Die Fundamentalanalyse beantwortet „Ist das Unternehmen seinen Preis wert?“, die technische Analyse beantwortet „Wann ist der richtige Zeitpunkt zum Kaufen oder Verkaufen?“
Langfristige Anleger (Buy-and-Hold, Value Investing) stützen sich primär auf die Fundamentalanalyse. Kurzfristige Trader nutzen technische Analyse für Timing-Entscheidungen. Viele erfahrene Anleger kombinieren beide: Fundamentalanalyse für die Aktienauswahl, technische Analyse für den Einstiegspunkt.
Wähle Fundamentalanalyse, wenn: Du Aktien für mindestens drei bis fünf Jahre halten willst und den inneren Wert eines Unternehmens beurteilen möchtest.
Wähle technische Analyse, wenn: Du kürzere Haltedauern planst und auf Kursmuster und Momentum setzt.
Kostenlose Tools und Plattformen für die Fundamentalanalyse
Für die Fundamentalanalyse bei Aktien stehen 2026 mehrere kostenlose und kostenpflichtige Plattformen zur Verfügung, die KGV, KBV, PEG und FCF-Daten bereitstellen.
Kostenlose Optionen:
- Finanzen.net und Onvista: Grundlegende Kennzahlen, Bilanzdaten und Gewinnschätzungen für deutsche und internationale Aktien.
- Macrotrends.net: Historische Kennzahlen über viele Jahre, gut für Längsschnittanalysen.
- Morningstar (Basisversion): Qualitätsbewertungen, Moat-Einschätzungen und grundlegende FCF-Daten.
- Wisesheets / Finviz: Screening-Tools für schnelles Filtern nach KGV, KBV, PEG und FCF-Rendite.
Kostenpflichtige Ergänzungen: Bloomberg Terminal, FactSet und Refinitiv bieten tiefere Daten, sind aber für Privatanleger meist unverhältnismäßig teuer. Für die meisten Anwendungsfälle reichen die kostenlosen Quellen kombiniert mit den Jahresberichten der Unternehmen aus.
Wie oft sollte ich eine Fundamentalanalyse durchführen?
Eine vollständige Fundamentalanalyse sollte mindestens einmal jährlich nach Veröffentlichung des Geschäftsberichts durchgeführt werden. Bei wesentlichen Ereignissen (Gewinnwarnungen, Managementwechsel, Übernahmen) ist eine sofortige Überprüfung sinnvoll.
Empfohlener Rhythmus:
- Quartalsweise: Kurze Überprüfung der Quartalszahlen auf Abweichungen vom Trend.
- Jährlich: Vollständige Neubewertung mit aktualisierten KGV, KBV, PEG und FCF-Zahlen.
- Anlassbezogen: Bei wesentlichen Änderungen im Geschäftsmodell, Branchenumfeld oder Zinsniveau.
Wann ist eine Aktie nach Fundamentalanalyse unterbewertet?
Eine Aktie gilt als unterbewertet, wenn ihr Marktpreis deutlich unter dem geschätzten inneren Wert liegt, der auf Basis nachhaltiger Gewinne, Cashflows und Bilanzqualität berechnet wird. Das setzt eine Sicherheitsmarge (Margin of Safety) voraus.
Typische Signale für Unterbewertung:
- KGV und KBV liegen deutlich unter dem Branchendurchschnitt ohne strukturelle Gründe.
- PEG unter 1 bei stabilem, nachhaltigem Wachstum.
- Hohe FCF-Rendite (Free Cashflow / Marktkapitalisierung) im Vergleich zur Branche.
- Piotroski-F-Score von 7 oder höher (starke Bilanz- und Rentabilitätssignale).
- Kein übermäßiger Verschuldungsgrad, der zukünftige Cashflows gefährdet.
Wichtig: Unterbewertung allein ist kein Kaufsignal. Der Markt kann aus gutem Grund skeptisch sein. Die Frage ist immer: Gibt es einen nachvollziehbaren Grund für die Unterbewertung, der sich auflösen wird?
Kann man sich nur auf eine Kennzahl verlassen?
Nein. Keine einzelne Kennzahl reicht aus, um eine fundierte Anlageentscheidung zu treffen. Jede Kennzahl hat blinde Flecken, die andere Kennzahlen ausleuchten.
Das KGV ignoriert Wachstum und Bilanz. Das KBV ist bei immateriellen Werten wenig aussagekräftig. Das PEG hängt von unsicheren Prognosen ab. Der Free Cashflow allein sagt nichts über die Bewertung aus. Erst die Kombination ergibt ein belastbares Bild.
Fazit: Ein belastbares Prüfschema für die Fundamentalanalyse bei Aktien
Die Fundamentalanalyse bei Aktien: KGV, KBV, PEG und Free-Cashflow richtig kombinieren ist kein einmaliger Rechenvorgang, sondern ein strukturiertes Prüfschema, das Bewertung, Wachstum, Cashflow-Qualität und Bilanzrisiken systematisch abdeckt.
Konkrete nächste Schritte:
- Wähle drei bis fünf Aktien aus einer Branche und berechne KGV, KBV und PEG für jede.
- Prüfe den Free Cashflow der letzten drei bis fünf Jahre auf Stabilität und Wachstum.
- Berechne die FCF-Rendite und vergleiche sie innerhalb der Branche.
- Ergänze die Analyse um Verschuldungsgrad und Eigenkapitalrendite.
- Nutze kostenlose Plattformen wie Macrotrends oder Morningstar für historische Daten.
- Wiederhole die Analyse jährlich und bei wesentlichen Ereignissen.
Wer dieses Vier-Ebenen-Schema konsequent anwendet, trifft fundiertere Anlageentscheidungen und vermeidet die häufigsten Fallen: Value-Traps, überteuerte Wachstumsaktien und Unternehmen mit glänzenden Gewinnen, aber schwachem Cashflow.
FAQ
Was ist das KGV einfach erklärt? Das KGV (Kurs-Gewinn-Verhältnis) zeigt, wie viel Anleger für jeden Euro Unternehmensgewinn zahlen. Ein KGV von 15 bedeutet: Der Aktienkurs entspricht dem 15-fachen des Jahresgewinns je Aktie.
Ab welchem KGV ist eine Aktie überbewertet? Es gibt keinen festen Grenzwert. Für reife Standardwerte gilt ein KGV über 20-25 als erhöht, für Wachstumsunternehmen kann ein KGV von 40 noch gerechtfertigt sein. Der Branchenvergleich ist entscheidend.
Was bedeutet ein KBV unter 1? Ein KBV unter 1 bedeutet, dass die Aktie unter ihrem bilanziellen Eigenkapitalwert gehandelt wird. Das kann ein Kaufsignal sein, aber auch auf strukturelle Probleme oder hohe Abschreibungsrisiken hinweisen.
Was ist ein guter PEG-Wert? Ein PEG unter 1 gilt klassisch als günstig, ein PEG zwischen 1 und 2 als moderat fair. Über 2 zahlen Anleger eine erhebliche Wachstumsprämie, die durch nachhaltiges Wachstum gerechtfertigt sein muss.
Wie berechne ich den Free Cashflow? Free Cashflow = Operativer Cashflow minus Investitionsausgaben (Capex). Beide Werte finden sich in der Kapitalflussrechnung des Geschäftsberichts.
Ist ein hoher Free Cashflow immer gut? Grundsätzlich ja, aber ein sehr hoher FCF bei gleichzeitig niedrigen Investitionen kann bedeuten, dass das Unternehmen nicht ausreichend in seine Zukunft investiert. Kontext ist entscheidend.
Kann ich KGV und KBV branchenübergreifend vergleichen? Nein. KGV und KBV variieren stark zwischen Branchen. Banken haben typischerweise niedrige KBVs, Technologieunternehmen hohe. Vergleiche immer innerhalb der Branche.
Was ist eine Value-Trap? Eine Value-Trap ist eine Aktie, die auf Basis von KGV oder KBV günstig wirkt, aber strukturelle Probleme hat (sinkende Gewinne, hohe Schulden, veraltetes Geschäftsmodell), die eine Erholung verhindern.
Wie unterscheidet sich KCV vom KGV? Das KCV (Kurs-Cashflow-Verhältnis) ersetzt den Gewinn durch den operativen Cashflow. Liegt das KCV unter dem KGV, deutet das auf robustere, weniger durch Bilanzierungswahlrechte beeinflusste Erträge hin.
Brauche ich teure Software für die Fundamentalanalyse? Nein. Für die meisten Privatanleger reichen kostenlose Plattformen wie Finanzen.net, Macrotrends oder die Basisversion von Morningstar kombiniert mit den Geschäftsberichten der Unternehmen vollständig aus.
Weiterlesen in Finanzen
- Aktienportfolio aufbauen: Die optimale Anzahl von Einzelaktien, Branchen und Regionen
- Aktienhandel-Psychologie: FOMO, Verlustaversion und Overtrading systematisch vermeiden
- Was passiert mit Aktien bei einer Unternehmensübernahme? Aktionärsszenarien erklärt
- Studentenwohnung & Steuer
- Wie man den inneren Wert einer Aktie mit einem einfachen DCF-Modell berechnet
- Krankenversicherung für Studierende