Der September-Effekt beschreibt das historisch beobachtbare Muster, dass der September an den meisten großen Aktienmärkten weltweit der schwächste Kalendermonat ist. Sowohl der S&P 500 als auch der DAX zeigen über Jahrzehnte hinweg im Durchschnitt negative Renditen im September. Für Anleger im Jahr 2026 bedeutet das: Das Muster ist real, aber kein verlässlicher Fahrplan für kurzfristige Handelsentscheidungen.
Key Takeaways
- Der September ist historisch der einzige Monat, in dem der S&P 500 im langjährigen Durchschnitt eine negative Monatsrendite aufweist.
- Auch der DAX zeigt im September häufiger Verluste als Gewinne, wobei die Rückschläge im Schnitt begrenzt bleiben.
- Der Effekt tritt nicht jedes Jahr auf: In etwa 45 bis 55 Prozent aller Jahre endet der September im Minus, je nach Index und Betrachtungszeitraum.
- Psychologische und saisonale Faktoren wie Portfolioumschichtungen nach dem Sommer, Steueroptimierungen und erhöhte Handelsaktivität gelten als Haupttreiber.
- Der September-Effekt ist kein Naturgesetz. Starke Börsenjahre können den Effekt abschwächen oder vollständig überlagern.
- Aktive Verkaufsstrategien auf Basis des Kalenders allein haben sich historisch nicht als profitabel erwiesen.
- Alternativen wie Rebalancing, Absicherungen und Qualitätsfokus sind sinnvoller als pauschales Verkaufen.
- Im September 2026 zeigt sich erneut eine deutliche Spreizung zwischen einzelnen Indizes und Sektoren.
- Langfristig orientierte Anleger profitieren davon, saisonale Schwäche als mögliche Kaufgelegenheit zu betrachten, nicht als Panikauslöser.
- Saisonale Effekte sollten immer im Kontext des gesamten Marktumfelds bewertet werden.
Was ist der September-Effekt an der Börse?
Der September-Effekt bezeichnet die statistische Tendenz, dass Aktienmärkte im September schlechter abschneiden als in anderen Monaten des Jahres. Dieser Effekt wurde in zahlreichen Studien für verschiedene Märkte und Zeiträume dokumentiert und gilt als eines der bekanntesten saisonalen Muster im Aktienmarkt.
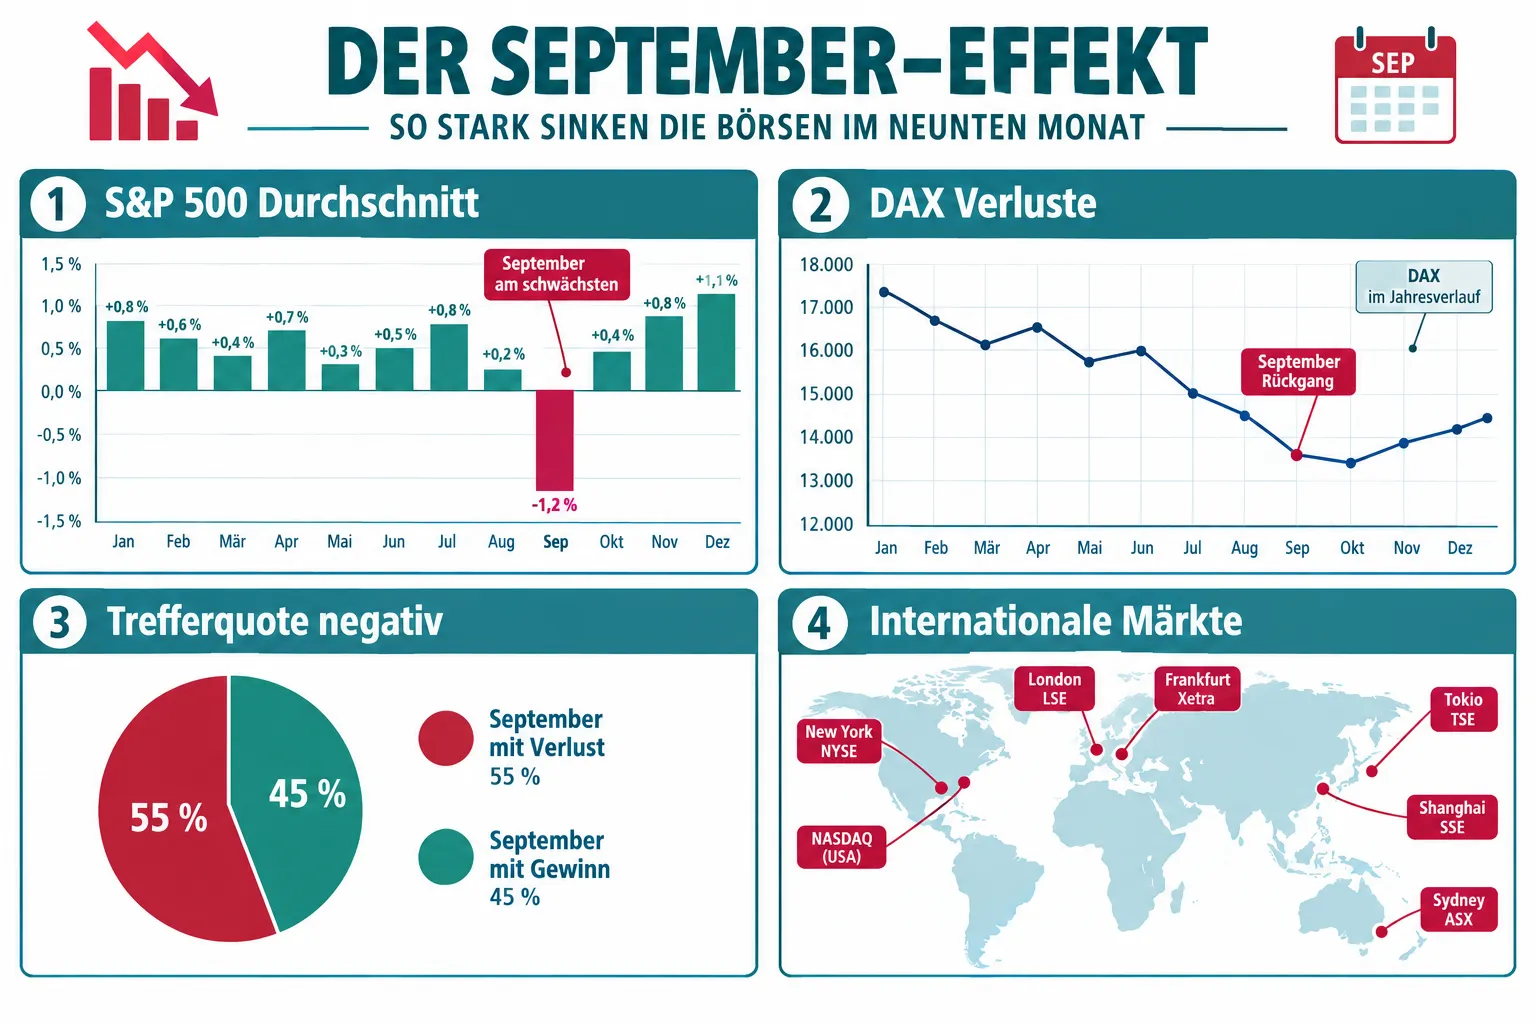
Konkret zeigt sich das Muster so: Betrachtet man die durchschnittliche Monatsrendite des S&P 500 über mehrere Jahrzehnte, ist der September der einzige Monat mit einer negativen Durchschnittsrendite. Beim DAX ist das Bild ähnlich, wenngleich die genauen Werte je nach Betrachtungszeitraum variieren. Der September-Effekt ist kein Ausreißer eines einzelnen Crashjahres, sondern ein über viele Marktzyklen hinweg beobachtbares Muster.
Wichtig: Der Effekt beschreibt einen Durchschnitt. Er sagt nichts darüber aus, ob der September 2026 oder ein anderes konkretes Jahr negativ wird.
Warum ist September der schwächste Börsenmonat?
Mehrere Faktoren erklären gemeinsam, warum der September statistisch schwach ist. Kein einzelner Grund dominiert, sondern ein Zusammenspiel aus saisonalen, psychologischen und strukturellen Einflüssen.
Saisonale Faktoren:
- Nach dem Sommer kehren institutionelle Investoren und Fondsmanager an die Märkte zurück und nehmen Portfolioumschichtungen vor.
- Viele Fonds haben ihr Geschäftsjahr im Oktober oder Dezember und verkaufen im September Verlustpositionen zur Steueroptimierung (sogenanntes „Tax-Loss Harvesting“).
- Die Handelsvolumina steigen nach dem ruhigeren August deutlich an, was kurzfristig zu erhöhter Volatilität führt.
Psychologische Faktoren:
- Anleger kehren aus dem Urlaub zurück und überprüfen ihre Portfolios kritischer.
- Negative Nachrichten aus dem Sommer werden erst jetzt aktiv verarbeitet.
- Die Erwartung eines schwachen Septembers kann sich selbst verstärken, wenn viele Marktteilnehmer prophylaktisch verkaufen.
Strukturelle Faktoren:
- In den USA enden viele Unternehmensquartale im September, was zu Bilanzbereinigungen führen kann.
- Die Konzentration von Mega-Cap-Aktien in wichtigen Indizes wie dem S&P 500 bedeutet, dass wenige große Titel die Indexrendite stark beeinflussen können.
Gibt es den September-Effekt wirklich oder ist das ein Mythos?
Der September-Effekt ist statistisch real, aber seine praktische Bedeutung wird oft überschätzt. Die Datenlage zeigt klar: Im Durchschnitt über Jahrzehnte ist der September der schlechteste Monat für Aktien. Gleichzeitig tritt er nicht zuverlässig genug auf, um darauf eine Handelsstrategie zu gründen.
Die Trefferquote liegt je nach Index und Zeitraum bei etwa 55 bis 60 Prozent aller Jahre, in denen der September negativ endet. Das bedeutet: In 40 bis 45 Prozent aller Jahre ist der September positiv. Wer also jedes Jahr im September verkauft, liegt in fast der Hälfte der Fälle falsch und verpasst Kursgewinne sowie Dividenden.
„Saisonale Muster beschreiben Wahrscheinlichkeiten, keine Gewissheiten. Der Kalender allein ist kein Handelssystem.“
Ein weiterer Einwand: Wenn ein Muster bekannt genug ist, tendiert es dazu, sich durch Arbitrage abzuschwächen. Dass der September-Effekt trotzdem fortbesteht, deutet auf strukturelle und psychologische Ursachen hin, die sich nicht einfach weghandeln lassen.
Historische September-Renditen: DAX und S&P 500 im Vergleich
Historische Daten bestätigen das Muster für beide Leitindizes, mit unterschiedlicher Intensität.
| Index | Durchschn. September-Rendite (langfristig) | Anteil negativer September | Schlechtester September (Schätzung) |
|---|---|---|---|
| S&P 500 | ca. -0,5 % bis -1,0 % | ca. 55-60 % | -11 % (2002) |
| DAX | ca. -0,5 % bis -1,5 % | ca. 55 % | -14 % (2002) |
Hinweis: Die genauen Werte variieren je nach Betrachtungszeitraum. Die Angaben sind Näherungswerte auf Basis historischer Marktdaten.
Wichtige Einordnung: In Jahren mit starkem Gesamtmarkt, wie etwa 2019 oder 2021, war der September trotz des Effekts positiv oder nur leicht negativ. Der Effekt ist kein Automatismus.
September-Effekt 2024, 2025 und 2026: Was zeigen aktuelle Daten?
Die jüngsten Jahre bestätigen das Muster, aber mit unterschiedlicher Intensität. Im September 2024 verzeichneten mehrere große Indizes Verluste, was die Diskussion über saisonale Muster neu entfachte. Der September 2025 verlief gemischt, wobei US-Technologiewerte stärker belastet wurden als europäische Indizes.
Im September 2026 zeigt sich erneut eine deutliche Spreizung zwischen einzelnen Märkten. Während breit aufgestellte Indizes moderat unter Druck stehen, sind Mega-Cap-Technologietitel überproportional betroffen. Das bestätigt einen wichtigen Befund: Die Indexstruktur spielt eine entscheidende Rolle. Ein Index mit hoher Konzentration in wenigen großen Titeln reagiert anders auf saisonale Muster als ein breit diversifizierter Index.
Beobachtung für 2026: Ein starkes Börsenjahr bis August kann den September-Effekt abschwächen oder verzögern, aber selten vollständig verhindern. Anleger, die 2026 bis zum Sommer hohe Gewinne erzielt haben, neigen verstärkt zur Gewinnmitnahme im September.
Welche Länder und Märkte sind vom September-Effekt betroffen?
Der September-Effekt ist kein rein amerikanisches Phänomen. Er zeigt sich in unterschiedlicher Ausprägung auf mehreren großen Märkten weltweit.
- USA (S&P 500, Nasdaq, Dow Jones): Stärkste und am besten dokumentierte Ausprägung des Effekts.
- Deutschland (DAX): Ähnliches Muster, häufige aber begrenzte Rückschläge.
- Europa (Euro Stoxx 50, FTSE 100): Ebenfalls negative Durchschnittsrenditen im September, aber mit geringerer Konsistenz.
- Japan (Nikkei 225): Schwächerer, aber vorhandener Effekt.
- Schwellenländer: Weniger klares Muster, stärker von lokalen Faktoren überlagert.
Die internationale Verbreitung des Effekts deutet darauf hin, dass globale Kapitalflüsse und das Verhalten institutioneller Investoren eine zentrale Rolle spielen, nicht nur länderspezifische Faktoren.
September-Effekt vs. andere saisonale Börseneffekte
Der September-Effekt ist der bekannteste, aber nicht der einzige saisonale Effekt an der Börse. Ein Vergleich hilft, ihn einzuordnen.
| Effekt | Zeitraum | Richtung | Verlässlichkeit |
|---|---|---|---|
| September-Effekt | September | Negativ | Mittel (55-60 %) |
| „Sell in May“ | Mai, Oktober | Unterdurchschnittlich | Schwach bis mittel |
| Januar-Effekt | Januar | Positiv (Small Caps) | Abnehmend |
| Santa-Claus-Rally | Dez.,Jan. | Positiv | Mittel |
| Halloween-Indikator | Nov.,April | Positiv | Mittel |
Fazit: Kein saisonaler Effekt ist zuverlässig genug, um darauf allein eine Strategie zu bauen. Der September-Effekt ist statistisch am robustesten dokumentiert, aber selbst er schlägt in weniger als zwei Dritteln aller Jahre an.
Wie kann ich mein Portfolio im September schützen?
Schutz bedeutet nicht automatisch Verkaufen. Es gibt mehrere sinnvolle Ansätze, die das Risiko im September begrenzen, ohne langfristige Renditen zu opfern.
Sinnvolle Maßnahmen:
- Rebalancing: Wenn eine Anlageklasse stark übergewichtet ist, ist September ein natürlicher Zeitpunkt zur Anpassung, unabhängig vom Kalender.
- Qualitätsfokus: Aktien mit stabilen Gewinnen, niedrigem Verschuldungsgrad und hoher Dividendenkontinuität halten saisonale Schwäche besser durch.
- Absicherung mit Optionen: Für erfahrene Anleger können Put-Optionen auf Indizes kurzfristigen Schutz bieten. Die Kosten müssen jedoch gegen den erwarteten Nutzen abgewogen werden.
- Liquiditätspuffer: Wer einen Liquiditätspuffer hält, kann Kursrückgänge im September als Kaufgelegenheit nutzen.
- Diversifikation: Breite Streuung über Sektoren und Regionen dämpft die Auswirkungen eines sektorbezogenen September-Einbruchs.
Was nicht sinnvoll ist: Den gesamten Aktienanteil im August zu verkaufen und im Oktober wieder einzusteigen. Transaktionskosten, Steuern auf realisierte Gewinne und das Risiko, eine Erholung zu verpassen, machen diese Strategie langfristig nachteilig.
Sollte ich im September Aktien verkaufen oder halten?
Für die meisten langfristig orientierten Anleger lautet die Antwort: halten. Der September-Effekt rechtfertigt keine pauschalen Verkaufsentscheidungen, weil die Trefferquote zu niedrig und die Kosten des Timings zu hoch sind.
Wer verkaufen könnte:
- Anleger, die ohnehin Rebalancing geplant haben und Positionen abbauen wollen.
- Kurzfristig orientierte Trader mit klar definierten Stop-Loss-Niveaus.
- Anleger, die in den kommenden Monaten Liquidität benötigen.
Wer halten sollte:
- Langfristige Buy-and-Hold-Investoren in breit diversifizierten ETFs.
- Anleger ohne konkreten Liquiditätsbedarf.
- Investoren, die Dividenden nicht unterbrechen wollen.
Häufiger Fehler: Anleger verkaufen im September aus Angst, kaufen aber dann nicht zurück, wenn die Kurse steigen. Das Ergebnis ist ein dauerhafter Renditeausfall, nicht ein cleveres Timing.
Für wen ist die September-Effekt-Strategie geeignet und was sind häufige Fehler?
Eine aktive September-Strategie ist allenfalls für erfahrene, kurzfristig orientierte Anleger geeignet, die Transaktionskosten und steuerliche Folgen genau kalkulieren können. Für Privatanleger mit langfristigem Horizont überwiegen die Risiken.
Häufige Fehler:
- Den Effekt als sicher behandeln und vollständig auf Verkauf setzen.
- Transaktionskosten und Steuern auf Kursgewinne ignorieren.
- Den Wiedereinstiegszeitpunkt verpassen, weil der Markt schneller dreht als erwartet.
- Den September-Effekt isoliert betrachten, ohne das allgemeine Marktumfeld zu berücksichtigen.
- Emotionale Entscheidungen auf Basis von Schlagzeilen treffen, die den Effekt bestätigen.
Entscheidungsregel: Wähle eine aktive September-Strategie nur dann, wenn du einen klaren Einstiegsplan, definierte Ausstiegskriterien und die Bereitschaft hast, auch bei einem positiven September diszipliniert zu bleiben.
September-Effekt 2026: Prognose und Vorbereitung
Für 2026 gilt dasselbe wie für jedes Jahr: Der September-Effekt erhöht die Wahrscheinlichkeit eines schwachen Monats, garantiert ihn aber nicht. Das Umfeld im Jahr 2026 ist geprägt von anhaltender Unsicherheit über Zinsentwicklungen, geopolitische Risiken und die Bewertung von Technologieaktien, was die saisonale Schwäche verstärken könnte.
Konkrete Vorbereitungsschritte für Anleger 2026:
- Portfolio-Review im August: Übergewichtungen identifizieren und Rebalancing-Bedarf prüfen.
- Liquiditätsreserve aufbauen: Mindestens drei bis sechs Monate Lebenshaltungskosten als Puffer halten.
- Qualität prüfen: Positionen in hochverschuldeten oder konjunkturzyklischen Titeln kritisch bewerten.
- Langfristigen Plan schriftlich festhalten: Klare Kriterien definieren, wann verkauft wird, und wann nicht.
- Marktstimmung beobachten, aber nicht danach handeln: Saisonale Schwäche ist kein Grund zur Panik.
FAQ: Der September-Effekt an der Börse
Ist der September-Effekt wissenschaftlich belegt? Ja. Zahlreiche Finanzstudien haben den Effekt für den S&P 500 und andere Märkte über mehrere Jahrzehnte dokumentiert. Er gilt als statistisch signifikant, aber nicht als deterministisch.
Wie stark sind die durchschnittlichen September-Verluste? Im langjährigen Durchschnitt liegt die September-Rendite des S&P 500 bei etwa minus 0,5 bis minus 1 Prozent. In einzelnen Jahren können die Verluste deutlich höher ausfallen, wie etwa im Jahr 2002.
Gilt der Effekt auch für ETFs? Ja. ETFs auf breite Indizes wie den S&P 500 oder den DAX sind genauso betroffen wie die Indizes selbst, da sie deren Zusammensetzung abbilden.
Kann ich den September-Effekt für kurzfristiges Trading nutzen? Theoretisch ja, praktisch ist es schwierig. Die Trefferquote von etwa 55 bis 60 Prozent ist nach Abzug von Kosten und Steuern kaum profitabel genug für eine reine Kalenderstrategie.
Warum ist der September schlimmer als der Oktober, obwohl der Oktober für Crashs bekannt ist? Der Oktober ist für einzelne extreme Ereignisse bekannt (1929, 1987, 2008), aber im Durchschnitt über alle Jahre ist er besser als der September. Der Ruf des Oktobers als Crashmonat ist stärker von wenigen dramatischen Einzelereignissen geprägt.
Wie lange hält der September-Effekt typischerweise an? Der Effekt konzentriert sich auf den Kalendermonat September. Eine Verlängerung in den Oktober ist möglich, aber statistisch nicht konsistent belegt. Die meisten Erholungen beginnen im Oktober oder November.
Sollte ich meine Sparrate im September pausieren? Nein. Regelmäßige Sparraten in ETFs oder Fonds profitieren von Kursrückgängen im September durch den Cost-Averaging-Effekt. Eine Pause würde diesen Vorteil zunichtemachen.
Ist der September-Effekt 2026 stärker oder schwächer als üblich? Frühe Daten aus dem September 2026 zeigen eine moderate Schwäche mit deutlicher Spreizung zwischen Indizes. Ob der Effekt letztlich stärker oder schwächer als der historische Durchschnitt ausfällt, lässt sich erst nach Monatsende abschließend beurteilen.
Fazit: Was Der September-Effekt: schwächster Börsenmonat und was 2026 Anleger daraus lernen wirklich bedeutet
Der September-Effekt ist kein Mythos, aber auch kein Automatismus. Er beschreibt eine statistisch belegte Tendenz, die aus einem Zusammenspiel saisonaler, psychologischer und struktureller Faktoren entsteht. Für Anleger im Jahr 2026 ergibt sich daraus eine klare Handlungslogik.
Konkrete nächste Schritte:
- Portfolio im August auf Übergewichtungen prüfen und Rebalancing planen.
- Keine Panikverkäufe auf Basis des Kalenders allein.
- Saisonale Schwäche als mögliche Kaufgelegenheit für qualitativ hochwertige Positionen betrachten.
- Langfristige Strategie schriftlich festhalten und diszipliniert einhalten.
- Den September-Effekt als einen von vielen Faktoren in die Gesamtbewertung einbeziehen, nicht als alleinigen Entscheidungstreiber.
Wer den September-Effekt kennt und nüchtern einordnet, ist besser vorbereitet als jemand, der ihn ignoriert oder überschätzt. Das Ziel ist nicht, den Markt zu timen, sondern informierter und ruhiger zu investieren.
Weiterlesen in Finanzen
- Blue-Chip-Aktien erklärt: Qualität, Resilienz und Überbewertung erkennen
- Steigende Ölpreise, Iran-Krieg und ihre Folgen für Aktienmärkte und Anleger
- Stock Screening Tools: Ein wiederholbarer Prozess für Qualitätsaktien
- Warum der DAX nach Rekordkursen im September 2026 ins Minus drehte
- Dividenden- vs. Wachstumsaktien: Auswahl nach Ziel, Zeithorizont und Bewertung
- Studentenwohnung & Steuer
Hinterlasse jetzt einen Kommentar