Dividendenaktien und Wachstumsaktien sind keine gegensätzlichen Extrempositionen, sondern Werkzeuge mit unterschiedlichen Stärken. Wer regelmäßige Ausschüttungen benötigt oder einen kürzeren Anlagehorizont hat, profitiert meist von Dividendenaktien. Wer über 15 bis 30 Jahre maximales Kapitalwachstum anstrebt und Volatilität toleriert, fährt mit Wachstumsaktien langfristig oft besser. Der entscheidende Rahmen ist nicht Einkommen gegen Wachstum, sondern Gesamtrendite, Wiederanlage, Bewertung und persönliche Anlageziele.
Key Takeaways
- Dividendenaktien liefern planbare Cashflows und sind in Abschwungphasen oft stabiler als Wachstumsaktien.
- Wachstumsaktien können über sehr lange Zeiträume (20 bis 30 Jahre) eine höhere Endrendite erzielen, erfordern aber höhere Risikobereitschaft.
- Über die letzten 12 Monate bis August 2026 hat der Morningstar Dividend Leaders Index mit 24,24 % den breiten US-Markt (20,25 %) übertroffen.
- Wer mit 5 Jahren oder weniger plant, sollte Dividendenaktien übergewichten; wer 20 Jahre oder mehr hat, kann stärker auf Wachstum setzen.
- Bewertung ist entscheidend: Günstig bewertete Dividendentitel haben zuletzt deutlich besser abgeschnitten als teure Wachstumsaktien.
- Dividendenerträge werden in vielen Steuersystemen jährlich besteuert; Kursgewinne können bei Wachstumsaktien langfristig gestundet werden.
- Die stärksten Portfolios kombinieren beide Stile: Dividenden für Stabilität und Cashflow, Wachstum für langfristige Wertsteigerung.
- Dividenden können gesenkt oder gestrichen werden; Payout-Ratio, Cashflow-Deckung und Dividendenwachstumshistorie sind wichtige Qualitätsindikatoren.
Was ist der Unterschied zwischen Dividendenaktien und Wachstumsaktien?
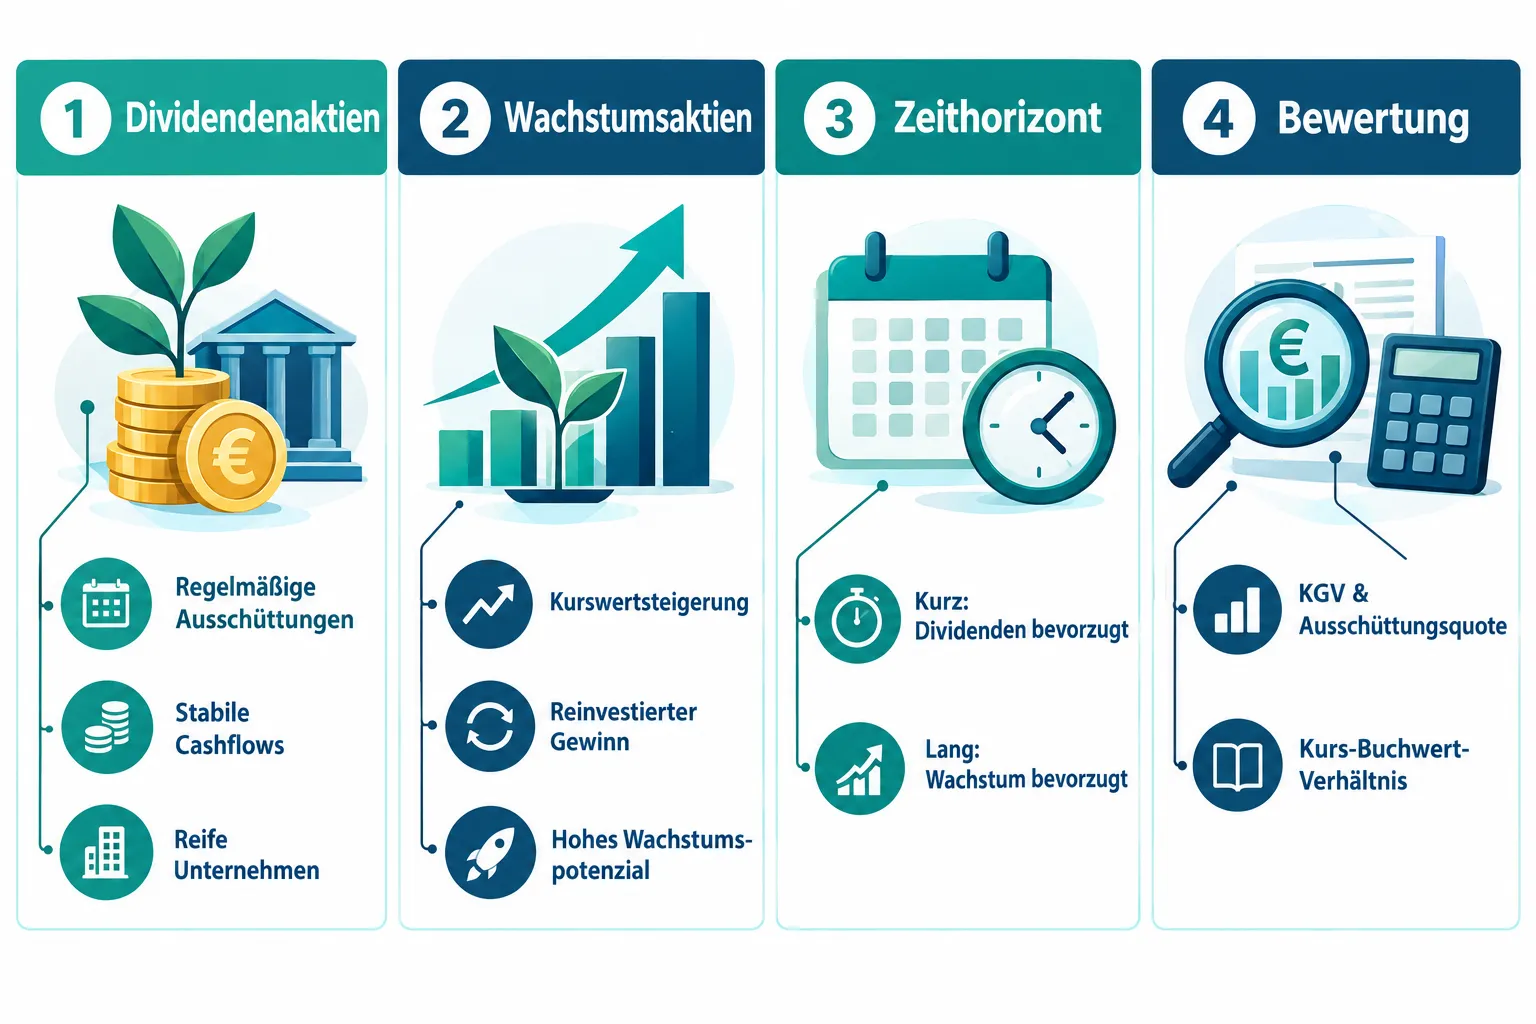
Dividendenaktien sind Anteile an Unternehmen, die regelmäßig einen Teil ihres Gewinns als Bardividende ausschütten. Wachstumsaktien gehören zu Unternehmen, die Gewinne vollständig reinvestieren, um den Umsatz und den Unternehmenswert schnell zu steigern.
Die wichtigsten Unterschiede auf einen Blick:
| Merkmal | Dividendenaktien | Wachstumsaktien |
|---|---|---|
| Ertragsquelle | Regelmäßige Ausschüttungen | Kurswertsteigerung |
| Typische Sektoren | Versorger, Konsumgüter, REITs, Industrie | Technologie, Gesundheit, Biotech |
| Bewertungsniveau | Oft niedriger KGV | Häufig hohes KGV |
| Volatilität | Tendenziell geringer | Tendenziell höher |
| Cashflow-Bedarf | Sofortiger Einkommensbedarf | Kein sofortiger Bedarf |
Entscheidungsregel: Wer heute Einkommen aus seinem Portfolio benötigt, wählt Dividendenaktien. Wer Kapital über Jahrzehnte aufbauen will, bevorzugt Wachstumsaktien.
Welche Aktien eignen sich besser für Renteneinnahmen?
Für Anleger im oder nahe dem Ruhestand sind Dividendenaktien in der Regel die bessere Wahl, weil sie planbare Cashflows ohne erzwungene Verkäufe liefern. Wachstumsaktien können Rentenportfolios ergänzen, aber als alleinige Einkommensquelle erfordern sie regelmäßige Anteilsverkäufe, was bei fallenden Märkten problematisch wird.
Zwei bewährte Dividendenansätze für Rentenportfolios:
- Dividendenwachstum: Unternehmen mit langer Geschichte steigender Ausschüttungen (z. B. Dividend Aristocrats). Schutz vor Inflation, da die Dividende jährlich steigt.
- Hohe Dividendenrendite: Titel mit überdurchschnittlichen Renditen von 4 bis 6 %, sorgfältig auf Nachhaltigkeit geprüft.
Häufiger Fehler: Anleger jagen die höchste Rendite und übersehen, dass Ausschüttungsquoten über 80 bis 90 % des freien Cashflows ein Warnsignal sind.
Wie verhalten sich Dividendenaktien in einer Rezession im Vergleich zu Wachstumsaktien?
In Rezessionen schneiden Dividendenaktien typischerweise besser ab als Wachstumsaktien, weil ihre Bewertungen weniger auf zukünftigen Gewinnerwartungen basieren und weil regelmäßige Ausschüttungen einen Teil der Gesamtrendite sichern, auch wenn Kurse fallen.
Wachstumsaktien werden in Abschwüngen oft stärker abgestraft, weil:
- Ihre Bewertung stark von Zinserwartungen abhängt (höhere Diskontierungsrate drückt den Barwert zukünftiger Gewinne).
- Anleger in Krisenzeiten sichere Cashflows bevorzugen.
- Sektoren wie Technologie und Biotech zyklischer reagieren als Versorger oder Konsumgüter.
Langfristige Backtests zeigen: Wachstumsaktien gewinnen in starken Bullenmärkten, Dividendenstrategien dominieren über vollständige Marktzyklen inklusive Bärenmärkten. Über den Zeitraum 2000 bis 2025 erzielten Dividend Aristocrats eine annualisierte Rendite von rund 10,2 % gegenüber etwa 8,9 % für Wachstumsaktien.
Sollte ich Dividendenaktien wählen, wenn mein Anlagehorizont 5 Jahre beträgt?
Ja, bei einem Anlagehorizont von 5 Jahren oder weniger sind Dividendenaktien für die meisten Anleger die geeignetere Wahl. Der Grund: Wachstumsaktien brauchen Zeit, um Volatilität auszusitzen. Wer in 5 Jahren auf das Kapital angewiesen ist, kann sich einen 40- bis 50-prozentigen Drawdown nicht leisten.
Konkrete Orientierung nach Zeithorizont:
- Unter 5 Jahre: Dividendenaktien und Anleihen übergewichten; Wachstumsaktien auf maximal 20 bis 30 % begrenzen.
- 5 bis 15 Jahre: Gemischtes Portfolio sinnvoll; Dividendenwachstumstitel bieten Stabilität und Aufwärtspotenzial.
- Über 15 Jahre: Wachstumsaktien können den Kern bilden; Dividendentitel dienen als Stabilitätsanker.
Wichtige Einschränkung: Auch innerhalb von 5 Jahren kommt es auf das persönliche Risikoprofil an. Wer einen Drawdown von 30 % emotional und finanziell verkraften kann, darf auch mit kurzem Horizont einen höheren Wachstumsanteil halten.
Wie hoch ist die durchschnittliche Dividendenrendite aktuell?
Im Jahr 2026 liegen die Dividendenrenditen qualitativ hochwertiger Dividendenaktien typischerweise zwischen 3 und 6 %. Sorgfältig zusammengestellte Portfolios aus Dividendentiteln weisen teils Renditen über 6 % auf, wobei Nachhaltigkeit der Ausschüttung dabei immer Vorrang vor der reinen Rendite haben sollte.
Wichtige Kennzahlen zur Beurteilung:
- Dividendenrendite: Jahresausschüttung geteilt durch aktuellen Kurs.
- Ausschüttungsquote (Payout Ratio): Anteil des Gewinns, der als Dividende ausgezahlt wird. Unter 60 % gilt als konservativ.
- Dividendenwachstumsrate: Wie stark steigt die Dividende jährlich? Wachstum von 5 bis 8 % pro Jahr schützt vor Inflation.
Warnung vor Renditejagd: Eine Rendite von 10 % oder mehr ist oft ein Zeichen, dass der Markt eine Dividendenkürzung einpreist, nicht ein Zeichen besonderer Qualität.
Können Wachstumsaktien auch Dividenden zahlen?
Ja, einige Wachstumsunternehmen zahlen Dividenden, aber diese sind meist niedrig und nicht das primäre Renditeziel. Viele Technologieunternehmen haben in den letzten Jahren begonnen, moderate Dividenden einzuführen, sobald ihr Wachstum reifer wurde.
Ein Unternehmen, das sowohl Dividenden zahlt als auch stark wächst, bietet das Beste aus beiden Welten, ist aber selten. Anleger sollten prüfen, ob die Dividende den Wachstumskurs gefährdet, weil Kapital für Reinvestitionen fehlt.
Wie erkenne ich, ob eine Aktie über- oder unterbewertet ist?
Eine Aktie ist überbewertet, wenn ihr Kurs deutlich über dem liegt, was die zugrundeliegenden Gewinne, Cashflows und Wachstumsaussichten rechtfertigen. Unterbewertet ist sie, wenn das Gegenteil zutrifft.
Praktische Bewertungskennzahlen:
- Kurs-Gewinn-Verhältnis (KGV): Vergleich mit dem Branchendurchschnitt und der eigenen historischen Bewertung.
- Kurs-Cashflow-Verhältnis: Besonders relevant für Dividendenaktien, da Cashflow die Ausschüttung trägt.
- Kurs-Buchwert-Verhältnis: Nützlich für Banken, Versicherungen und Industrieunternehmen.
- Dividendenrendite im historischen Vergleich: Eine ungewöhnlich hohe Rendite kann auf Unterbewertung oder auf Risiken hindeuten.
Aktuelle Marktdaten aus 2026 zeigen eine deutliche Spreizung: Der Morningstar US Value Market Index stieg in den letzten 12 Monaten um 20,5 %, der US Growth Market Index nur um 6,8 %. Das signalisiert, dass viele Wachstumsaktien noch immer hohe Bewertungsprämien tragen, während Dividenden- und Value-Titel günstiger bewertet sind.
Sind Dividendenaktien sicherer als Wachstumsaktien?
Dividendenaktien sind im Durchschnitt weniger volatil als Wachstumsaktien, aber „sicher“ ist relativ. Sie können ebenfalls stark fallen, und Dividenden können gestrichen werden.
Faktoren, die Dividendenaktien stabiler machen:
- Reife Unternehmen mit etablierten Cashflows.
- Sektoren mit geringer Konjunkturabhängigkeit (Versorger, Basiskonsumgüter).
- Regelmäßige Ausschüttungen dämpfen die Gesamtrendite-Volatilität.
Risiken, die Anleger oft unterschätzen: Steigende Zinsen können Dividendenaktien belasten, weil Anleihen als Alternative attraktiver werden. Außerdem können Unternehmen Dividenden kürzen oder streichen, wenn Gewinne einbrechen.
Was ist der steuerliche Unterschied zwischen Dividendeneinkommen und Kursgewinnen?
Dividendenerträge werden in der Regel im Jahr der Ausschüttung besteuert, während Kursgewinne bei Wachstumsaktien erst beim Verkauf anfallen und damit langfristig gestundet werden können.
In Deutschland gilt für beides die Abgeltungsteuer von 25 % plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Der steuerliche Vorteil von Wachstumsaktien liegt im Stundungseffekt: Wer Kursgewinne über 20 oder 30 Jahre aufbaut und erst dann verkauft, profitiert vom Zinseszinseffekt auf noch nicht versteuerte Gewinne. Dividendenanleger zahlen jährlich Steuern auf Ausschüttungen, was den Zinseszinseffekt leicht bremst.
Praktische Empfehlung: Dividenden-ETFs und Wachstumsfonds können in steuerbegünstigten Konten (z. B. Rürup, betriebliche Altersvorsorge) kombiniert werden, um die steuerliche Belastung zu optimieren.
Welche Dividendenaktien eignen sich für Einsteiger?
Für Einsteiger sind Dividenden-ETFs und Aktien mit langer, stabiler Ausschüttungshistorie am besten geeignet, weil sie Diversifikation und Verlässlichkeit kombinieren.
Kriterien für einsteigertaugliche Dividendenaktien:
- Mindestens 10 Jahre ununterbrochene Dividendenzahlungen.
- Ausschüttungsquote unter 70 % des freien Cashflows.
- Dividendenwachstum von mindestens 3 bis 5 % pro Jahr.
- Große, liquide Unternehmen in defensiven Sektoren.
Statt Einzelaktien können Einsteiger mit einem Dividenden-ETF (z. B. auf den MSCI World High Dividend oder den S&P 500 Dividend Aristocrats) beginnen, um Klumpenrisiken zu vermeiden.
Warum würde jemand Wachstumsaktien gegenüber Dividendenaktien bevorzugen?
Wer über 15 bis 30 Jahre maximales Endvermögen aufbauen will und keine laufenden Ausschüttungen benötigt, ist mit Wachstumsaktien oft besser bedient. Ein Wachstumstitel, der jährlich 12 % an Kurs zulegt, schlägt langfristig einen Dividendentitel mit 3,5 % Rendite und 4 % Kurswachstum (7,5 % Gesamtrendite) deutlich.
Ein Rechenbeispiel verdeutlicht das: 10.000 Euro, die 30 Jahre lang mit 12 % jährlich wachsen, ergeben rund 300.000 Euro. Dieselbe Summe bei 7,5 % Gesamtrendite ergibt rund 87.000 Euro. Der Unterschied ist enorm, aber er setzt voraus, dass der Anleger Drawdowns von 40 bis 50 % in Bärenmärkten durchhält, ohne zu verkaufen.
Wie viel Kapital braucht man, um von Dividenden zu leben?
Um von Dividendeneinkommen zu leben, benötigt man ein Portfolio, dessen jährliche Ausschüttungen die Lebenshaltungskosten decken. Bei einer durchschnittlichen Dividendenrendite von 4 % und monatlichen Ausgaben von 2.000 Euro (24.000 Euro pro Jahr) wäre ein Portfolio von 600.000 Euro erforderlich.
Formel: Benötigtes Kapital = Jährliche Ausgaben / Dividendenrendite
Beispiele:
- 3 % Rendite, 2.000 Euro/Monat: 800.000 Euro Kapital nötig.
- 4 % Rendite, 2.000 Euro/Monat: 600.000 Euro nötig.
- 5 % Rendite, 2.000 Euro/Monat: 480.000 Euro nötig.
Wichtig: Diese Berechnung ignoriert Steuern, Inflation und das Risiko von Dividendenkürzungen. Ein Sicherheitspuffer von 20 bis 30 % ist empfehlenswert.
Können Dividenden gestrichen werden?
Ja, Unternehmen können Dividenden jederzeit kürzen oder vollständig streichen, wenn Gewinne oder Cashflows einbrechen. Das ist ein reales Risiko, das viele Einsteiger unterschätzen.
Warnsignale für eine drohende Dividendenkürzung:
- Ausschüttungsquote übersteigt dauerhaft 90 % des freien Cashflows.
- Sinkende Gewinne über mehrere Quartale.
- Hohe Verschuldung in einem Umfeld steigender Zinsen.
- Branchenstrukturwandel, der das Kerngeschäft bedroht.
Unternehmen mit einer langen Geschichte steigender Dividenden (Dividend Aristocrats haben die Dividende mindestens 25 Jahre in Folge erhöht) sind deutlich weniger anfällig für Streichungen, aber auch sie sind nicht immun.
Was passiert mit Dividendenaktien, wenn die Zinsen steigen?
Steigende Zinsen belasten Dividendenaktien typischerweise auf zwei Wegen: Erstens werden Anleihen als alternative Einkommensquelle attraktiver, was Kapital aus Dividendentiteln abzieht. Zweitens steigen die Finanzierungskosten für kapitalintensive Sektoren wie Versorger und REITs.
In Hochzinsphasen gilt:
- Dividendenaktien mit hohem Fremdkapitalanteil (REITs, Versorger) werden stärker belastet.
- Dividendenwachstumstitel aus Sektoren mit solider Bilanz (Konsumgüter, Industrie) halten sich besser.
- Wachstumsaktien leiden ebenfalls unter höheren Zinsen, weil zukünftige Gewinne stärker diskontiert werden.
Fazit: In einem Umfeld steigender Zinsen sind Dividendenaktien mit solider Bilanz und moderater Bewertung besser positioniert als hochverschuldete Ausschütter oder teure Wachstumsaktien.
Wie wählt man zwischen Dividendenaktien und Wachstumsaktien nach Ziel, Zeithorizont und Bewertung?
Die Entscheidung zwischen Dividenden- vs. Wachstumsaktien: Auswahl nach Ziel, Zeithorizont und Bewertung lässt sich in drei klare Dimensionen gliedern.
1. Anlageziel
- Laufendes Einkommen benötigt: Dividendenaktien priorisieren.
- Maximales Endvermögen angestrebt: Wachstumsaktien übergewichten.
- Beides: Gemischtes Portfolio mit 50 bis 70 % Dividenden und 30 bis 50 % Wachstum.
2. Zeithorizont
- Unter 10 Jahre: Dividenden und Value übergewichten.
- 10 bis 20 Jahre: Ausgewogene Mischung.
- Über 20 Jahre: Wachstum kann dominieren.
3. Bewertung
- Wachstumsaktien teuer (hohes KGV, hohe Prämien): Dividenden/Value übergewichten.
- Wachstumsaktien günstig bewertet: Wachstumsanteil erhöhen.
- Dividendenrenditen historisch hoch: Einstiegsgelegenheit für Dividendenstrategie.
Die aktuellen Marktdaten aus 2026 unterstützen eine Übergewichtung von Dividenden- und Value-Titeln für konservative Anleger: Value-Aktien haben Wachstumsaktien in den letzten 12 Monaten um mehr als 13 Prozentpunkte übertroffen.
FAQ: Dividendenaktien vs. Wachstumsaktien
Kann ich Dividendenaktien und Wachstumsaktien im selben Portfolio halten? Ja, und das ist für die meisten Anleger die sinnvollste Strategie. Dividendentitel liefern Stabilität und Cashflow, Wachstumstitel treiben die langfristige Rendite. Die Gewichtung hängt von Zeithorizont und Einkommensbedarf ab.
Sind Dividenden-ETFs besser als Einzelaktien? Für Einsteiger fast immer. ETFs bieten breite Diversifikation, reduzieren das Risiko einzelner Dividendenkürzungen und haben niedrige Kosten. Einzelaktien können sinnvoll sein, wenn man gezielt Qualitätsunternehmen mit langer Ausschüttungshistorie auswählt.
Wie oft werden Dividenden ausgezahlt? Das variiert je nach Unternehmen und Land. US-amerikanische Unternehmen zahlen häufig quartalsweise, europäische Unternehmen oft jährlich oder halbjährlich.
Sollte ich Dividenden reinvestieren oder auszahlen lassen? Wer kein laufendes Einkommen benötigt, sollte Dividenden reinvestieren. Der Zinseszinseffekt ist erheblich: Reinvestierte Dividenden können über 20 Jahre einen bedeutenden Teil der Gesamtrendite ausmachen.
Was ist ein Dividend Aristocrat? Ein Dividend Aristocrat ist ein S&P-500-Unternehmen, das seine Dividende mindestens 25 Jahre in Folge jährlich erhöht hat. Diese Gruppe gilt als Qualitätsmaßstab für verlässliche Dividendenzahler.
Wie viele Dividendenaktien brauche ich für ein diversifiziertes Portfolio? Als Faustregel gelten 20 bis 30 Einzeltitel aus verschiedenen Sektoren als ausreichend diversifiziert. Mit einem ETF ist Diversifikation bereits ab einem einzigen Produkt gegeben.
Ist eine Dividendenrendite von 8 % oder mehr sicher? Selten. Sehr hohe Renditen signalisieren oft, dass der Markt eine Kürzung erwartet. Anleger sollten immer die Ausschüttungsquote und den freien Cashflow prüfen, bevor sie auf hohe Renditen setzen.
Wie unterscheidet sich die Besteuerung von Dividenden und Kursgewinnen in Deutschland? Beide unterliegen der Abgeltungsteuer von 25 % plus Solidaritätszuschlag. Der Unterschied liegt im Zeitpunkt: Dividenden werden sofort besteuert, Kursgewinne erst beim Verkauf.
Fazit: Den richtigen Mix finden
Die Debatte zwischen Dividendenaktien und Wachstumsaktien ist keine Frage von Richtig oder Falsch, sondern von Kontext. Wer die Frage „Dividenden- vs. Wachstumsaktien: Auswahl nach Ziel, Zeithorizont und Bewertung“ mit einem klaren Rahmen angeht, trifft bessere Entscheidungen als jemand, der blind einer Strategie folgt.
Konkrete nächste Schritte:
- Ziel definieren: Wird laufendes Einkommen benötigt, oder geht es um langfristigen Vermögensaufbau?
- Zeithorizont festlegen: Unter 10 Jahre, 10 bis 20 Jahre oder über 20 Jahre?
- Bewertung prüfen: Sind Wachstumsaktien im aktuellen Marktumfeld günstig oder teuer bewertet?
- Portfolio-Mix bestimmen: Dividenden und Wachstum kombinieren, Gewichtung an Ziel und Horizont anpassen.
- Qualität vor Rendite: Bei Dividendenaktien Ausschüttungsquote, Cashflow-Deckung und Dividendenwachstumshistorie prüfen.
- Steuerliche Situation einbeziehen: Steuerbegünstigte Konten für Dividenden-ETFs nutzen, wenn möglich.
Der stärkste Portfolioansatz für 2026 und darüber hinaus ist kein Entweder-oder, sondern ein kalibriertes Miteinander: Dividendentitel als Stabilitätsanker und Einkommensquelle, Wachstumsaktien als Motor für langfristige Wertsteigerung.
Weiterlesen in Finanzen
- Börsensektoren erklärt: Technologie, Gesundheit, Energie und Konsumgüter im Vergleich
- Stock Screening Tools: Ein wiederholbarer Prozess für Qualitätsaktien
- Steuereffizientes Aktieninvestment: Kapitalgewinne, Verlustverrechnung und Haltefristen
- Blue-Chip-Aktien erklärt: Qualität, Resilienz und Überbewertung erkennen
- Wie Aktiensplits funktionieren: Was sich ändert und wie Anleger reagieren sollten
- Studentenwohnung & Steuer


Hinterlasse jetzt einen Kommentar