Steuereffizientes Investieren in Aktien bedeutet, Entscheidungen über Kauf, Halten und Verkauf so zu treffen, dass die Steuerlast auf Gewinne minimiert wird. Die wichtigsten Hebel sind die Haltedauer (kurz- vs. langfristig), das gezielte Realisieren von Verlusten zur Verrechnung mit Gewinnen sowie die richtige Kontowahl. Wer diese Regeln kennt und anwendet, kann die Nachsteuerrendite seines Portfolios erheblich verbessern, ohne die Anlagestrategie grundlegend zu ändern.
Key Takeaways
- Langfristige Kapitalgewinne (Haltedauer über ein Jahr) werden in den USA mit 0 %, 15 % oder 20 % besteuert, kurzfristige Gewinne mit dem normalen Einkommensteuersatz.
- Tax-Loss-Harvesting ermöglicht es, realisierte Verluste mit Gewinnen zu verrechnen und so die Steuerlast zu senken.
- Nettoverluste, die Gewinne übersteigen, können bis zu 3.000 USD pro Jahr vom normalen Einkommen abgezogen werden; überschüssige Verluste werden auf Folgejahre vorgetragen.
- Die Wash-Sale-Regel verbietet den Rückkauf einer im Wesentlichen identischen Aktie innerhalb von 30 Tagen vor oder nach dem Verlustverkauf.
- Tax-Loss-Harvesting funktioniert nur in steuerpflichtigen Konten, nicht in IRAs oder 401(k)-Plänen.
- Verluste sollten bis spätestens 31. Dezember realisiert werden, um im laufenden Steuerjahr angerechnet zu werden.
- Die Kostenbasis korrekt zu dokumentieren ist Pflicht, um Steuern korrekt zu berechnen und Fehler beim IRS zu vermeiden.
- Dividendeneinkünfte gelten in der Regel nicht als Kapitalgewinne, können aber als „qualifizierte Dividenden“ ebenfalls günstiger besteuert werden.
Kurzfristige vs. langfristige Kapitalgewinne: Was ist der Unterschied?
Kurzfristige Kapitalgewinne entstehen beim Verkauf einer Aktie, die weniger als ein Jahr gehalten wurde, und werden zum normalen Einkommensteuersatz besteuert. Langfristige Kapitalgewinne gelten für Wertpapiere, die länger als ein Jahr gehalten wurden, und profitieren von deutlich niedrigeren Steuersätzen von 0 %, 15 % oder 20 %, abhängig vom Gesamteinkommen.
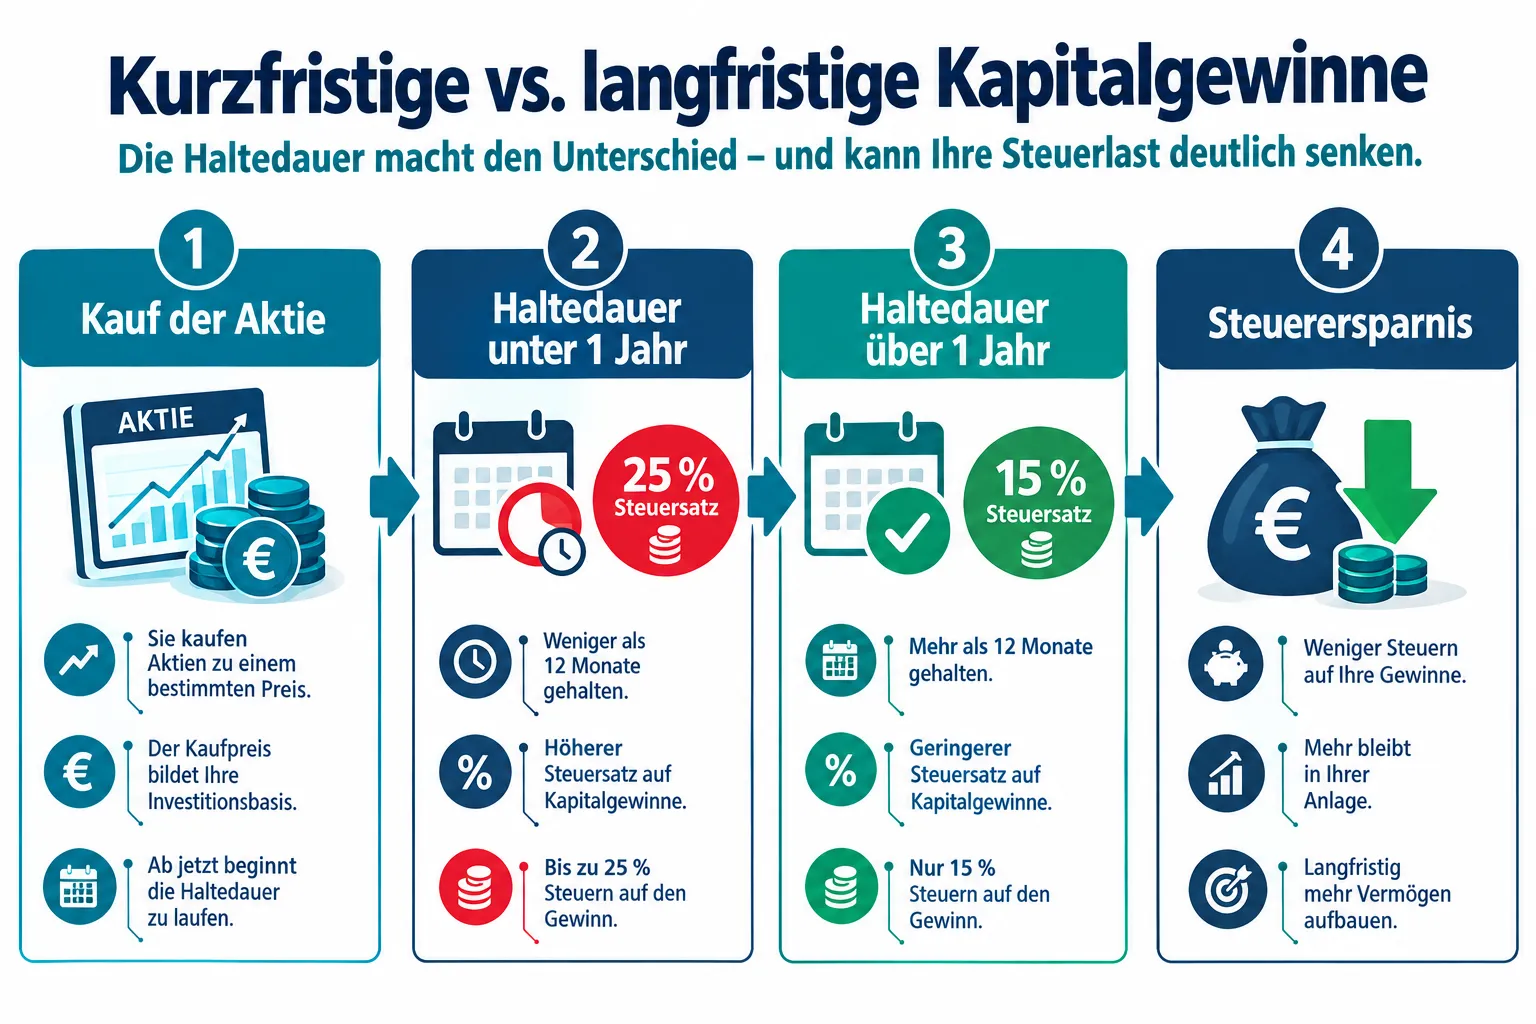
Dieser Unterschied ist einer der stärksten Anreize im gesamten US-Steuersystem für Privatanleger. Ein Investor mit einem zu versteuernden Einkommen im mittleren Bereich zahlt auf kurzfristige Gewinne möglicherweise 22 % oder mehr, auf langfristige Gewinne hingegen nur 15 %. Bei einem Gewinn von 20.000 USD ergibt das eine Differenz von 1.400 USD allein durch das Warten auf den Jahrestag des Kaufs.
Entscheidungsregel: Wenn eine Position kurz vor der Einjahresgrenze steht und kein zwingender Grund für einen früheren Verkauf besteht, lohnt es sich fast immer, die langfristige Schwelle abzuwarten.
Was ist die Haltedauer für langfristige Kapitalgewinne?
Die Haltedauer für langfristige Kapitalgewinne beträgt in den USA mehr als ein Jahr. Das bedeutet: Eine Aktie, die am 1. März 2025 gekauft wurde, qualifiziert sich frühestens ab dem 2. März 2026 für den langfristigen Steuersatz.
Die Haltedauer beginnt am Tag nach dem Kauf und endet am Tag des Verkaufs. Dieser Zeitraum gilt pro Position und wird nicht durch Dividendenreinvestition oder Teilverkäufe verändert. Wer mehrere Käufe derselben Aktie getätigt hat, muss die Haltedauer für jede Tranche separat berechnen.
Häufiger Fehler: Viele Anleger gehen davon aus, dass „ein Jahr“ bedeutet, bis zum gleichen Datum im Folgejahr zu warten. Tatsächlich muss die Haltedauer mehr als 365 Tage betragen, also mindestens 366 Tage.
Wie funktioniert Tax-Loss-Harvesting wirklich?
Tax-Loss-Harvesting bedeutet, Wertpapiere mit unrealisierten Verlusten gezielt zu verkaufen, um diese Verluste steuerlich geltend zu machen. Die realisierten Verluste werden zunächst mit realisierten Gewinnen verrechnet. Übersteigen die Verluste die Gewinne, können bis zu 3.000 USD des Nettoverlusts pro Jahr vom normalen Einkommen abgezogen werden.
Schritt-für-Schritt-Ablauf:
- Identifizieren Sie Positionen im steuerpflichtigen Konto, die unter dem Kaufpreis notieren.
- Verkaufen Sie die Position, um den Verlust zu realisieren.
- Investieren Sie den Erlös in ein ähnliches, aber nicht identisches Wertpapier, um die Marktexposition zu erhalten.
- Warten Sie mindestens 31 Tage, bevor Sie die ursprüngliche Position zurückkaufen, um die Wash-Sale-Regel zu umgehen.
- Dokumentieren Sie Kaufdatum, Kaufpreis, Verkaufsdatum, Verkaufspreis und das Ersatzwertpapier.
Beispiel: Ein Anleger hat 5.000 USD Gewinn aus dem Verkauf von Technologieaktien realisiert. Er verkauft gleichzeitig einen ETF, der 5.000 USD im Minus liegt. Die Steuer auf den Gewinn entfällt vollständig. Verbleiben weitere 2.000 USD Verlust, können diese zusätzlich vom normalen Einkommen abgezogen werden.
Wichtig: Es gibt keine gesetzliche Obergrenze dafür, wie viel Verlust in einem Jahr realisiert werden kann. Nur die Verrechnung mit normalem Einkommen ist auf 3.000 USD begrenzt. Überschüssige Verluste werden unbegrenzt auf Folgejahre vorgetragen.
Was ist die Wash-Sale-Regel und wie lässt sie sich vermeiden?
Die Wash-Sale-Regel des IRS besagt, dass ein realisierter Verlust steuerlich nicht anerkannt wird, wenn der Anleger innerhalb von 30 Tagen vor oder nach dem Verlustverkauf eine „im Wesentlichen identische“ Aktie oder ein entsprechendes Wertpapier kauft. Der disqualifizierte Verlust wird stattdessen der Kostenbasis der neuen Position hinzugerechnet.
Was gilt als „im Wesentlichen identisch“?
- Dieselbe Aktie desselben Unternehmens
- Call-Optionen auf dieselbe Aktie
- Käufe durch den Ehepartner oder eine kontrollierte Gesellschaft
Was gilt nicht als identisch (und ist daher erlaubt):
- Ein ähnlicher ETF mit vergleichbarem Sektor, aber anderem Index (z. B. Vanguard S&P 500 ETF statt iShares S&P 500 ETF)
- Aktien eines Wettbewerbers aus derselben Branche
- Ein breiterer Markt-ETF als Ersatz für einen Einzeltitel
Entscheidungsregel: Wer nach einem Verlustverkauf sofort reinvestieren möchte, wählt ein Ersatzwertpapier, das wirtschaftlich ähnlich, aber rechtlich nicht identisch ist. Nach Ablauf von 31 Tagen kann die ursprüngliche Position zurückgekauft werden.
Kann man nach dem Tax-Loss-Harvesting dieselbe Aktie zurückkaufen?
Ja, aber erst nach Ablauf von mindestens 31 Tagen nach dem Verlustverkauf. Wer früher zurückkauft, löst die Wash-Sale-Regel aus und verliert den Steuereffekt des Verlustes.
Die 30-Tage-Sperrfrist gilt in beide Richtungen: 30 Tage vor dem Verkauf und 30 Tage danach. Ein Kauf am Tag 29 nach dem Verkauf reicht nicht aus. Erst ab Tag 31 ist der Rückkauf unproblematisch. Während der Wartezeit empfiehlt sich ein Ersatzwertpapier mit ähnlichem Risikoprofil, um keine Marktbewegungen zu verpassen.
Funktioniert Tax-Loss-Harvesting in einem 401(k) oder IRA?
Nein. Tax-Loss-Harvesting ist ausschließlich in steuerpflichtigen Anlagekonten möglich. In einem 401(k), einer traditionellen IRA oder einer Roth IRA entstehen keine realisierbaren steuerlichen Verluste, weil Gewinne und Verluste innerhalb dieser Konten keine unmittelbaren Steuerfolgen auslösen.
Verluste in einem IRA oder 401(k) bleiben steuerlich unsichtbar. Wer dort Verluste realisiert, erzielt keinen Steuervorteil. Die richtige Strategie für Rentenkonten ist daher eine andere: Steuerineffiziente Anlagen (z. B. Anleihen, aktiv verwaltete Fonds mit hohem Umschlag) gehören in steuergeschützte Konten, während steuergünstige Aktien-ETFs besser im steuerpflichtigen Konto aufgehoben sind.
Wie viel Kapitalverlust kann ich steuerlich abziehen?
Kapitalverluste werden zunächst vollständig mit Kapitalgewinnen verrechnet, ohne Obergrenze. Verbleibt nach dieser Verrechnung ein Nettoverlust, können davon bis zu 3.000 USD pro Jahr (1.500 USD bei getrennter Veranlagung von Verheirateten) vom normalen Einkommen abgezogen werden. Alle weiteren Verluste werden auf das nächste Steuerjahr vorgetragen.
Es gibt keine zeitliche Begrenzung für den Verlustvortrag. Ein Verlust von 30.000 USD, der in einem Jahr entsteht, kann über viele Jahre hinweg genutzt werden, um künftige Gewinne steuerfrei zu stellen. Diese aufgelaufenen Verluste sind ein echter „Steuer-Asset“, der langfristig erheblichen Wert hat.
Sollte ich Verluste vor Jahresende realisieren?
Ja, mit Bedacht. Verluste müssen bis zum 31. Dezember eines Steuerjahres realisiert werden, um in diesem Jahr steuerlich wirksam zu sein. Wer bis in die letzte Dezemberwoche wartet, riskiert, keine Zeit mehr zu haben, die Wash-Sale-Frist einzuhalten und gleichzeitig ein geeignetes Ersatzwertpapier zu finden.
Empfehlenswert ist eine quartalsweise Überprüfung des Portfolios, idealerweise rund um die Termine für geschätzte Steuervorauszahlungen. So lassen sich Verluste über das Jahr verteilt ernten, anstatt alles in einem Dezember-Stress zu erledigen. Wer das Portfolio regelmäßig prüft, vermeidet auch übereilte Entscheidungen, die die langfristige Asset-Allokation stören.
Wie berechne ich die Kostenbasis für Steuerzwecke?
Die Kostenbasis ist der ursprüngliche Kaufpreis einer Aktie zuzüglich aller Nebenkosten (z. B. Provisionen). Beim Verkauf wird die Kostenbasis vom Verkaufserlös abgezogen, um den steuerpflichtigen Gewinn oder Verlust zu ermitteln.
Gängige Methoden zur Kostenbasisberechnung:
| Methode | Beschreibung | Geeignet für |
|---|---|---|
| FIFO (First In, First Out) | Älteste Anteile gelten als zuerst verkauft | Einfache Portfolios |
| Spezifische Identifikation | Anleger wählt, welche Anteile verkauft werden | Maximale Steuerflexibilität |
| Durchschnittskostenmethode | Durchschnitt aller Kaufpreise | Fondssparplan-Anleger |
Die spezifische Identifikation bietet die größte Kontrolle, da der Anleger gezielt Anteile mit hoher Kostenbasis (geringerer Gewinn) oder mit Verlust (für Harvesting) auswählen kann. Die meisten Broker ermöglichen diese Wahl beim Verkauf.
Zählen Dividenden als Kapitalgewinne?
Nein, Dividenden sind grundsätzlich kein Kapitalgewinn. Sie werden als Einkommen behandelt. Allerdings gibt es eine wichtige Ausnahme: „Qualifizierte Dividenden“ werden in den USA zum langfristigen Kapitalgewinnsteuersatz besteuert (0 %, 15 % oder 20 %), sofern bestimmte Haltedauer- und Quellenvoraussetzungen erfüllt sind.
Nicht qualifizierte Dividenden (z. B. von REITs oder bestimmten ausländischen Unternehmen) werden zum normalen Einkommensteuersatz besteuert. Für steuereffizientes Investieren bedeutet das: Wer auf Dividendeneinkünfte angewiesen ist, sollte darauf achten, dass die erhaltenen Dividenden als „qualifiziert“ eingestuft werden, und die entsprechenden Haltedauerregeln einhalten.
Welche Strategie minimiert die Steuern beim Aktienverkauf am besten?
Die effektivste Strategie kombiniert mehrere Ansätze: Positionen mit Gewinn möglichst bis zur Einjahresgrenze halten, Verluste gezielt ernten, um Gewinne zu verrechnen, und Gewinne in Jahren mit niedrigerem Einkommen realisieren, wenn der Steuersatz auf Kapitalgewinne 0 % beträgt.
Bewährte Maßnahmen im Überblick:
- Gewinne so lange aufschieben, bis die langfristige Haltedauer erreicht ist.
- Verluste regelmäßig über das Jahr ernten, nicht nur im Dezember.
- Bei Rebalancing zuerst Verlustpositionen verkaufen, Gewinne in steuergeschützten Konten realisieren.
- Steuerineffiziente Anlagen (Anleihen, aktive Fonds) in IRAs oder 401(k)-Konten halten.
- Kostenbasis durch spezifische Identifikation aktiv steuern.
- Wash-Sale-Frist strikt einhalten und Ersatzwertpapiere vorab identifizieren.
Lohnt sich Tax-Loss-Harvesting für kleine Portfolios?
Für sehr kleine Portfolios (unter ca. 10.000 USD) ist der Nutzen begrenzt, aber nicht null. Wer nur wenige hundert Dollar Verlust ernten kann, spart vielleicht 50 bis 100 USD an Steuern. Ob das den Aufwand rechtfertigt, hängt vom Zeitaufwand und den Transaktionskosten ab.
Ab einem Portfoliowert von etwa 50.000 USD wird Tax-Loss-Harvesting deutlich attraktiver, weil die absoluten Beträge größer werden und der Steuervorteil die Kosten klar übersteigt. Automatisierte Dienste (Robo-Advisor) können auch bei kleineren Portfolios helfen, da sie Verluste ohne manuellen Aufwand identifizieren und ernten. Allerdings sollten Anleger sicherstellen, dass die Ersatzwertpapiere zur langfristigen Strategie passen und kein übermäßiger Handelsumschlag entsteht.
FAQ
Kann ich unbegrenzt Kapitalverluste auf künftige Jahre vortragen? Ja. Es gibt keine zeitliche Begrenzung für den Verlustvortrag. Ungenutzte Kapitalverluste werden Jahr für Jahr weitergetragen, bis sie vollständig mit Gewinnen oder normalem Einkommen verrechnet sind.
Was passiert, wenn ich eine Aktie nach einem Verlustverkauf zu früh zurückkaufe? Der realisierte Verlust wird steuerlich nicht anerkannt. Er wird stattdessen der Kostenbasis der neuen Position hinzugerechnet, was den Steuervorteil auf einen späteren Zeitpunkt verschiebt, aber nicht vollständig vernichtet.
Gilt die Wash-Sale-Regel auch für ETFs? Ja, wenn der ETF als im Wesentlichen identisch gilt. Zwei ETFs, die denselben Index abbilden, können als identisch eingestuft werden. ETFs auf ähnliche, aber unterschiedliche Indizes gelten in der Regel als nicht identisch.
Kann ich Verluste aus einem Aktienkauf in meiner Roth IRA steuerlich geltend machen? Nein. Verluste innerhalb einer Roth IRA oder einer traditionellen IRA haben keine steuerliche Auswirkung auf die Jahressteuererklärung.
Muss ich die Kostenbasis selbst berechnen oder macht das der Broker? Die meisten US-Broker melden die Kostenbasis für nach 2011 erworbene Aktien direkt an den IRS. Dennoch liegt die Verantwortung für die Richtigkeit beim Anleger. Ältere Positionen oder Wertpapiere, die übertragen wurden, können eine manuelle Berechnung erfordern.
Wie oft sollte ich mein Portfolio auf Verluste prüfen? Eine quartalsweise Überprüfung ist empfehlenswert, idealerweise rund um die Termine für Steuervorauszahlungen (April, Juni, September, Dezember). So werden Verluste gleichmäßig über das Jahr geerntet.
Kann ich Verluste aus dem Verkauf von Kryptowährungen mit Aktiengewinnen verrechnen? Ja. Kryptowährungen gelten steuerlich als Kapitalanlage. Verluste aus Krypto-Verkäufen können mit Gewinnen aus Aktien verrechnet werden und umgekehrt.
Was ist der Unterschied zwischen realisierten und unrealisierten Gewinnen? Unrealisierte Gewinne entstehen, solange eine Position gehalten wird, und lösen keine Steuerpflicht aus. Erst beim Verkauf werden Gewinne realisiert und steuerpflichtig.
Kann ich Tax-Loss-Harvesting in einem normalen Brokerage-Konto selbst durchführen? Ja. Jeder Anleger mit einem steuerpflichtigen Brokerage-Konto kann Verluste manuell ernten. Wichtig ist die korrekte Dokumentation und die Einhaltung der Wash-Sale-Frist.
Beeinflusst Tax-Loss-Harvesting meine langfristige Rendite? Richtig angewendet nicht negativ. Der Steuervorteil heute erhöht das investierbare Kapital, was langfristig zu höherer Rendite führen kann. Fehler wie übermäßiger Handel oder Wash-Sales können jedoch Kosten verursachen.
Fazit: Steuereffizientes Investieren als dauerhafter Prozess
Steuereffizientes Aktieninvestment: Kapitalgewinne, Verlustverrechnung und Haltefristen ist kein einmaliges Ereignis, sondern ein fortlaufender Prozess. Die wichtigsten Hebel sind einfach: Positionen mit Gewinn möglichst lange halten, Verluste systematisch ernten, die Wash-Sale-Regel einhalten und Konten gezielt nach Steuereffizienz befüllen.
Konkrete nächste Schritte:
- Überprüfen Sie Ihr steuerpflichtiges Portfolio auf Positionen mit unrealisierten Verlusten, die zur Verrechnung mit bestehenden Gewinnen genutzt werden können.
- Identifizieren Sie für jede Verlustposition ein geeignetes Ersatzwertpapier, das die Wash-Sale-Regel nicht auslöst.
- Prüfen Sie, welche Ihrer Positionen kurz vor der Einjahresgrenze stehen, und entscheiden Sie bewusst, ob ein Verkauf vor oder nach diesem Datum sinnvoller ist.
- Stellen Sie sicher, dass steuerineffiziente Anlagen in Ihren Rentenkonten liegen, nicht im steuerpflichtigen Depot.
- Planen Sie quartalsweise Steuerüberprüfungen ein, um Dezember-Stress zu vermeiden.
Wer diese Grundsätze konsequent anwendet, verbessert die Nachsteuerrendite seines Portfolios dauerhaft, ohne höhere Risiken einzugehen oder die Anlagestrategie zu verändern.
Weiterlesen in Finanzen
- Wie Aktiensplits funktionieren: Was sich ändert und wie Anleger reagieren sollten
- Börsensektoren erklärt: Technologie, Gesundheit, Energie und Konsumgüter im Vergleich
- Abgeltungsteuer und Umschlaghäufigkeit im Depot
- Studentenwohnung & Steuer
- Beste Aktien-Broker für Anfänger 2026: Gebühren, Bruchteile, Sicherheit und Benutzerfreundlichkeit im Vergleich
- Krankenversicherung für Studierende
Hinterlasse jetzt einen Kommentar