Die Sommerflaute bei Aktien beschreibt die statistisch schwächere Marktperformance von Mai bis September, verursacht durch geringeres Handelsvolumen, dünnere Liquidität und fehlende institutionelle Nachfrage. Entscheidend ist jedoch: Saisonalität allein ist kein zuverlässiges Handelssignal. Erst in Kombination mit Nachrichtenlage, Liquiditätsbedingungen und aktuellem Risikoprofil ergibt sich ein belastbares Prüfmodell für Anlageentscheidungen.
Key Takeaways
- Die Sommerflaute bei Aktien tritt regelmäßig von Mai bis September auf und ist statistisch gut dokumentiert, aber nicht garantiert.
- Geringeres Handelsvolumen im Sommer erhöht die Geld-Brief-Spannen und verstärkt Preisbewegungen in beide Richtungen.
- Quartalszahlen, Notenbanksitzungen oder geopolitische Ereignisse können saisonale Muster vollständig überlagern.
- Einzelne Sektoren wie Tourismus und Konsum profitieren im Sommer, während zyklische Industriewerte stärker leiden.
- Blindes Market-Timing auf Basis des Kalenders ist gefährlich; ein Dreifach-Filter aus Saisonalität, Liquidität und Newsflow ist sicherer.
- Anfänger überschätzen die Vorhersagekraft des Sommermusters und unterschätzen die Kosten unnötiger Transaktionen.
- Kryptomärkte zeigen ähnliche, aber weniger ausgeprägte Sommermuster, da sie rund um die Uhr global gehandelt werden.
- Die Sommerflaute endet oft mit einem „Herbstrally“-Effekt ab Oktober, der durch Repositionierung institutioneller Anleger entsteht.
Was ist Sommerflaute bei Aktien und warum passiert das?
Die Sommerflaute bei Aktien bezeichnet eine Phase statistisch unterdurchschnittlicher Marktrenditen und reduzierter Handelsaktivität, die typischerweise von Mai bis September auftritt. Sie entsteht nicht durch einen einzelnen Faktor, sondern durch das Zusammentreffen mehrerer Kräfte.
Die zentralen Ursachen im Überblick:
- Institutionelle Abwesenheit: Fondsmanager, Market-Maker und große Handelshäuser reduzieren ihre Aktivität während der Urlaubszeit. Weniger Akteure bedeuten weniger Liquidität.
- Geringere Nachrichtenfrequenz: Zwischen den Quartalszahlensaisons (Q2-Zahlen im Juli, Q3-Zahlen im Oktober) gibt es eine relative Nachrichtenpause bei Unternehmensberichten.
- Saisonale Psychologie: Das sogenannte „Sell in May and go away“-Muster ist selbst verstärkend: Wenn genug Marktteilnehmer daran glauben und danach handeln, wird es zur partiellen Realität.
Das Sommerhalbjahr schneidet im historischen Vergleich bei europäischen und amerikanischen Indizes deutlich schwächer ab als das Winterhalbjahr. Der Effekt ist bei deutschen Aktien besonders ausgeprägt, da der DAX stärker von institutionellen Investoren dominiert wird als breit gestreute US-Indizes.
Wie wirkt sich die Sommerflaute auf Liquidität und Spreads aus?
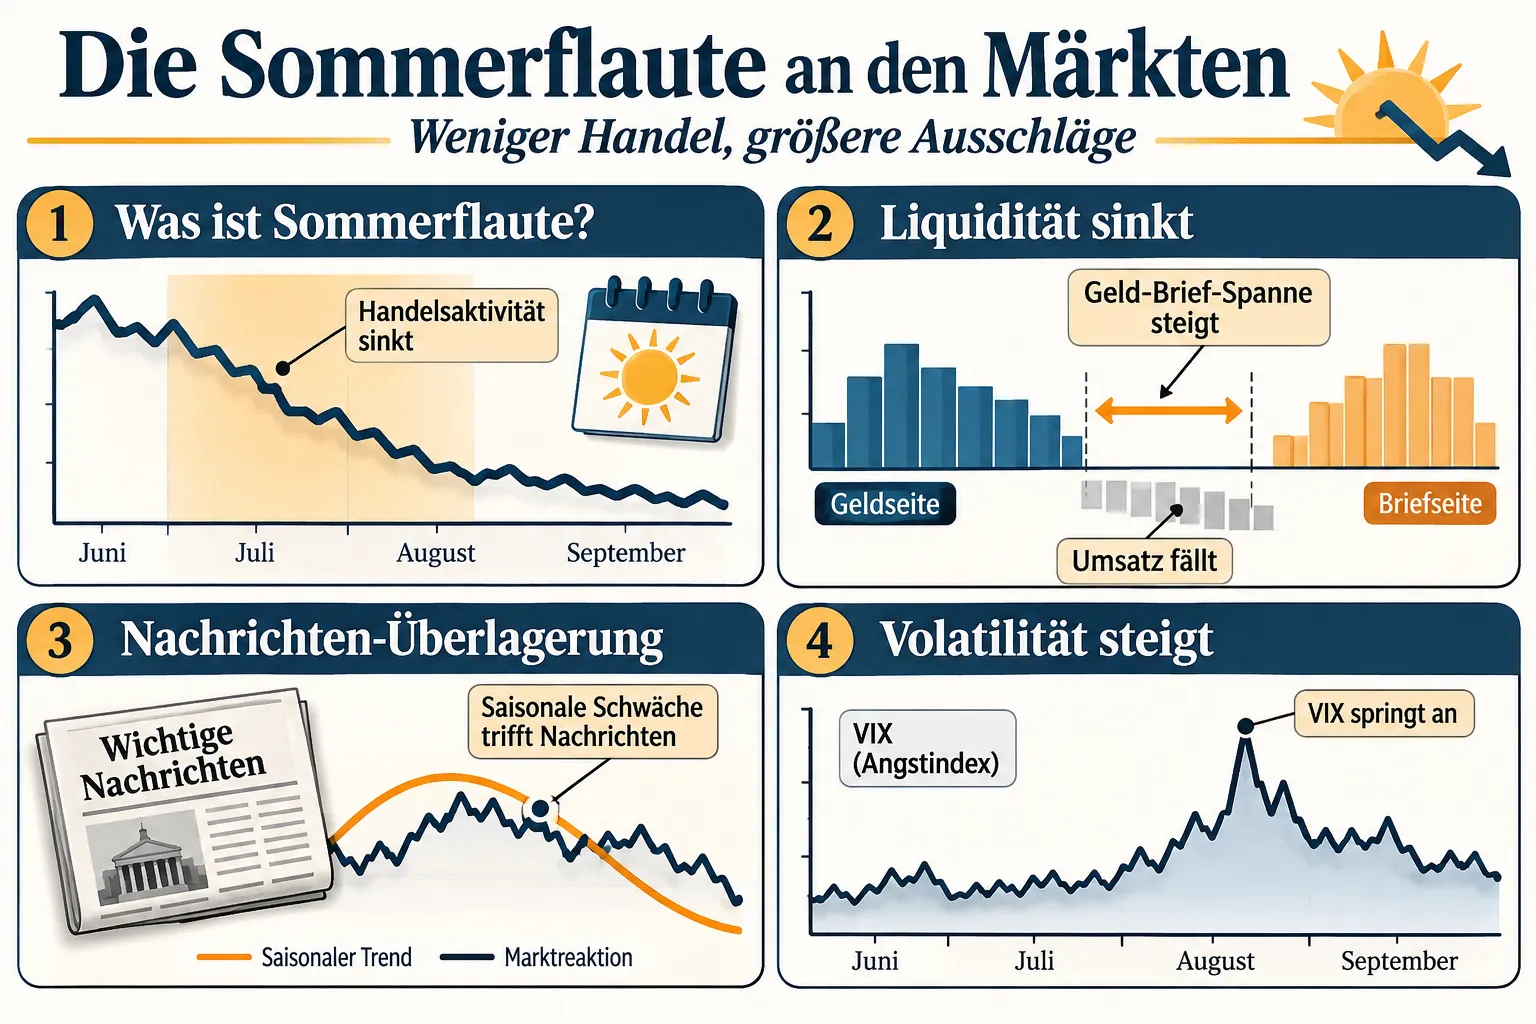
Geringere Liquidität im Sommer ist der mechanische Kern der Sommerflaute. Wenn weniger Käufer und Verkäufer aktiv sind, weiten sich die Geld-Brief-Spannen aus, und selbst mittelgroße Orders können den Kurs spürbar bewegen.
Konkrete Auswirkungen auf die Marktmikrostruktur:
- Höhere Transaktionskosten: Breitere Spreads bedeuten, dass jeder Trade teurer wird, selbst wenn die nominalen Provisionen gleich bleiben.
- Verstärkte Ausschläge: Eine Verkaufsorder, die im Oktober kaum Eindruck hinterlässt, kann im August eine messbare Kursbewegung auslösen, weil die Gegenseite fehlt.
- Erhöhte Volatilität trotz Ruhe: Das erscheint paradox, erklärt sich aber dadurch, dass wenige große Orders in einem dünnen Markt überproportionale Wirkung entfalten.
Praxisregel: In Phasen dünner Liquidität sollten Anleger Limit-Orders gegenüber Market-Orders bevorzugen und Positionsgrößen reduzieren, um Slippage zu begrenzen.
Für Privatanleger mit kleineren Ordergrößen ist der Liquiditätseffekt weniger kritisch als für institutionelle Händler, aber bei weniger liquiden Nebenwerten (Small Caps, bestimmte ETFs) ist Vorsicht geboten.
Wann ist die Sommerflaute am schlimmsten und wie lange dauert sie?
Die schwächste Phase konzentriert sich statistisch auf August und September. Juli kann noch von positiven Q2-Überraschungen profitieren, aber ab Mitte Juli bis Ende September ist das Marktumfeld historisch am anfälligsten.
Zeitliche Einordnung:
| Phase | Zeitraum | Charakteristik |
|---|---|---|
| Frühsommer | Mai, Mitte Juni | Rückgang der Handelsaktivität beginnt |
| Hochsommer | Mitte Juli, August | Tiefpunkt der Liquidität, Crash-Anfälligkeit |
| Spätsommer | September | Erhöhte Volatilität, institutionelle Rückkehr beginnt |
| Herbst | Ab Oktober | Repositionierung, oft Erholungsrally |
September gilt historisch als der schlechteste Börsenmonat überhaupt, ein Muster, das in Daten seit Jahrzehnten beobachtbar ist. Die genaue Dauer und Intensität variiert je nach Konjunkturphase und globalen Ereignissen erheblich.
Welche Sektoren sind von der Sommerflaute am meisten betroffen?
Nicht alle Sektoren leiden gleich stark unter der Sommerflaute. Zyklische Branchen und exportorientierte Industriewerte sind am anfälligsten, während konsumnahe und Tourismussektoren im Sommer teils sogar Rückenwind erleben.
Stärker betroffen:
- Zyklische Industrie und Maschinenbau (Auftragseingang schwächelt saisonal)
- Finanzwerte und Banken (geringere Handelsvolumina drücken Erträge)
- Technologiewerte mit hoher institutioneller Beteiligung
Weniger betroffen oder positiv:
- Tourismus, Freizeitwirtschaft und Gastronomie
- Defensivwerte wie Versorger und Basiskonsumgüter
- Dividendentitel mit stabilen Cashflows (sie verlieren weniger Käufer im Sommer)
Wichtig: Der Sektoreffekt sollte immer gegen die aktuelle Bewertung und Nachrichtenlage geprüft werden. Ein Industriewert mit starken Q2-Zahlen kann die Saisonschwäche locker überwiegen.
Sommerflaute vs. andere saisonale Muster an der Börse
Die Sommerflaute ist das bekannteste saisonale Muster, aber nicht das einzige. Ein vollständiges Bild der Börsenkalendarik umfasst mehrere Effekte.
Wichtige saisonale Muster im Vergleich:
- Januareffekt: Small Caps performen im Januar oft überdurchschnittlich, was mit Steuerverkäufen im Dezember und anschließendem Wiedereinstieg erklärt wird.
- Sell in May / Halloween-Indikator: Das Winterhalbjahr (November bis April) übertrifft das Sommerhalbjahr historisch deutlich. Die Sommerflaute ist der negative Counterpart dazu.
- Quartalssaisonalität: Die ersten Wochen nach Quartalszahlensaison sind oft volatil, unabhängig vom Monat.
- Jahresend-Rally: Institutionelle „Window Dressing“ und steuerliche Optimierung treiben Kurse oft im November und Dezember.
Entscheidend: Kein saisonales Muster funktioniert isoliert. Die Sommerflaute bei Aktien ist statistisch signifikant, aber ihre Ausprägung hängt stark davon ab, ob andere Muster oder Makroereignisse sie verstärken oder abschwächen.
Wie beeinflussen Nachrichten den Aktienmarkt während der Sommerflaute?
Nachrichten können saisonale Muster komplett überlagern. Das ist der wichtigste Vorbehalt bei jeder auf Saisonalität basierenden Strategie.
Beispiele für Nachrichtenüberlagerung im Sommer:
- Unerwartete Zinsentscheidungen der EZB oder Fed mitten in der Urlaubssaison
- Geopolitische Eskalationen (Handelskonflikte, regionale Krisen)
- Überraschende Gewinnwarnungen oder Übernahmeankündigungen
- Politische Ereignisse wie Neuwahlen in wichtigen Volkswirtschaften
In einem dünnen Sommermarkt wirken Nachrichten stärker als üblich. Eine negative Meldung, die im Oktober zu einem Rückgang von 1% führen würde, kann im August 2-3% Ausschlag verursachen, weil Gegenkäufer fehlen.
Das Prüfmodell für Anleger:
- Welches saisonale Muster liegt vor? (Kontext: Sommer, Liquiditätsniveau)
- Welche Nachrichten stehen in den nächsten vier Wochen an? (Notenbanksitzungen, Quartalszahlen, Politikereignisse)
- Wie ist das aktuelle Risikoumfeld? (VIX-Niveau, Kreditspread, Marktbreite)
Erst wenn alle drei Dimensionen in die gleiche Richtung zeigen, ist ein saisonales Signal belastbar.
Kann man von der Sommerflaute profitieren als Trader?
Ja, aber nur mit klaren Regeln und ohne blindes Market-Timing. Es gibt verschiedene Ansätze, die Sommerflaute aktiv zu nutzen.
Mögliche Strategien:
- Volatilitätsstrategien: Da die implizite Volatilität im Sommer oft steigt, können Optionsstrategien, die von höherer Volatilität profitieren (z.B. Long Straddle vor wichtigen Sommerevents), sinnvoll sein.
- Sektorrotation: Defensivere Sektoren und Dividendenwerte übergewichten, zyklische Werte untergewichten.
- Cash-Quote erhöhen: Nicht als Market-Timing, sondern als Risikosteuerung, um bei einem Sommersturz günstig kaufen zu können.
- Short-Strategien: Für erfahrene Trader mit klarem Risikomanagement möglich, aber gefährlich bei Nachrichtenüberlagerungen.
Vorsicht: Viele Retail-Trader verlieren durch aktives Trading in der Sommerflaute mehr an Transaktionskosten und schlechten Einstiegen, als das saisonale Muster an Gewinn bringt.
Sollte ich vor der Sommerflaute meine Aktien verkaufen?
Für die meisten langfristig orientierten Anleger lautet die Antwort: Nein. Der pauschale Verkauf vor dem Sommer ist aus mehreren Gründen problematisch.
Argumente gegen pauschale Verkäufe:
- Steuerliche Konsequenzen: Realisierte Gewinne lösen Steuerpflichten aus, die die Rendite des saisonalen Effekts oft aufzehren.
- Transaktionskosten: Zweimal handeln (verkaufen und zurückkaufen) kostet, selbst bei günstigen Brokern.
- Timing-Risiko: Wenn Nachrichten positiv überlagern, verpasst man eine Sommerrally.
- Statistische Unsicherheit: Das Muster ist nicht jedes Jahr aktiv. In manchen Jahren steigen Märkte trotz Sommerflaute deutlich.
Sinnvolle Alternativen:
- Risikoreichere Positionen reduzieren, Kernpositionen halten
- Stop-Loss-Orders enger setzen, um sich gegen Sommerabschwünge zu schützen
- Freie Liquidität bereithalten, um bei Rücksetzern zu kaufen
Welche Fehler machen Anfänger bei der Sommerflaute?
Der häufigste Fehler ist, Saisonalität für eine verlässliche Prognose zu halten. Statistische Muster beschreiben Durchschnitte über viele Jahre, keine Garantien für das aktuelle Jahr.
Typische Anfängerfehler:
- Panikverkäufe im August: Oft genau dann, wenn der Markt kurz vor einer Erholung steht.
- Übertrading: Häufiges Kaufen und Verkaufen, um die Sommerflaute „zu umschiffen“, erzeugt mehr Kosten als Nutzen.
- Ignorieren von Nachrichten: Wer ausschließlich auf den Kalender schaut und aktuelle Quartalszahlen oder Notenbankentscheidungen ausblendet, trifft schlechte Entscheidungen.
- Falscher Fokus auf Volatilität: Höhere kurzfristige Schwankungen im Sommer schaden langfristigen Buy-and-Hold-Anlegern kaum.
Ist die Sommerflaute in heutigen Zeiten noch relevant?
Ja, aber ihre Ausprägung hat sich verändert. Algorithmischer Handel, globale Vernetzung und die Verbreitung von ETFs haben den Effekt in einigen Märkten abgeschwächt.
Was sich verändert hat:
- Algo-Trader und High-Frequency-Systeme liefern auch im Sommer Liquidität, was extremen Austrockungseffekten entgegenwirkt.
- Globale Märkte sind stärker synchronisiert, sodass eine fehlende Liquidität in Frankfurt durch Aktivität in Asien teilweise kompensiert wird.
- Institutionelle Sommerurlaube sind in der Praxis kürzer geworden; digitale Kommunikation ermöglicht aktives Management auch aus der Ferne.
Was bleibt: Das Grundmuster aus reduzierter institutioneller Nachfrage, dünnerem Orderbook und erhöhter Crash-Anfälligkeit bei Negativschocks ist weiterhin messbar, auch in aktuellen Daten bis 2026. Die Sommerflaute ist kein Mythos, aber auch kein Mechanismus, auf den man blind wetten sollte.
Wie hängt die Sommerflaute mit Ferienzeiten zusammen und trifft sie auch Kryptomärkte?
Die Ferienzeiten in Europa und Nordamerika sind der direkte strukturelle Grund für die Sommerflaute. Wenn Portfoliomanager, Analysten und institutionelle Händler gleichzeitig in Urlaub gehen, sinkt die Marktaktivität spürbar.
Regionale Ferienkalender als Liquiditätstreiber:
- Deutschland und Europa: Juli-August, starker Effekt
- USA: Besonders um den Labor Day (erster Montag im September)
- Überlappende Abwesenheitsphasen verstärken den Effekt global
Kryptomärkte und Sommerflaute: Kryptowährungen zeigen ähnliche, aber abgeschwächte Sommermuster. Da Krypto rund um die Uhr global gehandelt wird und keine institutionellen Ferienzyklen in gleichem Ausmaß kennt, ist der Effekt weniger ausgeprägt. Trotzdem sind auch in Bitcoin-Daten Phasen reduzierter Aktivität im Hochsommer beobachtbar, da Retail-Investoren ebenfalls weniger aktiv handeln.
Strategien für geringere Risiken während der Sommerflaute und Volatilität
Sommerflaute und erhöhte Volatilität gehen Hand in Hand. Weniger Liquidität bedeutet, dass Preise schneller und stärker ausschlagen, auch ohne fundamentale Änderung der Lage.
Risikoreduzierung im Sommer, konkret:
- Positionsgröße anpassen: Bei gleicher Risikobereitschaft kleinere Positionen eingehen, da Kursbewegungen überproportionaler werden.
- Diversifikation zwischen Anlageklassen: Anleihen und Gold korrelieren im Sommer oft negativ mit Aktien, was Portfolioschwankungen dämpft.
- Nachrichtenkalender beobachten: Notenbanksitzungen, Inflation sdaten und wichtige Q2/Q3-Ergebnisse im Blick haben.
- Liquiditätspuffer halten: Freie Cashreserven erlauben es, bei Sommerabschwüngen opportunistisch zu kaufen.
- Stop-Loss-Abstände prüfen: In volatilen, dünnen Märkten werden enge Stops häufiger ausgelöst; entsprechend anpassen.
Kernprinzip: Im Sommer nicht die Strategie wechseln, sondern das Risiko pro Position reduzieren und den Nachrichtenfluss stärker beobachten als sonst.
Fazit: Saisonalität als ein Filter unter mehreren
Die Sommerflaute bei Aktien ist real, aber sie ist kein Autopilot für Handelsentscheidungen. Das saisonale Muster erklärt Durchschnittstrends über viele Jahre, sagt aber nichts darüber aus, was in diesem konkreten Sommer passiert, wenn Quartalszahlen positiv überraschen oder die EZB unerwartet handelt.
Handlungsempfehlungen für 2026:
- Dreifach-Filter anwenden: Prüfen Sie saisonales Muster, aktuelle Liquiditätsbedingungen und anstehende Nachrichten gemeinsam, bevor Sie eine Entscheidung treffen.
- Risikopositionen reduzieren, nicht eliminieren: Kernportfolio halten, spekulative Positionen verkleinern.
- Transaktionskosten einkalkulieren: Jeder Sommer-Trade muss den Beweis erbringen, dass er nach Steuern und Kosten profitabel ist.
- Volatilität als Chance sehen: Sommerrücksetzer auf solide Qualitätsaktien sind historisch attraktive Einstiegsgelegenheiten für geduldige Anleger.
- Prüfmodell schriftlich festhalten: Schreiben Sie auf, welche Bedingungen einen saisonalen Trade rechtfertigen, und halten Sie sich daran.
Saisonalität ist ein wertvolles Werkzeug im Analysekasten, aber nur, wenn sie mit Nachrichtenlage, Liquiditätsrealität und eigenem Risikoprofil kombiniert wird. Wer das versteht, betreibt kein blindes Market-Timing, sondern informiertes Risikomanagement.
FAQ
Was bedeutet Sommerflaute bei Aktien genau? Die Sommerflaute bezeichnet eine Phase statistisch schwächerer Aktienmarktrenditen und geringerer Handelsvolumina, die sich typischerweise von Mai bis September erstreckt. Ursache ist primär die reduzierte Aktivität institutioneller Marktteilnehmer während der Ferienzeit.
Ist „Sell in May and go away“ eine verlässliche Strategie? Statistisch ist das Winterhalbjahr dem Sommerhalbjahr historisch überlegen. Als mechanische Handelsstrategie ist der Ansatz aber unzuverlässig, da Transaktionskosten, Steuern und das Risiko, positive Sommerphasen zu verpassen, die Vorteile oft aufzehren.
Wann genau beginnt und endet die Sommerflaute? Als Faustregel gilt Anfang Mai als Beginn und Ende September / Anfang Oktober als Ende. Der Tiefpunkt der Liquidität liegt meist im August, der statistisch schwächste Monat ist September.
Erhöht die Sommerflaute das Crash-Risiko? Ja. Dünne Liquidität bedeutet, dass negative Nachrichten überproportional große Kurseinbrüche auslösen können. Die Sommermonate gelten daher als „Crash-anfälliger“, nicht weil die Wahrscheinlichkeit eines Auslösers höher ist, sondern weil die Dämpfung durch fehlende Käufer geringer ist.
Welche Aktien halten sich im Sommer am besten? Defensive Werte wie Versorger, Basiskonsumgüter und Dividendentitel verlieren im Sommer im Durchschnitt weniger. Tourismus- und Freizeitwerte können saisonal profitieren, sind aber gleichzeitig konjunkturabhängig.
Sollten langfristige Anleger die Sommerflaute ignorieren? Weitgehend ja. Wer einen Anlagehorizont von mehr als fünf Jahren hat, schadet sich durch aktives Sommer-Timing wahrscheinlich mehr als er nützt. Der Fokus sollte auf Risikokontrolle und Nachrichtenbeobachtung liegen, nicht auf Timing.
Gilt die Sommerflaute auch für Anleihen? Der Effekt ist bei Anleihen schwächer ausgeprägt. Staatsanleihen hoher Qualität können im Sommer sogar als Zufluchtsort dienen, wenn Aktien schwächeln.
Wie verhält sich die Sommerflaute in einem Rezessionsjahr? In Rezessionsphasen überlagern fundamentale wirtschaftliche Schwäche und negative Nachrichtenlage das saisonale Muster vollständig. Die Sommerflaute ist dann kaum vom allgemeinen Abwärtstrend zu unterscheiden.
Kann ich die Sommerflaute mit Optionen absichern? Ja. Long Put-Optionen auf Indizes oder einzelne Positionen können im Sommer Schutz bieten. Die erhöhte implizite Volatilität macht Optionen im Sommer jedoch teurer, was die Absicherungskosten erhöht.
Weiterlesen in Finanzen
- DAX-Mehrwochenhoch: Gewinnmitnahme, Nachkauf oder Halten anhand eines Rebalancing-Plans
- Studentenwohnung & Steuer
- Ifo-Geschäftsklima und Aktien: So lesen Anleger Erwartungen, Lage und DAX-Reaktion
- Krankenversicherung für Studierende
- DAX und Ölpreis 2026: Warum steigende Energiepreise nicht jede deutsche Aktie gleich treffen
- Was ist die ISIC Student Card?