Wer 2026 Rendite realistisch kalkulieren will, muss Neuvertragsmieten, vollständige Kostenstrukturen und Zinsrisiken in ein belastbares Modell integrieren, statt sich auf Daumenregeln zu verlassen. Die durchschnittliche Bruttomietrendite in den 52 größten deutschen Städten liegt aktuell bei rund 4,17 Prozent, aber die Nettomietrendite fällt je nach Standort und Objekttyp deutlich niedriger aus. Investoren und Makler, die mit Sensitivitätsanalysen und realistischen Szenarien arbeiten, treffen bessere Kaufentscheidungen.
Key Takeaways
- Die Bruttomietrendite allein ist kein verlässlicher Entscheidungsmaßstab, weil sie Bewirtschaftungskosten, Leerstand und Finanzierungskosten ignoriert.
- Neuvertragsmieten stiegen im ersten Halbjahr 2026 bundesweit um 2,5 bis 3,5 Prozent, in Städten wie Düsseldorf und Köln sogar über 5 Prozent.
- Kaufpreise wachsen langsamer als Mieten, was die Renditekennzahlen tendenziell verbessert, aber politische Regulierungsrisiken erhöht.
- Eine realistische Nettomietrendite liegt nach allen Abzügen oft 1,5 bis 2 Prozentpunkte unter der Bruttomietrendite.
- Leerstandsrisiko, Instandhaltungsrücklagen und mögliche Mietpreisregulierung müssen in jedes Renditemodell als eigene Szenarien einfließen.
- Altbestand und Neubau unterscheiden sich erheblich in Kaufpreis, Kostenprofil und regulatorischem Risiko, was direkte Renditevergleiche erschwert.
- Renditerechner und Excel-Modelle mit Sensitivitätsanalysen sind für Makler und Investoren unverzichtbar, um verschiedene Szenarien systematisch zu bewerten.
- In Großstädten wie München mit Angebotsmieten von rund 25 Euro pro Quadratmeter ist die Rendite oft geringer als in mittelgroßen Städten.
Was ist Rendite bei Immobilien und wie wird sie berechnet?
Die Immobilienrendite gibt an, wie viel Ertrag ein Objekt im Verhältnis zum eingesetzten Kapital erwirtschaftet. Sie ist die zentrale Kennzahl für jeden Kauf- und Investitionsentscheid.
Die einfachste Formel lautet:
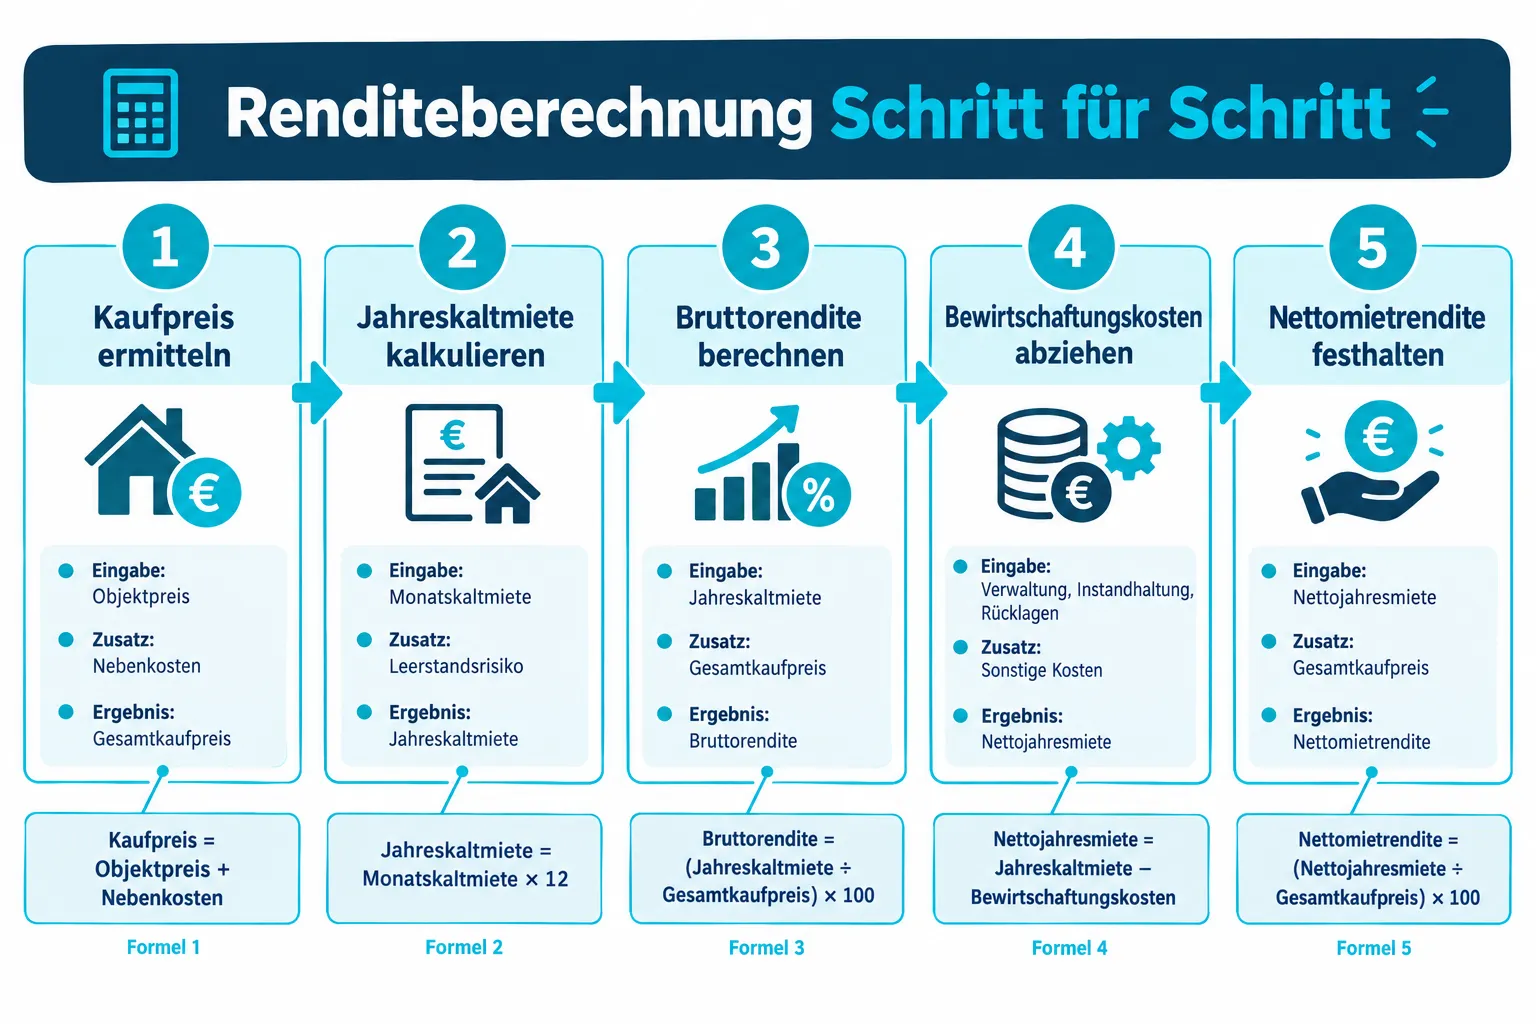
Bruttomietrendite (%) = (Jahreskaltmiete / Kaufpreis inkl. Nebenkosten) x 100
Ein Beispiel: Eine Wohnung kostet 350.000 Euro (inkl. Grunderwerbsteuer, Notar, Makler). Die monatliche Kaltmiete beträgt 1.200 Euro, also 14.400 Euro pro Jahr. Bruttomietrendite: 4,11 Prozent.
Für eine belastbare Kalkulation reicht das nicht aus. Die Nettomietrendite berücksichtigt zusätzlich:
- Nicht umlagefähige Bewirtschaftungskosten (Verwaltung, Instandhaltung, Versicherungen)
- Leerstandszeiten
- Finanzierungskosten (bei Fremdkapitaleinsatz)
Unterschied zwischen Brutto- und Nettomietrendite bei Immobilien
Die Bruttomietrendite ist schnell berechnet, aber sie täuscht über die tatsächliche Wirtschaftlichkeit hinweg. Die Nettomietrendite ist die relevante Steuerungsgröße für Investoren.
Formel Nettomietrendite:
(Jahreskaltmiete minus nicht umlagefähige Kosten) / (Kaufpreis inkl. Nebenkosten) x 100
Typische nicht umlagefähige Kosten belaufen sich auf 20 bis 30 Prozent der Jahreskaltmiete, je nach Objektalter und Verwaltungsaufwand. Bei einem Kaufpreis von 350.000 Euro und 14.400 Euro Jahreskaltmiete, abzüglich 3.500 Euro Bewirtschaftungskosten, ergibt sich eine Nettomietrendite von rund 3,11 Prozent.
Häufiger Fehler: Viele Kalkulationen setzen Instandhaltungsrücklagen zu niedrig an. Für Altbestände empfehlen Fachleute mindestens 10 bis 15 Euro pro Quadratmeter und Jahr, für Neubauten 5 bis 8 Euro.
Wie beeinflussen Neuvertragsmieten die Renditeberechnung?
Neuvertragsmieten sind der entscheidende Eingangsparameter für jede Renditekalkulation bei Neukauf oder Mieterwechsel. Wer mit veralteten Mietwerten kalkuliert, unterschätzt das tatsächliche Ertragspotenzial, aber auch das Risiko regulatorischer Eingriffe.
Im ersten Halbjahr 2026 stiegen Neuvertragsmieten im Bestand in den acht größten deutschen Städten auf durchschnittlich 14,20 Euro pro Quadratmeter, bundesweit auf 11,30 Euro. Neubauwohnungen lagen bundesweit bei rund 14 Euro, in den Top-8-Städten bei etwa 18 Euro. In Städten wie Düsseldorf und Köln betrug der Jahresanstieg über 5 Prozent.
Für die Renditekalkulation bedeutet das:
- Neuvertragsmieten sind nicht automatisch dauerhaft erzielbar, wenn Mietpreisbremse oder Kappungsgrenzen gelten.
- Der Lock-in-Effekt (Mieter halten günstige Altverträge) reduziert die Fluktuation und damit die Häufigkeit, mit der Neuvertragsmieten tatsächlich realisiert werden.
- Kalkulationen sollten mit der aktuell erzielten Istmiete starten und Mietsteigerungen nur als konservatives Szenario einplanen.
Rendite kalkulieren bei steigenden Mietpreisen: Schritt für Schritt
Steigende Mietpreise verbessern die Renditekennzahlen nur dann nachhaltig, wenn Kaufpreise nicht proportional mitsteigen. Genau das ist 2026 der Fall: Kaufpreise wachsen langsamer als Mieten.
Schritt-für-Schritt-Modell für eine realistische Kalkulation:
- Kaufpreis vollständig erfassen: Kaufpreis plus Grunderwerbsteuer (je nach Bundesland 3,5 bis 6,5 Prozent), Notarkosten (ca. 1,5 Prozent), Maklercourtage (bis zu 3,57 Prozent inkl. MwSt.).
- Aktuelle Neuvertragsmiete recherchieren: IVD-Wohnpreisspiegel, lokale Angebotsportale, VdP-Daten als Referenzquellen nutzen.
- Bewirtschaftungskosten detailliert ansetzen: Hausverwaltung, Instandhaltung, nicht umlagefähige Betriebskosten, Mietausfallwagnis (üblich: 2 bis 4 Prozent der Jahreskaltmiete).
- Finanzierungskosten einrechnen: Aktueller Zinssatz, Tilgungsrate, Eigenkapitalquote.
- Drei Szenarien berechnen: Basis (aktuelle Miete stabil), Positiv (Mietsteigerung +2 Prozent p.a.), Negativ (Leerstand 3 Monate, Mietregulierung).
Welche Kosten muss ich bei der Renditeberechnung einplanen?
Vollständige Kostentransparenz ist die Grundvoraussetzung für eine belastbare Renditekalkulation. Unterschätzte Kosten sind der häufigste Grund, warum Renditeerwartungen in der Praxis nicht erfüllt werden.
| Kostenart | Typische Höhe | Anmerkung |
|---|---|---|
| Grunderwerbsteuer | 3,5-6,5 % des Kaufpreises | Je nach Bundesland |
| Notar & Grundbuch | ca. 1,5-2 % | Pflicht bei jedem Kauf |
| Maklercourtage | bis 3,57 % inkl. MwSt. | Käuferanteil seit 2020 |
| Hausverwaltung | 25-40 € / Einheit / Monat | Nicht umlagefähig |
| Instandhaltungsrücklage | 5-15 € / m² / Jahr | Altbau höher ansetzen |
| Mietausfallwagnis | 2-4 % der Jahreskaltmiete | Leerstand & Mietausfall |
| Finanzierungszinsen | Aktueller Marktzins | Größter variabler Faktor |
Ist die Rendite noch realistisch bei hohen Maklergebühren?
Hohe Maklergebühren erhöhen die Anschaffungsnebenkosten und senken damit die Rendite, weil der Kaufpreis als Nenner in der Renditeformel steigt. Bei einem Kaufpreis von 400.000 Euro und voller Maklercourtage von 3,57 Prozent erhöhen sich die Gesamtkosten um rund 14.280 Euro, was die Bruttomietrendite spürbar drückt.
Entscheidungsregel: Wer auf Maklercourtage verzichten kann (Direktkauf vom Eigentümer, Zwangsversteigerung, Off-Market-Deal), verbessert die Rendite messbar. In der Praxis lassen sich 0,2 bis 0,4 Prozentpunkte Mehrrendite realisieren, wenn die Kaufnebenkosten um rund 5 Prozent sinken.
Wie viel Rendite sollte eine Immobilie mindestens bringen?
Eine pauschale Mindestrendite gibt es nicht, weil sie von Finanzierungsstruktur, Standort und Risikobereitschaft abhängt. Als Orientierung gilt: Die Nettomietrendite sollte den Finanzierungszins um mindestens 1 bis 1,5 Prozentpunkte übersteigen, damit ein positiver Cashflow entsteht.
- Eigenkapitalfinanziert: Nettomietrendite von 3 bis 4 Prozent kann ausreichend sein, wenn Wertsteigerung erwartet wird.
- Fremdfinanziert: Bei einem Zinssatz von 3,5 Prozent sollte die Nettomietrendite mindestens 4,5 bis 5 Prozent betragen.
- Großstädte: In München mit Angebotsmieten um 25 Euro pro Quadratmeter sind Bruttomietrenditen von 2,5 bis 3,5 Prozent üblich, was bei Fremdfinanzierung kaum positiven Cashflow erlaubt.
Rendite bei Altbestand vs. Neubauwohnung vergleichen
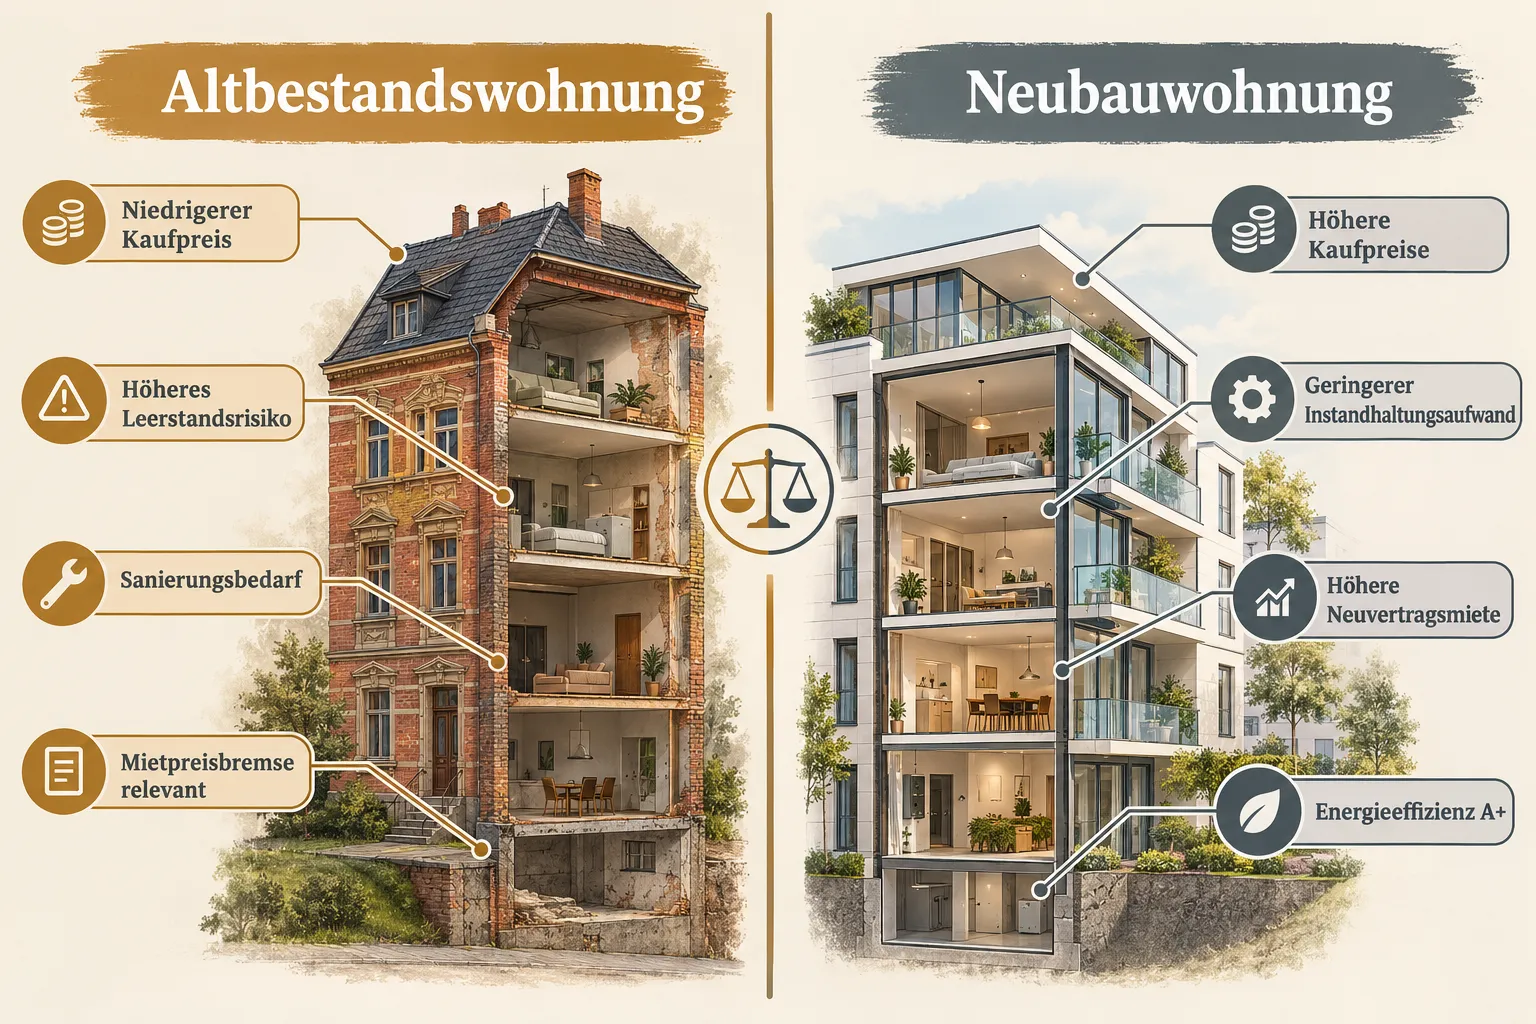
Altbestand und Neubau unterscheiden sich nicht nur im Kaufpreis, sondern in der gesamten Kostenstruktur und im regulatorischen Risiko. Ein direkter Renditevergleich erfordert deshalb separate Kalkulationsmodelle.
Altbestand:
- Niedrigerer Kaufpreis, aber höhere Instandhaltungskosten
- Mietpreisbremse und Kappungsgrenze häufiger relevant
- Lock-in-Effekt: Bestandsmieter zahlen oft weit unter Neuvertragsniveau
- Sanierungspflichten (Energieeffizienz) können unerwartete Kosten auslösen
Neubau:
- Höherer Kaufpreis und höhere Neuvertragsmiete (bundesweit ca. 14 Euro/m², Top-8 ca. 18 Euro/m²)
- Geringere Instandhaltungskosten in den ersten Jahren
- Kein Mietpreisbremse-Risiko bei Erstvermietung (aktuell)
- Höheres Leerstandsrisiko in Hochpreissegmenten bei konjunktureller Eintrübung
Fazit: Altbestand bietet oft bessere Rendite bei niedrigerem Einstiegspreis, aber höherem Kostenrisiko. Neubau bietet mehr Planbarkeit, aber geringere Renditemarge.
Wie kalkuliere ich Leerstandsrisiko in die Rendite ein?
Das Leerstandsrisiko wird in der Renditekalkulation als Mietausfallwagnis ausgedrückt und direkt von der Jahreskaltmiete abgezogen. In angespannten Märkten mit stark gesunkenen Angebotsbeständen (in manchen Großstädten seit 2022 bis zu 57 Prozent weniger Angebote) ist das Leerstandsrisiko gering, aber nicht null.
Praktische Ansätze für die Kalkulation:
- Basisfall: 2 Prozent Mietausfallwagnis (ca. 1 Woche Leerstand pro Jahr)
- Konservatives Szenario: 4 bis 6 Prozent (Hochpreissegment, Neubau, Randlage)
- Stresstest: 3 Monate Leerstand nach Mieterwechsel plus Renovierungskosten einrechnen
In Excel lässt sich das als separate Zeile modellieren: Jahreskaltmiete mal (1 minus Leerstandsquote) ergibt die effektive Mieteinnahme für alle weiteren Berechnungsschritte.
Fehler bei der Renditeberechnung vermeiden
Die häufigsten Kalkulationsfehler kosten Investoren reale Rendite, weil sie systematisch zu optimistische Annahmen produzieren.
Die wichtigsten Fehler:
- Kaufnebenkosten unterschätzen: Wer nur den Kaufpreis als Basis nimmt, überschätzt die Rendite um 0,3 bis 0,8 Prozentpunkte.
- Neuvertragsmiete als Dauermiete ansetzen: Regulierung, Mieterwechselfrequenz und Lock-in-Effekte begrenzen, wie oft Neuvertragsmieten tatsächlich erzielt werden.
- Instandhaltung zu niedrig ansetzen: Besonders bei Altbestand führt ein Ansatz unter 10 Euro pro Quadratmeter und Jahr zu Unterkalkulationen.
- Zinsbindungsrisiko ignorieren: Wer heute zu 3,5 Prozent finanziert und in 10 Jahren verlängert, muss Szenarien mit 4,5 bis 5 Prozent durchrechnen.
- Keine Sensitivitätsanalyse: Wer nur ein Szenario rechnet, kennt seinen Puffer nicht.
Realistische Renditeerwartung bei Immobilien in Großstädten
In deutschen Großstädten sind die Renditeerwartungen strukturell niedriger als im Bundesdurchschnitt, weil hohe Kaufpreise die Renditemarge komprimieren. Gleichzeitig bieten Großstädte mehr Liquidität und geringeres Leerstandsrisiko.
- München: Bruttomietrendite oft unter 3 Prozent, Nettomietrendite unter 2 Prozent
- Berlin, Hamburg, Frankfurt: Bruttomietrenditen von 3 bis 4 Prozent möglich
- Mittelgroße Städte (Leipzig, Dresden, Nürnberg): Bruttomietrenditen von 4 bis 5,5 Prozent, höheres Aufholpotenzial bei Mieten
- Bundesdurchschnitt Top-52-Städte: 4,17 Prozent Bruttomietrendite im ersten Halbjahr 2026
Wähle Großstadt wenn: Kapitalerhalt, Liquidität und geringes Leerstandsrisiko Priorität haben. Wähle mittelgroße Stadt wenn: Cashflow-Rendite und Mietwachstumspotenzial wichtiger sind als maximale Standortsicherheit.
Renditerechner für Immobilien: Welche Tools nutzen Makler?
Professionelle Makler und Investoren arbeiten mit einer Kombination aus standardisierten Renditerechnern und eigenen Excel-Modellen, um Neuvertragsmieten, Kostenpositionen und Zinsszenarien systematisch zu verknüpfen.
Bewährte Ansätze:
- Excel-Eigenmodell mit Sensitivitätsanalyse: Flexibelste Lösung. Kernparameter (Kaufpreis, Miete, Zinssatz, Leerstand) als variable Eingaben, Renditekennzahlen als automatische Ausgabe. Sensitivitätstabellen zeigen, wie sich die Nettomietrendite bei Zinsänderung um +1 Prozentpunkt oder Mietrückgang um 10 Prozent verändert.
- Online-Renditerechner (z.B. Baufi24, Immobilienscout24): Schnelle Ersteinschätzung, aber oft ohne vollständige Kostenstruktur.
- VdP-Marktdaten und IVD-Wohnpreisspiegel: Als Referenz für aktuelle Neuvertragsmieten und Kaufpreise nach Lage und Objekttyp.
Empfehlung für die Praxis: Ein Excel-Modell mit drei Szenarien (Basis, Positiv, Negativ) und einer Sensitivitätstabelle für Zins und Miete ist der Mindeststandard für jede ernsthafte Kaufentscheidung.
FAQ
Wie unterscheidet sich die Bruttomietrendite von der Nettomietrendite? Die Bruttomietrendite setzt die Jahreskaltmiete ins Verhältnis zum Kaufpreis. Die Nettomietrendite zieht zusätzlich alle nicht umlagefähigen Bewirtschaftungskosten ab. Der Unterschied beträgt in der Praxis oft 1,5 bis 2 Prozentpunkte.
Welche Mindestrendite sollte eine Immobilie 2026 bringen? Als Faustregel gilt: Die Nettomietrendite sollte den aktuellen Finanzierungszins um mindestens 1 bis 1,5 Prozentpunkte übersteigen, um einen positiven Cashflow zu sichern. Bei einem Zinssatz von 3,5 Prozent wären das mindestens 4,5 bis 5 Prozent Nettomietrendite.
Wie stark steigen Neuvertragsmieten aktuell? Im ersten Halbjahr 2026 stiegen Neuvertragsmieten bundesweit um 2,5 bis 3,5 Prozent gegenüber dem Vorjahr. In Städten wie Düsseldorf und Köln lagen die Zuwächse über 5 Prozent.
Lohnt sich der Kauf einer Immobilie zur Vermietung noch 2026? In Märkten, wo Kaufpreise langsamer steigen als Mieten, verbessern sich die Renditekennzahlen. Ob ein Kauf lohnt, hängt aber von vollständiger Kostenkalkulation, Finanzierungsstruktur und Standort ab. Pauschale Antworten sind nicht möglich.
Was ist das Mietausfallwagnis und wie hoch sollte es angesetzt werden? Das Mietausfallwagnis ist ein Puffer für Leerstand und Mietausfälle. Üblich sind 2 bis 4 Prozent der Jahreskaltmiete. Im Hochpreissegment oder bei Neubau in schwächeren Lagen sollten 4 bis 6 Prozent angesetzt werden.
Wie beeinflusst die Mietpreisbremse die Renditeberechnung? Die Mietpreisbremse begrenzt Neuvertragsmieten in angespannten Märkten auf maximal 10 Prozent über der ortsüblichen Vergleichsmiete. Wer mit höheren Neuvertragsmieten kalkuliert, muss prüfen, ob die Mietpreisbremse gilt, und ggf. den Mietansatz korrigieren.
Warum ist eine Sensitivitätsanalyse wichtig? Eine Sensitivitätsanalyse zeigt, wie empfindlich die Rendite auf Veränderungen einzelner Parameter reagiert. Wenn ein Zinsanstieg um 1 Prozentpunkt den Cashflow ins Negative dreht, ist das ein klares Warnsignal, das ein Einzel-Szenario nicht liefert.
Wie unterscheiden sich Renditen in Großstädten und mittelgroßen Städten? In Großstädten wie München liegen Bruttomietrenditen oft unter 3 Prozent, weil hohe Kaufpreise die Renditemarge komprimieren. In mittelgroßen Städten sind 4 bis 5,5 Prozent Bruttomietrendite realistisch, bei höherem Mietwachstumspotenzial.
Fazit: Rendite realistisch kalkulieren als Wettbewerbsvorteil
Rendite realistisch kalkulieren, wie Investoren und Makler in Zeiten hoher Neuvertragsmieten planen sollten, ist kein akademisches Thema, sondern eine praktische Notwendigkeit. Wer 2026 mit veralteten Daumenregeln arbeitet, unterschätzt Kosten, überschätzt Erträge und trifft Kaufentscheidungen auf falscher Grundlage.
Konkrete nächste Schritte:
- Eigenes Excel-Modell aufbauen mit vollständiger Kostentabelle und drei Szenarien (Basis, Positiv, Negativ).
- Neuvertragsmieten aus aktuellen Marktdaten (IVD, VdP, lokale Portale) als Eingangsgröße verwenden, nicht aus Inseraten ohne Prüfung.
- Sensitivitätstabelle für Zins und Miete anlegen, um den Puffer bei Marktveränderungen zu kennen.
- Regulierungsrisiken (Mietpreisbremse, Kappungsgrenzen, geplante politische Eingriffe) als eigenes Szenario modellieren.
- Altbestand und Neubau mit separaten Kostenstrukturen kalkulieren, nicht mit denselben Pauschalwerten.
Wer diese Schritte konsequent umsetzt, hat gegenüber Mitbewerbern einen klaren Informationsvorsprung, und das ist in einem Markt mit steigenden Mieten und politischen Unsicherheiten der entscheidende Vorteil.
Weiterlesen in Immobilien
- Mietpreisregulierung: Politische Risiken für Makler
- Studentenwohnung & Steuer
- Grüne Fonds und Transition-to-Green: Neue Finanzierungswege für nachhaltige Immobilienprojekte
- Immobilienverwaltung
- Energieautarke Immobilien: Warum Nachhaltigkeit den Verkaufswert und die Vermietbarkeit deutlich steigert
- WG finden mit WG-Gesucht.de – Lohnt sich das Portal?
Hinterlasse jetzt einen Kommentar