Die Mietpreisregulierung in Deutschland umfasst mehrere aufeinander aufbauende Instrumente, die Neuvertragsmieten, Bestandsmieterhöhungen und Indexmieten begrenzen. Für Immobilienmakler entstehen daraus konkrete politische Risiken: Geschäftsmodelle, die auf kontinuierlich steigenden Mieten basieren, sind regulatorisch unter Druck, und weitere Verschärfungen sind bis Ende 2026 wahrscheinlich. Wer langfristige Strategien entwickelt, muss diese Risiken systematisch einkalkulieren.
Key Takeaways
- Die Mietpreisbremse gilt bis Ende 2029 und begrenzt Neuvertragsmieten in angespannten Märkten auf maximal 10 % über der ortsüblichen Vergleichsmiete.
- Ab Juli 2026 werden Indexmieten auf maximal 3,5 % Steigerung pro Jahr gedeckelt, auch wenn die Inflation höher liegt.
- In 814 Gemeinden bundesweit gelten Mietpreisbremse und/oder abgesenkte Kappungsgrenzen, Tendenz steigend.
- Der Gesetzentwurf „Mietrecht II“ (Februar 2026) schränkt möblierte Kurzzeitvermietungen und Möblierungszuschläge deutlich ein.
- Eine Expertenkommission beim Bundesjustizministerium soll bis Ende 2026 ein umfassendes Reformpaket vorlegen.
- Makler müssen Bonitätsprüfungen und Compliance-Prozesse ausbauen, da Kündigungsschutz und Sanktionen verschärft werden.
- Standorte in weniger regulierten Regionen gewinnen für Kapitalanleger an Attraktivität, was die Beratungsrolle von Maklern verändert.
- Langfristige Strategien sollten konservative Mietsteigerungsannahmen und engere Ausnahmetatbestände einkalkulieren.
Was ist die Mietpreisbremse und wie funktioniert sie in Deutschland?
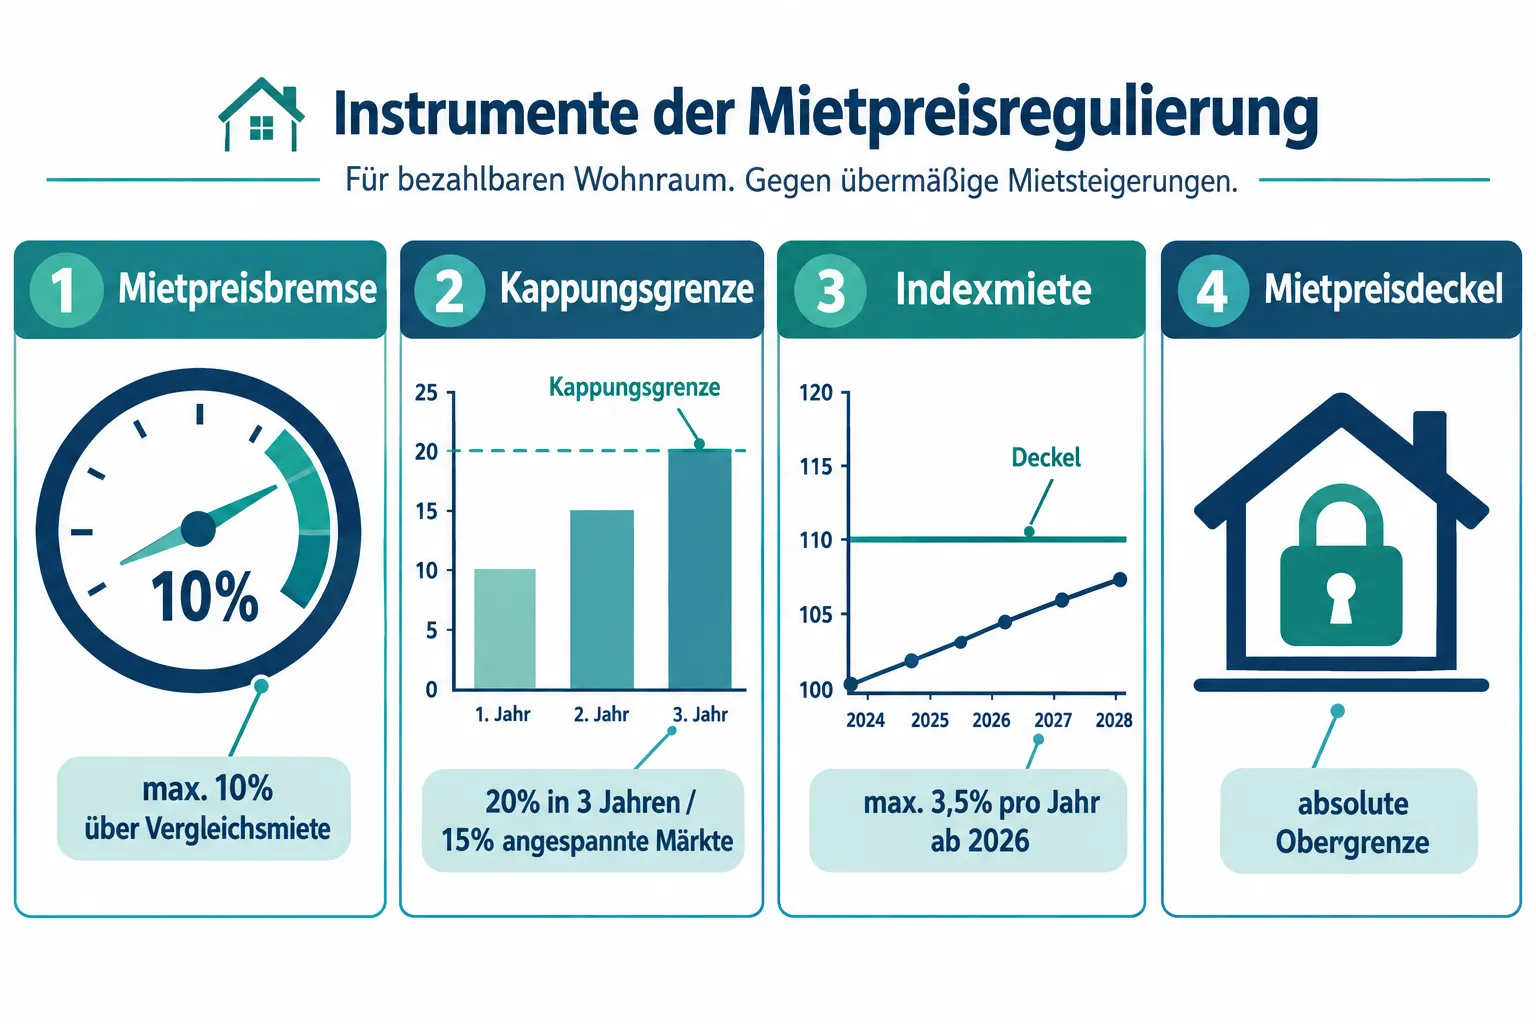
Die Mietpreisbremse ist das zentrale gesetzliche Instrument zur Begrenzung von Neuvertragsmieten in angespannten Wohnungsmärkten. Sie schreibt vor, dass die Anfangsmiete bei einem neuen Mietvertrag höchstens 10 % über der ortsüblichen Vergleichsmiete liegen darf (§ 556d BGB). Das Gesetz gilt bis Ende 2029 und wurde ausdrücklich verlängert.
Ausnahmen bestehen für:
- Neubauten, die nach dem 1. Oktober 2014 erstmals vermietet wurden
- Umfassend modernisierte Wohnungen, bei denen die Modernisierungskosten eine bestimmte Schwelle überschreiten
- Vormieten, die bereits über der Grenze lagen (Bestandsschutz)
Für Makler, die Mietpreisregulierung in Deutschland und die damit verbundenen politischen Risiken bei langfristigen Strategien berücksichtigen müssen, ist entscheidend: Die Mietpreisbremse engt das Mietsteigerungspotenzial bei Neuvermietungen dauerhaft ein. Geschäftsmodelle, die auf überdurchschnittlich steigenden Neuvertragsmieten aufbauen, sind regulatorisch besonders anfällig.
Welche Bundesländer haben Mietpreisregulierung eingeführt?
Nahezu alle Bundesländer mit angespannten Wohnungsmärkten haben eigene Verordnungen erlassen. Bundesweit bestehen für 814 Gemeinden Verordnungen zur Mietpreisbremse und/oder abgesenkten Kappungsgrenzen, in 681 Gemeinden greifen beide Instrumente gleichzeitig.
| Instrument | Grenze | Wer legt es fest? |
|---|---|---|
| Mietpreisbremse | Max. 10 % über Vergleichsmiete | Bundesgesetz, Länder bestimmen Gebiete |
| Kappungsgrenze (Standard) | Max. 20 % in 3 Jahren | Bundesgesetz |
| Kappungsgrenze (angespannt) | Max. 15 % in 3 Jahren | Länderverordnung |
| Indexmiete (ab Juli 2026) | Max. 3,5 % pro Jahr | Bundesgesetz (Mietrecht II) |
Baden-Württemberg plant, die Mietpreisbremse nicht nur zu verlängern, sondern auch auf weitere Städte auszuweiten. Das zeigt die hohe Dynamik lokaler Einstufungen als „angespannter Wohnungsmarkt“ und ist ein konkretes Standortrisiko für Makler.
Unterschied zwischen Mietpreisbremse und Mietpreisdeckel
Die Mietpreisbremse begrenzt Neuvertragsmieten relativ zur ortsüblichen Vergleichsmiete. Ein Mietpreisdeckel hingegen setzt eine absolute Obergrenze, unabhängig von Marktentwicklungen. Der bekannteste Versuch war der Berliner Mietendeckel (2020), der vom Bundesverfassungsgericht 2021 als verfassungswidrig eingestuft wurde, weil er in die Gesetzgebungskompetenz des Bundes eingriff.
Für Makler ist die Unterscheidung wichtig: Die Mietpreisbremse lässt noch Spielräume (Ausnahmen, Vergleichsmietentwicklung), ein Deckel würde diese weitgehend eliminieren. Politisch ist ein erneuter bundesweiter Deckelversuch derzeit nicht im Gesetzgebungsverfahren, bleibt aber ein Szenario, das in Risikoanalysen auftaucht.
Welche politischen Änderungen bei Mietpreisen sind geplant?
Mehrere konkrete Änderungen sind bereits beschlossen oder befinden sich in fortgeschrittener Planung.
Bereits beschlossen oder in Kraft:
- Verlängerung der Mietpreisbremse bis Ende 2029
- Deckelung von Indexmieten auf 3,5 % pro Jahr ab Juli 2026
Gesetzentwurf „Mietrecht II“ (Stand: Februar 2026):
- Begrenzung möblierter Kurzzeitvermietungen auf grundsätzlich sechs Monate
- Deckelung von Möblierungszuschlägen (diskutiert: 10 % der Nettomiete oder max. 1 % des aktuellen Möbelwerts)
- Ausweitung des Kündigungsschutzes bei Mietrückständen auf ordentliche Kündigungen
Expertenkommission beim Bundesjustizministerium (aktiv seit September 2025):
- Soll bis 31. Dezember 2026 ein umfassendes Reformpaket vorlegen
- Schwerpunkt: neue Bußgeldregelungen bei Verstößen gegen die Mietpreisbremse, Neufassung des Tatbestands „Mietwucher“
Für Makler, die Mietpreisregulierung in Deutschland und die politischen Risiken bei langfristigen Strategien berücksichtigen müssen, ergibt sich daraus: Die politische Richtung ist klar mieterfreundlich, weitere Eingriffe sind wahrscheinlicher als Deregulierung.
Was sind die Risiken der Mietpreisbremse für Immobilienmakler?
Die Mietpreisbremse schränkt Mietsteigerungspotenziale direkt ein und erhöht gleichzeitig den Dokumentations- und Compliance-Aufwand. Konkrete Risiken für Makler:
- Haftungsrisiko: Wird eine Miete vereinbart, die gegen die Mietpreisbremse verstößt, können Mieter zu viel gezahlte Beträge zurückfordern. Makler, die fehlerhafte Mietpreisberechnungen liefern, setzen sich Regressansprüchen aus.
- Provisionsrisiko: Niedrigere zulässige Mieten reduzieren die Bemessungsgrundlage für prozentuale Provisionen.
- Reputationsrisiko: Verstöße gegen Mietpreisregeln, die öffentlich werden, schaden dem Ansehen eines Maklerbüros nachhaltig.
- Strategierisiko: Kapitalanleger, die auf Basis überhöhter Mietprognosen kaufen, werden unzufriedene Kunden, wenn die regulierten Mieten ihre Renditeerwartungen nicht erfüllen.
Häufiger Fehler: Makler übernehmen Mietpreisangaben von Eigentümern, ohne diese selbst gegen den aktuellen Mietspiegel zu prüfen. Das ist bei angespannten Märkten mit Mietpreisbremse ein konkretes Haftungsrisiko.
Wie beeinflussen Mietgesetze die Maklerprovisionen?
Mietgesetze beeinflussen Maklerprovisionen auf zwei Wegen: direkt durch das Bestellerprinzip und indirekt durch Mietobergrenzen. Seit 2015 gilt im Wohnungsmietmarkt das Bestellerprinzip: Wer den Makler beauftragt, zahlt die Provision. In der Praxis ist das meist der Vermieter.
Indirekt wirkt die Mietpreisregulierung, weil eine gedeckelte Miete die Berechnungsgrundlage für prozentuale Provisionen senkt. Makler, die ihr Geschäftsmodell auf hohe Neuvertragsmieten ausgerichtet haben, spüren diesen Effekt besonders in Städten mit aktiver Mietpreisbremse.
Wie können Makler ihre Strategien an Mietpreisregeln anpassen?
Makler, die die Mietpreisregulierung in Deutschland und die damit verbundenen politischen Risiken bei langfristigen Strategien berücksichtigen müssen, haben mehrere wirksame Anpassungsoptionen.
Konkrete Schritte:
- Mietspiegel-Kompetenz aufbauen: Jede Mietpreisempfehlung sollte mit dem aktuellen qualifizierten Mietspiegel abgeglichen werden, bevor sie an Eigentümer weitergegeben wird.
- Compliance-Checklisten einführen: Für jede Neuvermietung in regulierten Gebieten eine standardisierte Prüfung der Mietpreisbremse, Kappungsgrenze und Ausnahmetatbestände.
- Kapitalanleger realistisch beraten: Mietprognosen sollten konservative Annahmen enthalten, die regulatorische Deckelungen berücksichtigen, keine Maximalszenarien.
- Standortdiversifikation empfehlen: Investoren auf Regionen hinweisen, in denen weniger strenge Regulierung gilt (außerhalb angespannter Märkte: Höchstgrenze 20 % über Vergleichsmiete).
- Vertragsgestaltung überprüfen: Indexmietverträge, die auf hohe Inflationsanpassungen gesetzt haben, verlieren ab Juli 2026 an Attraktivität. Staffelmietverträge als Alternative prüfen.
- Bonitätsprüfungen verschärfen: Da Räumungen wegen Zahlungsrückständen schwieriger werden, steigt das Risiko bei zahlungsschwachen Mietern.
Welche Fehler machen Makler bei der Mietpreisregulierung?
Die häufigsten Fehler sind vermeidbar, aber weit verbreitet.
- Mietpreisbremse ignorieren: Besonders bei möblierten Wohnungen wird die Ausnahme für „vorübergehende Nutzung“ oft zu weit ausgelegt. Ab 2026 wird diese Ausnahme auf sechs Monate begrenzt.
- Vergleichsmiete falsch berechnen: Wer den falschen Mietspiegel heranzieht oder veraltete Daten nutzt, riskiert eine rechtswidrige Miete.
- Indexmieten als sicher einkalkulieren: Viele Makler haben Kapitalanlegern Indexmietverträge als inflationssichere Lösung verkauft. Mit dem Deckel von 3,5 % ab Juli 2026 stimmt diese Prämisse nicht mehr uneingeschränkt.
- Dokumentationspflichten unterschätzen: Die Expertenkommission arbeitet an schärferen Bußgeldregelungen. Wer heute keine belastbare Dokumentation führt, ist für künftige Prüfungen schlecht aufgestellt.
Für wen ist Mietpreisregulierung vorteilhaft und für wen nicht?
Vorteilhaft für:
- Bestandsmieter in angespannten Märkten, deren Miete durch Kappungsgrenzen geschützt ist
- Neumieter in regulierten Gebieten, die ohne Mietpreisbremse deutlich höhere Anfangsmieten zahlen würden
- Makler, die sich als Compliance-Experten positionieren und Eigentümern rechtssichere Vermietung anbieten
Nachteilig für:
- Eigentümer und Kapitalanleger, die auf hohe Mietsteigerungen angewiesen sind, um Renditeerwartungen zu erfüllen
- Makler, deren Geschäftsmodell auf möblierten Kurzzeitvermietungen oder Indexmietverträgen mit hohen Anpassungsraten basiert
- Investoren in stark regulierten Städten, die mit sinkenden Mietsteigerungserwartungen rechnen müssen
Wie entwickelt sich die Mietpreisregulierung in den nächsten Jahren?
Die politische Richtung ist eindeutig: weitere Regulierung, nicht weniger. Bis Ende 2026 ist mit einem umfassenden Reformpaket zu rechnen, das Kurzzeitmieten, möblierte Vermietungen, Index- und Staffelmieten sowie Sanktionen neu regelt. Die öffentliche Stimmung, in der ein großer Teil der Bevölkerung Wohneigentum als kaum noch erschwinglich empfindet, erhöht den politischen Druck zusätzlich.
Wahrscheinliche Entwicklungen bis 2029:
- Engere Definition von Ausnahmetatbeständen (Kurzzeit, Möblierung, Modernisierung)
- Schärfere Sanktionen bei Verstößen gegen die Mietpreisbremse
- Mögliche Ausweitung der regulierten Gebiete in weiteren Bundesländern
- Erhöhte Transparenz- und Dokumentationspflichten für Vermieter und Makler
Weniger wahrscheinlich: Eine grundlegende Deregulierung oder Abschaffung der Mietpreisbremse vor 2030 ist politisch nicht erkennbar.
Wie wirkt sich Regulierung auf langfristige Immobilieninvestitionen aus?
Stärkere Regulierung senkt die erwarteten Mietsteigerungen und damit die Renditeerwartungen für Kapitalanleger. Das hat direkte Folgen für den Immobilienmarkt und die Beratungsrolle von Maklern.
Branchenanalysen zeigen, dass neue regulatorische Vorgaben die Verunsicherung am Markt erhöhen und investitionshemmend wirken. Konkret bedeutet das für Makler:
- Objekte in stark regulierten Städten werden langfristig mit niedrigeren Mietsteigerungserwartungen bepreist.
- Investoren weichen verstärkt in weniger regulierte Regionen aus, was regionale Preisunterschiede vergrößert.
- Die Beratungsqualität von Maklern gewinnt an Bedeutung: Wer regulatorische Risiken klar kommuniziert, schützt sich vor Haftungsansprüchen und baut Vertrauen auf.
FAQ
Gilt die Mietpreisbremse in ganz Deutschland? Nein. Die Mietpreisbremse gilt nur in Gebieten, die von den Bundesländern als „angespannte Wohnungsmärkte“ ausgewiesen wurden. Außerhalb dieser Gebiete darf die Neuvertragsmiete bis zu 20 % über der ortsüblichen Vergleichsmiete liegen.
Was passiert, wenn ein Makler eine Miete oberhalb der Mietpreisbremse vereinbart? Der Mieter kann die zu viel gezahlten Beträge zurückfordern, sobald er die Verletzung der Mietpreisbremse gerügt hat. Für den Makler besteht ein Haftungsrisiko, wenn er fehlerhafte Mietpreisempfehlungen gegeben hat.
Sind möblierte Wohnungen von der Mietpreisbremse ausgenommen? Bisher galt eine Ausnahme für „Mietverhältnisse zur vorübergehenden Nutzung“. Der Gesetzentwurf „Mietrecht II“ begrenzt diese Ausnahme auf grundsätzlich sechs Monate. Möblierungszuschläge werden zudem gedeckelt.
Was ändert sich bei Indexmieten ab Juli 2026? Indexmieten dürfen ab Juli 2026 pro Jahr nur noch um maximal 3,5 % steigen, auch wenn die Inflation höher liegt. Das gilt für bestehende und neue Verträge.
Was ist die Kappungsgrenze und wie unterscheidet sie sich von der Mietpreisbremse? Die Mietpreisbremse betrifft Neuvertragsmieten. Die Kappungsgrenze begrenzt Mieterhöhungen im laufenden Bestandsmietverhältnis auf maximal 20 % innerhalb von drei Jahren (in angespannten Märkten auf 15 %).
Wann ist mit dem Reformpaket der Expertenkommission zu rechnen? Die Expertenkommission beim Bundesjustizministerium soll ihre Vorschläge bis 31. Dezember 2026 vorlegen. Mit einem beschlossenen oder weitgehend konkretisierten Reformpaket ist bis Ende 2026 zu rechnen.
Können Makler für Verstöße gegen die Mietpreisbremse bestraft werden? Direkte Bußgelder für Makler sind im aktuellen Recht noch begrenzt. Die Expertenkommission arbeitet jedoch an schärferen Bußgeldregelungen, die auch Vermittler stärker in die Pflicht nehmen könnten.
Lohnt es sich noch, Kapitalanleger in stark regulierten Städten zu beraten? Ja, aber mit angepassten Erwartungen. Makler sollten konservative Mietprognosen verwenden, regulatorische Risiken klar kommunizieren und Alternativen in weniger regulierten Regionen aufzeigen.
Fazit: Handlungsempfehlungen für Makler
Die Mietpreisregulierung in Deutschland und die damit verbundenen politischen Risiken, die Makler bei langfristigen Strategien berücksichtigen müssen, sind kein vorübergehendes Phänomen. Die Verlängerung der Mietpreisbremse bis 2029, die Deckelung von Indexmieten ab Juli 2026 und das laufende Reformverfahren zeigen: Der regulatorische Rahmen wird enger, nicht weiter.
Konkrete nächste Schritte für Makler:
- Jetzt prüfen: Alle laufenden Vermietungsmandate auf Konformität mit Mietpreisbremse und Kappungsgrenzen überprüfen, bevor neue Bußgeldregelungen in Kraft treten.
- Dokumentation aufbauen: Belastbare Mietspiegel-Begründungen für jede Mietpreisempfehlung erstellen und archivieren.
- Indexmietverträge neu bewerten: Bestehende Empfehlungen für Indexmietverträge an die neue 3,5-%-Grenze anpassen und Kapitalanleger proaktiv informieren.
- Weiterbildung einplanen: Die Expertenkommission wird bis Ende 2026 neue Regelungen vorlegen. Wer sich frühzeitig informiert, kann Mandanten rechtzeitig beraten.
- Standortberatung schärfen: Investoren auf die Unterschiede zwischen regulierten und weniger regulierten Regionen hinweisen und Risikoszenarien transparent machen.
Makler, die regulatorische Kompetenz als Beratungsleistung positionieren, haben in einem zunehmend komplexen Mietrecht einen klaren Wettbewerbsvorteil.
Weiterlesen in Immobilien
- Grüne Fonds und Transition-to-Green: Neue Finanzierungswege für nachhaltige Immobilienprojekte
- Rendite realistisch kalkulieren: Neuvertragsmieten 2026
- Energieautarke Immobilien: Warum Nachhaltigkeit den Verkaufswert und die Vermietbarkeit deutlich steigert
- Studentenwohnung & Steuer
- Mietspiegel richtig lesen: Wie Immobilienmakler Mietpreise fundiert bewerten und gegenüber Kunden begründen
- Immobilienverwaltung
Hinterlasse jetzt einen Kommentar