Der Übergang von Standardchips zu großflächigen, hochintegrierten Designs für KI-Beschleuniger und Leistungshalbleiter schafft eine strukturell höhere Nachfrage nach spezialisierten Fertigungsanlagen. Europäische Halbleiter-Ausrüster wie ASML, BE Semiconductor Industries, Aixtron und VAT Group profitieren direkt davon, weil größere und komplexere Chips mehr Prozessschritte, präzisere Maschinen und teurere Equipmentgenerationen erfordern.
Key Takeaways
- ASML ist der unangefochtene Hauptprofiteur: Sein EUV- und High-NA-EUV-Equipment ist bis 2027 nahezu ausverkauft, was außergewöhnliche Preissetzungsmacht bedeutet.
- BE Semiconductor Industries (BESI) wächst mit dem Trend zu Advanced Packaging, weil Chiplets und 3D-Stacking spezielle Bondingmaschinen erfordern.
- Aixtron und centrotherm beliefern die boomende SiC- und GaN-Fertigung für Leistungshalbleiter in Elektromobilität und KI-Rechenzentren.
- VAT Group liefert Vakuumventile für nahezu jeden Prozessschritt in modernen Fabs und ist ein zyklischer Profiteur steigender Investitionsvolumina.
- Infineons neues Dresdner Werk, das im Juli 2026 eröffnet wurde, ist mit rund 5 Milliarden Euro Investitionsvolumen der weltgrößte Leistungshalbleiter-Standort und schafft direkte Nachfrage bei europäischen Ausrüstern.
- Der Cluster Silicon Saxony um Dresden bleibt ein zentrales Investitionsziel für europäische Fab-Ausrüster.
- Größere Chips bedeuten mehr Maskenlagen, mehr Prozessschritte und höheren Equipmentbedarf pro Wafer, was die Umsätze der Ausrüster überproportional steigen lässt.
- Europäische Ausrüster konkurrieren mit japanischen und US-amerikanischen Anbietern, haben aber in Nischen wie EUV-Lithografie und Vakuumtechnik globale Alleinstellungsmerkmale.
Was sind europäische Halbleiter-Ausrüster?
Europäische Halbleiter-Ausrüster sind Unternehmen, die Maschinen, Anlagen und Komponenten für die Herstellung von Mikrochips produzieren. Sie verkaufen nicht die Chips selbst, sondern die Produktionsmittel, mit denen Chipfabriken (Fabs) weltweit arbeiten.
Die wichtigsten Kategorien umfassen:
- Lithografiemaschinen (belichten Schaltkreismuster auf Siliziumwafer)
- Epitaxie-Reaktoren (wachsen dünne Halbleiterschichten für Leistungschips)
- Packaging-Anlagen (verbinden mehrere Chiplets zu einem Gesamtpaket)
- Vakuumkomponenten (steuern Druckverhältnisse in Prozesskammern)
- Messtechnik und Prozesskontrolle (sichern Qualität in jedem Schritt)
Zu den bekanntesten europäischen Namen zählen ASML (Niederlande), BE Semiconductor Industries (Niederlande), Aixtron (Deutschland), VAT Group (Schweiz), SÜSS MicroTec (Deutschland), INFICON (Schweiz) und centrotherm (Deutschland).
Welche Maschinenbauer profitieren konkret von größeren Chips?
Die Antwort hängt davon ab, welcher Prozessschritt durch größere Chipdesigns besonders beansprucht wird. Größere Chips bedeuten mehr Transistoren, mehr Metalllagen, mehr Maskenebenen und oft ganz neue Packaging-Architekturen.
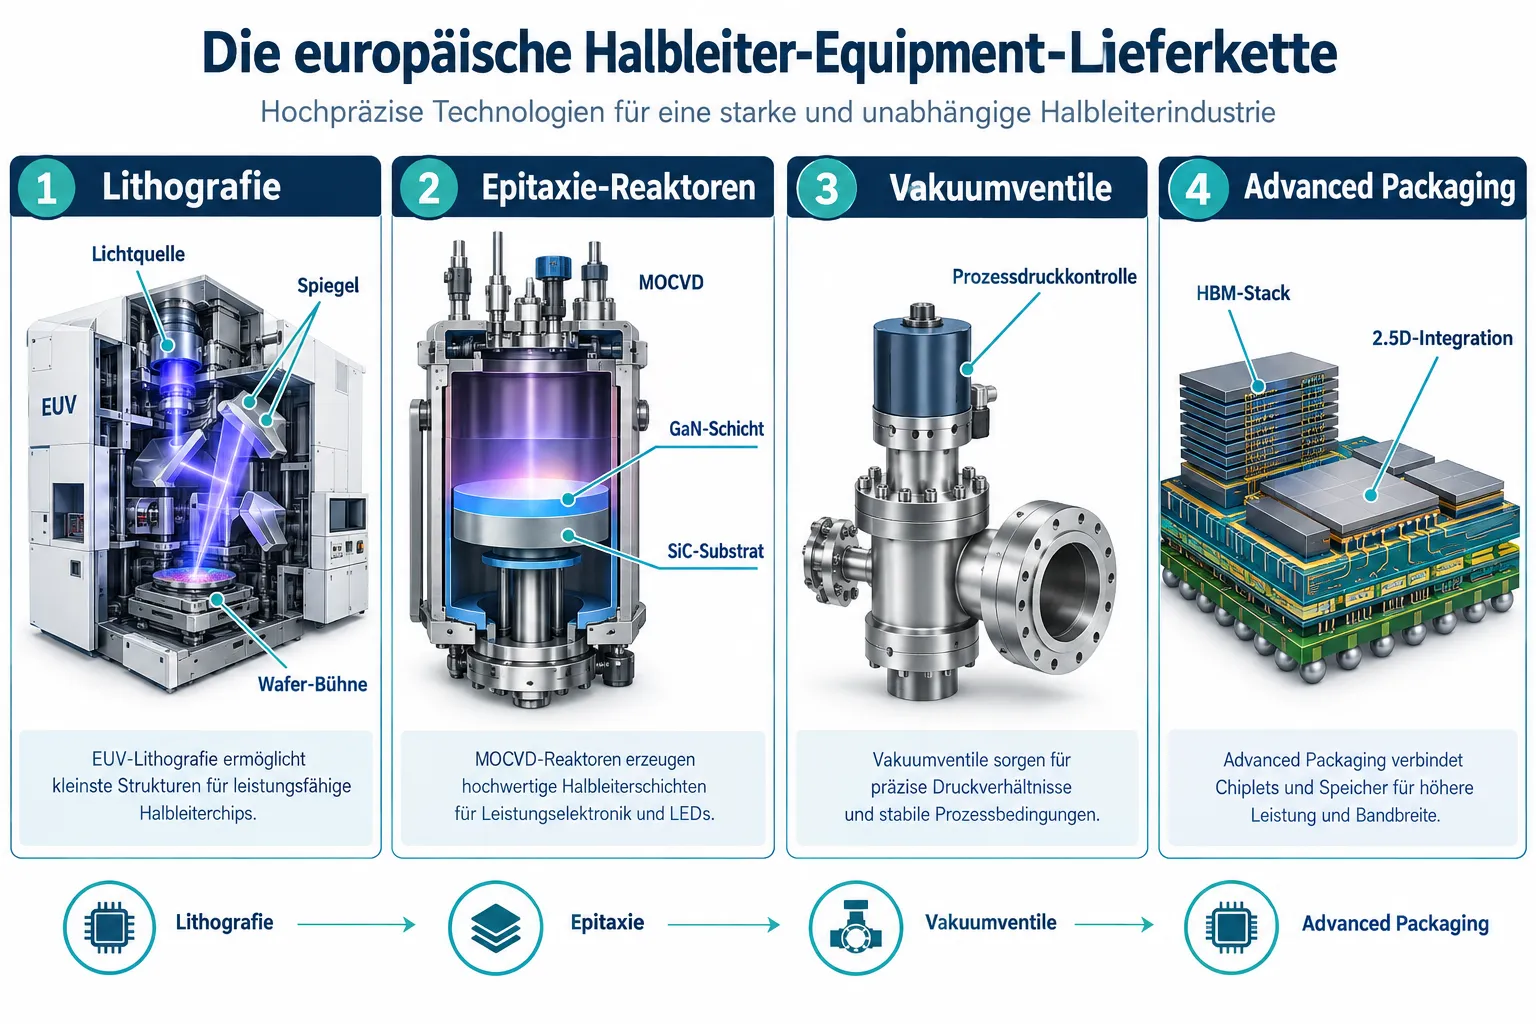
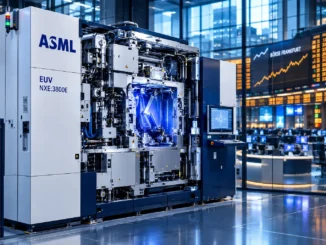
ASML ist der klarste Profiteur. Seine EUV-Systeme sind die einzige Technologie, mit der Chips unterhalb von 7 Nanometern wirtschaftlich gefertigt werden können. High-NA-EUV, die nächste Generation, skaliert diese Fähigkeit weiter. ASML kooperiert strategisch mit Intel Foundry und Samsung Electronics, um High-NA-EUV für kommende Fertigungsgenerationen zu skalieren. Die Orderbücher sind bis 2027 praktisch gefüllt.
BE Semiconductor Industries (BESI) profitiert vom Wachstum des Advanced Packaging. Wenn ein KI-Chip aus mehreren Chiplets besteht, die per Hybrid-Bonding oder Thermokompressions-Bonding verbunden werden, braucht jede Fab BESI-Maschinen. HBM-Speicherstacks und 2.5D/3D-Integrationen treiben diesen Bedarf.
Aixtron liefert MOCVD-Reaktoren für die Epitaxie von Galliumnitrid (GaN) und Siliziumkarbid (SiC). Diese Materialien sind für Leistungshalbleiter in Elektrofahrzeugen, Schnellladegeräten und KI-Rechenzentren unverzichtbar. Mit dem Boom bei SiC-Leistungschips wächst Aixtrons Adressmarkt strukturell.
VAT Group stellt Hochvakuumventile her, die in nahezu jeder Prozesskammer einer modernen Fab eingebaut sind. Mehr Fabs und mehr Prozessschritte bedeuten direkt mehr VAT-Ventile.
centrotherm und SÜSS MicroTec bedienen spezialisierte Prozessschritte für Leistungs- und Verbundhalbleiter sowie für Wafer-Bonding-Verfahren.
ASML vs. Zeiss vs. andere europäische Halbleiterwerkzeuge: Ein Vergleich
ASML und Carl Zeiss SMT sind keine direkten Konkurrenten, sondern Partner. Zeiss liefert die optischen Systeme, die ASML in seine EUV-Maschinen einbaut. Ohne Zeiss-Optik gibt es kein funktionsfähiges EUV-System.
| Unternehmen | Kernprodukt | Hauptkunden | Profitiert von größeren Chips durch… |
|---|---|---|---|
| ASML | EUV / High-NA-EUV Lithografie | TSMC, Samsung, Intel | Mehr Maskenlagen, höhere Stückpreise |
| Carl Zeiss SMT | EUV-Optiken | ASML (exklusiv) | Wächst mit ASML-Volumen |
| BESI | Advanced Packaging / Bonding | TSMC, Samsung, OSAT-Firmen | Chiplet-Architekturen, HBM |
| Aixtron | MOCVD-Epitaxiereaktoren | SiC/GaN-Hersteller | Leistungshalbleiter-Boom |
| VAT Group | Vakuumventile | Alle großen Fabs | Mehr Fabs, mehr Prozessschritte |
| SÜSS MicroTec | Wafer-Bonding, Lithografie-Peripherie | IDMs, Forschungsfabs | 3D-Integration, Compound-Halbleiter |
Warum wählen Chipfabriken europäische Ausrüster?
Europäische Ausrüster dominieren bestimmte Nischen, weil sie über Jahrzehnte technologische Tiefe aufgebaut haben, die kurzfristig nicht replizierbar ist. Es gibt drei Hauptgründe:
- Technologisches Alleinstellungsmerkmal: ASML ist der einzige Anbieter weltweit, der EUV-Lithografiesysteme liefert. Kein asiatischer oder amerikanischer Wettbewerber hat eine vergleichbare Produktionsreife.
- Ökosystem-Abhängigkeiten: Viele Prozesse sind so eng auf spezifische Maschinenparameter abgestimmt, dass ein Wechsel des Lieferanten jahrelange Prozessqualifikationen erfordern würde.
- Europäische Förderinfrastruktur: Der European Chips Act und nationale Programme wie Silicon Saxony schaffen Anreize für europäische Ausrüster, ihre Kapazitäten auszubauen.
Wähle europäische Ausrüster, wenn: der Prozessschritt EUV-Lithografie, GaN/SiC-Epitaxie oder Hochvakuum-Prozesskontrolle umfasst. Für Standard-Ätz- oder Abscheidungsschritte sind japanische Anbieter (Tokyo Electron, Shin-Etsu) oder US-Anbieter (Applied Materials, Lam Research) ebenfalls stark vertreten.
Lithografie vs. Ätzanlagen: Was kommt aus Europa?
Lithografie ist Europas stärkste Domäne in der Halbleiter-Ausrüstung. Ätz- und Abscheidungsanlagen werden dagegen hauptsächlich von US-amerikanischen und japanischen Anbietern dominiert.
- Europäische Stärke: EUV-Lithografie (ASML), Epitaxie für Compound-Halbleiter (Aixtron, centrotherm), Vakuumkomponenten (VAT Group), Wafer-Bonding (SÜSS MicroTec)
- Weniger europäische Präsenz: Chemisches Ätzen (CVD/ALD), Ionenimplantation, Chemisch-Mechanisches Polieren (CMP)
Der Unterschied ist strategisch relevant: Lithografie bestimmt die minimale Strukturgröße eines Chips und ist damit der kritischste Prozessschritt. Wer die Lithografie kontrolliert, kontrolliert die Roadmap.
Brauchen kleinere Chipfabs europäische Halbleiter-Ausrüstung?
Kleinere Fabs und Forschungseinrichtungen benötigen nicht zwingend die teuersten EUV-Systeme, aber sie setzen auf andere europäische Ausrüster. Für Leistungshalbleiter auf SiC- oder GaN-Basis sind Aixtron-Reaktoren auch in kleineren Fabs Standard. SÜSS MicroTec und INFICON bedienen ebenfalls kleinere Produktionsumgebungen.
Faustregel: Wer Chips unter 28 Nanometern fertigt, kommt an ASML nicht vorbei. Wer Leistungshalbleiter für Automotive oder Energietechnik produziert, braucht Epitaxiereaktoren von Aixtron oder centrotherm. Wer irgendwelche Prozesskammern mit Vakuum betreibt, kauft wahrscheinlich VAT-Ventile.
Können Startups europäische Halbleiter-Ausrüstung finanzieren?
Für die meisten Startups sind neue EUV-Maschinen von ASML nicht finanzierbar. Ein einzelnes High-NA-EUV-System kostet nach Schätzungen von Branchenanalysten mehrere hundert Millionen Euro. Aber der Markt bietet Alternativen:
- Gebrauchtmarkt: Ältere DUV-Systeme von ASML sind deutlich günstiger und für viele Anwendungen ausreichend.
- Foundry-Modell: Startups nutzen TSMC oder GlobalFoundries als Auftragsfertiger, ohne eigene Maschinen zu kaufen.
- Forschungsinfrastruktur: Einrichtungen wie das Fraunhofer-Institut oder imec in Leuven bieten Zugang zu Pilotlinien mit europäischen Maschinen.
- Spezialisierte Ausrüster: Aixtron-Reaktoren für GaN-Forschung sind im Vergleich zu EUV-Systemen erschwinglich und für Compound-Halbleiter-Startups realistisch.
Häufige Probleme mit europäischer Halbleiter-Ausrüstung
Kein Ausrüster ist ohne Schwachstellen. Die wichtigsten Risiken:
- Lieferzeiten: ASML-Systeme haben Lieferzeiten von 12 bis 24 Monaten. Wer kurzfristig Kapazität braucht, hat kaum Spielraum.
- Exportkontrolle: EUV-Systeme unterliegen strengen Exportrestriktionen. ASML darf seit 2023 keine EUV-Maschinen mehr nach China liefern, was das Wachstumspotenzial in diesem Markt begrenzt.
- Zyklizität: VAT Group und BESI sind stark von Investitionszyklen der Chipbranche abhängig. In Abschwungphasen können Aufträge deutlich zurückgehen.
- Technologierisiko: Aixtron ist von der Entwicklungsgeschwindigkeit der GaN/SiC-Anwendungen abhängig. Verzögert sich die Elektromobilität, verlangsamt sich auch das Wachstum.
Ist europäische Halbleiter-Ausrüstung besser als asiatische Alternativen?
„Besser“ ist die falsche Frage. Europäische Ausrüster sind in bestimmten Segmenten schlicht konkurrenzlos, in anderen spielen asiatische Anbieter in der gleichen Liga oder darüber.
- Europäisch überlegen: EUV-Lithografie (ASML hat globales Monopol), GaN/SiC-Epitaxie (Aixtron ist Weltmarktführer), Hochvakuumventile (VAT Group dominiert)
- Asiatisch stark: Chemisches Ätzen und Abscheidung (Tokyo Electron), Siliziumwafer (Shin-Etsu, Sumco), Photoresist-Materialien (JSR, TOK)
- US-amerikanisch stark: Ionenimplantation (Applied Materials), Prozesskontrollmesstechnik (KLA)
Die Entscheidung für einen Lieferanten hängt vom Prozessschritt ab, nicht von der Nationalität des Herstellers. In der Praxis kaufen alle großen Fabs von einem Mix aus europäischen, amerikanischen und japanischen Ausrüstern.
FAQ: Europäische Halbleiter-Ausrüster und der Trend zu größeren Chips
Was ist der Unterschied zwischen ASML und anderen europäischen Ausrüstern? ASML ist auf Lithografiemaschinen spezialisiert und hat ein globales Monopol auf EUV-Systeme. Andere europäische Ausrüster wie Aixtron oder VAT Group bedienen andere Prozessschritte und stehen in direktem Wettbewerb mit japanischen und US-Anbietern.
Warum sind ASMLs Orderbücher bis 2027 ausgelastet? Die KI-getriebene Nachfrage nach Hochleistungschips für GPUs und KI-Beschleuniger erfordert die neuesten Fertigungsknoten. Nur EUV-Lithografie ermöglicht diese Knoten wirtschaftlich. Die Produktionskapazität von ASML kann mit der Nachfrage kurzfristig nicht Schritt halten.
Was ist Advanced Packaging und warum ist BESI davon abhängig? Advanced Packaging bezeichnet Verfahren, bei denen mehrere Chips oder Chiplets in einem Gehäuse zusammengefügt werden, zum Beispiel durch Hybrid-Bonding oder 2.5D-Integration. BESI stellt die Bondingmaschinen für diese Verfahren her. Je mehr Chips in Chiplet-Architekturen gebaut werden, desto mehr BESI-Maschinen werden gebraucht.
Was produziert Aixtron genau? Aixtron stellt MOCVD-Reaktoren (Metal-Organic Chemical Vapor Deposition) her. Diese Maschinen wachsen dünne Halbleiterschichten aus GaN oder SiC auf Substrate. Diese Schichten sind die Grundlage für Leistungshalbleiter in Elektrofahrzeugen, Schnellladern und Hochfrequenzanwendungen.
Welche Rolle spielt Silicon Saxony für europäische Ausrüster? Der Cluster Silicon Saxony um Dresden ist Europas dichteste Konzentration von Halbleiterfabriken und -zulieferern. Infineons neues Dresdner Werk, die geplante ESMC-Fab und weitere Projekte schaffen direkte Nachfrage bei europäischen Ausrüstern, die in der Region präsent sind oder ihre Lieferketten dorthin ausrichten.
Warum profitiert VAT Group von größeren Chips? Größere und komplexere Chips erfordern mehr Prozessschritte und mehr Prozesskammern. In jeder Prozesskammer einer modernen Fab sind Vakuumventile von VAT verbaut. Mehr Fabs und mehr Prozessschritte bedeuten direkt mehr Ventile.
Kann ein europäischer Ausrüster von Exportbeschränkungen betroffen sein? Ja. ASML darf seit 2023 keine EUV-Maschinen nach China liefern. Auch neuere DUV-Systeme unterliegen seit 2024 verschärften Exportregeln. Das begrenzt ASMLs adressierbaren Markt, erhöht aber gleichzeitig die Abhängigkeit westlicher Fabs von ASML, was die Preissetzungsmacht stärkt.
Wie unterscheidet sich der Investitionszyklus bei Ausrüstern von dem bei Chipherstellern? Ausrüster wie VAT Group und BESI sind stärker zyklisch als ASML, weil ihre Produkte bei jedem Kapazitätsausbau neu bestellt werden. ASML profitiert von einem Upgrade-Zyklus: Selbst wenn keine neuen Fabs gebaut werden, müssen bestehende Fabs auf neuere Lithografiegenerationen umrüsten.
Fazit: So nutzen Investoren und Entscheider den Trend zu größeren Chips
Die Substitution von Standardchips durch großflächige, hochintegrierte Designs ist kein kurzfristiger Trend. KI-Beschleuniger, Leistungshalbleiter für Elektromobilität und Rechenzentren sowie Chiplet-Architekturen treiben eine strukturell höhere Nachfrage nach spezialisierten Fertigungsanlagen. Europäische Halbleiter-Ausrüster sind in mehreren dieser Segmente global führend.
Konkrete nächste Schritte:
- Wer in europäische Halbleiter-Ausrüster investieren möchte, sollte zwischen zyklischen Profiteuren (VAT Group, BESI) und strukturellen Wachstumsträgern (ASML, Aixtron) unterscheiden.
- Wer als Fab-Betreiber oder OEM Ausrüster auswählt, sollte den Prozessschritt genau definieren, bevor er europäische gegen asiatische Anbieter vergleicht. In EUV-Lithografie und GaN/SiC-Epitaxie gibt es keine gleichwertigen Alternativen zu europäischen Anbietern.
- Wer den Silicon-Saxony-Cluster als Standort erwägt, sollte die Förderprogramme des European Chips Act und der deutschen Bundesregierung prüfen, die Investitionen in Ausrüstung und Fab-Infrastruktur subventionieren.
- Startups in der Compound-Halbleiter-Nische sollten den Zugang zu Pilotlinien bei Fraunhofer oder imec als ersten Schritt nutzen, bevor sie in eigene Ausrüstung investieren.
Der Wettbewerb um die besten Chips wird in den nächsten Jahren intensiver. Die Maschinen, die diese Chips möglich machen, kommen zu einem erheblichen Teil aus Europa.
Meta-Titel: Europäische Halbleiter-Ausrüster: Welche Maschinenbauer profitieren
Meta-Beschreibung: ASML, Aixtron, BESI und Co.: Welche europäischen Halbleiter-Ausrüster von größeren, komplexeren Chips profitieren und warum 2026 ein Schlüsseljahr ist.
Weiterlesen in Finanzen
- Tax-Loss Harvesting mit Aktien für deutsche Privatanleger: Gewinne verrechnen ohne Regelverstöße
- Studentenwohnung & Steuer
- Micro-Cap-Aktien vs. Penny Stocks: Wo liegt die Grenze und wie ändert sich das Risiko?
- Krankenversicherung für Studierende
- Koreanische Halbleiter-Aktien: Welche Unternehmen vom KI-Hardware-Boom profitieren
- Was ist die ISIC Student Card?
Hinterlasse jetzt einen Kommentar