TSMC ist das weltweit führende Auftragsfertigungsunternehmen für Halbleiter und produziert Chips für nahezu jeden bedeutenden Technologiekonzern der Welt. Die TSMC Aktie bietet langfristigen Anlegern Zugang zu strukturellem Wachstum durch KI, Rechenzentren und fortschrittliche Fertigungstechnologie, trägt aber erhebliche geopolitische Risiken durch die Konzentration der Produktion auf Taiwan. Wer diese Risiken versteht und einpreist, findet in TSMC eines der qualitativ stärksten Unternehmen im globalen Technologiesektor.
Wichtigste Erkenntnisse
- TSMC operiert als reines Foundry-Unternehmen und fertigt Chips für fablose Kunden wie Apple, Nvidia und AMD, ohne eigene Endprodukte zu verkaufen.
- Im zweiten Quartal 2026 erzielte TSMC eine Bruttomarge von 67,7 % und eine Nettomarge von 55,6 % bei einem Umsatz von rund 40,2 Mrd. US-Dollar.
- High-Performance-Computing (HPC), getrieben durch KI-Chips und Rechenzentren, macht 66 % des Umsatzes aus und wächst weiter.
- Der technologische Vorsprung zeigt sich im Node-Mix: 77 % der Wafer-Umsätze stammen aus 7-nm-Technologie und fortschrittlicheren Prozessen, darunter bereits 3 % aus dem neuen 2-nm-Knoten.
- Das geopolitische Risiko durch Taiwans Lage ist real und strukturell nicht vollständig auflösbar, auch wenn TSMC aktiv in Fabs in den USA und Japan investiert.
- Das Investitionsbudget für 2026 beträgt 60 bis 64 Mrd. US-Dollar, was die extreme Kapitalintensität des Geschäfts unterstreicht.
- Analysten bewerten die Aktie mehrheitlich mit „Buy“ und einem durchschnittlichen Kursziel von rund 523 US-Dollar (ADR).
- TSMC zahlt eine Quartalsdividende, die Rendite ist aber moderat, da das Unternehmen den Großteil des Kapitals reinvestiert.
- Die Aktie eignet sich für geduldige Anleger mit einem Zeithorizont von mindestens fünf Jahren und einer Toleranz für Halbleiterzyklen und geopolitische Volatilität.
Was ist das Geschäftsmodell von TSMC und wie verdient das Unternehmen Geld?
TSMC (Taiwan Semiconductor Manufacturing Company) agiert als reines Foundry-Unternehmen: Es entwirft keine eigenen Chips, sondern fertigt Halbleiter ausschließlich im Auftrag anderer Unternehmen. Kunden liefern ihr Chip-Design, TSMC produziert die physischen Wafer in seinen Fabs.
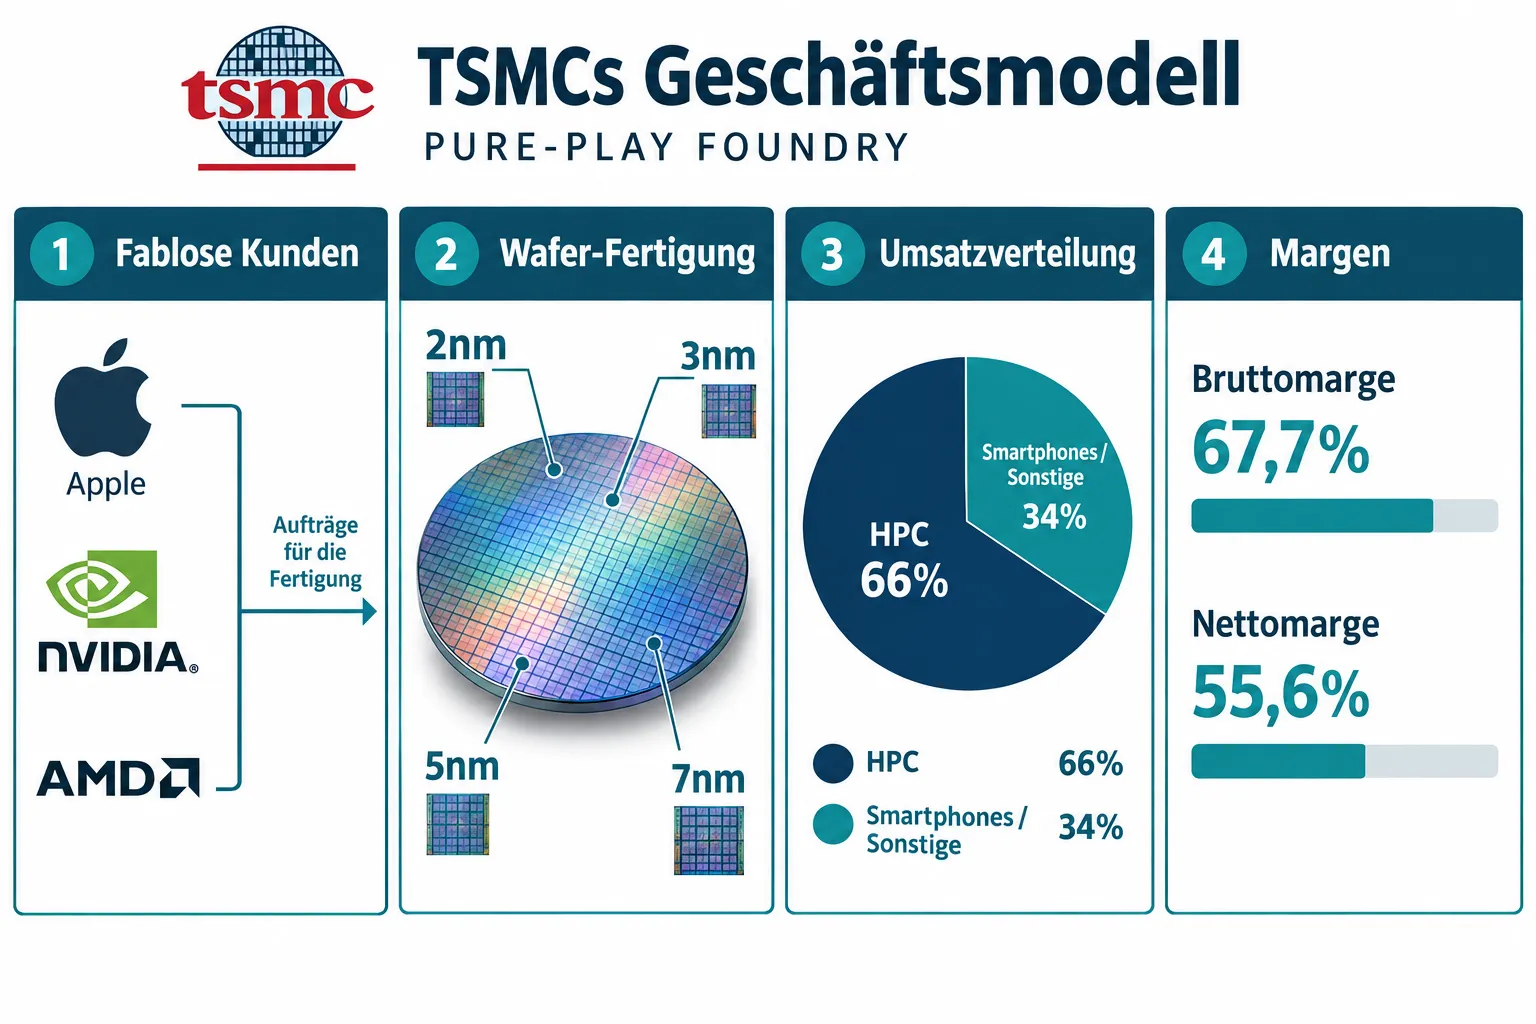
Dieses Modell hat einen entscheidenden wirtschaftlichen Vorteil: TSMC steht nicht im Wettbewerb mit seinen eigenen Kunden. Fablose Unternehmen wie Nvidia, AMD, Apple und Qualcomm können ihre gesamte Designkompetenz konzentrieren, ohne Milliarden in Fertigungsanlagen zu investieren. TSMC übernimmt die Fertigung und profitiert von enormen Skaleneffekten.
Woher kommt der Umsatz konkret?
- Wafer-Verkauf nach Technologieknoten: Kunden zahlen pro Wafer, wobei fortschrittlichere Nodes deutlich höhere Preise erzielen.
- Advanced Packaging: Dienste wie CoWoS (Chip-on-Wafer-on-Substrate), die besonders für KI-Chips gefragt sind, werden zu einem wachsenden Umsatztreiber.
- Technologielizenzierung und Designunterstützung: Ergänzende Einnahmen aus Prozess-IP und Entwicklungspartnerschaften.
Im zweiten Quartal 2026 stammten 66 % des Umsatzes aus dem HPC-Segment (High-Performance-Computing), zu dem KI-Beschleuniger, Serverprozessoren und Rechenzentrums-Chips zählen. Smartphones machen den zweitgrößten Anteil aus, gefolgt von Automotive, IoT und Consumer Electronics.
„77 % der Wafer-Umsätze stammen aus 7-nm-Prozessen und fortschrittlicheren Nodes. Das ist der Kern von TSMCs Preissetzungsmacht.“
TSMCs Wettbewerbsvorteile gegenüber Samsung und Intel
TSMC hat gegenüber seinen beiden wichtigsten Konkurrenten Samsung Foundry und Intel Foundry Services (IFS) einen mehrschichtigen Vorsprung aufgebaut, der sich nicht kurzfristig kopieren lässt.
Technologieführerschaft bei Leading-Edge-Nodes
TSMC war bei 3-nm-Massenfertigung früher als Samsung und produziert seit 2026 bereits 2-nm-Chips kommerziell. Im zweiten Quartal 2026 entfielen 30 % der Wafer-Umsätze auf 3-nm-Prozesse, 33 % auf 5-nm und bereits 3 % auf 2-nm. Diese frühe Kommerzialisierung neuer Nodes ist ein direkter Ausdruck des technologischen Vorsprungs.
Vertrauen und Kundenbindung
Da TSMC keine eigenen Endprodukte verkauft, haben Kunden keine Angst vor Interessenkonflikten. Apple, Nvidia und AMD teilen sensible Chip-Designs mit TSMC, weil das Unternehmen kein direkter Konkurrent ist. Samsung hingegen ist gleichzeitig Foundry-Anbieter und Chip-Designer für eigene Produkte, was Kunden vorsichtig macht.
Skaleneffekte und Prozessreife
TSMC produziert mehr Leading-Edge-Wafer als jeder andere Anbieter. Diese Volumen führen zu besseren Ausbeuten (Yield), niedrigeren Stückkosten und mehr Erfahrung pro Technologieknoten. Höhere Ausbeute bedeutet direkt höhere Margen.
Advanced Packaging als Wachstumsfeld
Packaging-Technologien wie CoWoS sind für KI-Chips unverzichtbar, weil sie mehrere Chips auf engem Raum verbinden. TSMC hat hier Kapazitäten und Know-how aufgebaut, die Konkurrenten erst aufholen müssen.
Entscheidungsregel:Wer in den Foundry-Markt investieren will, sollte TSMC bevorzugen, wenn der Fokus auf Technologieführerschaft und Margenstabilität liegt. Samsung Foundry ist interessant für Anleger, die auf Aufholpotenzial setzen, trägt aber höheres Ausführungsrisiko.
TSMCs technologischer Vorsprung: 2-nm, 3-nm und 5-nm im Vergleich
Der Wettbewerbsvorteil der TSMC Aktie für langfristige Anleger hängt direkt an der Fähigkeit, immer kleinere Transistoren zuverlässig in Massenproduktion herzustellen.
| Technologieknoten | Anteil Wafer-Umsatz Q2 2026 | Hauptanwendungen |
|---|---|---|
| 2 nm | 3 % | KI-Beschleuniger, nächste iPhone-Generation |
| 3 nm | 30 % | Apple A-Series, Nvidia Blackwell-Nachfolger |
| 5 nm | 33 % | Smartphones, HPC |
| 7 nm | 11 % | Mainstream-Chips, Automotive |
| Reifere Nodes | 23 % | IoT, Industrieelektronik |
Kleinere Nodes bedeuten mehr Transistoren pro Fläche, was zu mehr Rechenleistung bei weniger Energieverbrauch führt. Für KI-Workloads ist das entscheidend, weil Rechenzentrumsbetreiber Milliarden in Energieeffizienz investieren.
Der 2-nm-Knoten ist besonders relevant: Er ist erst seit 2026 kommerziell verfügbar, und TSMC ist der einzige Anbieter, der ihn in Massenproduktion liefert. Das sichert Preissetzungsmacht für mindestens zwei bis drei Jahre.
Geopolitische Risiken: Taiwan als Achillesferse
Das größte Einzelrisiko der TSMC Aktie für langfristige Anleger ist die geografische Konzentration. Der überwiegende Teil der weltweiten Leading-Edge-Chip-Produktion findet auf Taiwan statt, einer Insel mit ungeklärtem politischen Status gegenüber der Volksrepublik China.
Was das konkret bedeutet:
- Ein militärischer Konflikt oder eine Blockade Taiwans würde die globale Chip-Versorgung innerhalb von Wochen unterbrechen.
- Selbst eine politische Eskalation ohne direkte Kampfhandlungen könnte zu Exportbeschränkungen, Kapitalabflüssen und Kurskorrekturen führen.
- Das Risiko lässt sich nicht vollständig hedgen, weil es systemisch ist.
TSMCs Reaktion: Geografische Diversifikation
TSMC baut aktiv neue Fabs außerhalb Taiwans:
- USA (Arizona): Zwei Fabs im Bau, erste Produktion hat begonnen, weitere geplant.
- Japan (Kumamoto): Fab für reifere Nodes, Partnerschaft mit Sony.
- Deutschland (Dresden): Fab für Automotive-Chips, Partnerschaft mit Bosch, Infineon und NXP.
Diese Expansion reduziert das Risiko langfristig, löst es aber nicht vollständig. Der Löwenanteil der fortschrittlichsten Fertigungskapazitäten bleibt auf Taiwan konzentriert, und internationale Fabs sind teurer zu betreiben, was Margen leicht unter Druck setzt.
Häufiger Fehler: Anleger unterschätzen das Taiwan-Risiko oder überschätzen es. Es ist real, aber TSMC ist auch systemkritisch für die Weltwirtschaft, was einen gewissen impliziten Schutz durch internationale Interessen schafft.
Wie abhängig ist TSMC von Apple?
Apple ist TSMCs größter Einzelkunde und macht schätzungsweise 20 bis 25 % des Jahresumsatzes aus. Das ist eine relevante Konzentration, aber kein akutes Klumpenrisiko.
Wichtige Einschränkungen:
- Apple kann TSMC nicht kurzfristig wechseln, weil kein anderer Anbieter die erforderlichen Leading-Edge-Nodes in ausreichendem Volumen liefern kann.
- Die Abhängigkeit sinkt strukturell, weil HPC (KI-Chips für Nvidia, AMD, Broadcom) schneller wächst als Smartphones.
- Im zweiten Quartal 2026 machte HPC bereits 66 % des Umsatzes aus, Smartphones deutlich weniger als in früheren Jahren.
Die Diversifikation der Kundenbasis ist also ein positiver Trend. Trotzdem gilt: Wenn Apple einen Produktzyklus schwächer als erwartet abschließt, spürt TSMC das im Smartphone-Segment.
TSMC Lieferkettenrisiken und Kapitalintensität
Neben dem geopolitischen Risiko gibt es operative Risiken, die langfristige Anleger kennen sollten.
Lieferkettenrisiken:
- TSMC ist auf hochspezialisierte Ausrüstung angewiesen, insbesondere EUV-Lithografiemaschinen von ASML. ASML ist der einzige Hersteller dieser Maschinen weltweit.
- US-Exportbeschränkungen für Halbleitertechnologie nach China betreffen auch Ausrüstungslieferanten und könnten indirekt TSMCs Expansionspläne verzögern.
- Rohstoffe wie Spezialgase und ultrareine Chemikalien haben ebenfalls konzentrierte Lieferketten.
Kapitalintensität:
Das Investitionsbudget für 2026 beträgt 60 bis 64 Mrd. US-Dollar. Das ist außergewöhnlich hoch und bedeutet:
- Hoher Free-Cash-Flow-Verbrauch in Wachstumsphasen.
- Wenn die Nachfrage nach KI-Chips nachlässt oder sich normalisiert, könnten Überkapazitäten entstehen.
- Die Kapitalrendite hängt direkt davon ab, dass die Nachfrage nach fortschrittlichen Nodes anhält.
TSMC Aktie Bewertung, Dividende und Rendite
Die TSMC Aktie (Ticker: TSM als ADR an der NYSE, 2330 an der Taiwaner Börse) wird von Analysten mehrheitlich mit „Buy“ bewertet. Das durchschnittliche Kursziel liegt laut aktuellen Konsensschätzungen bei rund 523 US-Dollar pro ADR.
Bewertungskennzahlen (Stand: Q2 2026):
- Umsatz Q2 2026: rund 40,2 Mrd. US-Dollar (plus 33,7 % gegenüber Vorjahr)
- Nettogewinn Q2 2026: plus 77 % gegenüber Vorjahr
- Bruttomarge: 67,7 %, operative Marge: 60,3 %, Nettomarge: 55,6 %
- Umsatzwachstum 2026 (Guidance): leicht über 40 % gegenüber 2025
Dividende:
TSMC zahlt eine Quartalsdividende. Die Dividendenrendite ist moderat, weil das Unternehmen den Großteil des Kapitals für Investitionen verwendet. Anleger, die primär auf Dividendenrendite setzen, finden hier keine hohe Ausschüttungsquote. Der Wert liegt eher in der Kursentwicklung und dem Gewinnwachstum.
Für wen ist die TSMC Aktie geeignet, für wen nicht?
Die TSMC Aktie eignet sich für Anleger, die folgende Kriterien erfüllen:
Geeignet, wenn:
- Zeithorizont von mindestens fünf Jahren
- Bereitschaft, Halbleiterzyklen (mit periodischen Kursrückgängen von 30 bis 50 %) auszusitzen
- Interesse an strukturellem Wachstum durch KI, Rechenzentren und fortschrittliche Chips
- Toleranz für geopolitisches Risiko (Taiwan)
Weniger geeignet, wenn:
- Kurzer Anlagehorizont oder Bedarf an stabilen Ausschüttungen
- Niedrige Risikotoleranz für Einzeltitel-Volatilität
- Portfolios, die bereits stark in Halbleiter oder Technologie gewichtet sind
Wie kaufe ich TSMC Aktie in Deutschland?
Deutsche Anleger haben zwei Hauptwege, in TSMC zu investieren.
Option 1: ADR an der NYSE (Ticker: TSM)
- Über jeden deutschen Broker mit US-Börsenzugang handelbar (z. B. Comdirect, ING, Flatex, Trade Republic, Interactive Brokers).
- Eine ADR entspricht fünf Stammaktien der taiwanischen Börse.
- Währungsrisiko: US-Dollar gegenüber Euro.
Option 2: Direkt über die Taiwaner Börse (TWSE: 2330)
- Für Privatanleger in Deutschland in der Praxis kaum zugänglich; erfordert spezialisierte Broker.
Steuerliche Hinweise:
- Dividenden aus Taiwan unterliegen einer Quellensteuer. Die Anrechnung auf die deutsche Abgeltungssteuer ist möglich, aber administrativ aufwendig.
- Kursgewinne unterliegen der deutschen Abgeltungssteuer von 25 % plus Solidaritätszuschlag.
Schritt-für-Schritt:
- Depot bei einem Broker mit US-Börsenzugang eröffnen.
- Ticker „TSM“ suchen (NYSE).
- Ordergröße und Ordertyp (Limit empfohlen) festlegen.
- Steuerliche Behandlung von Dividenden mit dem Broker klären.
TSMC Konkurrenz: Wer sind die relevanten Alternativen?
TSMC dominiert den Foundry-Markt, aber Anleger sollten die Wettbewerbslandschaft kennen.
| Anbieter | Stärken | Schwächen |
|---|---|---|
| Samsung Foundry | Vertikale Integration, eigene Speicher-Synergien | Interessenkonflikt mit eigenen Chips, Yield-Probleme bei Leading-Edge |
| Intel Foundry Services | US-Standort, staatliche Förderung | Technologisch 1-2 Generationen zurück, hohe Verluste |
| GlobalFoundries | Spezialisierung auf reife Nodes, US-Standorte | Kein Leading-Edge-Angebot |
| SMIC (China) | Günstiger für China-Markt | Exportbeschränkungen, technologisch limitiert |
Für Anleger, die eine Alternative zu TSMC suchen, bieten sich auch ETFs an, die den gesamten Halbleitersektor abdecken (z. B. SOXX oder SMH), um das Einzeltitelrisiko zu reduzieren.
FAQ: TSMC Aktie für langfristige Anleger
Ist TSMC eine gute Langzeitanlage? TSMC ist strukturell gut positioniert für das KI- und Rechenzentrum-Wachstum der nächsten Dekade. Die Qualität des Geschäftsmodells ist außergewöhnlich hoch. Das Taiwan-Risiko und die Kapitalintensität sind die wichtigsten Gegenargumente.
Wie hoch ist die Dividendenrendite von TSMC? Die Dividendenrendite ist moderat und liegt typischerweise unter 2 %. TSMC ist kein klassischer Dividendentitel, sondern ein Wachstumswert.
Was passiert mit TSMC, wenn Apple einen schlechten Produktzyklus hat? Das Smartphone-Segment leidet, aber HPC (KI-Chips) kompensiert zunehmend. Die Abhängigkeit von Apple sinkt strukturell.
Kann Samsung TSMC bei Leading-Edge-Nodes überholen? Kurzfristig (1-3 Jahre) ist das unwahrscheinlich. Samsung hat bei 3-nm-Yields Schwierigkeiten gehabt. Ein Aufholen ist langfristig möglich, aber TSMC baut seinen Vorsprung aktiv aus.
Wie wirken sich US-Exportbeschränkungen auf TSMC aus? TSMC darf keine fortschrittlichen Chips für bestimmte chinesische Kunden fertigen. Das reduziert den adressierbaren Markt in China, wird aber durch HPC-Wachstum in anderen Regionen überkompensiert.
Was ist der Unterschied zwischen TSM (ADR) und 2330 (TWSE)? TSM ist eine American Depositary Receipt, die an der NYSE gehandelt wird. Eine TSM-Aktie entspricht fünf Stammaktien der Taiwaner Börse. Für deutsche Anleger ist TSM der praktischere Weg.
Wie reagiert TSMC auf einen Abschwung im Halbleitermarkt? TSMC ist nicht immun gegen Halbleiterzyklen. In Abschwungphasen sinken Auslastung und Margen. Die Stärke liegt darin, dass TSMC schneller als Wettbewerber wieder auf Vollauslastung kommt, sobald die Nachfrage anzieht.
Ist das Investitionsbudget von 60-64 Mrd. US-Dollar ein Risiko? Ja, bei einem Nachfrageeinbruch würden Überkapazitäten entstehen und der Free Cash Flow einbrechen. Bei anhaltend starker KI-Nachfrage ist es dagegen eine Investition in künftige Marktanteile.
Welche Rolle spielt TSMC im KI-Boom? Nahezu alle führenden KI-Chips (Nvidia H100/H200/B100, AMD MI300, Google TPUs, Apple Neural Engine) werden von TSMC gefertigt. Ohne TSMC gibt es keinen KI-Boom in dieser Form.
Wann ist ein guter Zeitpunkt, TSMC Aktien zu kaufen? Halbleiterzyklen erzeugen regelmäßig Korrekturen von 30 bis 50 %. Langfristige Anleger nutzen diese Phasen als Einstiegsmöglichkeit, statt auf den „perfekten“ Zeitpunkt zu warten.
Fazit: TSMC Aktie als Fundament im Halbleiter-Portfolio
Die TSMC Aktie ist für langfristige Anleger, die das Geschäftsmodell, die Wettbewerbsvorteile und die Risiken verstehen, eines der qualitativ stärksten Investments im globalen Technologiesektor. Das reine Foundry-Modell schafft strukturelle Wettbewerbsvorteile, die sich in außergewöhnlichen Margen widerspiegeln: 67,7 % Bruttomarge und 55,6 % Nettomarge im zweiten Quartal 2026 sind in der Industrie nahezu einzigartig.
Der KI-Boom ist kein kurzfristiger Hype für TSMC, sondern eine strukturelle Verschiebung der Nachfrage hin zu genau den fortschrittlichen Fertigungskapazitäten, die nur TSMC in ausreichendem Volumen liefern kann. Der 2-nm-Knoten, der bereits 3 % der Wafer-Umsätze ausmacht, sichert diesen Vorsprung für die nächsten Jahre ab.
Konkrete nächste Schritte für Anleger:
- Depot mit US-Börsenzugang prüfen oder eröffnen.
- TSM (NYSE) als Watchlist-Position aufnehmen und den Einstieg bei Korrekturen prüfen.
- Monatliche Umsatzmeldungen von TSMC verfolgen: Sie sind der früheste Indikator für Nachfragetrends.
- Guidance-Änderungen und Capex-Anpassungen im Quartalsbericht beachten.
- Geopolitische Entwicklungen rund um Taiwan als Dauerbeobachtung im Portfolio-Risikomanagement einplanen.
Wer TSMC als Kerninvestment im Halbleiterbereich hält, besitzt direkten Zugang zu fast jedem bedeutenden Chip-Innovationszyklus der nächsten Dekade.
Weiterlesen in Finanzen
- Die besten Blue-Chip-ETFs für langfristigen Vermögensaufbau: Kostengünstige Wege zu Marktführern
- Studentenwohnung & Steuer
- Dollar-Cost-Averaging mit Einzelaktien: Praktische Beispiele für monatliche Sparer
- Krankenversicherung für Studierende
- Welche Aktien profitieren von hohen Energiepreisen? Die wichtigsten Branchen und Geschäftsmodelle
- Was ist die ISIC Student Card?

Hinterlasse jetzt einen Kommentar