Blue-Chip-ETFs bündeln die Aktien der weltweit größten und finanziell stabilsten Unternehmen in einem einzigen, börsengehandelten Fonds. Für langfristige Anleger bieten sie eine kostengünstige, diversifizierte Methode, um am Wachstum von Marktführern teilzuhaben, ohne einzelne Aktien auswählen zu müssen. Die besten Blue-Chip-ETFs für langfristigen Vermögensaufbau kombinieren niedrige Kostenquoten, breite Diversifikation und zuverlässige Dividendenhistorien.
Wichtigste Erkenntnisse
- Blue-Chip-ETFs bilden Indizes ab, die aus finanziell starken Großunternehmen bestehen, und sind damit ideal für geduldige, langfristige Anleger.
- Die günstigsten Optionen in 2026 sind Fidelity ZERO, Vanguard VTV (0,03 % Kostenquote) sowie SCHG und VUG für wachstumsorientierte Anleger.
- Dividendenorientierte ETFs wie VIG, SCHD, JEPI, SPYD und HDV eignen sich besonders für passives Einkommen und Rentenportfolios.
- SPY, VOO und VTI sind die meistgenutzten Basisinvestments für breite Blue-Chip-Abdeckung, unterscheiden sich aber in Kosten und Umfang.
- Einzelaktien bieten höheres Potenzial, aber auch höheres Risiko. Für Einsteiger sind ETFs die verlässlichere Wahl.
- Fehler wie zu hohe Kosten, mangelnde Diversifikation oder häufiges Umschichten kosten Anleger langfristig erhebliche Renditen.
- Auch wenn Blue-Chip-Unternehmen scheitern können, schützt die breite Streuung eines ETFs vor dem Totalverlust einzelner Positionen.
- Für Stabilitätsorientierte sind Value-ETFs wie VTV und dividendenstarke Fonds die bessere Wahl gegenüber reinen Wachstums-ETFs.
Was sind Blue-Chip-ETFs und wie funktionieren sie?
Blue-Chip-ETFs sind börsengehandelte Fonds, die einen Index aus finanziell starken, etablierten Großunternehmen nachbilden. Diese Unternehmen, oft als „Blue Chips“ bezeichnet, zeichnen sich durch stabile Gewinne, hohe Marktkapitalisierung und eine lange Unternehmensgeschichte aus.
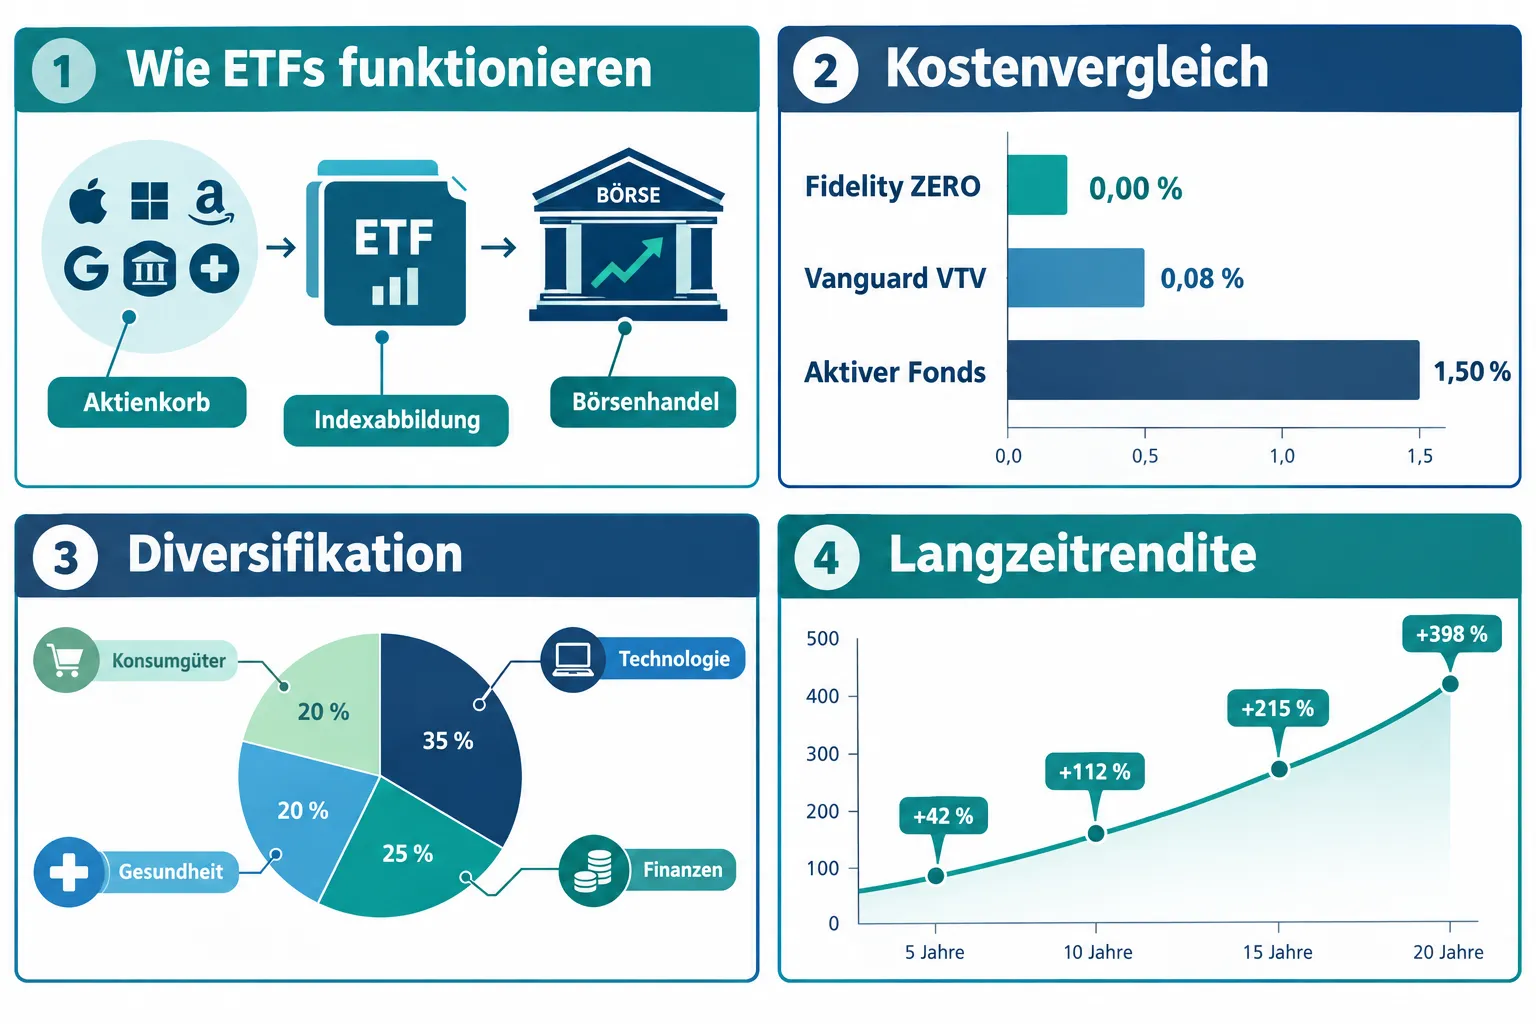
Der Mechanismus ist einfach: Der ETF kauft alle oder eine repräsentative Auswahl der Aktien im zugrunde liegenden Index. Anleger kaufen Anteile am ETF und erhalten damit automatisch Beteiligung an allen enthaltenen Unternehmen. Dividenden werden entweder ausgeschüttet oder thesauriert, also reinvestiert.
Wie die Indexmethodik funktioniert:
- Marktkapitalisierungsgewichtete Indizes (z. B. S&P 500) gewichten größere Unternehmen stärker.
- Gleichgewichtete Indizes geben jedem Unternehmen dasselbe Gewicht, was kleinere Titel aufwertet.
- Dividendengewichtete Indizes priorisieren Unternehmen mit hoher oder wachsender Dividendenhistorie.
Wähle einen Blue-Chip-ETF, wenn du langfristig Vermögen aufbauen möchtest, wenig Zeit für aktive Verwaltung hast und Kosten minimieren willst.
Die besten kostengünstigen Blue-Chip-ETFs in 2026
Für langfristigen Vermögensaufbau mit Blue-Chip-ETFs sind niedrige Kosten der entscheidende Faktor. Jeder Prozentpunkt an jährlichen Gebühren reduziert über 30 Jahre den Endwert eines Portfolios erheblich.
Top-ETFs nach Kostenquote (2026):
| ETF | Fokus | Kostenquote (ca.) |
|---|---|---|
| Fidelity ZERO Large Cap | Breiter US-Markt | 0,00 % |
| Vanguard VTV | Value-Aktien | 0,03 % |
| Vanguard VOO | S&P 500 | 0,03 % |
| Schwab SCHG | Large-Cap-Wachstum | 0,04 % |
| Vanguard VUG | Large-Cap-Wachstum | 0,04 % |
| SPDR SPY | S&P 500 | 0,09 % |
Fidelity ZERO und Fidelity Flex 500 sind derzeit die günstigsten Vehikel überhaupt, allerdings nur über Fidelity-Konten zugänglich. Vanguard VTV mit 0,03 % ist der günstigste klassische Blue-Chip-Value-ETF mit breiter Verfügbarkeit.
Häufiger Fehler: Anleger wählen SPY statt VOO, obwohl beide den S&P 500 abbilden. SPY kostet dreimal so viel wie VOO. Über 20 Jahre macht das einen spürbaren Unterschied.
Vanguard vs. Fidelity Blue-Chip-ETFs: Welcher ist günstiger?
Vanguard und Fidelity sind die zwei günstigsten Anbieter für Blue-Chip-ETFs. Fidelity ZERO hat technisch keine Kostenquote, ist aber auf das Fidelity-Ökosystem beschränkt. Vanguard-ETFs sind breiter handelbar und haben eine lange Erfolgsgeschichte.
Vanguard-Vorteile:
- Breite Verfügbarkeit an allen Börsen
- Genossenschaftsstruktur, die Kostensenkungen begünstigt
- Starke Auswahl: VOO, VTV, VUG, VIG, VTI
Fidelity-Vorteile:
- ZERO-Fonds ohne jegliche Kostenquote
- Gute Integration in Fidelity-Rentenkonten
- Flex 500 als institutionelle Option
Entscheidungsregel: Wer ein Konto bei Fidelity hat und langfristig hält, profitiert von ZERO. Wer Flexibilität und Brokerunabhängigkeit bevorzugt, ist mit Vanguard besser bedient.
Wie viel sollte man in Blue-Chip-ETFs investieren, um Vermögen aufzubauen?
Es gibt keine universelle Summe, aber das Prinzip ist klar: Regelmäßiges Investieren über lange Zeiträume schlägt einmalige große Summen in den meisten Szenarien. Der Zinseszinseffekt belohnt Geduld stärker als Timing.
Praktische Orientierung:
- Einsteiger: Auch 50 bis 100 Euro monatlich in einen breit diversifizierten Blue-Chip-ETF sind ein sinnvoller Start.
- Mittelfristige Anleger: 10 bis 20 % des Nettoeinkommens in ETFs sind eine gängige Faustregel für den Vermögensaufbau.
- Rentenorientierte: Je früher begonnen wird, desto geringer muss der monatliche Betrag sein, um dasselbe Endziel zu erreichen.
Wichtig: Die Sparrate ist langfristig wichtiger als die Wahl zwischen SPY und VOO. Beide ETFs liefern ähnliche Renditen. Wer regelmäßig spart, hat gegenüber dem gelegentlichen Einmalinvestor einen strukturellen Vorteil.
Blue-Chip-ETF vs. Einzelaktien für Einsteiger
Für Einsteiger sind Blue-Chip-ETFs klar die bessere Ausgangsbasis. Einzelaktien bieten höheres Renditepotenzial, aber auch ein deutlich höheres Verlustrisiko, besonders wenn das Portfolio klein und konzentriert ist.
ETFs gegenüber Einzelaktien:
- Diversifikation: Ein ETF auf den S&P 500 hält 500 Unternehmen. Eine einzelne Aktie ist ein konzentriertes Wett.
- Zeitaufwand: ETFs erfordern keine laufende Unternehmensanalyse.
- Kosten: Kein Spread-Verlust durch häufiges Kaufen und Verkaufen einzelner Titel.
- Emotionale Disziplin: ETFs verleiten weniger zu impulsiven Entscheidungen als volatile Einzeltitel.
Wähle Einzelaktien, wenn du bereits ein stabiles ETF-Fundament hast und bereit bist, tiefes Research zu betreiben. Für die meisten Privatanleger sollten Einzelaktien maximal 10 bis 20 % des Portfolios ausmachen.
Kann man mit Blue-Chip-ETFs langfristig reich werden?
Ja, aber mit realistischen Erwartungen. Blue-Chip-ETFs sind kein Weg zum schnellen Reichtum, aber ein bewährter Weg zum systematischen Vermögensaufbau über Jahrzehnte.
Der S&P 500 hat historisch eine durchschnittliche jährliche Gesamtrendite von etwa 10 % vor Inflation erzielt (langfristiger Durchschnitt, Quelle: häufig zitierte Finanzliteratur). Nach Inflation und Kosten liegt die reale Rendite niedriger, aber immer noch deutlich über dem, was Sparkonten oder Anleihen bieten.
Was den Unterschied macht:
- Früher Einstieg und langer Anlagehorizont
- Konsequentes Reinvestieren von Dividenden
- Niedrige Kosten durch günstige ETFs
- Keine Panikverkäufe in Abschwungphasen
Kantenfall: Wer erst mit 55 Jahren beginnt, kann mit Blue-Chip-ETFs noch solide Ergebnisse erzielen, aber der Zinseszinseffekt entfaltet seine volle Wirkung erst über 20 bis 30 Jahre.
Die besten Blue-Chip-ETFs für passives Einkommen und Dividenden
Dividendenorientierte Blue-Chip-ETFs sind ideal für Anleger, die neben Wertzuwachs auch regelmäßige Ausschüttungen anstreben. In 2026 sind VIG, SCHD, JEPI, SPYD und HDV die meistgenannten Optionen in diesem Segment.
Überblick der Dividenden-ETFs:
- VIG (Vanguard Dividend Appreciation ETF): Fokus auf Unternehmen mit mindestens 10 Jahren kontinuierlichem Dividendenwachstum. Günstig, qualitätsorientiert.
- SCHD (Schwab U.S. Dividend Equity ETF): Hohe Ausschüttungsrendite kombiniert mit Qualitätsfiltern. Sehr beliebt für Rentenportfolios.
- JEPI (JPMorgan Equity Premium Income ETF): Aktiver ETF mit Covered-Call-Strategie für höhere monatliche Ausschüttungen, aber begrenztes Kurswachstum.
- SPYD (SPDR Portfolio S&P 500 High Dividend ETF): Hohe Dividendenrendite, aber stärkere Sektorkonzentration in Finanzen und Energie.
- HDV (iShares Core High Dividend ETF): Qualitätsgefilterter Hochdividenden-ETF mit defensivem Charakter.
Entscheidungsregel: Wer Dividendenwachstum über absolute Rendite stellt, wählt VIG oder SCHD. Wer maximale monatliche Ausschüttungen braucht, prüft JEPI, akzeptiert aber geringeres Kurspotenzial.
SPY, VOO oder VTI: Welcher Blue-Chip-ETF passt besser?
SPY, VOO und VTI sind die drei meistgenutzten Basisinvestments für breite Blue-Chip-Abdeckung. Sie unterscheiden sich in Kosten, Umfang und Struktur.
- SPY: Ältester S&P-500-ETF, hohe Liquidität, aber mit 0,09 % teurer als VOO. Gut für kurzfristiges Trading, weniger optimal für langfristiges Halten.
- VOO: Günstigste S&P-500-Option von Vanguard (0,03 %). Für langfristige Anleger die bessere Wahl gegenüber SPY.
- VTI: Bildet den gesamten US-Aktienmarkt ab, also auch Mid- und Small-Caps. Breiter diversifiziert als VOO, ähnliche Kosten.
Fazit: VOO ist die beste Wahl für reine S&P-500-Exposure zu minimalen Kosten. VTI eignet sich für Anleger, die auch kleinere US-Unternehmen einschließen möchten. SPY ist für langfristige Halter die schwächste der drei Optionen.
Typische Fehler beim Einstieg in Blue-Chip-ETFs
Der häufigste Fehler ist nicht die falsche ETF-Wahl, sondern das falsche Verhalten: zu früh verkaufen, zu viel umschichten oder zu viele verschiedene ETFs kaufen, die sich stark überschneiden.
Die häufigsten Fehler:
- Zu hohe Kosten akzeptieren: Aktiv gemanagte Fonds mit 1 bis 2 % Kosten fressen langfristig einen erheblichen Teil der Rendite.
- Überlappende ETFs kaufen: Wer VOO, SPY und VTI gleichzeitig hält, hat dreifache Kosten bei kaum zusätzlicher Diversifikation.
- Markt-Timing versuchen: Studien zeigen konsistent, dass die meisten Anleger durch Timing schlechter abschneiden als durch einfaches Halten.
- Dividenden nicht reinvestieren: Thesaurierende ETFs oder automatisches Reinvestieren beschleunigt den Zinseszinseffekt erheblich.
- Zu kleinteilig diversifizieren: Zehn Sektor-ETFs sind keine bessere Diversifikation als ein breiter Markt-ETF.
Sind Blue-Chip-ETFs gut für Rentenkonten?
Ja, Blue-Chip-ETFs sind besonders gut für steuerbegünstigte Rentenkonten geeignet. Niedrige Kosten, breite Diversifikation und langfristiger Wachstumsfokus passen ideal zu den langen Anlagehorizonten von Rentensparplänen.
In Deutschland eignen sich Blue-Chip-ETFs besonders für ETF-Sparpläne im Rahmen eines Depots mit Freistellungsauftrag oder für die fondsgebundene Altersvorsorge. Dividendenorientierte ETFs wie SCHD oder VIG werden in Rentenportfolios bevorzugt, weil sie Einkommen im Ruhestand generieren, ohne dass Anteile verkauft werden müssen.
Stabilitätsorientierte Anleger sollten in Rentenkonten stärker auf Value-ETFs wie VTV und dividendenstarke Fonds setzen, da diese in Abschwungphasen tendenziell weniger stark fallen als reine Wachstums-ETFs.
Was passiert, wenn Blue-Chip-Unternehmen im ETF scheitern?
Ein einzelnes Unternehmen, das scheitert, hat in einem breit diversifizierten ETF kaum Auswirkungen auf das Gesamtportfolio. Das ist einer der Kernvorteile gegenüber Einzelaktien.
Im S&P 500 macht selbst das größte Unternehmen selten mehr als 5 bis 7 % des Index aus. Wenn ein Unternehmen aus dem Index fällt, wird es automatisch durch ein anderes ersetzt. Der ETF passt sich an, ohne dass der Anleger handeln muss.
Historisches Beispiel: Unternehmen wie Enron oder Lehman Brothers waren einst Blue-Chip-Titel. Anleger, die in Einzelaktien investiert waren, erlitten Totalverluste. ETF-Anleger desselben Zeitraums verloren durch diese Pleiten nur einen kleinen Bruchteil ihres Portfolios.
Blue-Chip-ETF-Performance im Vergleich zum S&P 500
Die meisten Blue-Chip-ETFs bilden entweder den S&P 500 direkt ab oder orientieren sich eng an ihm. Abweichungen entstehen durch unterschiedliche Indexmethodik, Sektorgewichtung oder Dividendenfokus.
- Breite Markt-ETFs (VOO, SPY, VTI): Entwickeln sich nahezu identisch zum S&P 500, abzüglich der Kostenquote.
- Value-ETFs (VTV): Können in bestimmten Marktphasen den S&P 500 übertreffen, in Wachstumsphasen aber zurückbleiben.
- Wachstums-ETFs (SCHG, VUG): Übertreffen in Bullenmärkten oft den S&P 500, fallen aber in Korrekturen stärker.
- Dividenden-ETFs (VIG, SCHD): Liegen bei der Gesamtrendite oft knapp unter dem S&P 500, bieten aber stabilere Ausschüttungen.
Fazit: Wer einfach den Markt abbilden will, ist mit VOO oder VTI am besten bedient. Wer Einkommen oder Value-Exposure sucht, akzeptiert mögliche Abweichungen in beide Richtungen.
Fazit: So starten Anleger mit Blue-Chip-ETFs
Die besten Blue-Chip-ETFs für langfristigen Vermögensaufbau sind kein Geheimnis. Sie sind günstig, breit diversifiziert und seit Jahrzehnten erprobt. Der entscheidende Faktor ist nicht die Wahl zwischen VOO und VTI, sondern die Konsequenz: regelmäßig investieren, Kosten niedrig halten und in Abschwungphasen nicht verkaufen.
Konkrete nächste Schritte:
- Kostenquote prüfen: Kein ETF im Kernportfolio sollte mehr als 0,20 % Kosten haben. Vanguard, Fidelity und Schwab bieten die günstigsten Optionen.
- Basis legen: VOO oder VTI als Kernposition, ergänzt durch einen dividendenorientierten ETF wie VIG oder SCHD für Einkommenskomponente.
- Sparplan einrichten: Automatisches monatliches Investieren eliminiert Timing-Fehler und nutzt den Cost-Averaging-Effekt.
- Überlappungen vermeiden: Maximal zwei bis drei ETFs im Kernportfolio reichen für breite Diversifikation.
- Langfristig denken: Blue-Chip-ETFs entfalten ihre Stärke über 15 bis 30 Jahre, nicht über 15 Monate.
Wer diese Grundsätze befolgt, hat die Grundlage für soliden, langfristigen Vermögensaufbau gelegt, ohne Marktexpertise oder aktives Management zu benötigen.
Häufig gestellte Fragen
Was ist der Unterschied zwischen einem Blue-Chip-ETF und einem normalen Aktien-ETF? Blue-Chip-ETFs konzentrieren sich auf große, etablierte Unternehmen mit langer Erfolgsgeschichte. Normale Aktien-ETFs können auch kleinere oder weniger stabile Unternehmen enthalten. In der Praxis überschneiden sich viele breite Markt-ETFs stark mit Blue-Chip-Definitionen.
Ist VTV wirklich der günstigste Blue-Chip-Value-ETF? VTV von Vanguard hat mit 0,03 % eine der niedrigsten Kostenquoten unter Value-ETFs mit breiter Verfügbarkeit. Fidelity ZERO ist günstiger, aber nur über Fidelity-Konten zugänglich.
Wie oft sollte man seinen Blue-Chip-ETF-Sparplan überprüfen? Einmal jährlich reicht für die meisten Anleger. Häufigeres Überprüfen führt erfahrungsgemäß zu unnötigen Umschichtungen und höheren Kosten.
Sind thesaurierende oder ausschüttende ETFs besser für den Vermögensaufbau? Thesaurierende ETFs reinvestieren Dividenden automatisch und sind für den langfristigen Vermögensaufbau in der Ansparphase effizienter. Ausschüttende ETFs eignen sich besser, wenn regelmäßiges Einkommen benötigt wird.
Kann man mit 100 Euro monatlich in Blue-Chip-ETFs investieren? Ja, viele Broker bieten ETF-Sparpläne ab 25 Euro monatlich an. 100 Euro monatlich über 30 Jahre in einen breit diversifizierten Blue-Chip-ETF können bei historischen Durchschnittsrenditen zu einem erheblichen Vermögen anwachsen.
Sind aktive Blue-Chip-ETFs wie BCHP oder TCHP eine Alternative? Aktive ETFs können differenzierte Exposure bieten, kosten aber mehr als passive Indexfonds. Für die meisten Anleger überwiegen die Kostenvorteile passiver ETFs langfristig.
Was ist der beste Blue-Chip-ETF für einen Einsteiger? VOO oder VTI sind die einfachsten, günstigsten und am breitesten diversifizierten Einstiegspunkte. Beide bilden den US-Markt ab und erfordern keine laufende Verwaltung.
Sind europäische Blue-Chip-ETFs eine sinnvolle Ergänzung? Ja, europäische oder internationale Blue-Chip-ETFs wie solche auf den MSCI World oder EURO STOXX 50 reduzieren die Abhängigkeit vom US-Markt und erhöhen die geografische Diversifikation.
Wie lange sollte man Blue-Chip-ETFs halten? Mindestens 10 Jahre, idealerweise 20 bis 30 Jahre. Kurzfristige Schwankungen sind normal. Der langfristige Trend breiter Markt-ETFs war historisch immer aufwärts gerichtet.
Welcher ETF ist besser für Stabilität: VTV oder SCHD? Beide sind defensiver als reine Wachstums-ETFs. VTV bietet breite Value-Abdeckung, SCHD kombiniert Qualität mit hoher Dividendenrendite. Für maximale Stabilität im Ruhestand ist SCHD oft die bevorzugte Wahl.
Meta-Titel: Blue Chip ETFs 2026: Günstig in Marktführer investieren
Meta-Beschreibung: Die besten Blue-Chip-ETFs 2026 im Vergleich: VTV, VOO, SCHD, VIG und mehr. Niedrige Kosten, breite Diversifikation und langfristiger Vermögensaufbau erklärt.
Weiterlesen in Finanzen
- Dollar-Cost-Averaging mit Einzelaktien: Praktische Beispiele für monatliche Sparer
- TSMC Aktie: Geschäftsmodell, Wettbewerbsvorteile und Risiken für langfristige Anleger
- Welche Aktien profitieren von hohen Energiepreisen? Die wichtigsten Branchen und Geschäftsmodelle
- Studentenwohnung & Steuer
- Die besten Stock Screener für Value-Investoren: Tools zum Finden unterbewerteter Unternehmen mit KGV-, KBV- und Cashflow-Filtern
- Krankenversicherung für Studierende


Hinterlasse jetzt einen Kommentar