Sektorrotation beschreibt den systematischen Kapitalfluss zwischen Börsensektoren im Verlauf eines Konjunkturzyklus. Im aktuellen Marktumfeld profitieren Energie-, Versorger- und Rohstoffaktien von strukturellen Treibern wie KI-bedingtem Strombedarf, Energiewende-Investitionen und steigenden Rohstoffpreisen, was sie zu attraktiven Alternativen gegenüber klassischen Wachstumstiteln macht.
Key Takeaways
- Energie-, Utility- und Basic-Resource-Aktien haben seit 2023 eine deutliche Outperformance gegenüber dem Gesamtmarkt erzielt, getrieben von strukturellen Megatrends.
- Der S&P 500 Utilities Index erzielte in den ersten neun Monaten 2025 eine Rendite von 17,7 % gegenüber 14,8 % des S&P 500 Composite.
- Nicht regulierte Stromerzeuger wie Constellation Energy oder Vistra stiegen 2024 im Schnitt um 59 % und 2025 um weitere 71 %.
- KI-Rechenzentren erzeugen eine beispiellose Stromnachfrage, die Energie- und Versorgungsunternehmen strukturell begünstigt.
- Für europäische Versorger wird bis 2027 ein EPS-Wachstum von 6 bis 8 % pro Jahr erwartet, bei gleichzeitig attraktiven Dividendenrenditen.
- Basic-Resources-Titel profitieren vom EU Critical Raw Materials Act und der steigenden Nachfrage nach Kupfer, Lithium und Nickel.
- Sektorrotation ist kein reines Timing-Spiel, sondern lässt sich durch relative Stärke-Analysen systematisch beobachten.
- Für Einsteiger empfehlen sich breit diversifizierte Sektor-ETFs vor Einzeltiteln.
Was ist Sektorrotation und wie funktioniert sie?
Sektorrotation beschreibt den Prozess, bei dem Kapital systematisch von einem Börsenbereich in einen anderen fließt, abhängig vom aktuellen Stand im Konjunkturzyklus. Anleger und institutionelle Fonds verschieben ihre Gewichtungen, weil verschiedene Sektoren in unterschiedlichen Wirtschaftsphasen unterschiedlich stark performen.
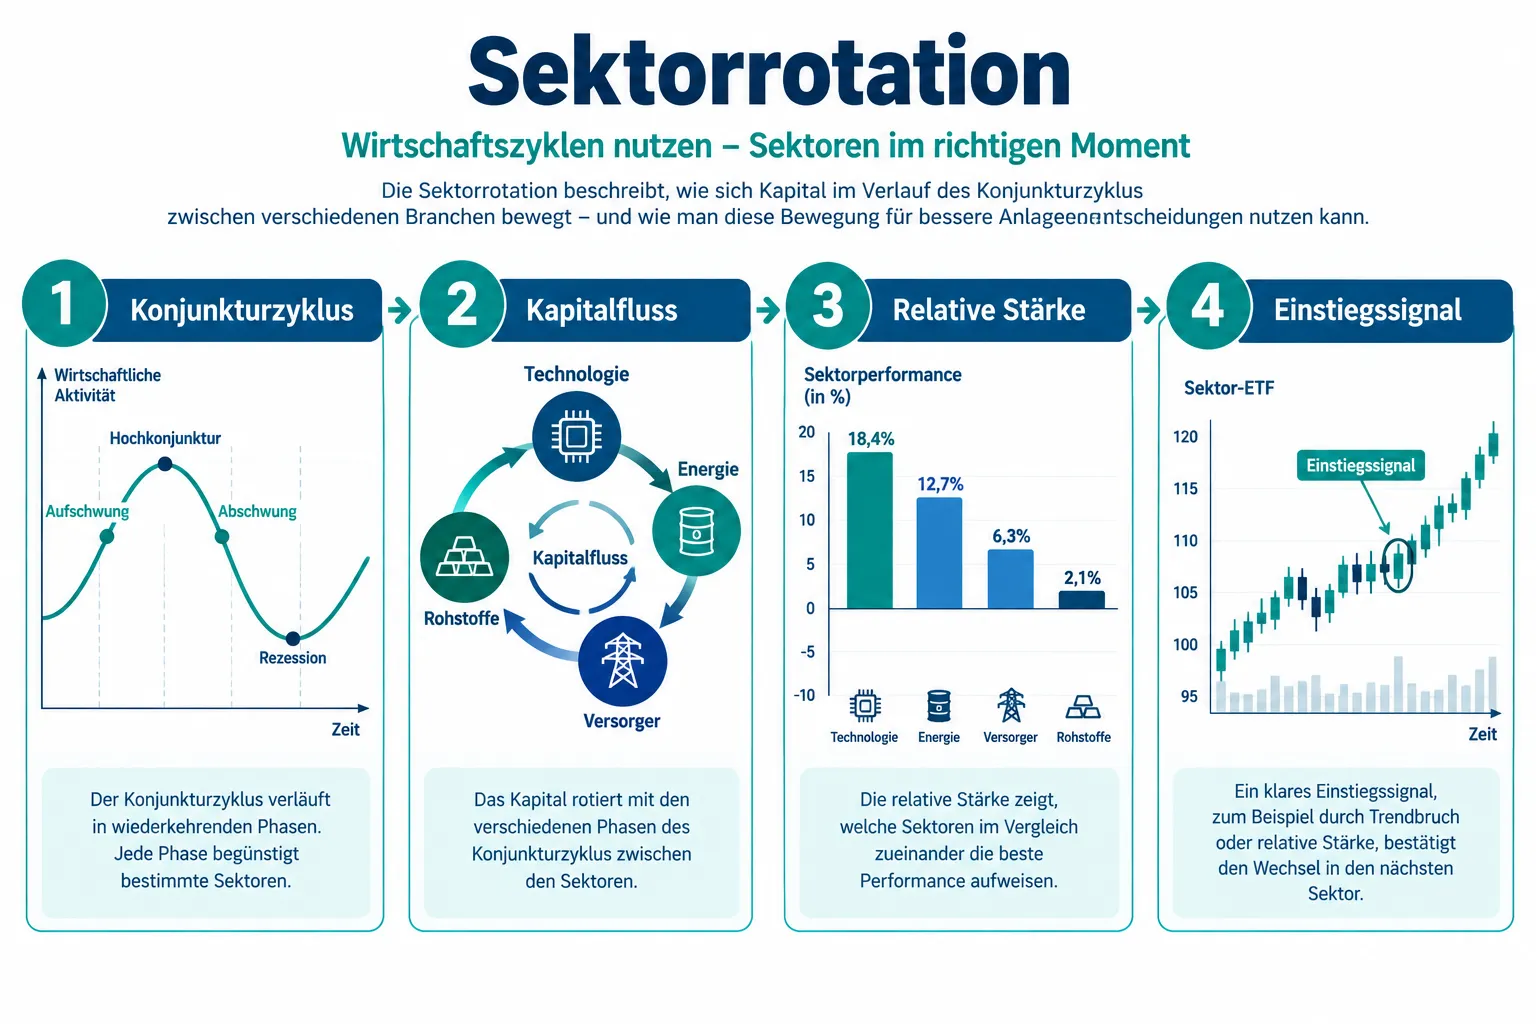
Das klassische Modell funktioniert so:
- Frühzyklus: Finanz- und Konsumtitel laufen stark, da Kredite günstig sind und Verbraucher mehr ausgeben.
- Mittzyklus: Technologie und Industrie übernehmen die Führung, da Unternehmen investieren.
- Spätzyklus: Energie, Rohstoffe und Versorger werden attraktiv, da Inflation steigt und Wachstum nachlässt.
- Rezession: Defensive Titel wie Versorger und Basiskonsumgüter bieten Stabilität.
Die aktuelle Rotation ist dabei ungewöhnlich: Energie hat nach Jahren der Unterperformance eine ausgeprägte Outperformance-Phase erlebt, die Marktbeobachter als „nicht aus dem Lehrbuch“ beschreiben. Im S&P 500 ist Energie zwar nur mit rund 4 % gewichtet, war aber mit einem Kursplus von etwa 42 % der stärkste Sektor im laufenden Zyklus.
Wichtig für Anleger: Sektorrotation bedeutet nicht zwingend, dass man täglich umschichtet. Vielmehr geht es darum, strukturelle Verschiebungen früh zu erkennen und das Portfolio entsprechend anzupassen.
Warum sind Energieaktien 2026 interessant?
Energieaktien profitieren von einem Zusammenspiel aus hohen Energiepreisen, steigender Stromnachfrage durch KI und einer jahrelangen Unterinvestition in fossile Kapazitäten. Dieser strukturelle Rückenwind macht den Sektor auch 2026 zu einer relevanten Portfoliokomponente.
Die wichtigsten Treiber im Überblick:
| Treiber | Wirkung auf Energieaktien |
|---|---|
| KI-Rechenzentren | Massiv steigende Stromnachfrage |
| Unterinvestition in Kapazitäten | Angebotsknappheit, höhere Preise |
| Energiewende | Investitionsbedarf in neue Kapazitäten |
| Geopolitik | Preisvolatilität, Versorgungssicherheit |
Besonders interessant sind sogenannte Merchant-Power-Unternehmen, also nicht regulierte Stromerzeuger wie Constellation Energy, Vistra, NRG und Talen. Diese Unternehmen profitieren direkt von hohen Spot-Preisen und stiegen 2024 im Schnitt um 59 %, 2025 sogar um 71 %. Sie gelten als direkter Hebel auf Strompreise und Nachfrage.
Laut einer Analyse von Evercore ISI war 2025 im Energiesektor das Jahr der „Preisfindung“, während 2026 zum Jahr der „Preissicherheit“ werden soll, in dem langfristige Stromlieferverträge die Ertragsaussichten stabilisieren.
Entscheidungsregel: Wer von steigenden Strompreisen profitieren will, ohne regulatorisches Risiko zu tragen, sollte Merchant-Power-Titel prüfen. Wer stabile Dividenden bevorzugt, ist bei regulierten Versorgern besser aufgehoben.
Utility-Aktien 2026: Rendite und Risiken
Versorgeraktien (Utilities) bieten stabile, regulierte Erträge kombiniert mit Wachstumspotenzial durch Netzausbau und erneuerbare Energien. Sie sind keine reinen Defensivtitel mehr, sondern strukturelle Profiteure der Energiewende.
Aktuelle Performancedaten:
- Der S&P 500 Utilities Index erzielte in den ersten neun Monaten 2025 eine Rendite von 17,7 % gegenüber 14,8 % des S&P 500.
- Der Morningstar US Utilities Index ist seit seinem Tief im Oktober 2023 bis Anfang 2026 um rund 70 % inklusive Dividenden gestiegen.
- Europäische Versorger übertrafen den MSCI Europe Index 2025 um 12,3 Prozentpunkte.
Für US-Versorger wird ein medianes EPS-Wachstum von über 7 % pro Jahr für 2024 bis 2027 erwartet, bei Dividendenrenditen um 3,4 %. Europäische Versorger zeigen eine EPS-CAGR von 6,6 % für 2025 bis 2027, wobei Power-Generation-Titel mit rund 8 % besonders dynamisch wachsen.
Risiken, die Anleger kennen sollten:
- Regulatorische Entscheidungen können Ertragserwartungen verändern.
- Hohe Zinsen belasten kapitalintensive Versorger, da sie viel Fremdkapital nutzen.
- Nach der starken Rallye seit 2023 muss der Sektor beweisen, dass er das erwartete Gewinnwachstum tatsächlich liefert.
Basic-Resources-Aktien: Prognose für 2026 und darüber hinaus
Basic-Resources-Titel, also Bergbau- und Rohstoffunternehmen, profitieren von der Energie- und Digitalisierungstransformation. Die steigende Nachfrage nach kritischen Rohstoffen wie Kupfer, Lithium und Nickel macht diesen Sektor zu einem strukturellen Gewinner der nächsten Jahre.
Der europäische Critical Raw Materials Act (CRMA) schafft politischen Rückenwind: Die EU will die Abhängigkeit von Drittstaaten bei kritischen Rohstoffen reduzieren und heimische Förderkapazitäten ausbauen. Das begünstigt europäische Mining-Unternehmen direkt.
Analysen sehen für 2025 bis 2027 eine „Resurgence“ des Minensektors, gestützt durch:
- Globale Dekarbonisierungspolitik (mehr Elektroautos, mehr Batterien, mehr Kupferkabel)
- Netzausbau für erneuerbare Energien (hoher Kupferbedarf)
- Digitalisierung und KI (Lithium für Batteriespeicher, seltene Erden für Chips)
Der europäische Basic-Resources-Index legte allein am 3. Oktober 2025 um 1,7 % zu, gestützt durch steigende Basismetallpreise. Langfristig bleibt das Bild konstruktiv, solange die Energiewende voranschreitet.
Sektorrotation 2026 gegenüber Technologie- und Konsumaktien
Sektorrotation bedeutet nicht, dass Technologieaktien schlecht sind, sondern dass Energie-, Utility- und Basic-Resource-Aktien in bestimmten Marktphasen relativ besser performen. Der Vergleich zeigt klare Unterschiede im Rendite-Risiko-Profil.
| Merkmal | Energie / Utilities / Rohstoffe | Technologie / Konsum |
|---|---|---|
| Dividendenrendite | Hoch (3-5 %) | Niedrig (0-1 %) |
| Wachstumspotenzial | Moderat bis hoch (strukturell) | Hoch (zyklisch) |
| Inflationsschutz | Gut (Rohstoffpreise steigen mit) | Schwach |
| Zinsempfindlichkeit | Mittel bis hoch (Utilities) | Hoch (Wachstumstitel) |
| Konjunkturabhängigkeit | Gering (defensiv) | Hoch |
Technologieaktien dominieren in Niedrigzinsphasen mit starkem Wirtschaftswachstum. Sobald Zinsen steigen, Inflation zunimmt oder das Wachstum nachlässt, dreht die Rotation typischerweise in Richtung defensiver und substanzstarker Sektoren.
Konjunktur und Sektorrotation: Der Zusammenhang
Der Konjunkturzyklus ist der wichtigste Treiber der Sektorrotation. Energie-, Versorger- und Rohstoffwerte performen besonders gut in der Spät- und Übergangsphase eines Zyklus, wenn Inflation hoch ist und Wachstum sich verlangsamt.
Warum das so ist:
- Energieunternehmen profitieren von steigenden Rohstoffpreisen, die oft mit Inflation korrelieren.
- Versorger bieten stabile Cashflows, die in unsicheren Zeiten als „sicherer Hafen“ gelten.
- Rohstoffunternehmen profitieren von Angebotsengpässen, die in Boom-Phasen entstehen.
Inflation wirkt dabei als Katalysator: Rohstoffpreise steigen, Energiepreise ziehen an, und regulierte Versorger können höhere Kosten oft an Verbraucher weitergeben. Das macht diese Sektoren zu natürlichen Inflationshedges, was sie von Wachstumstiteln fundamental unterscheidet.
Sektorrotation 2026: Timing und Einstiegspunkt erkennen
Den perfekten Einstiegspunkt gibt es nicht, aber es gibt klare Signale, die auf eine laufende oder bevorstehende Rotation hindeuten. Anleger sollten mehrere Indikatoren kombinieren, statt sich auf einen einzelnen zu verlassen.
Praktische Signale für eine Rotation in Energie und Rohstoffe:
- Relative Stärke: Energie-Sektorindizes (z. B. S&P 500 Energie ENRS, europäischer Oil & Gas Index SXEGR) beginnen, den Gesamtmarkt über mehrere Wochen zu übertreffen.
- Zinstrend: Steigende Langfristzinsen belasten Wachstumstitel und begünstigen substanzstarke Sektoren.
- Rohstoffpreise: Kupfer, Öl und Gaspreise steigen nachhaltig, was Mining- und Energietitel antreibt.
- Kapitalflüsse: ETF-Zuflüsse in Energie- und Utility-Fonds nehmen zu, während Technologie-ETFs Abflüsse verzeichnen.
- Gewinnrevisionen: Analysten erhöhen EPS-Schätzungen für Energie und Versorger, während Technologie-Schätzungen stagnieren.
Häufiger Fehler: Anleger warten auf eine „Bestätigung“ und steigen zu spät ein, wenn die Rotation bereits weit fortgeschritten ist. Besser ist ein gestaffelter Einstieg über mehrere Monate.
Beste Energie- und Utility-ETFs 2026
Für die meisten Anleger sind breit diversifizierte Sektor-ETFs der sinnvollste Einstieg in die Sektorrotation. Sie reduzieren das Einzeltitelrisiko und bilden die Sektorperformance kostengünstig ab.
Relevante ETF-Kategorien und Benchmarks:
- US-Energie: ETFs auf den S&P 500 Energy Index (ENRS) oder den MSCI World Energy
- US-Versorger: ETFs auf den S&P 500 Utilities Index oder den MSCI World Utilities
- Europäische Versorger: Produkte auf den Stoxx 600 Utilities (SX6GR)
- Basic Resources Europa: ETFs auf den SXPGR (European Basic Resources Index)
- Globale Rohstoffe: Breite Rohstoff-ETFs oder Mining-spezifische Produkte
Auswahlkriterien für einen guten Sektor-ETF:
- Gesamtkostenquote (TER) unter 0,5 % pro Jahr
- Ausreichendes Fondsvolumen (mindestens 500 Millionen Euro)
- Physische Replikation bevorzugt gegenüber synthetischer
- Ausschüttend oder thesaurierend je nach Steuersituation
Ist Sektorrotation für Anfänger geeignet?
Sektorrotation ist für Einsteiger geeignet, wenn sie mit ETFs umgesetzt wird und nicht auf kurzfristiges Timing abzielt. Wer einzelne Aktien kauft und wöchentlich rotiert, geht erhebliche Risiken ein.
Empfehlung für Anfänger:
- Zunächst ein Kernportfolio aus breit diversifizierten Welt-ETFs aufbauen.
- Sektorrotation als taktische Beimischung von 10 bis 20 % des Portfolios nutzen.
- Sektor-ETFs statt Einzeltiteln wählen, um Klumpenrisiken zu vermeiden.
- Rebalancing maximal einmal pro Quartal durchführen, nicht monatlich oder wöchentlich.
Sektorrotation vs. Buy-and-Hold: Buy-and-Hold ist für die meisten Privatanleger die bessere Basisstrategie, da sie Transaktionskosten und Steuern minimiert. Sektorrotation kann als Ergänzung sinnvoll sein, erfordert aber mehr Marktbeobachtung und Disziplin.
Häufige Fehler bei der Sektorrotation vermeiden
Der größte Fehler ist es, Sektorrotation mit kurzfristigem Trading zu verwechseln. Rotation funktioniert über Monate und Jahre, nicht über Tage.
Die häufigsten Fehler:
- Zu spätes Einsteigen: Wer erst kauft, wenn ein Sektor bereits 40 % gestiegen ist, kauft oft nahe am Hoch.
- Fehlende Diversifikation: Zu hohe Konzentration in einem einzigen Sektor erhöht das Klumpenrisiko.
- Ignorieren von Fundamentaldaten: Sektorrotation ersetzt keine Bewertungsanalyse. Ein teurer Sektor bleibt teuer, auch wenn die Rotation läuft.
- Übermäßiges Handeln: Häufige Umschichtungen erzeugen Transaktionskosten und steuerliche Nachteile.
- Keine Exit-Strategie: Wer nicht weiß, wann er aussteigt, hält Sektoren oft zu lange.
Welche Energieaktien sind jetzt unterbewertet?
Eine pauschale Liste „unterbewerteter“ Aktien ist nicht seriös möglich, da Bewertungen sich täglich ändern. Stattdessen gibt es klare Kriterien, nach denen Anleger suchen sollten.
Bewertungskriterien für Energie- und Versorgeraktien:
- Kurs-Gewinn-Verhältnis (KGV) unter dem Sektordurchschnitt
- Dividendenrendite über 3 % mit nachhaltigem Ausschüttungsgrad
- Positiver freier Cashflow, auch bei niedrigeren Energiepreisen
- Investitionsprogramme für erneuerbare Energien oder Netzausbau
Europäische Versorger wie E.ON, RWE oder Iberdrola sowie US-Titel wie NextEra Energy kombinieren regulierte Erträge mit Wachstumsinvestitionen. Sie gelten als Kernpositionen für einkommensorientierte Anleger, die von der Sektorrotation profitieren wollen.
Fazit und nächste Schritte
Die Sektorrotation 2026 hin zu Energie-, Utility- und Basic-Resource-Aktien ist keine kurzfristige Modeerscheinung, sondern durch strukturelle Megatrends untermauert: KI-bedingter Strombedarf, Energiewende, Rohstoffpolitik und ein verändertes Zinsumfeld schaffen eine neue Attraktivität für lange vernachlässigte Sektoren.
Konkrete nächste Schritte für Anleger:
- Portfolio analysieren: Wie hoch ist die aktuelle Gewichtung in Energie, Versorger und Rohstoffe? Liegt sie unter 10 %, besteht Handlungsbedarf.
- ETF-Vergleich durchführen: Geeignete Sektor-ETFs auf Basis von TER, Fondsvolumen und Replikationsmethode auswählen.
- Gestaffelter Einstieg: Nicht alles auf einmal investieren, sondern über drei bis sechs Monate aufbauen.
- Relative Stärke beobachten: Sektorindizes wie SXEGR, SX6GR oder ENRS regelmäßig mit dem Gesamtmarkt vergleichen.
- Rebalancing planen: Einmal pro Quartal prüfen, ob die Gewichtung noch zur Marktlage passt.
Wer Sektorrotation diszipliniert und mit einem klaren Regelwerk umsetzt, kann von Marktphasen profitieren, in denen klassische Wachstumstitel pausieren, während defensive Substanzwerte die Führung übernehmen.
FAQ
Was ist der Unterschied zwischen Energie- und Utility-Aktien? Energieaktien decken Förderung und Verarbeitung von Öl, Gas und Kohle ab. Utility-Aktien betreffen Strom-, Gas- und Wasserversorger, die oft regulierte Netze betreiben. Beide Sektoren sind verwandt, haben aber unterschiedliche Risiko- und Ertragsprofile.
Warum performen Utility-Aktien bei hoher Inflation gut? Regulierte Versorger können steigende Kosten oft über Tarifanpassungen weitergeben. Zudem bieten ihre stabilen Dividenden einen realen Werterhalt, was sie in inflationären Phasen als defensive Anlage attraktiv macht.
Sind Basic-Resources-Aktien riskanter als Energietitel? Grundsätzlich ja. Mining-Unternehmen sind stärker von Rohstoffpreisschwankungen abhängig und haben oft höhere operative Risiken. Dafür bieten sie bei steigenden Metallpreisen überproportionale Kurschancen.
Wie erkenne ich, dass eine Sektorrotation beginnt? Wenn Energie- und Rohstoff-Sektorindizes über mehrere Wochen den Gesamtmarkt übertreffen, ETF-Zuflüsse in diese Sektoren steigen und Analysten ihre Gewinnschätzungen anheben, sind das klare Rotationssignale.
Kann ich Sektorrotation mit einem normalen Depot umsetzen? Ja. Die meisten Online-Broker bieten Sektor-ETFs auf Energie, Versorger und Rohstoffe an. Ein normales Wertpapierdepot reicht vollständig aus.
Welche Rolle spielt KI bei der Rotation in Energietitel? KI-Rechenzentren verbrauchen enorme Mengen Strom. Das treibt die Nachfrage nach Strom und damit die Erträge von Energie- und Versorgungsunternehmen strukturell nach oben, unabhängig vom kurzfristigen Konjunkturzyklus.
Ist Sektorrotation mit Buy-and-Hold vereinbar? Ja, wenn sie als taktische Beimischung von 10 bis 20 % des Portfolios genutzt wird. Der Kern des Portfolios bleibt breit diversifiziert, während die Beimischung auf aktuelle Marktphasen reagiert.
Wie lange dauert eine typische Sektorrotation? Sektorrotationen dauern typischerweise zwölf bis 36 Monate. Kurzfristige Schwankungen innerhalb einer Rotation sind normal und kein Grund für sofortige Umschichtungen.
Welche europäischen Versorger gelten als Kernpositionen? E.ON, RWE, Iberdrola und Enel werden häufig als Kernpositionen genannt, da sie regulierte Erträge mit Wachstumsinvestitionen in erneuerbare Energien und Netzausbau kombinieren.
Lohnen sich Einzelaktien oder ETFs bei der Sektorrotation? Für die meisten Anleger sind ETFs sinnvoller, da sie das Einzeltitelrisiko eliminieren und kostengünstig sind. Einzelaktien bieten höheres Potenzial, aber auch höheres Risiko, und erfordern tiefere Analysekenntnisse.
Weiterlesen in Finanzen
- Halbleiter-Aktien im KI-Boom: Warum TSMC, Samsung und Co. jetzt profitieren
- Asiatische KI-Tech-Aktien: Wie Taiwan und Co. vom Chip-Boom profitieren
- Fed Rate Hike Odds erklärt: Wie Zinserwartungen Aktienkurse beeinflussen
- Gesundheitsaktien 2024: Über Novo Nordisk hinaus – Megatrends in Pharma und Biotech
- Die besten KI-Chip-Aktien 2024: Nvidia, TSMC und Co. im Vergleich
- Studentenwohnung & Steuer

Hinterlasse jetzt einen Kommentar