Novo Nordisk zeigt, wie eine einzige Produktkategorie den Börsenwert eines Unternehmens innerhalb weniger Jahre vervielfachen kann. Anleger, die Pharma- und Gesundheitsaktien mit Wachstumsstory frühzeitig erkennen wollen, müssen Blockbuster-Potenzial, Patentlaufzeiten, Wettbewerbsposition und Bewertungsniveau gleichzeitig im Blick behalten. Der Fall Novo Nordisk liefert dafür eine der lehrreichsten Fallstudien der jüngeren Börsengeschichte.
Key Takeaways
- Novo Nordisk stieg zur zeitweise wertvollsten Aktie Europas auf, weil Semaglutid (Ozempic/Wegovy) einen Massenmarkt für Adipositas-Behandlung erschloss.
- Wachstumsstorys in der Pharmaindustrie entstehen, wenn ein Medikament einen ungedeckten medizinischen Bedarf trifft und gleichzeitig kommerziell skalierbar ist.
- Der „Patent Cliff“ ab 2032 zeigt: Selbst starke Wachstumsstorys haben ein Ablaufdatum, das Anleger von Anfang an einkalkulieren müssen.
- Überbewertung ist das häufigste Risiko beim Einstieg in Hype-Pharmaaktien; wer zu spät kauft, zahlt oft für Wachstum, das bereits eingepreist ist.
- Vergleichbare Chancen existieren heute in Bereichen wie GLP-1-Nachfolgemedikamenten, Onkologie und Gentherapie.
- Eine gesunde Portfolio-Allokation für Gesundheitsaktien liegt für die meisten Privatanleger zwischen 10 und 20 Prozent.
- Diversifikation über mehrere Therapiebereiche und Unternehmensgrößen reduziert das Klumpenrisiko einzelner Produktkandidaten.
- Analystenstimmung und Kapitalmarkttage sind frühe Indikatoren für Stimmungswechsel bei Wachstumsaktien.
Was eine Wachstumsstory bei Pharmaaktien ausmacht
Eine Wachstumsstory bei Pharma- und Gesundheitsaktien entsteht, wenn ein Unternehmen ein Medikament oder eine Therapie entwickelt, die einen bisher unzureichend behandelten Markt adressiert und gleichzeitig das Potenzial hat, Milliardenumsätze zu generieren. Das ist mehr als ein gutes Produkt: Es braucht Skalierbarkeit, Preissetzungsmacht und eine glaubwürdige Pipeline dahinter.
Konkrete Merkmale einer echten Wachstumsstory:
- Ungedeckter medizinischer Bedarf: Die Therapie löst ein Problem, für das es bisher keine gute Lösung gibt.
- Große Zielpopulation: Der adressierbare Markt umfasst Millionen oder Milliarden Menschen.
- Regulatorische Rückendeckung: Zulassungen in mehreren Märkten sind erteilt oder absehbar.
- Preissetzungsmacht: Das Unternehmen kann Preise ohne starken Druck setzen.
- Pipeline-Tiefe: Weitere Kandidaten sichern das Wachstum nach dem ersten Blockbuster ab.
Pharma- und Gesundheitsaktien mit Wachstumsstory unterscheiden sich von klassischen Value-Aktien im Gesundheitssektor dadurch, dass der Markt bereit ist, hohe Kurs-Gewinn-Verhältnisse zu zahlen, solange das Wachstum glaubwürdig bleibt.
Warum Novo Nordisk so stark gestiegen ist
Novo Nordisk stieg innerhalb weniger Jahre zur zeitweise wertvollsten Aktie Europas auf, weil Semaglutid einen Massenmarkt erschloss, den die Pharmaindustrie jahrzehntelang nicht bedienen konnte: die medikamentöse Behandlung von Adipositas.
Ozempic wurde ursprünglich als Diabetes-Medikament zugelassen. Als klinische Studien zeigten, dass Semaglutid auch bei Übergewichtigen zu erheblichem Gewichtsverlust führt, erkannte der Markt das Potenzial: Weltweit leiden über 650 Millionen Menschen an Adipositas. Wegovy, die für Adipositas zugelassene Dosierung, wurde zum kommerziellen Durchbruch.
Drei Faktoren trieben den Kurs:
- Umsatzwachstum weit über den Erwartungen der Analysten
- Preissetzungsmacht in den USA, dem größten Pharmamarkt der Welt
- Fehlende direkte Konkurrenz in den ersten Jahren nach der Zulassung
Der Kursanstieg war real begründet, aber er zog auch spekulative Kapitalzuflüsse an, die die Bewertung weit über das fundamental gerechtfertigte Niveau trieben.
Wie Ozempic-Umsätze den Aktienkurs beeinflusst haben
Ozempic und Wegovy sind für Novo Nordisk keine Nischenprodukte, sondern der Kern des gesamten Unternehmenswertes. In Spitzenphasen entfielen mehr als 80 Prozent des Konzernumsatzes auf GLP-1-basierte Medikamente, was eine extreme Abhängigkeit von einem einzigen Wirkstoff schuf.
Als Wegovy im Jahr 2026 die Umsatzerwartungen leicht verfehlte, reagierten Anleger überproportional negativ. Das zeigt ein klassisches Muster bei Wachstumsaktien: Jede Abweichung nach unten wird bestraft, weil hohe Bewertungen hohes Wachstum voraussetzen.
Für Anleger bedeutet das: Bei Pharmaaktien mit Wachstumsstory muss man nicht nur die absolute Umsatzentwicklung verfolgen, sondern die Entwicklung relativ zu den Konsenserwartungen der Analysten.
Wie man Pharmaaktien mit Wachstumspotenzial identifiziert
Pharmaaktien mit echtem Wachstumspotenzial erkennt man an einer Kombination aus medizinischer Relevanz, kommerzieller Skalierbarkeit und finanzieller Disziplin. Kein einzelner Faktor reicht allein.
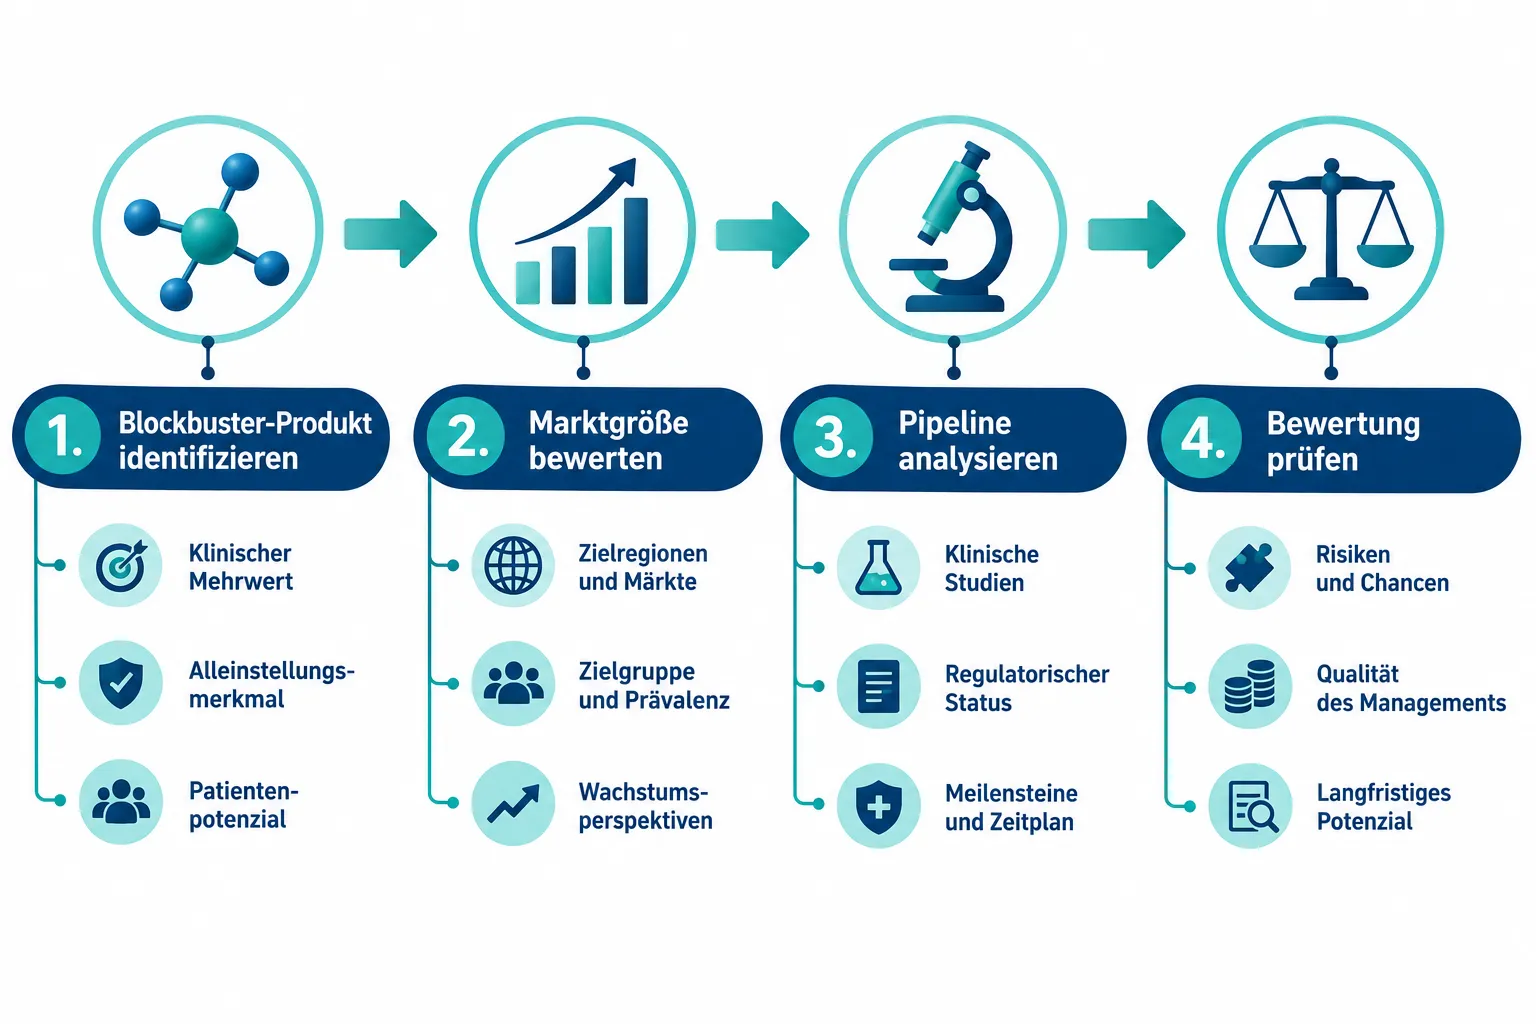
Checkliste zur Erstbewertung:
- Wie groß ist der adressierbare Markt (Total Addressable Market)?
- Wie viele Konkurrenzprodukte gibt es bereits oder sind in der Pipeline?
- Wann laufen die wichtigsten Patente ab?
- Wie hoch ist die Abhängigkeit vom Leitprodukt (Umsatzkonzentration)?
- Welche Phase-III-Studien stehen in den nächsten 24 Monaten an?
- Wie ist das Verhältnis von Forschungsausgaben zu Umsatz?
Entscheidungsregel: Wähle ein Unternehmen mit Wachstumsstory, wenn mindestens drei der folgenden Bedingungen erfüllt sind: Markt über 50 Milliarden USD, Patentlaufzeit noch mehr als acht Jahre, Pipeline mit mindestens zwei Phase-III-Kandidaten, Umsatzwachstum über 20 Prozent pro Jahr in den letzten drei Jahren.
Wie man Pharmaaktien für langfristige Investitionen bewertet
Die Bewertung von Pharma- und Gesundheitsaktien mit Wachstumsstory erfordert andere Kennzahlen als klassische Industrieunternehmen. Das Kurs-Gewinn-Verhältnis allein greift zu kurz.
Relevante Kennzahlen im Überblick:
| Kennzahl | Was sie misst | Typischer Richtwert (Wachstum) |
|---|---|---|
| KGV (PER) | Gewinnbewertung | 30-60x bei Wachstumsphasen |
| EV/EBITDA | Unternehmenswert zu operativem Gewinn | 20-40x |
| PEG-Ratio | KGV im Verhältnis zum Wachstum | Unter 2 gilt als fair |
| Pipeline-Wert (rNPV) | Risikogewichteter Barwert der Pipeline | Unternehmensspezifisch |
Ein häufiger Fehler: Anleger verwechseln hohes Umsatzwachstum mit hoher Aktienrendite. Wenn das Wachstum bereits vollständig eingepreist ist, liefert selbst ein hervorragendes Quartalsergebnis keine positive Kursreaktion mehr.
War Novo Nordisk überbewertet und was passierte nach dem Hype?
Auf dem Höhepunkt des Hypes wurde Novo Nordisk mit einem KGV von über 40 gehandelt, was für ein Unternehmen mit starker Abhängigkeit von einem einzigen Wirkstoff und absehbaren Patentrisiken schwer zu rechtfertigen war. Als Wegovy-Umsätze leicht unter den Erwartungen blieben und Analysten begannen, den „Patent Cliff“ ab 2032 stärker zu gewichten, folgten Downgrades und Kursrückgänge.
Der Kapitalmarkttag im September 2026 markierte einen Wendepunkt: Novo Nordisk kommunizierte, dass das Hyperwachstum der Vergangenheit sich zu einem moderateren „Peer-Growth“ normalisieren würde. Investoren, die auf dauerhaftes Ausnahmewachstum gesetzt hatten, wurden enttäuscht.
Was das für Anleger bedeutet:
- Wachstumsstorys haben Phasen: Entdeckung, Beschleunigung, Reife, Normalisierung.
- Wer in der Reifephase einsteigt, zahlt Premiumpreise für nachlassendes Wachstum.
- Stimmungswechsel kommen oft schnell und ohne klares Warnsignal.
Welche Risiken Pharmaaktien mit sich bringen
Das größte Risiko bei Pharma- und Gesundheitsaktien mit Wachstumsstory ist die Produktkonzentration. Wenn ein Unternehmen mehr als 60 Prozent seines Umsatzes mit einem einzigen Medikament macht, ist jede negative Nachricht zu diesem Produkt ein systemisches Risiko für die gesamte Aktie.
Weitere zentrale Risiken:
- Patent Cliff: Sobald Patente auslaufen, drängen Generika-Hersteller in den Markt und drücken die Preise.
- Klinisches Versagen: Phase-III-Studien scheitern häufiger als erwartet; ein Misserfolg kann den Kurs halbieren.
- Regulatorische Rückschläge: Zulassungsbehörden wie FDA oder EMA können Anforderungen verschärfen oder Zulassungen verzögern.
- Preisdruck: Politische Eingriffe in die Arzneimittelpreisgestaltung, besonders in den USA, können Margen schnell verändern.
- Wettbewerb durch Next-Gen-Produkte: Konkurrenten entwickeln überlegene Wirkstoffe, die Marktanteile abziehen.
Häufige Fehler von Anlegern bei Gesundheitsaktien
Der häufigste Fehler ist der Kauf nach einem starken Kursanstieg, wenn die Wachstumsstory bereits öffentlich bekannt ist. Zu diesem Zeitpunkt ist das Potenzial meist eingepreist, das Risiko aber nicht.
Weitere typische Fehler:
- Verwechslung von Produkt-Hype und Unternehmensqualität: Ein gutes Medikament macht nicht automatisch ein gutes Investment.
- Ignorieren der Patentlaufzeit: Anleger kaufen Wachstum, ohne das Ablaufdatum zu kennen.
- Übergewichtung im Portfolio: Einzelne Pharmaaktien machen manchmal 15-20 Prozent eines Depots aus, was bei einem Kurseinbruch schmerzhaft ist.
- Reaktion auf kurzfristige Studiendaten: Einzelne klinische Ergebnisse werden überinterpretiert, ohne den Gesamtkontext zu berücksichtigen.
- Unterschätzung von Wettbewerb: Wenn ein Markt profitabel ist, kommen Konkurrenten schneller als erwartet.
Wie man die nächste Novo Nordisk findet
Die nächste Pharma- und Gesundheitsaktie mit vergleichbarer Wachstumsstory zu finden bedeutet, früh in Unternehmen zu investieren, die einen ähnlich ungedeckten Bedarf adressieren, bevor der Markt das Potenzial vollständig erkannt hat.
Sektoren mit aktuellem Wachstumspotenzial in 2026:
- GLP-1-Nachfolgemedikamente: Unternehmen, die orale oder länger wirkende Varianten entwickeln, könnten Novo Nordisk und Eli Lilly herausfordern.
- Onkologie: Antikörper-Wirkstoff-Konjugate (ADCs) gelten als eine der vielversprechendsten Klassen der nächsten Jahre.
- Gentherapie und RNA-Medizin: Nach dem mRNA-Erfolg durch COVID-Impfstoffe investieren viele Unternehmen in breitere Anwendungen.
- Alzheimer-Therapien: Erste zugelassene krankheitsmodifizierende Therapien öffnen einen riesigen Markt.
Entscheidungsregel: Suche nach Unternehmen, die in Phase II oder früher Phase III sind, einen klar definierten Zulassungspfad haben und deren Marktkapitalisierung noch unter 20 Milliarden USD liegt. Das ist der Bereich, in dem das Risiko-Rendite-Verhältnis am attraktivsten ist.
Wer sind Novo Nordisks Konkurrenten und welche Alternativen gibt es?
Eli Lilly ist der direkteste Konkurrent im GLP-1-Markt mit Tirzepatid (Mounjaro/Zepbound) und hat in Teilen des Marktes Marktanteile von Novo Nordisk übernommen. Darüber hinaus entwickeln Unternehmen wie Amgen, Viking Therapeutics und Roche eigene Adipositas-Kandidaten.
Für Anleger, die nicht auf ein einzelnes Unternehmen setzen wollen, bieten sich folgende Alternativen an:
- Diversifizierte Pharma-ETFs mit Fokus auf Gesundheitswachstum (z.B. auf den MSCI World Health Care Index)
- Eli Lilly als direkter Wettbewerber mit eigener starker Pipeline
- Thematische Fonds für Adipositas und Stoffwechselerkrankungen, die mehrere Unternehmen bündeln
Wie viel Prozent des Portfolios sollten Gesundheitsaktien ausmachen?
Für die meisten Privatanleger gilt eine Allokation von 10 bis 20 Prozent in Gesundheits- und Pharmaaktien als sinnvoll. Diese Bandbreite erlaubt, von Wachstumschancen zu profitieren, ohne bei einem Einzelwert-Einbruch das Gesamtportfolio zu gefährden.
Orientierungshilfe nach Risikoprofil:
- Konservativ: 8-12 Prozent, hauptsächlich über ETFs oder diversifizierte Pharmakonzerne
- Ausgewogen: 12-18 Prozent, Mix aus ETFs und zwei bis drei Einzelwerten
- Wachstumsorientiert: 18-25 Prozent, mit bewusstem Einsatz in frühe Wachstumsaktien und Akzeptanz höherer Volatilität
Wer mehr als 25 Prozent in einem einzigen Sektor hält, geht ein Klumpenrisiko ein, das durch sektorspezifische Ereignisse (Regulierung, Patentabläufe, klinische Rückschläge) schlagend werden kann.
Pharmaaktien im Vergleich zu anderen Sektoren
Pharma- und Gesundheitsaktien bieten historisch eine überdurchschnittliche Rendite bei gleichzeitig defensiven Eigenschaften, weil die Nachfrage nach Medikamenten konjunkturunabhängig ist. Wachstumsstarke Pharmaaktien haben jedoch eine höhere Volatilität als klassische Gesundheitswerte.
Im Vergleich zu Technologieaktien sind Pharmaaktien weniger zinsempfindlich, aber stärker von binären Ereignissen (Studienergebnisse, Zulassungsentscheidungen) abhängig. Im Vergleich zu Konsumgütern bieten sie höheres Wachstumspotenzial, aber auch höhere Einzelwertrisiken.
Kurzfazit: Pharma- und Gesundheitsaktien mit Wachstumsstory eignen sich als Beimischung in einem diversifizierten Portfolio, nicht als Kerninvestment für risikoscheue Anleger.
Fazit: Was Anleger aus dem Novo-Nordisk-Hype mitnehmen können
Der Fall Novo Nordisk ist eine Lehrstunde in drei Akten: Früherkennung, Überbewertung und Normalisierung. Pharma- und Gesundheitsaktien mit Wachstumsstory bieten außergewöhnliche Renditechancen, aber nur für Anleger, die bereit sind, die Bewertung genauso sorgfältig zu analysieren wie das Produkt selbst.
Konkrete nächste Schritte:
- Pipeline-Analyse vor dem Kauf: Identifiziere mindestens zwei weitere Kandidaten in Phase II oder III, bevor du in eine Wachstumsaktie investierst.
- Patentlaufzeiten dokumentieren: Trage die wichtigsten Patentabläufe in eine persönliche Watchlist ein und überprüfe sie jährlich.
- Bewertung relativ zu Wachstum prüfen: Nutze die PEG-Ratio als ersten Filter; alles über 2,5 erfordert eine besonders starke Begründung.
- Positionsgröße begrenzen: Kein Einzelwert sollte mehr als 5-7 Prozent des Gesamtportfolios ausmachen, auch wenn die Überzeugung hoch ist.
- Kapitalmarkttage und Analystenstimmung verfolgen: Stimmungswechsel kündigen sich oft durch Downgrades und veränderte Kommunikation auf Investorentagen an, bevor sie sich im Kurs zeigen.
Wer diese Kriterien konsequent anwendet, ist besser positioniert, die nächste Wachstumsstory im Gesundheitssektor frühzeitig zu erkennen und gleichzeitig die Fehler des Novo-Nordisk-Hypes zu vermeiden.
FAQ
Was ist eine Wachstumsstory bei Pharmaaktien? Eine Wachstumsstory entsteht, wenn ein Pharmaunternehmen ein Produkt mit Blockbuster-Potenzial entwickelt, das einen großen, bisher unzureichend versorgten Markt adressiert und über mehrere Jahre stark wachsende Umsätze verspricht.
Warum ist Novo Nordisk so stark gestiegen? Semaglutid (Ozempic/Wegovy) erschloss einen Massenmarkt für Adipositas-Behandlung, den es in dieser Form vorher nicht gab. Kombiniert mit Preissetzungsmacht in den USA und fehlender Konkurrenz in der Frühphase führte das zu einem mehrjährigen Kursanstieg.
Was ist der Patent Cliff und warum ist er wichtig? Der Patent Cliff bezeichnet den Zeitpunkt, an dem wichtige Produktpatente auslaufen und Generika-Konkurrenten den Markt betreten. Für Novo Nordisk beginnt dieser Prozess ab 2032 und ist ein zentrales Risiko für die langfristige Ertragskraft.
Wie erkenne ich, ob eine Pharmaaktie überbewertet ist? Ein KGV deutlich über 40 kombiniert mit nachlassendem Umsatzwachstum oder hoher Produktabhängigkeit ist ein Warnsignal. Die PEG-Ratio über 2,5 zeigt an, dass der Markt sehr hohes Wachstum einpreist, das nicht immer eintrifft.
Welche Konkurrenten hat Novo Nordisk im GLP-1-Markt? Eli Lilly mit Tirzepatid ist der stärkste direkte Konkurrent. Darüber hinaus entwickeln Amgen, Viking Therapeutics und Roche eigene Adipositas-Kandidaten, die den Markt mittelfristig weiter aufteilen werden.
Wie viel Prozent meines Portfolios sollte ich in Pharmaaktien investieren? Für die meisten Privatanleger sind 10 bis 20 Prozent ein sinnvoller Rahmen. Mehr als 25 Prozent im Gesundheitssektor erhöht das Klumpenrisiko erheblich.
Was sind die größten Risiken bei Pharmaaktien? Produktkonzentration, Patentabläufe, klinische Misserfolge, regulatorische Rückschläge und politischer Preisdruck sind die fünf zentralen Risikofaktoren, die vor jedem Investment bewertet werden sollten.
Wie finde ich die nächste Novo Nordisk? Suche nach Unternehmen in Phase II oder früher Phase III, die einen klar definierten ungedeckten medizinischen Bedarf adressieren, mit einer Marktkapitalisierung unter 20 Milliarden USD und einer Pipeline mit mehreren Kandidaten.
Was passierte mit Novo Nordisk nach dem Hype? Nach dem Hype-Höhepunkt folgten Kursrückgänge, Analysten-Downgrades und eine Neubewertung der Wachstumserwartungen. Novo Nordisk kommunizierte auf dem Kapitalmarkttag im September 2026, dass das Unternehmen von Hyperwachstum zu moderaterem Peer-Growth übergeht.
Sind Pharma-ETFs eine bessere Alternative zu Einzelaktien? Für Anleger ohne tiefes Branchenwissen und mit geringerer Risikobereitschaft sind Pharma-ETFs oft die bessere Wahl, weil sie das Einzelwertrisiko durch Diversifikation über viele Unternehmen reduzieren.
Weiterlesen in Finanzen
- Die besten Krypto-Aktien 2024: Meme-Coin-Trend nutzen
- Top KI-Aktien 2024 für deutsche Privatanleger: Von Nvidia bis europäische Hidden Champions
- Ölpreis-Rallys nutzen: Die besten Energie-Aktien 2024
- Die besten Energie- und Versorger-Aktien 2024: Defensive Rendite im Zinsanstieg
- Meme Coins und Krypto-Aktien: Risikobereitschaft verstehen
- Studentenwohnung & Steuer
Hinterlasse jetzt einen Kommentar