Wer eine Immobilie verkaufen möchte, obwohl noch ein laufender Kredit auf ihr lastet, kann das in Deutschland grundsätzlich tun. Der Notar wickelt die Restschuld direkt aus dem Kaufpreis ab. Fällt dabei eine Vorfälligkeitsentschädigung an, trägt diese in der Regel der Verkäufer. Wie hoch die Kosten ausfallen und wie man sie vermeidet oder mindert, hängt von Kreditvertrag, Zinsbindung und Verkaufszeitpunkt ab.
Key Takeaways
- Ein Verkauf trotz laufender Finanzierung ist jederzeit möglich; der Notar koordiniert die Ablösung mit der Bank.
- Die Vorfälligkeitsentschädigung entschädigt die Bank für entgangene Zinsen und bewegt sich häufig im hohen vier- bis fünfstelligen Euro-Bereich.
- Nach zehn Jahren Laufzeit (§ 489 BGB) kann jeder Kreditnehmer kostenfrei kündigen, unabhängig von der Zinsbindung.
- Variable Zinsdarlehen und Darlehen am Ende der Zinsbindungsfrist können ohne Vorfälligkeitsentschädigung abgelöst werden.
- Der Pfandtausch ist eine oft übersehene Alternative: Der Kredit läuft weiter und wird auf eine neue Immobilie übertragen.
- Seit dem EuGH-Urteil C-536/22 (März 2024) und verschärfter BGH-Rechtsprechung 2024/2025 sind Banken zu mehr Transparenz bei der Berechnung verpflichtet.
- Fehlerhafte Berechnungen kommen vor; eine unabhängige Überprüfung lohnt sich vor der Zahlung.
- Makler, die Verkaufszeitpunkt, Restschuld und mögliche Zusatzkosten von Anfang an in die Beratung einbeziehen, schützen ihre Kunden vor teuren Überraschungen.
Kann man eine Immobilie mit laufendem Kredit verkaufen?
Ja, ein Verkauf ist ohne Einschränkung möglich. Die Grundschuld, die der Bank als Sicherheit dient, wird im Zuge des Verkaufs gelöscht. Der Notar hält dabei den Kaufpreis treuhänderisch zurück, begleicht zunächst die Restschuld gegenüber der Bank und überweist den verbleibenden Betrag an den Verkäufer.
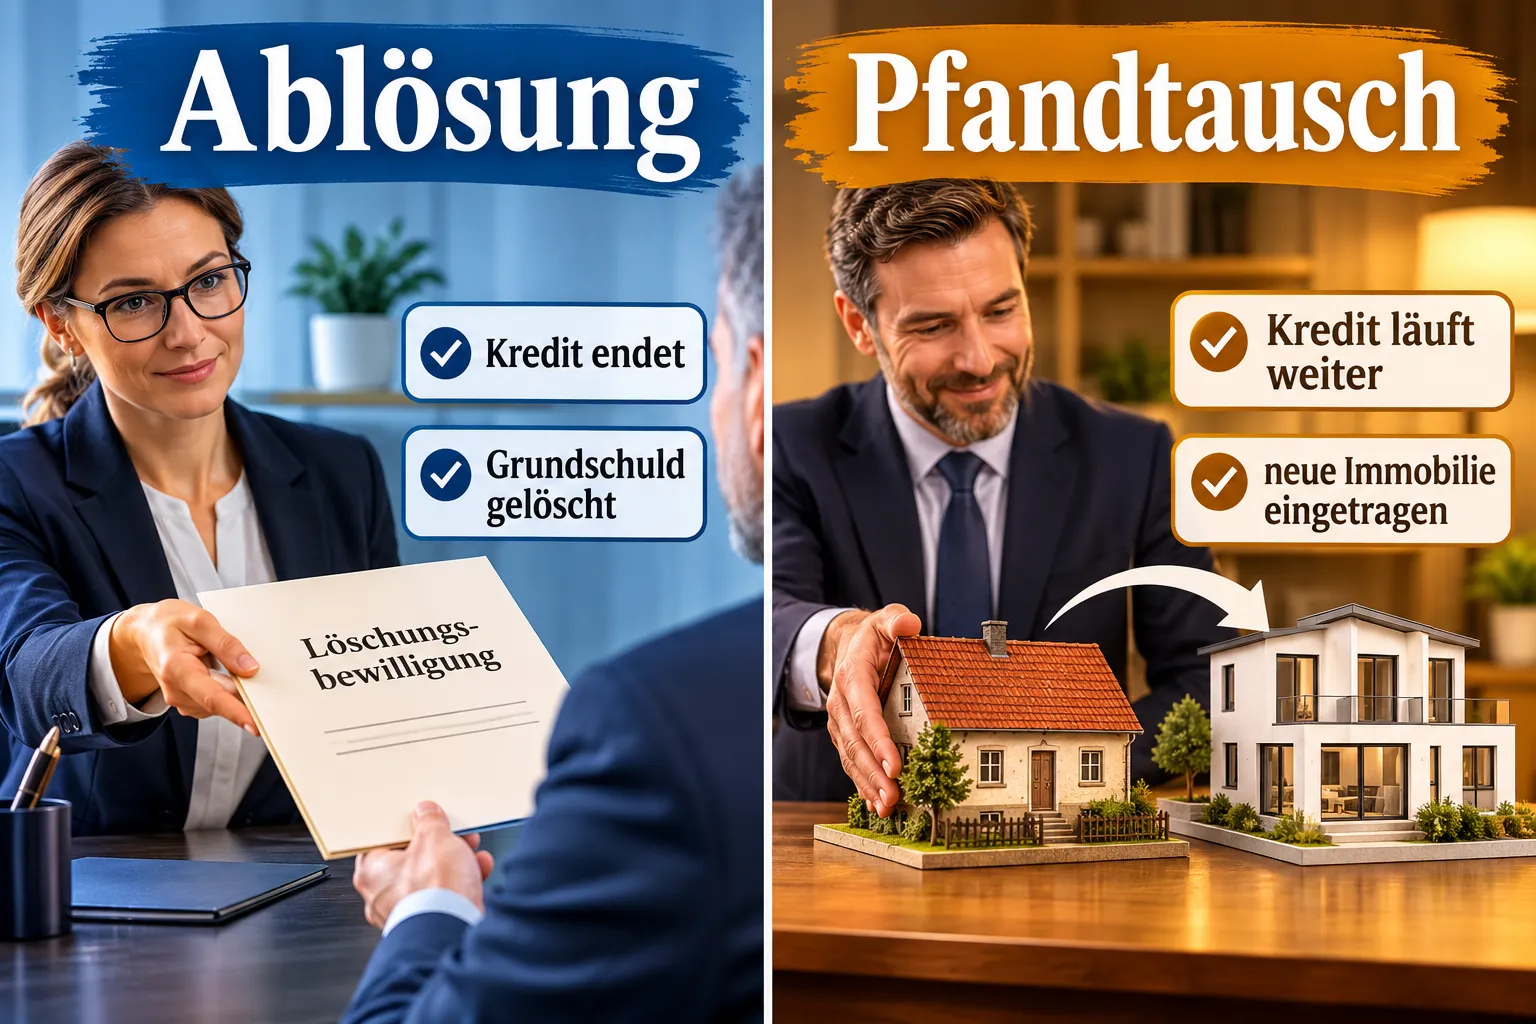
Praktisch funktioniert das so: Die Bank stellt eine Ablösungsbestätigung aus, in der sie erklärt, die Grundschuld nach Eingang des Ablösebetrags freizugeben (Löschungsbewilligung). Erst nach Eingang dieser Bestätigung wird der Kaufvertrag vollzogen. Dieser Prozess dauert in der Regel zwei bis sechs Wochen nach Kaufpreiszahlung.
Wichtig für Makler: Bereits bei der Erstberatung sollten Restschuld und mögliche Zusatzkosten besprochen werden, damit der Mindestverkaufspreis realistisch kalkuliert werden kann.
Was ist die Vorfälligkeitsentschädigung und wie hoch ist sie?
Die Vorfälligkeitsentschädigung ist eine Entschädigung, die die Bank erhält, wenn ein Darlehen vor dem vertraglich vereinbarten Ende der Zinsbindung zurückgezahlt wird. Sie deckt den Zinsschaden der Bank ab.
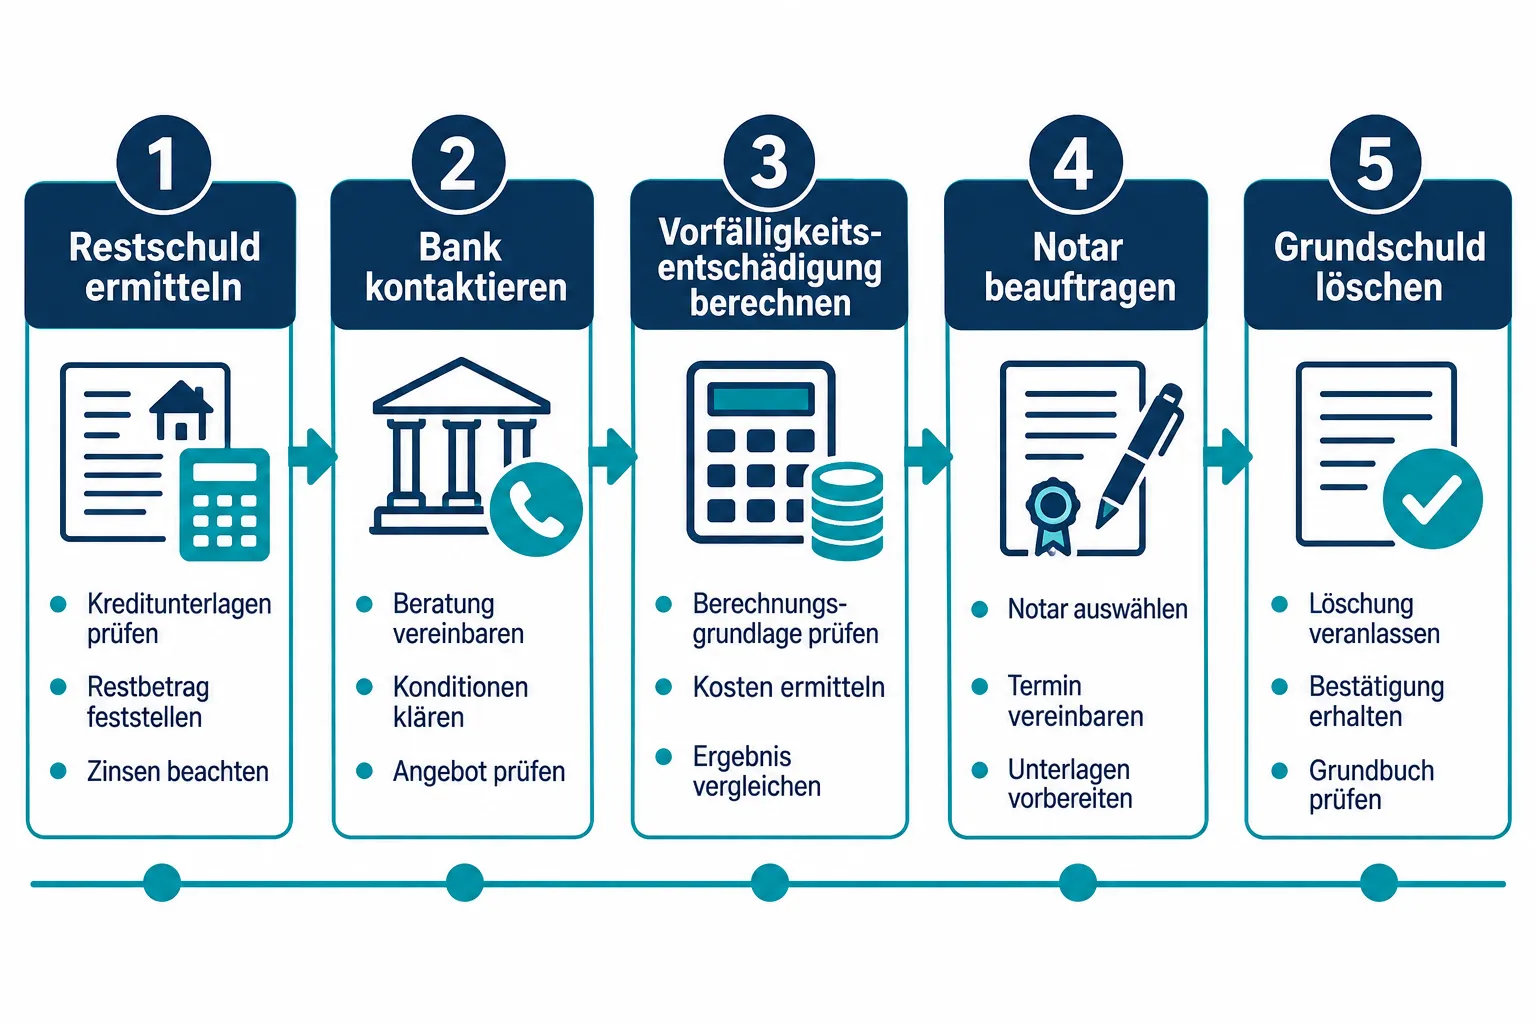
Die Höhe hängt von drei Faktoren ab:
- Restschuld: Je höher der noch offene Betrag, desto mehr Zinsen entgehen der Bank.
- Verbleibende Zinsbindungsdauer: Ein Kredit mit noch acht Jahren Laufzeit erzeugt eine höhere Strafe als einer mit noch einem Jahr.
- Zinsdifferenz: Liegt der Vertragszins deutlich über dem aktuellen Marktzins, fällt die Entschädigung höher aus.
Banken berechnen die Entschädigung nach der sogenannten Aktiv-Passiv-Methode: Sie vergleichen, was sie mit dem zurückgezahlten Kapital am Kapitalmarkt (z.B. durch Pfandbriefe) erwirtschaften könnten, gegenüber dem ursprünglich vereinbarten Vertragszins. Von diesem Betrag werden ersparte Risiko- und Verwaltungskosten abgezogen.
In der Praxis bewegen sich die Beträge bei typischen Eigenheimfinanzierungen häufig im hohen vierstelligen bis niedrigen fünfstelligen Euro-Bereich. Bei großen Finanzierungen mit langer Restlaufzeit können auch sechsstellige Summen entstehen.
Was ist der Unterschied zwischen Ablösung und Vorfälligkeitsentschädigung?
Ablösung bezeichnet die vollständige Rückzahlung des Darlehens, also den Vorgang an sich. Vorfälligkeitsentschädigung ist der zusätzliche Kostenbetrag, den die Bank für eine vorzeitige Ablösung berechnet. Nicht jede Ablösung löst eine Vorfälligkeitsentschädigung aus.
Keine Vorfälligkeitsentschädigung fällt an, wenn:
- die Zinsbindungsfrist bereits abgelaufen ist,
- ein variables Zinsdarlehn (mit dreimonatiger Kündigungsfrist) vorliegt,
- das Darlehen länger als zehn Jahre läuft und der Kreditnehmer mit sechsmonatiger Frist kündigt (§ 489 BGB),
- die Bank die gesetzlichen Transparenzpflichten bei Vertragsschluss nicht erfüllt hat.
Wer zahlt die Vorfälligkeitsentschädigung beim Hausverkauf?
Die Vorfälligkeitsentschädigung trägt der Verkäufer, da er der Vertragspartner der Bank ist. Sie wird in der Regel direkt vom Kaufpreis abgezogen, bevor der Restbetrag an den Verkäufer ausgezahlt wird.
Ein Käufer übernimmt die Vorfälligkeitsentschädigung nicht automatisch. Ausnahmsweise kann sie Verhandlungsmasse sein, etwa wenn der Verkäufer den Preis entsprechend anhebt. Makler sollten diesen Punkt klar kommunizieren, da Käufer und Verkäufer ihn häufig verwechseln.
Wie bekommt man den Ablösebetrag von der Bank?
Der Kreditnehmer muss die Bank schriftlich nach einem verbindlichen Ablösebetrag (auch: Ablösungsrechnung) fragen und dabei ein konkretes Ablösedatum nennen. Die Bank ist gesetzlich verpflichtet, diesen Betrag transparent aufzuschlüsseln.
Folgende Informationen sollte die Ablösungsrechnung enthalten:
- Aktuelle Restschuld
- Höhe der Vorfälligkeitsentschädigung inkl. Berechnungsweg
- Fällige Bearbeitungsgebühren (sofern zulässig)
- Betrag für die Löschungsbewilligung der Grundschuld
Tipp: Die Anfrage sollte mindestens vier bis sechs Wochen vor dem geplanten Verkaufstermin gestellt werden. Einige Banken berechnen für die Ausstellung des Ablösebelegs eine Gebühr von bis zu 300 Euro.
Wie vermeidet oder reduziert man die Vorfälligkeitsentschädigung?
Es gibt mehrere Wege, die Kosten zu senken oder ganz zu vermeiden:
1. Verkaufszeitpunkt wählen Wer bis zum Ende der Zinsbindungsfrist wartet, zahlt keine Vorfälligkeitsentschädigung. Ist das Ende in einem Jahr, kann es sich rechnen zu warten.
2. Zehn-Jahres-Kündigung nutzen (§ 489 BGB) Nach zehn Jahren Laufzeit kann der Kreditnehmer mit einer Frist von sechs Monaten ohne Strafkosten kündigen. Dieses Recht gilt auch bei noch laufender Zinsbindung.
3. Pfandtausch beantragen Die Bank überträgt das bestehende Darlehen auf eine neue Immobilie. Der Kredit läuft weiter, die Vorfälligkeitsentschädigung entfällt. Die Bank muss dem zustimmen und prüft dabei die neue Immobilie als Sicherheit. Nicht jede Bank bietet diesen Weg an.
4. Berechnungsfehler prüfen lassen Seit dem EuGH-Urteil C-536/22 (März 2024) und verschärfter BGH-Rechtsprechung 2024/2025 sind Banken zu voller Transparenz verpflichtet. Fehler bei der Aktiv-Passiv-Berechnung kommen vor. Eine unabhängige Prüfung durch die Verbraucherzentrale oder einen Fachanwalt kann sich lohnen.
Welche Gesamtkosten entstehen beim Verkauf einer finanzierten Immobilie?
Neben der Vorfälligkeitsentschädigung fallen beim Verkauf mit laufendem Kredit weitere Kosten an:
| Kostenposition | Wer zahlt | Typische Höhe |
|---|---|---|
| Vorfälligkeitsentschädigung | Verkäufer | Hoch vierstellig bis fünfstellig |
| Löschungsbewilligung / Grundschuldlöschung | Verkäufer | 100 bis 500 Euro |
| Notarkosten (anteilig) | Verkäufer/Käufer | Ca. 1-1,5 % des Kaufpreises |
| Maklercourtage | Verkäufer/Käufer geteilt | 3-3,57 % je Partei (regional variierend) |
Wichtig: Alle diese Kosten müssen vom Kaufpreis gedeckt sein. Ergibt sich nach Abzug aller Posten eine Unterdeckung, muss der Verkäufer die Differenz aus eigener Tasche zahlen.
Was passiert, wenn der Kaufpreis nicht ausreicht?
Liegt der Verkaufspreis unter der Summe aus Restschuld und Vorfälligkeitsentschädigung, entsteht ein Defizit. Der Verkäufer muss die Differenz selbst aufbringen, um die Grundschuld löschen zu lassen und den Verkauf abzuwickeln.
In einem solchen Fall gibt es folgende Optionen:
- Mit der Bank über einen Teilerlass der Vorfälligkeitsentschädigung verhandeln (selten, aber möglich bei nachgewiesener Notlage).
- Den Verkauf verschieben, bis der Marktwert gestiegen ist.
- Eine Teilablösung prüfen, wenn die Bank den Verkauf eines Teils der Immobilie erlaubt (bei Mehrfamilienhäusern).
Lohnt es sich zu warten, bis die Zinsbindung endet?
Das hängt vom konkreten Einzelfall ab. Drei Faktoren spielen die größte Rolle:
- Wie lange läuft die Zinsbindung noch? Weniger als zwei Jahre: Warten kann sinnvoll sein.
- Wie hoch ist die erwartete Vorfälligkeitsentschädigung? Übersteigt sie die Haltekosten (z.B. monatliche Kreditrate minus gesparte Miete), ist Warten günstiger.
- Entwickelt sich der Marktpreis? In einem steigenden Markt kann ein späterer Verkauf mehr einbringen und die Strafkosten überkompensieren.
Makler, die diese drei Faktoren gemeinsam mit dem Kunden durchrechnen, liefern einen konkreten Mehrwert, der über reine Vermarktung hinausgeht.
Häufige Fehler beim Verkauf einer finanzierten Immobilie
- Vorfälligkeitsentschädigung nicht im Mindestpreis einkalkulieren. Das ist der häufigste Planungsfehler.
- Zu spät bei der Bank anfragen. Wer erst nach Vertragsunterzeichnung die Ablösungsrechnung anfordert, riskiert Verzögerungen.
- Pfandtausch nicht prüfen. Viele Eigentümer wissen nicht, dass diese Option besteht.
- Berechnungsfehler der Bank nicht hinterfragen. Fehlerhafte Vorfälligkeitsentschädigungen sind seit der verschärften Rechtsprechung häufiger Gegenstand von Anfechtungen.
- Grundschuldlöschung vergessen einzuplanen. Ohne Löschungsbewilligung kann der Kaufvertrag nicht vollzogen werden.
FAQ
Kann ich meine Immobilie verkaufen, ohne die Bank zu fragen? Ja, die Zustimmung der Bank ist nicht erforderlich. Allerdings muss die Grundschuld zum Zeitpunkt der Eigentumsübertragung gelöscht oder auf den Käufer übertragen werden, was die Mitwirkung der Bank technisch notwendig macht.
Wie lange dauert die Ablösung beim Immobilienverkauf? Von der Kaufpreiszahlung bis zur vollständigen Abwicklung dauert es in der Regel zwei bis sechs Wochen, abhängig von der Bearbeitungszeit der Bank für die Löschungsbewilligung.
Kann der Käufer die bestehende Finanzierung übernehmen? Nur mit ausdrücklicher Zustimmung der Bank. Eine Schuldübernahme ist selten, da die Bank den Käufer neu bonitätsprüfen muss.
Gibt es eine Vorfälligkeitsentschädigung bei Sondertilgungen? Nein, soweit der Vertrag Sondertilgungsrechte einräumt. Innerhalb des vereinbarten Rahmens sind Sondertilgungen kostenfrei.
Wann verjährt der Anspruch auf Rückforderung einer zu hohen Vorfälligkeitsentschädigung? Die regelmäßige Verjährungsfrist beträgt drei Jahre ab Kenntnis des Fehlers. Wer eine Überprüfung erwägt, sollte nicht zu lange warten.
Was bedeutet das EuGH-Urteil C-536/22 für Verkäufer in Deutschland? Das Urteil vom März 2024 stärkt die Informationsrechte von Verbrauchern bei Verbraucherdarlehen. Banken, die bei Vertragsschluss nicht alle Pflichtinformationen erteilt haben, verlieren unter Umständen den Anspruch auf Vorfälligkeitsentschädigung.
Muss ich die Vorfälligkeitsentschädigung versteuern? Als Privatverkäufer ist die Vorfälligkeitsentschädigung in der Regel weder abzugsfähig noch steuerpflichtig. Bei vermieteten Immobilien kann sie als Werbungskosten absetzbar sein.
Kann die Bank den Verkauf blockieren? Nein. Die Bank kann zwar die Freigabe der Grundschuld von der vollständigen Zahlung der Ablösesumme abhängig machen, den Verkauf selbst aber nicht verhindern.
Fazit
Wer eine Immobilie verkaufen möchte, trotz laufender Finanzierung, steht vor einer lösbaren, aber kostenrelevanten Aufgabe. Die zentralen Stellschrauben sind Verkaufszeitpunkt, Restschuld, verbleibende Zinsbindung und die konkrete Ablösungsrechnung der Bank.
Konkrete nächste Schritte:
- Restschuld und Zinsbindungsende aus dem Kreditvertrag heraussuchen.
- Schriftlich eine verbindliche Ablösungsrechnung bei der Bank anfordern, mit konkretem Ablösedatum.
- Prüfen, ob die Zehn-Jahres-Kündigung nach § 489 BGB greift oder die Zinsbindungsfrist bald endet.
- Pfandtausch als Alternative anfragen, wenn ein Anschlusskauf geplant ist.
- Die Ablösungsrechnung von der Verbraucherzentrale oder einem Fachanwalt auf Rechenfehler prüfen lassen.
- Erst nach vollständiger Kostenklarheit den Mindestverkaufspreis festlegen.
Makler, die diesen Prozess strukturiert begleiten, schaffen echten Mehrwert. Wer Verkaufszeitpunkt, Restschuld, Grundschuld, Bankgespräch und mögliche Vorfälligkeitskosten von Beginn an in die Beratung einbezieht, vermeidet böse Überraschungen und baut nachhaltiges Vertrauen bei Verkäufern auf.
Weiterlesen in Immobilien
- Energieeffizienz und moderne Heizsysteme als Verkaufsargument für Immobilienmakler
- Studentenwohnung & Steuer
- Umgang mit hohen Zinsen: Finanzierungsberatung, ARM-Darlehen und Käufer-Leverage
- Immobilienverwaltung
- Immobilie verkaufen mit Makler: Besichtigungen und Strategie
- WG finden mit WG-Gesucht.de – Lohnt sich das Portal?