Eine Immobilie lässt sich rechtlich auch mit eingetragener Grundschuld verkaufen. In der Praxis verlangen Käufer jedoch fast immer eine lastenfreie Übergabe. Deshalb müssen Eigentümer und Makler vor dem Notartermin klären, ob die Grundschuld gelöscht oder an die Bank des Käufers abgetreten wird, und alle erforderlichen Unterlagen rechtzeitig beschaffen.
Key Takeaways
- Eine Grundschuld bleibt nach Darlehenstilgung im Grundbuch bestehen, bis sie aktiv gelöscht wird.
- Käufer erwarten in aller Regel eine lastenfreie Übereignung; der Kaufvertrag regelt verbindlich, wie die Restschuld abgelöst wird.
- Der Bundesgerichtshof hat mit Urteil vom 20. Dezember 2024 (Az. V ZR 41/23) klargestellt, dass Verkäufer zum Erfolg der Lastenfreistellung verpflichtet sind, nicht nur zur Bemühung.
- Die Löschungsbewilligung der Bank sollte mindestens drei bis vier Wochen vor dem Notartermin beantragt werden, da die Bearbeitung typischerweise ein bis drei Wochen dauert.
- Als Alternative zur Löschung kann die Grundschuld an die finanzierende Bank des Käufers abgetreten werden, was Notar- und Grundbuchkosten spart.
- Vergessene oder alte Grundschulden können den Verkauf blockieren, wenn keine Unterlagen mehr auffindbar sind.
- Der Notar versendet die Kaufpreisfälligkeitsmitteilung erst, wenn alle Voraussetzungen erfüllt sind, darunter vorliegende Löschungsbewilligungen.
- Makler übernehmen im Verkaufsprozess eine koordinierende Rolle: Sie prüfen den Grundbuchauszug frühzeitig und informieren Eigentümer über den Handlungsbedarf.
Was ist eine Grundschuld, einfach erklärt?
Eine Grundschuld ist ein im Grundbuch eingetragenes Sicherungsrecht, das einer Bank das Recht gibt, die Immobilie zu verwerten, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Sie sichert in der Regel ein Immobiliendarlehen ab, ist aber rechtlich vom Darlehen unabhängig.
Das bedeutet konkret: Auch wenn das Darlehen vollständig zurückgezahlt ist, bleibt die Grundschuld im Grundbuch stehen, bis der Eigentümer aktiv deren Löschung beantragt. Sie ist in Abteilung III des Grundbuchs eingetragen und für jeden einsehbar, der einen Grundbuchauszug anfordert.
Grundschuld vs. Hypothek: Eine Grundschuld ist nicht identisch mit einer Hypothek. Die Hypothek ist akzessorisch, das heißt, sie erlischt automatisch mit der vollständigen Darlehenstilgung. Die Grundschuld dagegen ist abstrakt und bleibt bestehen. In der deutschen Bankpraxis wird heute fast ausschließlich die Grundschuld verwendet, weil sie für Kreditgeber flexibler einsetzbar ist.
Kann ich ein Haus mit Grundschuld verkaufen?
Ja, der Verkauf einer Immobilie mit eingetragener Grundschuld ist rechtlich möglich. In der Vertragspraxis wird jedoch nahezu immer eine lastenfreie Übergabe vereinbart, weil kein Käufer fremde Schulden übernehmen möchte, ohne dies bewusst zu vereinbaren.
Im notariellen Kaufvertrag wird deshalb geregelt, wie die Lastenfreistellung erfolgt: entweder durch Ablösung der Restschuld aus dem Kaufpreis oder durch Abtretung der Grundschuld an die Bank des Käufers. Wer als Eigentümer oder Makler das Thema Immobilie verkaufen trotz Grundschuld früh angeht, vermeidet Verzögerungen bei der Kaufpreiszahlung und der Eigentumsumschreibung.
Wichtige Konsequenz aus der BGH-Rechtsprechung 2024: Der Bundesgerichtshof hat entschieden, dass Verkäufer nicht nur verpflichtet sind, sich um die Löschung zu bemühen, sondern dass die Unterlagen dem Notar innerhalb angemessener Zeit tatsächlich vorliegen müssen. Wer das verschleppt, verletzt seine Pflicht zur lastenfreien Übereignung.
Grundschuld löschen oder abtreten: Was ist vor dem Verkauf besser?
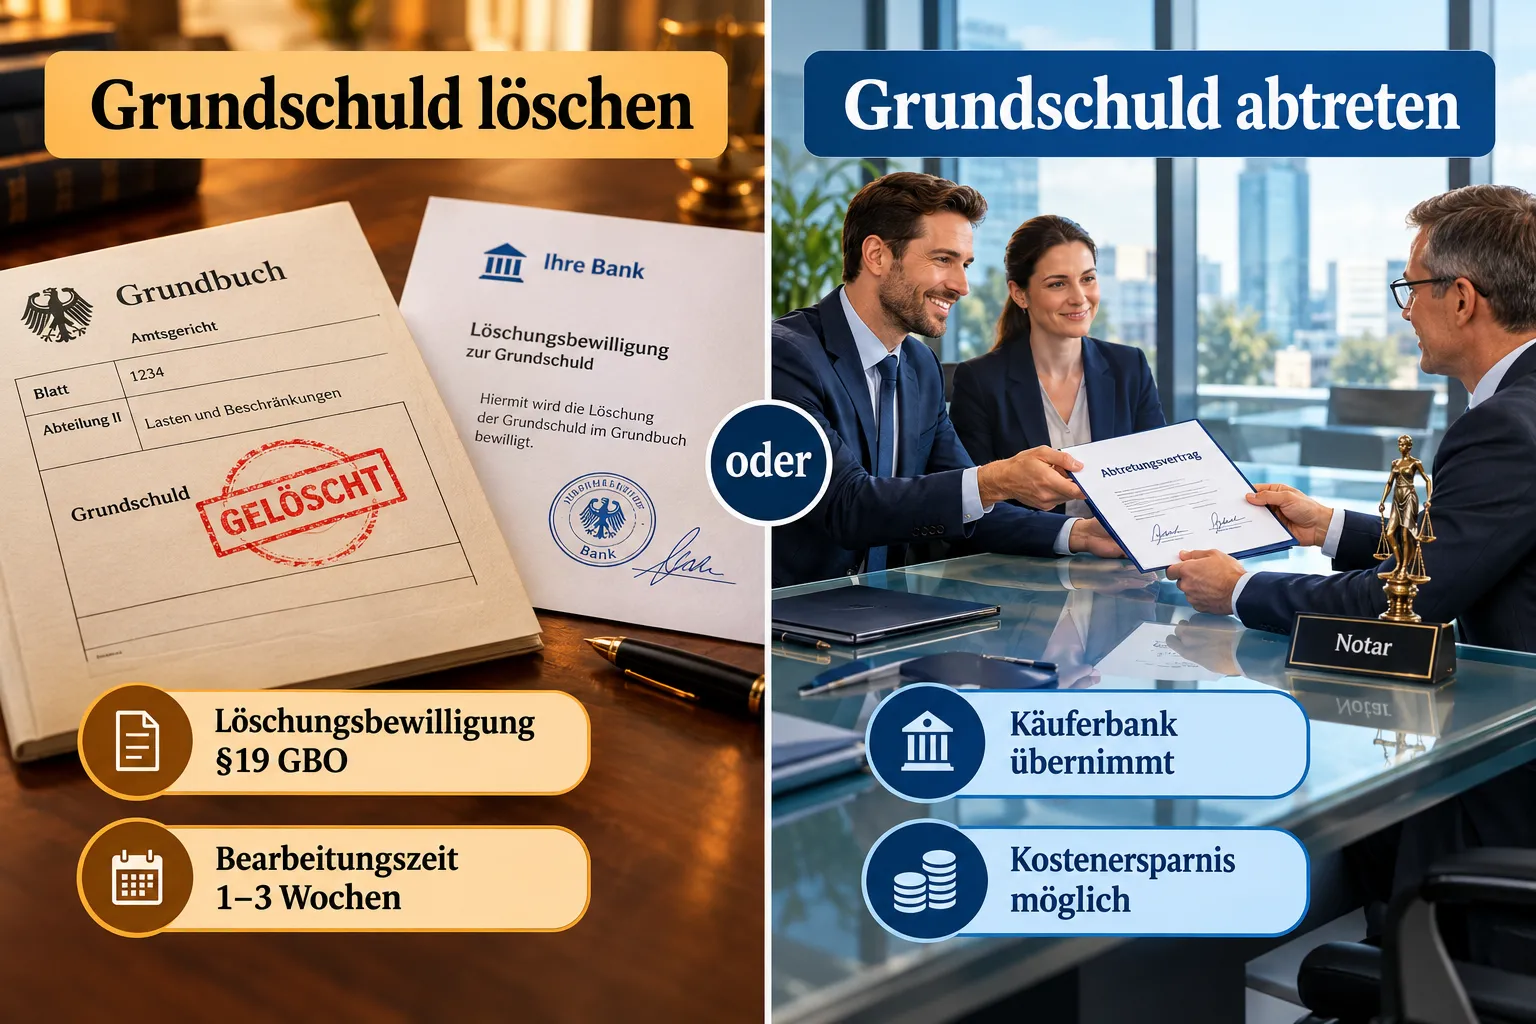
Vor dem Notartermin müssen Eigentümer und Makler zwischen zwei Wegen wählen: Löschung der Grundschuld oder Abtretung an die Bank des Käufers.
| Kriterium | Grundschuld löschen | Grundschuld abtreten |
|---|---|---|
| Kosten | Notar- und Grundbuchgebühren für Löschung | Geringere Kosten, da keine neue Eintragung nötig |
| Zeitaufwand | 1-3 Wochen für Bewilligung, dann Grundbuchvollzug | Schneller, wenn alle Banken kooperieren |
| Voraussetzungen | Vollständige Darlehenstilgung, Bewilligung der Bank | Einverständnis beider Banken und beider Parteien |
| Risiken | Verzögerung bei alten oder unlesbaren Unterlagen | Scheitert, wenn Käuferbank nicht zustimmt |
Faustregel: Die Abtretung lohnt sich, wenn der Käufer bei derselben oder einer kooperierenden Bank finanziert. Andernfalls ist die Löschung der sicherere Weg.
Wer zahlt die Grundschuldlöschung beim Hausverkauf, und was kostet sie?
Die Kosten der Grundschuldlöschung trägt in der Regel der Verkäufer, weil er die Pflicht zur lastenfreien Übergabe hat. Abweichende Vereinbarungen im Kaufvertrag sind möglich, aber selten.
Die Gebühren richten sich nach dem Gerichts- und Notarkostengesetz (GNotKG) und hängen vom Grundschuldwert ab. Als grobe Orientierung gilt: Bei einer Grundschuld von 200.000 Euro fallen Notar- und Grundbuchgebühren von zusammen etwa 300 bis 500 Euro an. Hinzu kommen gegebenenfalls Bearbeitungsgebühren der Bank für die Ausstellung der Löschungsbewilligung, die je nach Institut zwischen 100 und 300 Euro liegen können.
Vorfälligkeitsentschädigung beachten: Wer ein laufendes Darlehen vorzeitig ablöst, um die Grundschuld löschen zu lassen, muss unter Umständen eine Vorfälligkeitsentschädigung zahlen. Ausnahme: Nach Paragraph 489 Absatz 1 Nummer 2 BGB ist eine entschädigungsfreie Kündigung zehn Jahre nach vollständigem Empfang des Darlehens möglich.
Wie lange dauert die Grundschuldlöschung?
Die Bearbeitungszeit für die Löschungsbewilligung durch die Bank beträgt typischerweise ein bis drei Wochen nach vollständiger Darlehenstilgung. Danach leitet der Notar die Bewilligung an das Grundbuchamt weiter, was je nach Amtsauslastung weitere zwei bis sechs Wochen dauern kann.
Insgesamt sollten Eigentümer und Makler vom Notartermin bis zur vollständigen Kaufpreiszahlung und Eigentumsumschreibung mit sechs bis fünfzehn Wochen rechnen. Die Löschungsbewilligung ist dabei ein kritischer Pfad: Wer sie zu spät beantragt, verzögert den gesamten Ablauf.
Praxistipp: Die Löschungsbewilligung sollte spätestens vier Wochen vor dem geplanten Notartermin bei der Bank beantragt werden, nicht erst danach.
Makleraufgaben bei der Grundschuld im Verkaufsprozess
Makler sind keine Rechtsberater, aber sie spielen eine entscheidende koordinierende Rolle, wenn es darum geht, eine Immobilie verkaufen trotz Grundschuld erfolgreich abzuwickeln. Ihre Kernaufgabe ist es, das Thema frühzeitig zu identifizieren und den Eigentümer zum Handeln zu bewegen, bevor ein Käufer gefunden ist.
Konkret bedeutet das:
- Grundbuchauszug (Abteilung III) zu Beginn der Vermarktung anfordern und auf eingetragene Grundschulden prüfen.
- Eigentümer auf bestehende Restschulden, mögliche Vorfälligkeitsentschädigungen und die Bearbeitungszeiten der Bank hinweisen.
- Klären, ob eine Löschung oder Abtretung sinnvoller ist, und den Eigentümer an die Bank verweisen.
- Sicherstellen, dass alle erforderlichen Unterlagen vor dem Notartermin vorliegen.
Ein Makler, der diesen Schritt übersieht, riskiert, dass der Notartermin verschoben werden muss oder der Käufer vom Kauf zurücktritt.
Kann der Käufer ein Haus mit Grundschuld übernehmen?
Ja, ein Käufer kann eine bestehende Grundschuld übernehmen, wenn er dies bewusst vereinbart und seine Bank zustimmt. In der Praxis geschieht das über eine Grundschuldabtretung: Die Bank des Verkäufers tritt die Grundschuld an die Bank des Käufers ab, die sie als Sicherheit für das neue Darlehen nutzt.
Diese Variante setzt voraus, dass der Kaufvertrag die Abtretung klar regelt und alle Beteiligten, also Verkäuferbank, Käuferbank und beide Vertragsparteien, schriftlich zustimmen. Ohne diese Abstimmung ist eine Übernahme nicht möglich.
Notartermin vorbereitung: Checkliste für Grundschuld und Dokumente
Für einen reibungslosen Notartermin müssen folgende Unterlagen vorliegen:
- Aktueller Grundbuchauszug (nicht älter als drei Monate), Abteilung III
- Grundschuldbestellungsurkunde der Bank
- Sicherungsabrede zwischen Eigentümer und Bank
- Aktuelle Saldenbestätigung der Bank mit dem genauen Ablösebetrag
- Löschungsbewilligung der Bank (in öffentlich beglaubigter Form nach Paragraph 19 GBO) oder verbindliche Abtretungserklärung
- Finanzierungsbestätigung des Käufers
- Bei mehreren Grundschulden: Unterlagen für jede einzelne Belastung
Was passiert, wenn Unterlagen fehlen? Der Notar versendet die Kaufpreisfälligkeitsmitteilung erst, wenn alle Voraussetzungen erfüllt sind. Fehlt die Löschungsbewilligung, verzögert sich die gesamte Abwicklung. Im schlimmsten Fall kann der Käufer vom Vertrag zurücktreten, wenn die Lastenfreistellung nicht fristgerecht erfolgt.
Was passiert mit alten oder vergessenen Grundschulden beim Hausverkauf?
Alte Grundschulden, deren Darlehen längst getilgt ist, bleiben im Grundbuch bestehen, bis sie aktiv gelöscht werden. Das ist ein häufig unterschätztes Risiko beim Thema Immobilie verkaufen trotz Grundschuld.
Ohne Mitwirkung des eingetragenen Gläubigers, also der Bank, ist keine Löschung möglich. Ist die Bank inzwischen fusioniert, aufgelöst oder die Unterlagen sind nicht mehr auffindbar, kann die Beschaffung der Löschungsbewilligung Wochen oder Monate dauern. In Extremfällen ist ein gerichtliches Verfahren notwendig.
Handlungsempfehlung: Eigentümer sollten den Grundbuchauszug nicht erst beim Verkauf prüfen, sondern regelmäßig, und alte Grundschulden nach Darlehenstilgung sofort löschen lassen.
FAQ: Grundschuld beim Hausverkauf
Muss die Grundschuld vor dem Notartermin gelöscht sein? Nein, sie muss nicht vor dem Notartermin gelöscht sein. Die Löschungsbewilligung muss jedoch rechtzeitig vorliegen oder der Weg der Abtretung muss verbindlich geregelt sein, damit der Notar die Kaufpreisfälligkeit bescheinigen kann.
Was ist der Unterschied zwischen Grundschuld und Hypothek beim Verkauf? Die Hypothek erlischt automatisch mit der Darlehenstilgung; die Grundschuld bleibt bestehen. Beim Verkauf einer Immobilie mit Hypothek entfällt der Löschungsschritt nach Tilgung. Bei der Grundschuld ist er zwingend erforderlich.
Kann ich mehrere Grundschulden auf einer Immobilie haben? Ja. Mehrere Grundschulden sind möglich, etwa aus verschiedenen Finanzierungsrunden oder Umschuldungen. Beim Verkauf muss für jede einzelne Grundschuld eine Löschungsbewilligung oder Abtretungserklärung vorliegen.
Was bedeutet der Grundbucheintrag in Abteilung III? Abteilung III des Grundbuchs enthält alle Grundpfandrechte, also Grundschulden, Hypotheken und Rentenschulden. Ein Eintrag dort zeigt, dass die Immobilie als Sicherheit für eine Forderung dient.
Welche Dokumente braucht der Notar für die Grundschuldlöschung? Der Notar benötigt die Löschungsbewilligung der Bank in öffentlich beglaubigter Form (nach Paragraph 19 GBO), den aktuellen Grundbuchauszug sowie bei Abtretung die entsprechende Abtretungsurkunde.
Wer trägt die Kosten der Grundschuldlöschung? In der Regel der Verkäufer, da er zur lastenfreien Übergabe verpflichtet ist. Die Kosten umfassen Notargebühren, Grundbuchgebühren und gegebenenfalls eine Bankgebühr für die Bewilligung.
Kann der Verkauf scheitern, weil die Grundschuld nicht rechtzeitig gelöscht wird? Ja. Wenn die Lastenfreistellung nicht innerhalb der vertraglich vereinbarten Frist erfolgt, kann der Käufer unter Umständen vom Kaufvertrag zurücktreten oder Schadensersatz fordern.
Wie beantrage ich die Löschungsbewilligung bei der Bank? Schriftlich, mit Angabe der Darlehensnummer und der Bitte um Ausstellung einer öffentlich beglaubigten Löschungsbewilligung. Viele Banken haben dafür standardisierte Formulare. Die Bearbeitung dauert ein bis drei Wochen.
Fazit: So gelingt der Verkauf trotz Grundschuld
Wer eine Immobilie verkaufen trotz Grundschuld möchte, hat alle Mittel dazu, wenn er früh genug handelt. Die entscheidenden Schritte lassen sich klar benennen:
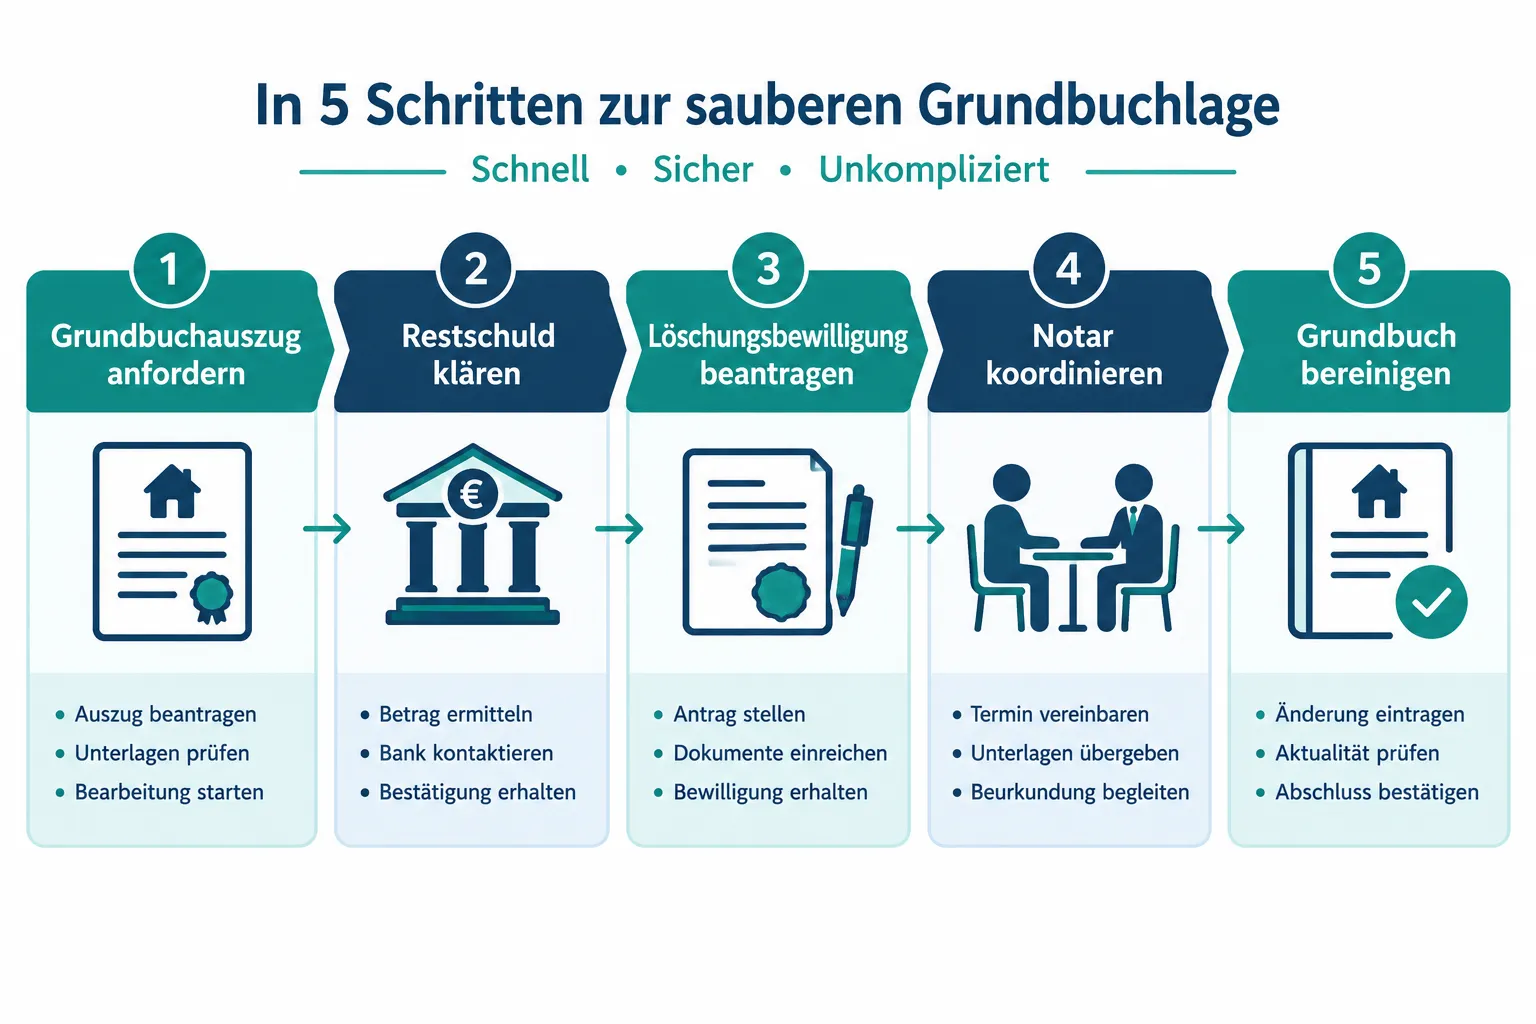
- Grundbuchauszug sofort anfordern und alle Einträge in Abteilung III prüfen, auch auf alte oder vergessene Grundschulden.
- Restschuld und Ablösebetrag bei der Bank klären, inklusive möglicher Vorfälligkeitsentschädigungen.
- Löschungsbewilligung mindestens vier Wochen vor dem Notartermin beantragen, um Bearbeitungszeiten einzuplanen.
- Mit dem Notar abstimmen, ob Löschung oder Abtretung die bessere Lösung ist, und dies im Kaufvertrag verbindlich regeln.
- Alle Unterlagen vollständig bereitstellen, damit der Notar die Kaufpreisfälligkeitsmitteilung ohne Verzögerung versenden kann.
Makler, die diesen Prozess aktiv begleiten, schützen ihre Kunden vor teuren Verzögerungen und stärken ihre eigene Reputation. Eigentümer, die früh handeln, vermeiden das Risiko, dass ein Käufer abspringt oder rechtliche Konsequenzen aus der BGH-Rechtsprechung 2024 greifen.
Weiterlesen in Immobilien
- Immobilie geerbt verkaufen: Erbengemeinschaft, Grundbuch und Maklerauftrag richtig koordinieren
- Immobilie verkaufen mit Wohnrecht: Preisabschlag und Vermarktung für Makler erklärt
- Grundbuchauszug beantragen beim Immobilienverkauf: Ablauf, Kosten und Maklerpraxis
- Studentenwohnung & Steuer
- Immobilie verkaufen mit Nießbrauch: Was Makler bei Preis, Zielgruppe und Vertrag beachten
- Immobilienverwaltung


Hinterlasse jetzt einen Kommentar