Der Umgang mit hohen Zinsen erfordert drei Dinge: das richtige Kreditprodukt, eine durchdachte Verhandlungsstrategie und professionelle Finanzierungsberatung. Variable Darlehen (ARM) können in Hochzinsphasen kurzfristig Liquidität schonen, tragen aber Risiken, die Käufer klar verstehen müssen. Wer seinen Käufer-Leverage gezielt einsetzt und früh einen Berater hinzuzieht, sichert sich messbar bessere Konditionen.
Key Takeaways
- ARM-Darlehen starten mit einem niedrigeren Einsteigszins als Festzinsdarlehen, passen sich danach aber einem Referenzindex an.
- Zinscaps begrenzen, wie stark die Rate pro Periode und über die Laufzeit steigen darf – sie schützen, garantieren aber keine Ersparnis.
- Käufer mit hoher Bonität, stabilem Einkommen und klarer Exit-Strategie profitieren am stärksten von ARM-Produkten.
- Professionelle Finanzierungsberatung lohnt sich besonders, wenn mehrere Kreditprodukte verglichen und individuelle Risikoparameter bewertet werden müssen.
- Der Wechsel von ARM zu Festzins sollte bereits in der initialen Fixphase geplant werden, nicht erst beim Reset.
- Häufige Fehler: zu kleines Eigenkapital, keine Rücklagenplanung für steigende Raten, fehlende Verhandlungsvorbereitung.
- Umschuldung lohnt sich, wenn der neue Effektivzins mindestens 0,5 bis 1 Prozentpunkt unter dem aktuellen liegt und die Restlaufzeit lang genug ist.
Was ist ein ARM-Darlehen und wie unterscheidet es sich von einem Festzinsdarlehen?
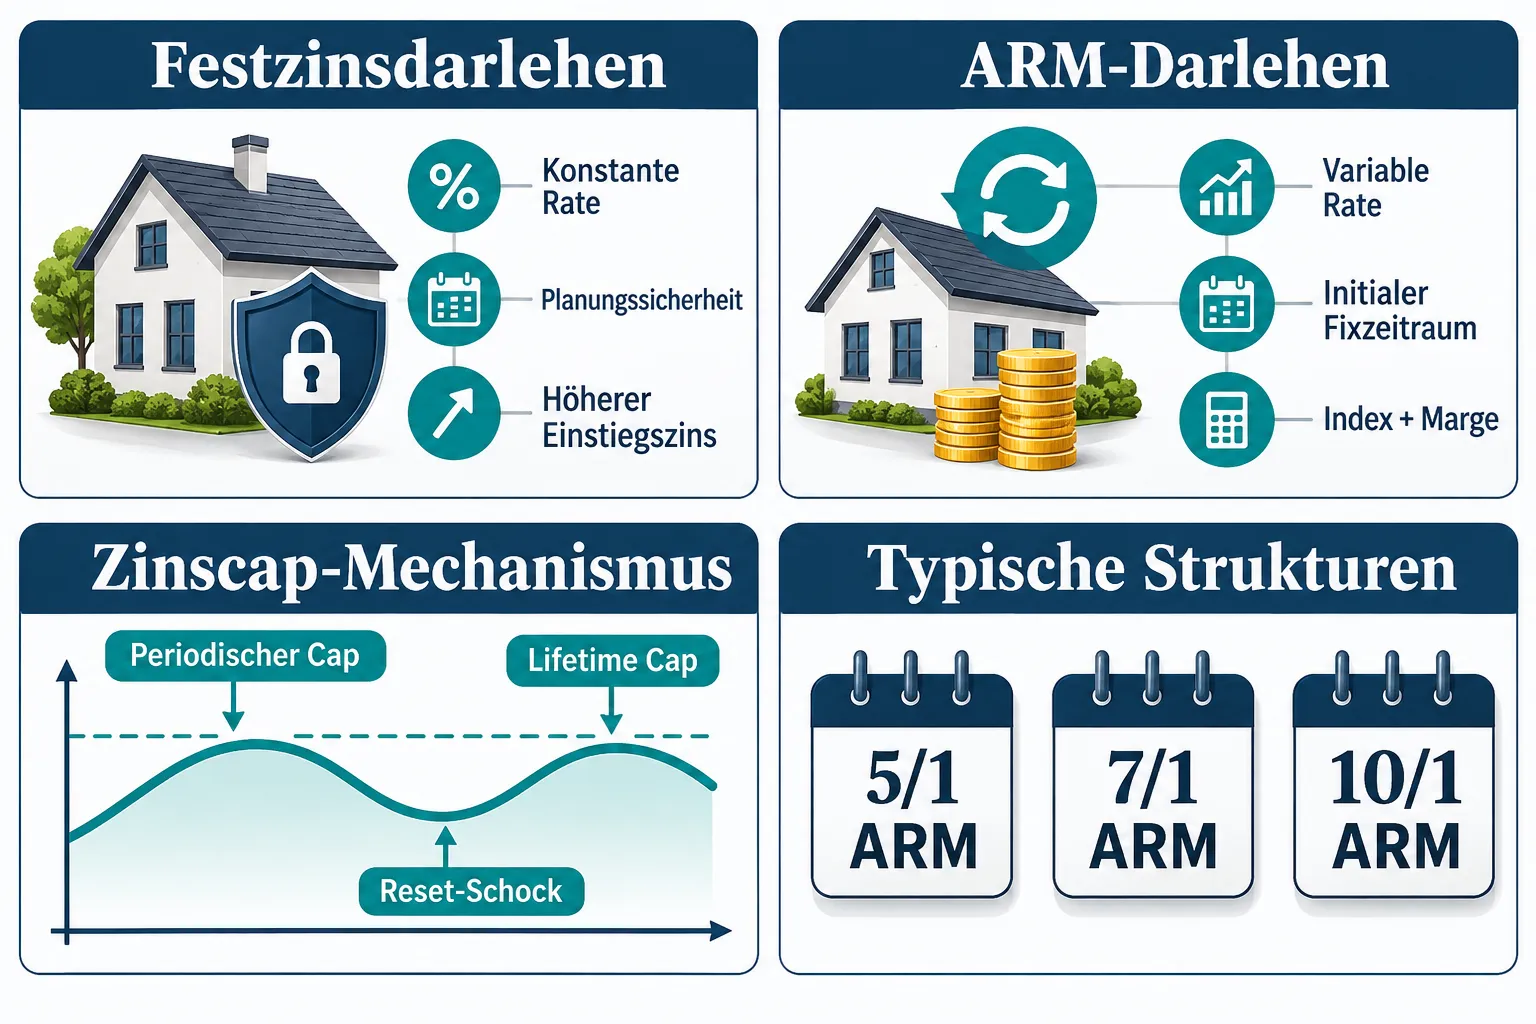
Ein ARM-Darlehen (Adjustable-Rate Mortgage) hat einen Zinssatz, der nach einer initialen Fixphase regelmäßig an einen Marktindex angepasst wird. Ein Festzinsdarlehen behält denselben Zinssatz für die gesamte Laufzeit.
Der entscheidende Unterschied liegt im Risikoprofil. Beim Festzinsdarlehen trägt die Bank das Zinsänderungsrisiko. Beim ARM trägt es der Kreditnehmer – bekommt dafür aber am Anfang einen deutlich günstigeren Zinssatz.
Typische ARM-Strukturen:
| Produkttyp | Initiale Fixphase | Anpassungsintervall |
|---|---|---|
| 5/1 ARM | 5 Jahre | Jährlich |
| 7/1 ARM | 7 Jahre | Jährlich |
| 10/1 ARM | 10 Jahre | Jährlich |
Die Zinsanpassung ergibt sich aus: Index + Marge = neuer Zinssatz. Zinscaps (periodischer Cap und Lifetime Cap) begrenzen den maximalen Anstieg pro Periode und über die Gesamtlaufzeit.
Welche Risiken hat ein ARM-Darlehen wenn die Zinsen weiter steigen?
Das Hauptrisiko ist der sogenannte Reset-Schock: Wenn die initiale Fixphase endet und der Zins auf den aktuellen Indexstand angepasst wird, kann die monatliche Rate spürbar steigen. Bei einem 5/1 ARM, der 2022 abgeschlossen wurde, können Kreditnehmer 2027 mit deutlich höheren Raten konfrontiert werden.
Konkrete Risikofaktoren:
- Zahlungsschock: Raten können nach Reset um 20 bis 40 Prozent steigen, abhängig von Caps und Indexentwicklung.
- Refinanzierungsfalle: Wenn die Bonität gesunken ist oder der Immobilienwert gefallen ist, gelingt der Wechsel zu einem Festzins nicht mehr zu günstigen Bedingungen.
- Liquiditätsengpass: Wer keine Rücklage für steigende Raten eingeplant hat, gerät schnell unter Druck.
Experten warnen ausdrücklich: Ein ARM ohne Exit-Strategie ist kein Finanzierungsinstrument, sondern eine Wette auf fallende Zinsen.
Für wen ist ein ARM-Darlehen geeignet und für wen nicht?
Ein ARM passt zu Käufern, die die Immobilie innerhalb der Fixphase wieder verkaufen oder refinanzieren wollen. Er eignet sich auch für Kreditnehmer mit stark steigendem Einkommen, die in einigen Jahren eine Umschuldung planen.
ARM ist sinnvoll, wenn:
- Der Verkauf oder Auszug innerhalb von 5 bis 7 Jahren geplant ist.
- Eine spürbar höhere Rate in der Zukunft durch Einkommenssteigerung problemlos getragen werden kann.
- Der Zinsdifferenz zum Festzins mindestens 1 bis 1,5 Prozentpunkte beträgt – sonst rechnet sich das Risiko nicht.
ARM ist ungeeignet, wenn:
- Langfristiger Eigennutz ohne Verkaufspläne besteht.
- Das Einkommen knapp kalkuliert ist und wenig Puffer lässt.
- Zinsschwankungen psychologisch oder finanziell schwer zu tragen sind.
Wie kann ich bei hohen Zinsen trotzdem noch eine Immobilie finanzieren?
Auch bei Zinssätzen über 7 Prozent – wie sie im US-Markt für 30-jährige Festzinsdarlehen 2026 zu beobachten sind – gibt es gangbare Wege. Die Strategie hängt davon ab, wie viel Eigenkapital vorhanden ist und welche Laufzeitstrategie verfolgt wird.
Praktische Ansätze:
- ARM mit klarer Exit-Strategie: Günstigere Einsteigszinsen nutzen, Refinanzierung bei sinkenden Zinsen einplanen.
- Eigenkapitalanteil erhöhen: Höheres Eigenkapital senkt den Beleihungsauslauf (LTV) und führt direkt zu besseren Zinskonditionen.
- Kürzere Zinsbindung wählen: 5- oder 10-jährige Zinsbindungen sind in manchen Märkten günstiger als 20- oder 30-jährige.
- Staatliche Förderprogramme nutzen: KfW-Darlehen oder regionale Fördermittel können Zinsbelastung spürbar senken.
- Kaufpreis verhandeln: In einem Markt mit hohen Zinsen ist die Kaufkraft der Käufer gesunken – das schafft Verhandlungsspielraum beim Preis.
Wie kann ich mein Verhandlungsgeschick als Käufer nutzen, um bessere Konditionen zu bekommen?
Käufer-Leverage beschreibt die Verhandlungsposition, die ein Käufer gegenüber Banken und Verkäufern hat. In einem Hochzinsumfeld ist diese Position stärker als viele denken, weil weniger Konkurrenz auf dem Markt besteht.
Verhandlungshebel gegenüber der Bank:
- Mehrere Kreditangebote einholen und offen kommunizieren – Banken reagieren auf echten Wettbewerb.
- Bonitätsunterlagen vollständig und professionell vorlegen, um Risikoaufschläge zu minimieren.
- Flexibilität bei Laufzeit und Tilgungssatz als Verhandlungsmasse einsetzen.
Verhandlungshebel gegenüber dem Verkäufer:
- Längere Verkaufsdauer auf dem Markt als Argument für Preissenkung nutzen.
- Verkäuferfinanzierung oder Zinszuschüsse des Verkäufers anfragen.
- Schnellen Abschluss als Vorteil anbieten, wenn Finanzierung bereits gesichert ist.
Merksatz: Wer mit einer genehmigten Finanzierungszusage in die Verhandlung geht, hat gegenüber Käufern ohne Vorgenehmigung einen klaren Vorteil.
Ab wann sollte ich von einem ARM zu einem Festzinsdarlehen wechseln?
Der optimale Zeitpunkt für einen Wechsel liegt idealerweise 12 bis 18 Monate vor dem Ende der initialen Fixphase. Wer zu lange wartet, verliert Handlungsspielraum.
Wechsel lohnt sich, wenn:
- Die Zinsdifferenz zwischen dem aktuellen ARM-Zins und dem verfügbaren Festzins gering ist.
- Eine langfristige Nutzung der Immobilie geplant ist.
- Die Zinsprognosen auf ein weiteres Ansteigen hindeuten.
Ein Wechsel erfordert eine neue Bonitätsprüfung und ggf. Vorfälligkeitsentschädigungen – diese Kosten müssen in die Entscheidung einberechnet werden.
Wie kann ich meine Finanzierungsberatung nutzen, um die besten Konditionen zu sichern?
Finanzierungsberatung ist kein optionaler Zusatz, sondern der effizienteste Weg, um in einem komplexen Zinsumfeld die richtige Entscheidung zu treffen. Ein guter Berater vergleicht nicht nur Zinssätze, sondern analysiert Index, Marge, Caps, Vorfälligkeitsregelungen und individuelle Risikoparameter.
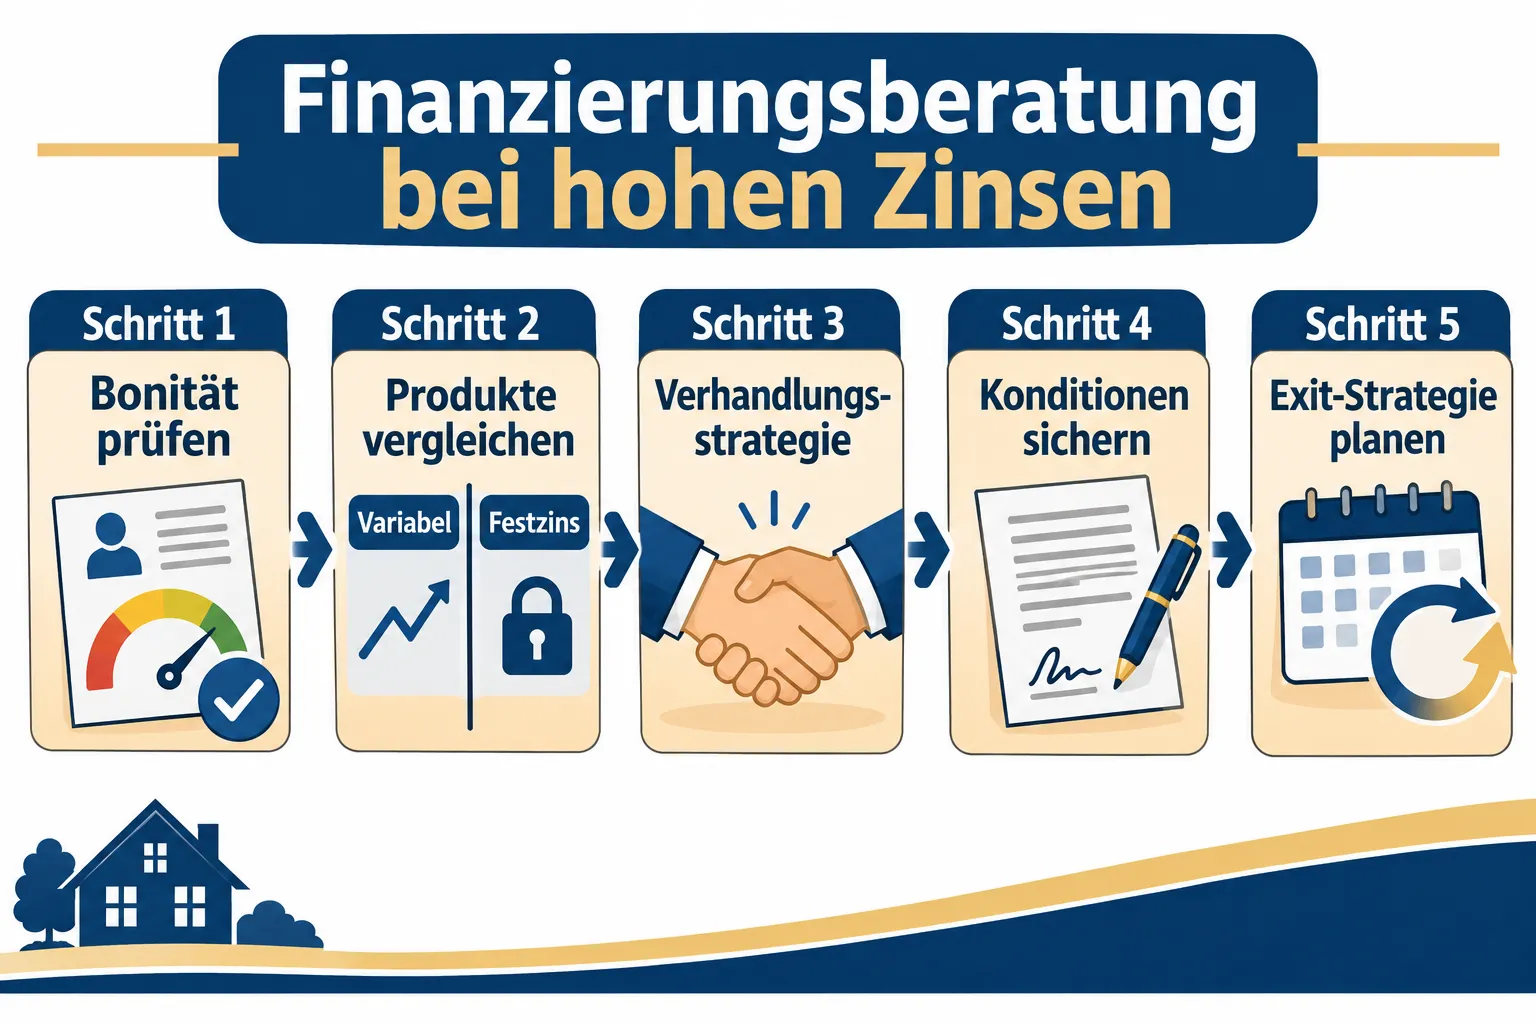
So wird Finanzierungsberatung effektiv genutzt:
- Vollständige Unterlagen mitbringen: Einkommensnachweise, Schufa, Eigenkapitalnachweis, Kaufvertragsentwurf.
- Konkrete Fragen stellen: Wie hoch ist der Lifetime Cap? Welcher Index wird verwendet? Wie hoch ist die Marge?
- Szenarien durchrechnen lassen: Was passiert mit der Rate, wenn der Index um 2 Prozentpunkte steigt?
- Exit-Strategie gemeinsam definieren: Verkauf, Refinanzierung oder Tilgungsplan?
- Angebote schriftlich einholen und vergleichen – nicht auf mündliche Zusagen verlassen.
Welche Alternativen zu ARM-Darlehen gibt es auf dem Markt?
Neben ARM und klassischem Festzinsdarlehen gibt es weitere Optionen, die im Hochzinsumfeld relevant sind.
- Kurzfristige Festzinsbindung (5 bis 10 Jahre): Kompromiss zwischen Planungssicherheit und niedrigerem Zins.
- KfW-Förderdarlehen: Staatlich subventionierte Zinssätze für bestimmte Verwendungszwecke (Energieeffizienz, Erstimmobilie).
- Bausparvertrag als Zinssicherung: Festschreibt zukünftige Konditionen, erfordert aber Vorlaufzeit.
- Verkäuferfinanzierung: Selten, aber in manchen Fällen möglich – der Verkäufer übernimmt Teile der Finanzierung zu selbst vereinbarten Konditionen.
- Endfällige Darlehen mit separater Tilgungsanlage: Für bestimmte Investorenanforderungen geeignet, nicht für private Eigennutzer empfohlen.
Lohnt sich eine Umschuldung wenn ich bereits hohe Zinsen zahle?
Eine Umschuldung lohnt sich, wenn der neue Effektivzins mindestens 0,5 bis 1 Prozentpunkt unter dem laufenden Zins liegt und die verbleibende Darlehenslaufzeit lang genug ist, um die Umschuldungskosten zu amortisieren.
Kosten der Umschuldung beachten:
- Vorfälligkeitsentschädigung der alten Bank (kann erheblich sein).
- Notar- und Grundbuchkosten für neue Grundschuld.
- Bearbeitungsgebühren des neuen Kreditgebers.
Als Faustregel gilt: Wer noch mindestens 10 Jahre Restlaufzeit hat und 0,75 Prozentpunkte Zinsersparnis erreicht, fährt mit einer Umschuldung in der Regel gut.
Häufige Fehler die Käufer bei hohen Zinsen machen und wie sie vermieden werden
Viele Käufer unterschätzen die Gesamtbelastung und treffen Entscheidungen unter Zeitdruck. Die häufigsten Fehler kosten langfristig erheblich mehr als die kurzfristige Ersparnis durch einen günstigeren Einstiegszins.
Die wichtigsten Fehler im Überblick:
- Zu wenig Eigenkapital: Ein niedriger LTV-Wert ist der effektivste Weg zu niedrigeren Zinsen. Weniger als 20 Prozent Eigenkapital erhöht Zinsaufschläge spürbar.
- ARM ohne Exit-Plan: Variable Darlehen ohne klare Refinanzierungsstrategie können bei Zinsanstieg zur Belastung werden.
- Keine Zinsszenarien durchrechnen: Wer nur den Bestfall plant, wird vom Schlechtfall überrascht.
- Nur eine Bank anfragen: Zinsunterschiede von 0,3 bis 0,5 Prozent zwischen Anbietern sind bei hohen Darlehensbeträgen erheblich.
- Beratungskosten als Verschwendung sehen: Professionelle Finanzierungsberatung amortisiert sich bei einem 400.000-Euro-Darlehen bereits durch kleine Zinsverbesserungen.
FAQ
Was bedeutet Käufer-Leverage bei der Kreditvergabe? Käufer-Leverage beschreibt die Verhandlungsmacht, die ein Käufer gegenüber Kreditgebern und Verkäufern hat – gestützt durch Bonität, Eigenkapital, Marktkenntnis und vorbereitete Finanzierungsunterlagen.
Was ist ein Zinscap beim ARM-Darlehen? Ein Zinscap begrenzt, wie stark der Zinssatz pro Anpassungsperiode und über die gesamte Laufzeit steigen darf. Typische Strukturen sind 2/2/5: maximal 2 Prozent beim ersten Reset, 2 Prozent pro folgende Periode, 5 Prozent über die Laufzeit.
Wie finde ich den richtigen Finanzierungsberater? Ein unabhängiger Finanzierungsberater oder Makler mit Zugang zu mehreren Banken ist besser geeignet als der Bankberater einer einzigen Institution. Wichtig: Transparenz über Provision und Produktauswahl.
Kann ich bei hohen Zinsen noch sinnvoll in Immobilien investieren? Ja, wenn Cashflow-Analyse, Eigenkapitaleinsatz und Finanzierungsstruktur stimmen. Hohe Zinsen drücken die Kaufpreise, was teilweise die höheren Finanzierungskosten ausgleicht.
Was passiert, wenn ich meinen ARM-Reset nicht refinanzieren kann? Die Rate steigt auf den neuen Indexwert plus Marge, begrenzt durch den Cap. Im Worst Case steigt die monatliche Belastung deutlich. Eine frühzeitige Refinanzierungsplanung verhindert dieses Szenario.
Wie lange im Voraus sollte ich eine Umschuldung planen? Mindestens 12 bis 18 Monate vor Ablauf der Zinsbindung. So bleibt Zeit für Angebotsvergleiche, Bonitätsprüfung und eventuelle Nachverhandlungen.
Was ist der Unterschied zwischen Nominalzins und Effektivzins? Der Nominalzins ist der reine Zinssatz ohne Nebenkosten. Der Effektivzins enthält alle Kosten (Bearbeitungsgebühren, Auszahlungskurs) und ist der relevante Vergleichswert zwischen Angeboten.
Welche Rolle spielt der Beleihungsauslauf (LTV) bei der Zinsfestlegung? Ein niedriger LTV (wenig Darlehen im Verhältnis zum Immobilienwert) signalisiert der Bank geringes Risiko und führt direkt zu besseren Zinssätzen. Ab einem LTV unter 60 Prozent sind die günstigsten Konditionen erreichbar.
Fazit: Strategisch handeln im Hochzinsumfeld
Der Umgang mit hohen Zinsen ist kein passiver Prozess. Käufer, die ARM-Darlehen verstehen, professionelle Finanzierungsberatung nutzen und ihren Käufer-Leverage gezielt einsetzen, haben auch in einem schwierigen Zinsumfeld echte Handlungsoptionen.
Konkrete nächste Schritte:
- Bonität und Eigenkapitalsituation realistisch einschätzen – das ist die Basis jeder Verhandlung.
- Mindestens drei Kreditangebote einholen, darunter mindestens ein ARM-Produkt zum Vergleich.
- Einen unabhängigen Finanzierungsberater beauftragen, der Szenarien mit steigenden und sinkenden Zinsen durchrechnet.
- Exit-Strategie definieren, bevor das Darlehen unterschrieben wird – nicht danach.
- Verhandlungsunterlagen vorbereiten: genehmigte Vorgenehmigung, vollständige Bonitätsnachweise, Marktpreisvergleiche.
Wer diese Schritte konsequent umsetzt, schafft eine Finanzierungsstruktur, die auch bei weiteren Zinsanstiegen tragfähig bleibt.
Weiterlesen in Immobilien
- Immobilie verkaufen mit Makler: Besichtigungen und Strategie
- Studentenwohnung & Steuer
- Makler-Software im Vergleich: CRM, Exposé, Leads und Besichtigungen in einem System
- Immobilienverwaltung
- Immobilienmakler Alleinauftrag richtig gestalten: Vermarktungsdauer, Pflichten und Erfolgskennzahlen
- WG finden mit WG-Gesucht.de – Lohnt sich das Portal?